
Mapa mental
CUENTAS CONTABLES ACTIVOS
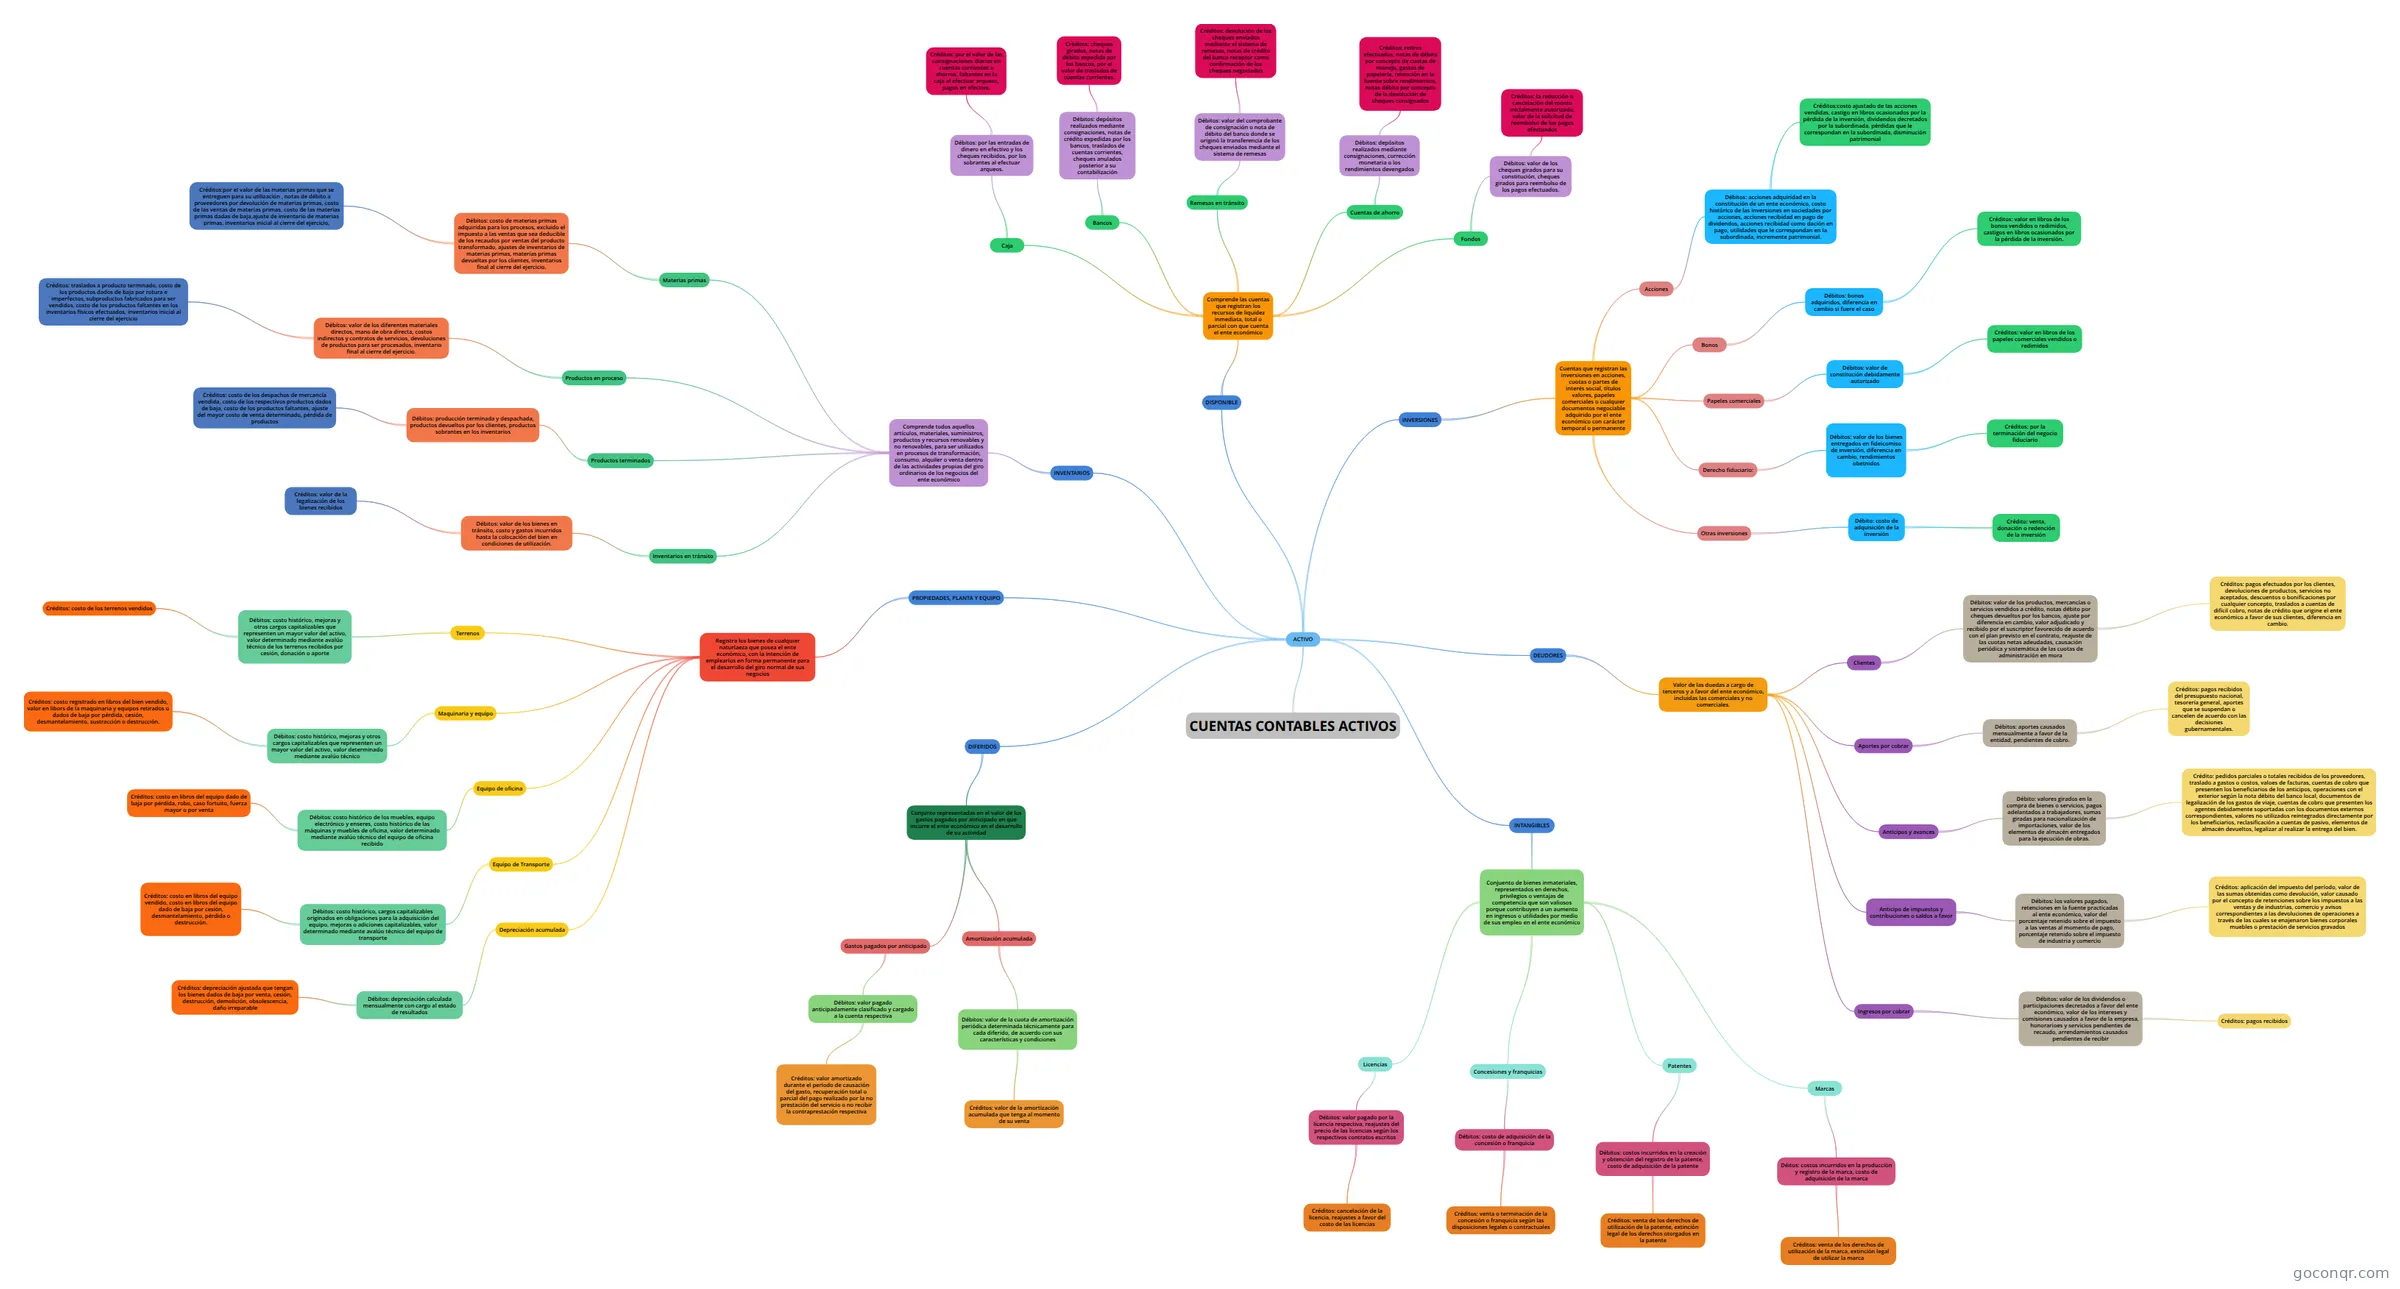
Mapa mental: Cuentas contables activos
Contenido del mapa
CUENTAS CONTABLES ACTIVOS
ACTIVO
- DISPONIBLE
- Comprende las cuentas que registran los recursos de liquidez inmediata, total o parcial con que cuenta el ente económico
- Caja
- Débitos: por las entradas de dinero en efectivo y los cheques recibidos, por los sobrantes al efectuar arqueos.
- Créditos: por el valor de las consignaciones diarias en cuentas corrientes o ahorros, faltantes en la caja al efectuar arqueos, pagos en efectivo.
- Débitos: por las entradas de dinero en efectivo y los cheques recibidos, por los sobrantes al efectuar arqueos.
- Bancos
- Débitos: depósitos realizados mediante consignaciones, notas de crédito expedidas por los bancos, traslados de cuentas corrientes, cheques anulados posterior a su contabilización
- Créditos: cheques girados, notas de débito expedida por los bancos, por el valor de traslados de cuentas corrientes.
- Débitos: depósitos realizados mediante consignaciones, notas de crédito expedidas por los bancos, traslados de cuentas corrientes, cheques anulados posterior a su contabilización
- Remesas en tránsito
- Débitos: valor del comprobante de consignación o nota de débito del banco donde se originó la transferencia de los cheques enviados mediante el sistema de remesas
- Créditos: devolución de los cheques enviados mediante el sistema de remesas, notas de crédito del banco receptor como confirmación de los cheques negociados
- Débitos: valor del comprobante de consignación o nota de débito del banco donde se originó la transferencia de los cheques enviados mediante el sistema de remesas
- Cuentas de ahorro
- Débitos: depósitos realizados mediante consignaciones, corrección monetaria o los rendimientos devengados
- Créditos: retiros efectuados, notas de débito por concepto de cuotas de manejo, gastos de papelería, retención en la fuente sobre rendimientos, notas débito por concepto de la devolución de cheques consignados
- Débitos: depósitos realizados mediante consignaciones, corrección monetaria o los rendimientos devengados
- Fondos
- Débitos: valor de los cheques girados para su constitución, cheques girados para reembolso de los pagos efectuados.
- Créditos: la reducción o cancelación del monto inicialmente autorizado, valor de la solicitud de reembolso de los pagos efectuados
- Débitos: valor de los cheques girados para su constitución, cheques girados para reembolso de los pagos efectuados.
- Caja
- Comprende las cuentas que registran los recursos de liquidez inmediata, total o parcial con que cuenta el ente económico
- INVERSIONES
- Cuentas que registran las inversiones en acciones, cuotas o partes de interés social, títulos valores, papeles comerciales o cualquier documentos negociable adquirido por el ente económico con carácter temporal o permanente
- Acciones
- Débitos: acciones adquiridad en la constitución de un ente económico, costo histórico de las inversiones en sociedades por acciones, acciones recibidad en pago de dividendos, acciones recibidad como dación en pago, utilidades que le correspondan en la subordinada, incremente patrimonial.
- Créditos:costo ajustado de las acciones vendidas, castigo en libros ocasionados por la pérdida de la inversión, dividendos decretados por la subordinada, pérdidas que le correspondan en la subordinada, disminución patrimonial
- Débitos: acciones adquiridad en la constitución de un ente económico, costo histórico de las inversiones en sociedades por acciones, acciones recibidad en pago de dividendos, acciones recibidad como dación en pago, utilidades que le correspondan en la subordinada, incremente patrimonial.
- Bonos
- Débitos: bonos adquiridos, diferencia en cambio si fuere el caso
- Créditos: valor en libros de los bonos vendidos o redimidos, castigos en libros ocasionados por la pérdida de la inversión.
- Débitos: bonos adquiridos, diferencia en cambio si fuere el caso
- Papeles comerciales
- Débitos: valor de constitución debidamente autorizado
- Créditos: valor en libros de los papeles comerciales vendidos o redimidos
- Débitos: valor de constitución debidamente autorizado
- Derecho fiduciario:
- Débitos: valor de los bienes entregados en fideicomiso de inversión, diferencia en cambio, rendimientos obetnidos
- Créditos: por la terminación del negocio fiduciario
- Débitos: valor de los bienes entregados en fideicomiso de inversión, diferencia en cambio, rendimientos obetnidos
- Otras inversiones
- Débito: costo de adquisición de la inversión
- Crédito: venta, donación o redención de la inversión
- Débito: costo de adquisición de la inversión
- Acciones
- Cuentas que registran las inversiones en acciones, cuotas o partes de interés social, títulos valores, papeles comerciales o cualquier documentos negociable adquirido por el ente económico con carácter temporal o permanente
- DEUDORES
- Valor de las duedas a cargo de terceros y a favor del ente económico, incluidas las comerciales y no comerciales.
- Clientes
- Débitos: valor de los productos, mercancías o servicios vendidos a crédito, notas débito por cheques devueltos por los bancos, ajuste por diferencia en cambio, valor adjudicado y recibido por el suscriptor favorecido de acuerdo con el plan previsto en el contrato, reajuste de las cuotas netas adeudadas, causación periódica y sistemática de las cuotas de administración en mora
- Créditos: pagos efectuados por los clientes, devoluciones de productos, servicios no aceptados, descuentos o bonificaciones por cualquier concepto, traslados a cuentas de difícil cobro, notas de crédito que origine el ente económico a favor de sus clientes, diferencia en cambio.
- Débitos: valor de los productos, mercancías o servicios vendidos a crédito, notas débito por cheques devueltos por los bancos, ajuste por diferencia en cambio, valor adjudicado y recibido por el suscriptor favorecido de acuerdo con el plan previsto en el contrato, reajuste de las cuotas netas adeudadas, causación periódica y sistemática de las cuotas de administración en mora
- Aportes por cobrar
- Débitos: aportes causados mensualmente a favor de la entidad, pendientes de cobro.
- Créditos: pagos recibidos del presupuesto nacional, tesorería general, aportes que se suspendan o cancelen de acuerdo con las decisiones gubernamentales.
- Débitos: aportes causados mensualmente a favor de la entidad, pendientes de cobro.
- Anticipos y avances
- Débito: valores girados en la compra de bienes o servicios, pagos adelantados a trabajadores, sumas giradas para nacionalización de importaciones, valor de los elementos de almacén entregados para la ejecución de obras.
- Crédito: pedidos parciales o totales recibidos de los proveedores, traslado a gastos o costos, valoes de facturas, cuentas de cobro que presenten los beneficiarios de los anticipos, operaciones con el exterior según la nota débito del banco local, documentos de legalización de los gastos de viaje, cuentas de cobro que presenten los agentes debidamente soportadas con los documentos externos correspondientes, valores no utilizados reintegrados directamente por los beneficiarios, reclasificación a cuentas de pasivo, elementos de almacén devueltos, legalizar al realizar la entrega del bien.
- Débito: valores girados en la compra de bienes o servicios, pagos adelantados a trabajadores, sumas giradas para nacionalización de importaciones, valor de los elementos de almacén entregados para la ejecución de obras.
- Anticipo de impuestos y contribuciones o saldos a favor
- Débitos: los valores pagados, retenciones en la fuente practicadas al ente económico, valor del porcentaje retenido sobre el impuesto a las ventas al momento de pago, porcentaje retenido sobre el impuesto de industria y comercio
- Créditos: aplicación del impuesto del período, valor de las sumas obtenidas como devolución, valor causado por el concepto de retenciones sobre los impuestos a las ventas y de industrias, comercio y avisos correspondientes a las devoluciones de operaciones a través de las cuales se enajenaron bienes corporales muebles o prestación de servicios gravados
- Débitos: los valores pagados, retenciones en la fuente practicadas al ente económico, valor del porcentaje retenido sobre el impuesto a las ventas al momento de pago, porcentaje retenido sobre el impuesto de industria y comercio
- Ingresos por cobrar
- Débitos: valor de los dividendos o participaciones decretados a favor del ente económico, valor de los intereses y comisiones causados a favor de la empresa, honorarioes y servicios pendientes de recaudo, arrendamientos causados pendientes de recibir
- Créditos: pagos recibidos
- Débitos: valor de los dividendos o participaciones decretados a favor del ente económico, valor de los intereses y comisiones causados a favor de la empresa, honorarioes y servicios pendientes de recaudo, arrendamientos causados pendientes de recibir
- Clientes
- Valor de las duedas a cargo de terceros y a favor del ente económico, incluidas las comerciales y no comerciales.
- INVENTARIOS
- Comprende todos aquellos artículos, materiales, suministros, productos y recursos renovables y no renovables, para ser utilizados en procesos de transformación, consumo, alquiler o venta dentro de las actividades propias del giro ordinarios de los negocios del ente económico
- Materias primas
- Débitos: costo de materias primas adquiridas para los procesos, excluido el impuesto a las ventas que sea deducible de los recaudos por ventas del producto transformado, ajustes de inventarios de materias primas, materias primas devueltas por los clientes, inventarios final al cierre del ejercicio.
- Créditos:por el valor de las materias primas que se entreguen para su utilización , notas de débito a proveedores por devolución de materias primas, costo de las ventas de materias primas, costo de las materias primas dadas de baja,ajuste de inventario de materias primas, inventarios inicial al cierre del ejercicio,
- Débitos: costo de materias primas adquiridas para los procesos, excluido el impuesto a las ventas que sea deducible de los recaudos por ventas del producto transformado, ajustes de inventarios de materias primas, materias primas devueltas por los clientes, inventarios final al cierre del ejercicio.
- Productos en proceso
- Débitos: valor de los diferentes materiales directos, mano de obra directa, costos indirectos y contratos de servicios, devoluciones de productos para ser procesados, inventario final al cierre del ejercicio.
- Créditos: traslados a producto terminado, costo de los productos dados de baja por rotura e imperfectos, subproductos fabricados para ser vendidos, costo de los productos faltantes en los inventarios físicos efectuados, inventarios inicial al cierre del ejercicio
- Débitos: valor de los diferentes materiales directos, mano de obra directa, costos indirectos y contratos de servicios, devoluciones de productos para ser procesados, inventario final al cierre del ejercicio.
- Productos terminados
- Débitos: producción terminada y despachada, productos devueltos por los clientes, productos sobrantes en los inventarios
- Créditos: costo de los despachos de mercancía vendida, costo de los respectivos productos dados de baja, costo de los productos faltantes, ajuste del mayor costo de venta determinado, pérdida de productos
- Débitos: producción terminada y despachada, productos devueltos por los clientes, productos sobrantes en los inventarios
- Inventarios en tránsito
- Débitos: valor de los bienes en tránsito, costo y gastos incurridos hasta la colocación del bien en condiciones de utilización.
- Créditos: valor de la legalización de los bienes recibidos
- Débitos: valor de los bienes en tránsito, costo y gastos incurridos hasta la colocación del bien en condiciones de utilización.
- Materias primas
- Comprende todos aquellos artículos, materiales, suministros, productos y recursos renovables y no renovables, para ser utilizados en procesos de transformación, consumo, alquiler o venta dentro de las actividades propias del giro ordinarios de los negocios del ente económico
- PROPIEDADES, PLANTA Y EQUIPO
- Registra los bienes de cualquier naturlaeza que posea el ente económico, con la intención de emplearlos en forma permanente para el desarrollo del giro normal de sus negocios
- Terrenos
- Débitos: costo histórico, mejoras y otros cargos capitalizables que representen un mayor valor del activo, valor determinado mediante avalúo técnico de los terrenos recibidos por cesión, donación o aporte
- Créditos: costo de los terrenos vendidos
- Débitos: costo histórico, mejoras y otros cargos capitalizables que representen un mayor valor del activo, valor determinado mediante avalúo técnico de los terrenos recibidos por cesión, donación o aporte
- Maquinaria y equipo
- Débitos: costo histórico, mejoras y otros cargos capitalizables que representen un mayor valor del activo, valor determinado mediante avalúo técnico
- Créditos: costo registrado en libros del bien vendido, valor en libors de la maquinaria y equipos retirados o dados de baja por pérdida, cesión, desmantelamiento, sustracción o destrucción.
- Débitos: costo histórico, mejoras y otros cargos capitalizables que representen un mayor valor del activo, valor determinado mediante avalúo técnico
- Equipo de oficina
- Débitos: costo histórico de los muebles, equipo electrónico y enseres, costo histórico de las máquinas y muebles de oficina, valor determinado mediante avalúo técnico del equipo de oficina recibido
- Créditos: costo en libros del equipo dado de baja por pérdida, robo, caso fortuito, fuerza mayor o por venta
- Débitos: costo histórico de los muebles, equipo electrónico y enseres, costo histórico de las máquinas y muebles de oficina, valor determinado mediante avalúo técnico del equipo de oficina recibido
- Equipo de Transporte
- Débitos: costo histórico, cargos capitalizables originados en obligaciones para la adquisición del equipo, mejoras o adiciones capitalizables, valor determinado mediante avalúo técnico del equipo de transporte
- Créditos: costo en libros del equipo vendido, costo en libros del equipo dado de baja por cesión, desmantelamiento, pérdida o destrucción.
- Débitos: costo histórico, cargos capitalizables originados en obligaciones para la adquisición del equipo, mejoras o adiciones capitalizables, valor determinado mediante avalúo técnico del equipo de transporte
- Depreciación acumulada
- Débitos: depreciación calculada mensualmente con cargo al estado de resultados
- Créditos: depreciación ajustada que tengan los bienes dados de baja por venta, cesión, destrucción, demolición, obsolescencia, daño irreparable
- Débitos: depreciación calculada mensualmente con cargo al estado de resultados
- Terrenos
- Registra los bienes de cualquier naturlaeza que posea el ente económico, con la intención de emplearlos en forma permanente para el desarrollo del giro normal de sus negocios
- INTANGIBLES
- Conjuento de bienes inmateriales, representados en derechos, privilegios o ventajas de competencia que son valiosos porque contribuyen a un aumento en ingresos o utilidades por medio de sus empleo en el ente económico
- Marcas
- Déitos: costos incurridos en la producción y registro de la marca, costo de adquisición de la marca
- Créditos: venta de los derechos de utilización de la marca, extinción legal de utilizar la marca
- Déitos: costos incurridos en la producción y registro de la marca, costo de adquisición de la marca
- Patentes
- Débitos: costos incurridos en la creación y obtención del registro de la patente, costo de adquisición de la patente
- Créditos: venta de los derechos de utilización de la patente, extinción legal de los derechos otorgados en la patente
- Débitos: costos incurridos en la creación y obtención del registro de la patente, costo de adquisición de la patente
- Concesiones y franquicias
- Débitos: costo de adquisición de la concesión o franquicia
- Créditos: venta o terminación de la concesión o franquicia según las disposiciones legales o contractuales
- Débitos: costo de adquisición de la concesión o franquicia
- Licencias
- Débitos: valor pagado por la licencia respectiva, reajustes del precio de las licencias según los respectivos contratos escritos
- Créditos: cancelación de la licencia, reajustes a favor del costo de las licencias
- Débitos: valor pagado por la licencia respectiva, reajustes del precio de las licencias según los respectivos contratos escritos
- Marcas
- Conjuento de bienes inmateriales, representados en derechos, privilegios o ventajas de competencia que son valiosos porque contribuyen a un aumento en ingresos o utilidades por medio de sus empleo en el ente económico
- DIFERIDOS
- Conjunto representadas en el valor de los gastos pagados por anticipado en que incurre el ente económico en el desarrollo de su actividad
- Gastos pagados por anticipado
- Débitos: valor pagado anticipadamente clasificado y cargado a la cuenta respectiva
- Créditos: valor amortizado durante el período de causación del gasto, recuperación total o parcial del pago realizado por la no prestación del servicio o no recibir la contraprestación respectiva
- Débitos: valor pagado anticipadamente clasificado y cargado a la cuenta respectiva
- Amortización acumulada
- Débitos: valor de la cuota de amortización periódica determinada técnicamente para cada diferido, de acuerdo con sus características y condiciones
- Créditos: valor de la amortización acumulada que tenga al momento de su venta
- Débitos: valor de la cuota de amortización periódica determinada técnicamente para cada diferido, de acuerdo con sus características y condiciones
- Gastos pagados por anticipado
- Conjunto representadas en el valor de los gastos pagados por anticipado en que incurre el ente económico en el desarrollo de su actividad
- DISPONIBLE
Información
- Descripción
- Mapa Mental sobre CUENTAS CONTABLES ACTIVOS, creado por SOFIA OSCULLO el 03/02/2021.
- Creado por
- SOFIA OSCULLO
- Visitas
- 0
- Valoración