
Mapa mental
VALORACIÓN EN ADUANA
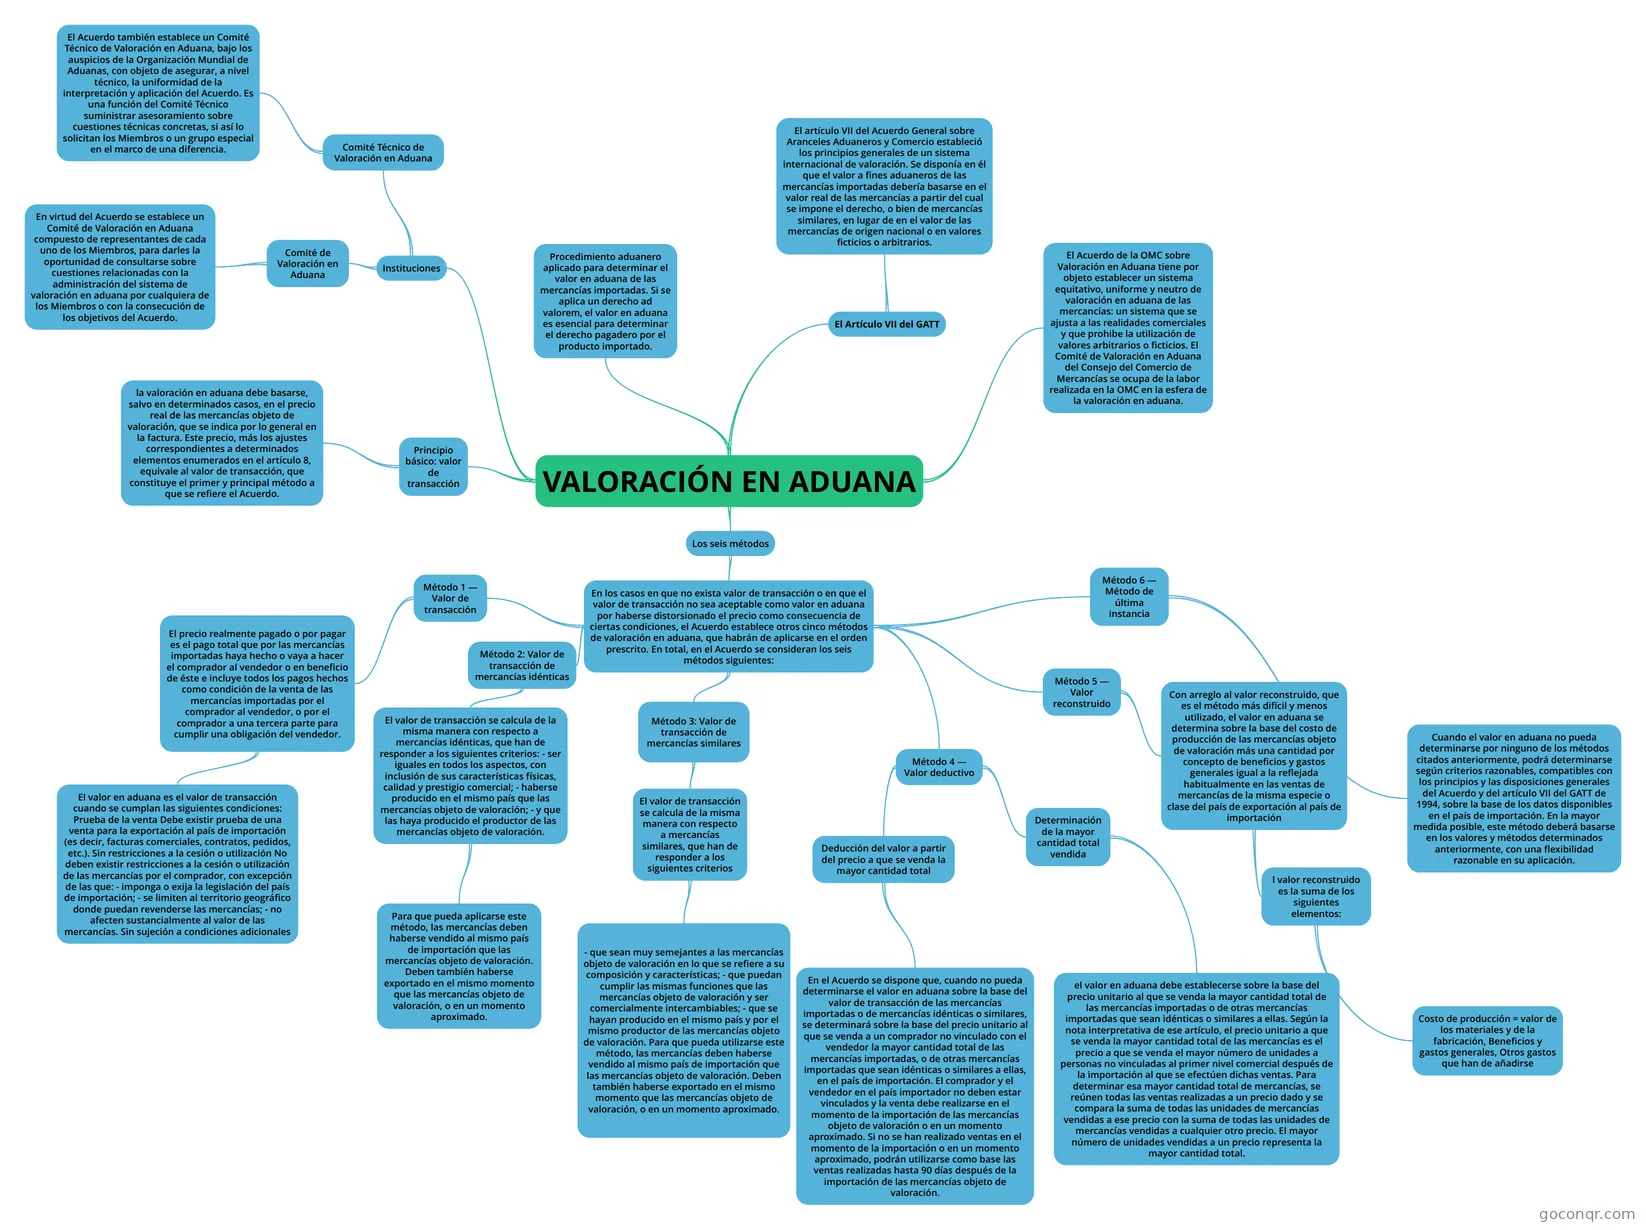
Mapa mental: Valoración en aduana
Contenido del mapa
VALORACIÓN EN ADUANA
Procedimiento aduanero aplicado para determinar el valor en aduana de las mercancías importadas. Si se aplica un derecho ad valorem, el valor en aduana es esencial para determinar el derecho pagadero por el producto importado.
El Artículo VII del GATT
- El artículo VII del Acuerdo General sobre Aranceles Aduaneros y Comercio estableció los principios generales de un sistema internacional de valoración. Se disponía en él que el valor a fines aduaneros de las mercancías importadas debería basarse en el valor real de las mercancías a partir del cual se impone el derecho, o bien de mercancías similares, en lugar de en el valor de las mercancías de origen nacional o en valores ficticios o arbitrarios.
Principio básico: valor de transacción
- la valoración en aduana debe basarse, salvo en determinados casos, en el precio real de las mercancías objeto de valoración, que se indica por lo general en la factura. Este precio, más los ajustes correspondientes a determinados elementos enumerados en el artículo 8, equivale al valor de transacción, que constituye el primer y principal método a que se refiere el Acuerdo.
Los seis métodos
- En los casos en que no exista valor de transacción o en que el valor de transacción no sea aceptable como valor en aduana por haberse distorsionado el precio como consecuencia de ciertas condiciones, el Acuerdo establece otros cinco métodos de valoración en aduana, que habrán de aplicarse en el orden prescrito. En total, en el Acuerdo se consideran los seis métodos siguientes:
- Método 1 — Valor de transacción
- El precio realmente pagado o por pagar es el pago total que por las mercancías importadas haya hecho o vaya a hacer el comprador al vendedor o en beneficio de éste e incluye todos los pagos hechos como condición de la venta de las mercancías importadas por el comprador al vendedor, o por el comprador a una tercera parte para cumplir una obligación del vendedor.
- El valor en aduana es el valor de transacción cuando se cumplan las siguientes condiciones: Prueba de la venta Debe existir prueba de una venta para la exportación al país de importación (es decir, facturas comerciales, contratos, pedidos, etc.). Sin restricciones a la cesión o utilización No deben existir restricciones a la cesión o utilización de las mercancías por el comprador, con excepción de las que: - imponga o exija la legislación del país de importación; - se limiten al territorio geográfico donde puedan revenderse las mercancías; - no afecten sustancialmente al valor de las mercancías. Sin sujeción a condiciones adicionales
- El precio realmente pagado o por pagar es el pago total que por las mercancías importadas haya hecho o vaya a hacer el comprador al vendedor o en beneficio de éste e incluye todos los pagos hechos como condición de la venta de las mercancías importadas por el comprador al vendedor, o por el comprador a una tercera parte para cumplir una obligación del vendedor.
- Método 2: Valor de transacción de mercancías idénticas
- El valor de transacción se calcula de la misma manera con respecto a mercancías idénticas, que han de responder a los siguientes criterios: - ser iguales en todos los aspectos, con inclusión de sus características físicas, calidad y prestigio comercial; - haberse producido en el mismo país que las mercancías objeto de valoración; - y que las haya producido el productor de las mercancías objeto de valoración.
- Para que pueda aplicarse este método, las mercancías deben haberse vendido al mismo país de importación que las mercancías objeto de valoración. Deben también haberse exportado en el mismo momento que las mercancías objeto de valoración, o en un momento aproximado.
- El valor de transacción se calcula de la misma manera con respecto a mercancías idénticas, que han de responder a los siguientes criterios: - ser iguales en todos los aspectos, con inclusión de sus características físicas, calidad y prestigio comercial; - haberse producido en el mismo país que las mercancías objeto de valoración; - y que las haya producido el productor de las mercancías objeto de valoración.
- Método 3: Valor de transacción de mercancías similares
- El valor de transacción se calcula de la misma manera con respecto a mercancías similares, que han de responder a los siguientes criterios
- - que sean muy semejantes a las mercancías objeto de valoración en lo que se refiere a su composición y características; - que puedan cumplir las mismas funciones que las mercancías objeto de valoración y ser comercialmente intercambiables; - que se hayan producido en el mismo país y por el mismo productor de las mercancías objeto de valoración. Para que pueda utilizarse este método, las mercancías deben haberse vendido al mismo país de importación que las mercancías objeto de valoración. Deben también haberse exportado en el mismo momento que las mercancías objeto de valoración, o en un momento aproximado.
- El valor de transacción se calcula de la misma manera con respecto a mercancías similares, que han de responder a los siguientes criterios
- Método 4 — Valor deductivo
- Deducción del valor a partir del precio a que se venda la mayor cantidad total
- En el Acuerdo se dispone que, cuando no pueda determinarse el valor en aduana sobre la base del valor de transacción de las mercancías importadas o de mercancías idénticas o similares, se determinará sobre la base del precio unitario al que se venda a un comprador no vinculado con el vendedor la mayor cantidad total de las mercancías importadas, o de otras mercancías importadas que sean idénticas o similares a ellas, en el país de importación. El comprador y el vendedor en el país importador no deben estar vinculados y la venta debe realizarse en el momento de la importación de las mercancías objeto de valoración o en un momento aproximado. Si no se han realizado ventas en el momento de la importación o en un momento aproximado, podrán utilizarse como base las ventas realizadas hasta 90 días después de la importación de las mercancías objeto de valoración.
- Determinación de la mayor cantidad total vendida
- el valor en aduana debe establecerse sobre la base del precio unitario al que se venda la mayor cantidad total de las mercancías importadas o de otras mercancías importadas que sean idénticas o similares a ellas. Según la nota interpretativa de ese artículo, el precio unitario a que se venda la mayor cantidad total de las mercancías es el precio a que se venda el mayor número de unidades a personas no vinculadas al primer nivel comercial después de la importación al que se efectúen dichas ventas. Para determinar esa mayor cantidad total de mercancías, se reúnen todas las ventas realizadas a un precio dado y se compara la suma de todas las unidades de mercancías vendidas a ese precio con la suma de todas las unidades de mercancías vendidas a cualquier otro precio. El mayor número de unidades vendidas a un precio representa la mayor cantidad total.
- Deducción del valor a partir del precio a que se venda la mayor cantidad total
- Método 5 — Valor reconstruido
- Con arreglo al valor reconstruido, que es el método más difícil y menos utilizado, el valor en aduana se determina sobre la base del costo de producción de las mercancías objeto de valoración más una cantidad por concepto de beneficios y gastos generales igual a la reflejada habitualmente en las ventas de mercancías de la misma especie o clase del país de exportación al país de importación
- l valor reconstruido es la suma de los siguientes elementos:
- Costo de producción = valor de los materiales y de la fabricación, Beneficios y gastos generales, Otros gastos que han de añadirse
- l valor reconstruido es la suma de los siguientes elementos:
- Con arreglo al valor reconstruido, que es el método más difícil y menos utilizado, el valor en aduana se determina sobre la base del costo de producción de las mercancías objeto de valoración más una cantidad por concepto de beneficios y gastos generales igual a la reflejada habitualmente en las ventas de mercancías de la misma especie o clase del país de exportación al país de importación
- Método 6 — Método de última instancia
- Cuando el valor en aduana no pueda determinarse por ninguno de los métodos citados anteriormente, podrá determinarse según criterios razonables, compatibles con los principios y las disposiciones generales del Acuerdo y del artículo VII del GATT de 1994, sobre la base de los datos disponibles en el país de importación. En la mayor medida posible, este método deberá basarse en los valores y métodos determinados anteriormente, con una flexibilidad razonable en su aplicación.
- Método 1 — Valor de transacción
- En los casos en que no exista valor de transacción o en que el valor de transacción no sea aceptable como valor en aduana por haberse distorsionado el precio como consecuencia de ciertas condiciones, el Acuerdo establece otros cinco métodos de valoración en aduana, que habrán de aplicarse en el orden prescrito. En total, en el Acuerdo se consideran los seis métodos siguientes:
El Acuerdo de la OMC sobre Valoración en Aduana tiene por objeto establecer un sistema equitativo, uniforme y neutro de valoración en aduana de las mercancías: un sistema que se ajusta a las realidades comerciales y que prohibe la utilización de valores arbitrarios o ficticios. El Comité de Valoración en Aduana del Consejo del Comercio de Mercancías se ocupa de la labor realizada en la OMC en la esfera de la valoración en aduana.
Instituciones
- Comité de Valoración en Aduana
- En virtud del Acuerdo se establece un Comité de Valoración en Aduana compuesto de representantes de cada uno de los Miembros, para darles la oportunidad de consultarse sobre cuestiones relacionadas con la administración del sistema de valoración en aduana por cualquiera de los Miembros o con la consecución de los objetivos del Acuerdo.
- Comité Técnico de Valoración en Aduana
- El Acuerdo también establece un Comité Técnico de Valoración en Aduana, bajo los auspicios de la Organización Mundial de Aduanas, con objeto de asegurar, a nivel técnico, la uniformidad de la interpretación y aplicación del Acuerdo. Es una función del Comité Técnico suministrar asesoramiento sobre cuestiones técnicas concretas, si así lo solicitan los Miembros o un grupo especial en el marco de una diferencia.
- Comité de Valoración en Aduana
Información
- Descripción
- Mapa Mental sobre VALORACIÓN EN ADUANA, creado por Diana Karen Santos López el 12/10/2021.
- Creado por
- Diana Karen Santos López
- Visitas
- 1
- Valoración