
Mapa mental
AUDITORÍA DE GESTIÓN
Contenido del mapa
AUDITORÍA DE GESTIÓN
DEFINCIÓN
- Es el examen que se realiza a una organización con el propósito de evaluar el grado de eficiencia y eficacia
CARACTERISTICAS
- Permanente
- Estratégicas
- Objetivas
- Confiables
- Efectivas
- Dilgentes
COMPONENTES
- Eficacia
- Grado de cumplimiento de los objetivos previstos en el mediano y largo plazo.
- Eficiencia
- Relación entre los bienes adquiridos o producidos por servicios prestados y los recursos utilizados.
- Eficacia
¿QUE PRETENDE?
- Que la organización adapte sus recursos humanos principales a las condiciones ambientales del entorno de los negocios.
INFORME DE GESTIÓN
- Documento objetivo y claro que describe los hechos más relevantes ocurridos en un periodo de tiempo para así, definir acciones futuras.
- ¿QUIÉN LO REALIZA ?
- Aquella persona que dirige o administra aquello sobre lo cual se hace el informe.
- Debe tener las destrezas cognitivas de:
- Describir
- Comparar
- Explicar
- Evaluar
- Debe tener las destrezas cognitivas de:
- Aquella persona que dirige o administra aquello sobre lo cual se hace el informe.
- ESTRUCTURA
- Debe tener la estructura ordenada con claridad expositiva, redacción eficaz, precisión en los datos y la mayor brevedad.
- El rango de importancia de la información es de menor a mayor, siempre se empieza por un orden cronológico y secuencial hasta finalizar con los resultados y las proyecciones futuras.
- Tiene 4 elementos
- Encabezado
- Tipo de informe, quien lo presenta y a qué periodo corresponde.
- Introduccón
- Objetivo del informe, los aspectos que se abordan y las herramientas que se tuvieron en cuenta.
- Desarrolllo
- Aspectos mencionados en la introducción.
- Conclusiones
- A las que se ha llegado de acuerdo con el objeto de análisis.
- Encabezado
- Tiene 4 elementos
- El rango de importancia de la información es de menor a mayor, siempre se empieza por un orden cronológico y secuencial hasta finalizar con los resultados y las proyecciones futuras.
- Debe tener la estructura ordenada con claridad expositiva, redacción eficaz, precisión en los datos y la mayor brevedad.
- ¿QUIÉN LO REALIZA ?
- Documento objetivo y claro que describe los hechos más relevantes ocurridos en un periodo de tiempo para así, definir acciones futuras.
INDICADOR DE GESTIÓN
- Es la relación entre variables que permiten observar aspectos de una situación y sus proyecciones.
- Tiene como finalidad identificar el nivel en el que se logra un objetivo y monitorear el desarrollo de los procesos. Los indicadores pueden tener variables cualitativas o cuantitativas.
- Se categorizan en 3 niveles
- Estratégicos
- Tácticos
- Operativos
- Se clasifican según la iinterrelación de las actividades
- Costo
- Recursos
- Producto
- Resultados
- De acuerdo con su tipología y tiempo de medición pueden ser de
- Economía
- Eficacia
- Eficiencia
- Efectividad
- Según la perspectiva los indicadores
- Financiera
- Clientes y mercado
- Procesos Internos
- Aorendizaje y crecimieno
- Se categorizan en 3 niveles
- Tiene como finalidad identificar el nivel en el que se logra un objetivo y monitorear el desarrollo de los procesos. Los indicadores pueden tener variables cualitativas o cuantitativas.
- Un indicador de gestión se mueve dentro de un rango y tiene una proyección hacia una meta designada llamada umbral. Para su implementación se necesita
- Tener un objetivo.
- Identificar factores claves de éxito.
- Definir los indicadores para los factores claves de éxito.
- Determinar el rango de gestión.
- Planificar cómo se va a medir.
- Asignar los recursos necesarios
- Validar el indicador
- Mantener en uso el indicador
- Tomar los primeros datos
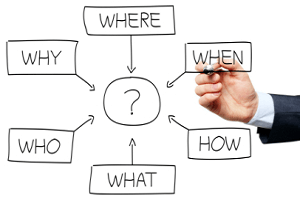
- El análisis e interpretación de los datos es esencial en la formulación de los indicadores de gestión,, Por esto se suele utilizar la técnica WWWWWH es decir
- Es la relación entre variables que permiten observar aspectos de una situación y sus proyecciones.
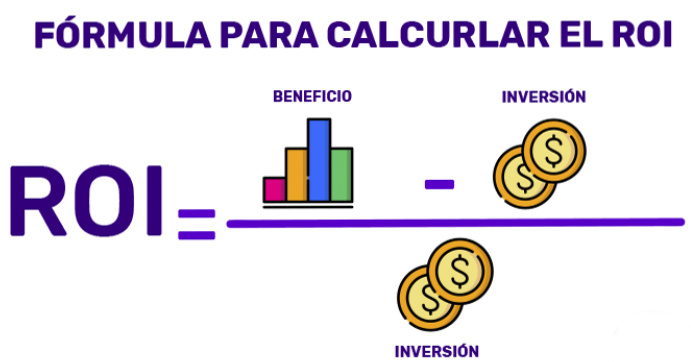
ROI
- Indicador que permite saber cuánto dinero la empresa perdió o ganó con las inversiones hechas.
- Con base en el ROI, es posible planificar metas basadas en resultados tangibles y entender si está valiendo la pena o no invertir en determinados canales.
- Permite que la empresa planee sus metas con base en resultados posibles de alcanzar, observando los rendimientos anteriores.
- Puede identificar, también, el tiempo que las inversiones demoran para traer retorno.
EVA
- indicador que muestra la capacidad de una empresa para generar riqueza. Es la diferencia entre la utilidad operativa obtenida y la mínima que debería obtener.
- Utilidad económica que tiene en cuenta el costo de los recursos para producir utilidades.
- Existe eva cuando la rentabilidad es superior al costo de los recursos necesarios para producirla.
- CÁLCULO
- EVA=UODI – (ANOP – CK)
- EVA= ANOP x (RAN – CK)
RAZONES FINANCIERAS
- Herramienta para analizar la situación financiera actual o pasada de una empresa.
- Razones de liquidez
- Capacidad de la empresa para cumplir con sus obligaciones a corto plazo.
- Liquidez corriente
- Prueba Ácida
- Capacidad de la empresa para cumplir con sus obligaciones a corto plazo.
- Índices de la actividad
- Mide la rapidez con la que las cuentas se convierten en efectivo.
- Rotación de inventarios
- Periodo de cobro
- Periodo promedio de pago
- Rotación de activos totales
- Mide la rapidez con la que las cuentas se convierten en efectivo.
- Razones de Endeudamiento
- Mide la proporción de los activos totales que financian los acreedores de la empresa.
- índice de endeudamiento
- Mide la proporción de los activos totales que financian los acreedores de la empresa.
- Rentabilidad
- Permiten a los analistas evaluar las utilidades de la empresa respecto a un nivel determinado de ventas.
- Margen de Utilidad Bruta
- Mide el porcentaje que queda de cada peso de ventas después de que la empresa pagó sus bienes.
- Margen de utilidad operativa
- Las utilidades “puras” ganadas por cada peso de ventas.
- Margen de utilidad neta
- Mide el porcentaje que queda de las ventas después de que se dedujeron todos los costos y gastos, incluyendo los intereses, impuestos y dividendos de acciones preferentes.
BALANCED SCORE CARD
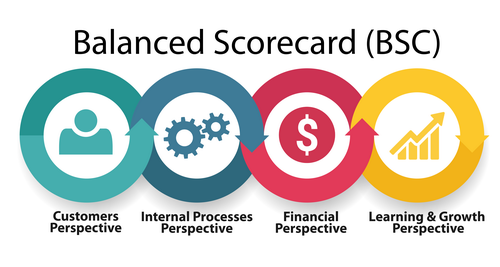
- Robert Norton y David Kaplan formalizaron esta estructura basado en estas 4 perspectivas claves que proporcionan un balance entre indicadores de resultados financieros y no financieros.
- Resultados
- Muestra el nivel mas alto.
- ¿Qué esperan de nosotros los accionistas?
- Muestra el nivel mas alto.
- Cliente
- Se enfoca en la satisfacción
- ¿Qué les ofrecemos a los usuarios?
- Se enfoca en la satisfacción
- Procesos internos
- En lo que deberíamos ser excelentes.
- Aprendizaje y Crecimiento
- Capital humano, capacitación, cultura, liderazgo, conocimientos y tecnología
- ¿Qué necesitamos para progresar y crear valor?
- Capital humano, capacitación, cultura, liderazgo, conocimientos y tecnología
- Resultados
- Herramienta para asegurar la alineación mediante los mapas estratégicos, mejorar la comunicación mediante un lenguaje común, y finalmente conducir a organizaciones que tienen un mejor desempeño en sintonía con su estrategia..
- Robert Norton y David Kaplan formalizaron esta estructura basado en estas 4 perspectivas claves que proporcionan un balance entre indicadores de resultados financieros y no financieros.
BENEFICIOS
- Identifica puntos débiles y fuertes de cada ejecutivo.
- Identifica factores claves estratégicos, organizativos y de política reconociendo los defectos de la dirección.
- Elemento esencial para analizar las fuerzas actuales en la estructura de una compañía y sus directivas.
ENFOQUE
- Componentes básicos:
- Evaluación de los riesgos que enfrenta el cliente.
- Evaluación de los controles internos del cliente para manejar riesgos.
- Ejecución de pruebas de auditoría.
- Comunicación de los resultados de la auditoría a los clientes.
- Componentes básicos:
OBJETIVOS
- Verificar la existencia de objetivos y planes.
- Verificar la asignación de recursos.
- Identificar y valorar los riesgos.
- Recomendar medidas correctivas, preventivas o de mejora.
Imágenes y archivos del mapa
Información
- Descripción
- Mapa Mental sobre AUDITORÍA DE GESTIÓN, creado por Lina Dhamary Parra Carrillo el 16/10/2021.
- Creado por
- Lina Dhamary Parra Carrillo
- Visitas
- 30
- Valoración