
Mapa mental
Mercado de Capitais
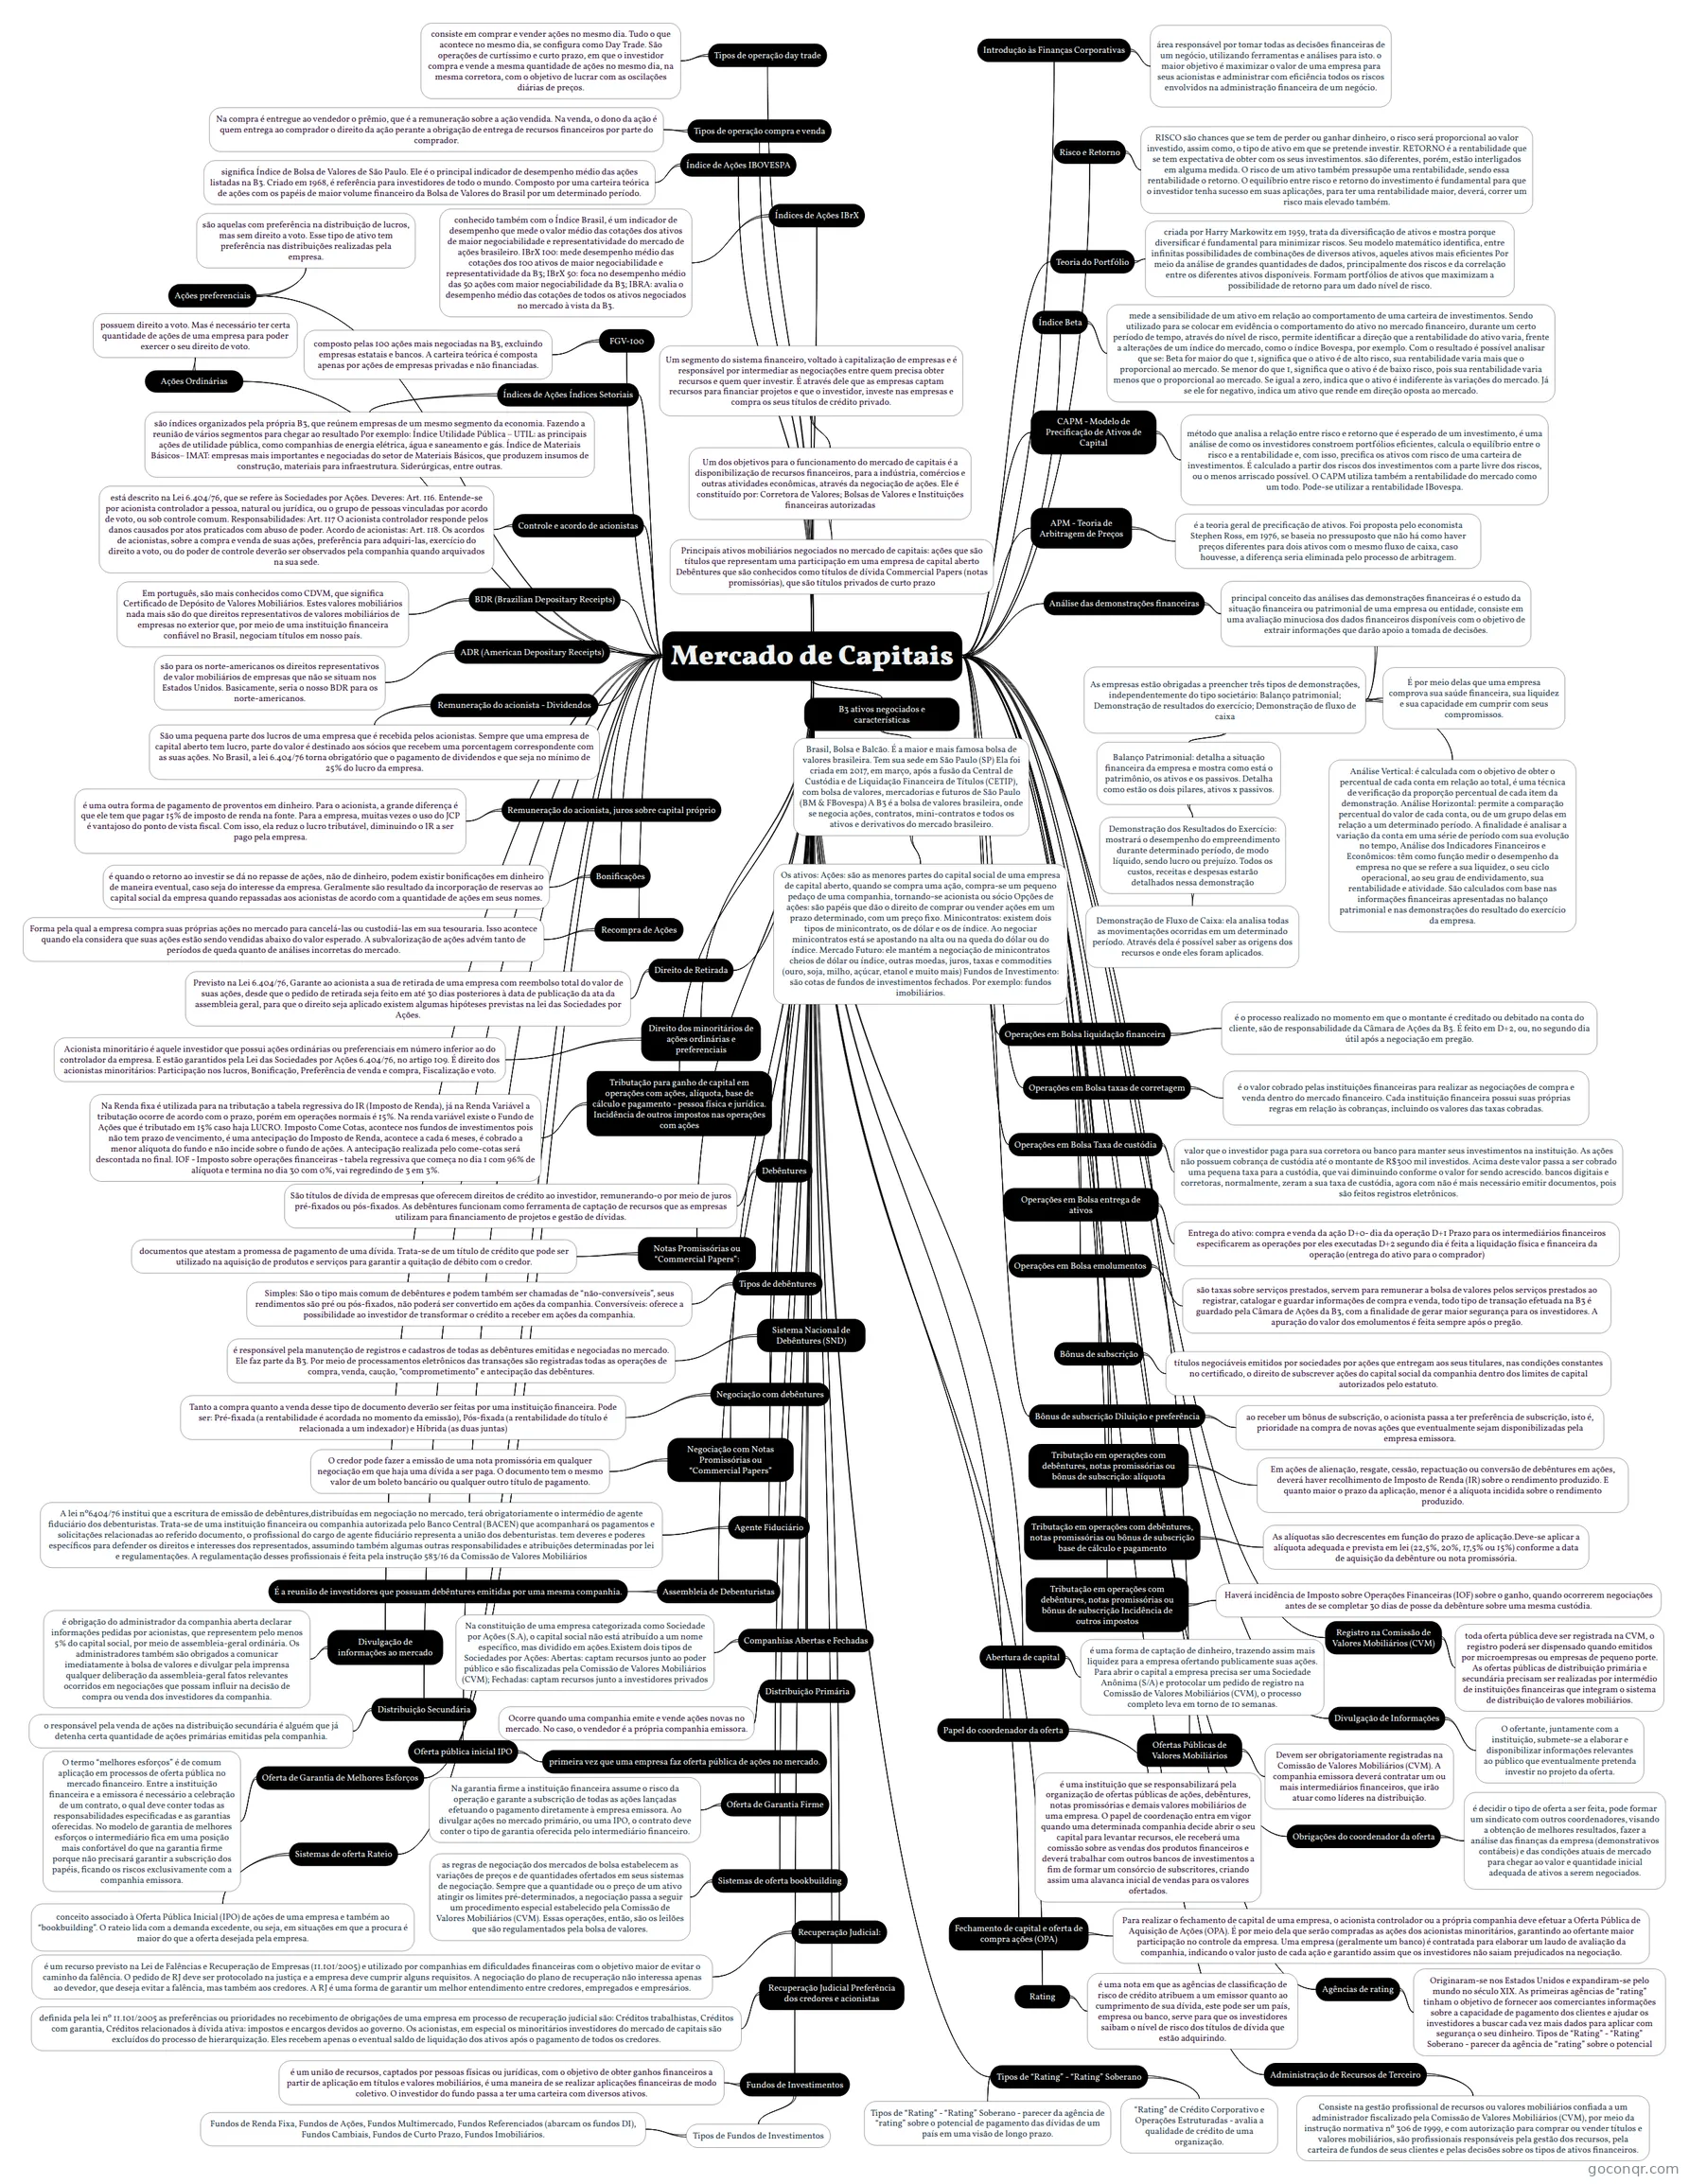
Mapa mental: Mercado de capitais
Contenido del mapa
Mercado de Capitais
Um segmento do sistema financeiro, voltado à capitalização de empresas e é responsável por intermediar as negociações entre quem precisa obter recursos e quem quer investir. É através dele que as empresas captam recursos para financiar projetos e que o investidor, investe nas empresas e compra os seus títulos de crédito privado.
- Um dos objetivos para o funcionamento do mercado de capitais é a disponibilização de recursos financeiros, para a indústria, comércios e outras atividades econômicas, através da negociação de ações. Ele é constituído por: Corretora de Valores; Bolsas de Valores e Instituições financeiras autorizadas
- Principais ativos mobiliários negociados no mercado de capitais: ações que são títulos que representam uma participação em uma empresa de capital aberto Debêntures que são conhecidos como títulos de dívida Commercial Papers (notas promissórias), que são títulos privados de curto prazo
- Um dos objetivos para o funcionamento do mercado de capitais é a disponibilização de recursos financeiros, para a indústria, comércios e outras atividades econômicas, através da negociação de ações. Ele é constituído por: Corretora de Valores; Bolsas de Valores e Instituições financeiras autorizadas
Introdução às Finanças Corporativas
- área responsável por tomar todas as decisões financeiras de um negócio, utilizando ferramentas e análises para isto. o maior objetivo é maximizar o valor de uma empresa para seus acionistas e administrar com eficiência todos os riscos envolvidos na administração financeira de um negócio.
Risco e Retorno
- RISCO são chances que se tem de perder ou ganhar dinheiro, o risco será proporcional ao valor investido, assim como, o tipo de ativo em que se pretende investir. RETORNO é a rentabilidade que se tem expectativa de obter com os seus investimentos. são diferentes, porém, estão interligados em alguma medida. O risco de um ativo também pressupõe uma rentabilidade, sendo essa rentabilidade o retorno. O equilíbrio entre risco e retorno do investimento é fundamental para que o investidor tenha sucesso em suas aplicações, para ter uma rentabilidade maior, deverá, correr um risco mais elevado também.
Teoria do Portfólio
- criada por Harry Markowitz em 1959, trata da diversificação de ativos e mostra porque diversificar é fundamental para minimizar riscos. Seu modelo matemático identifica, entre infinitas possibilidades de combinações de diversos ativos, aqueles ativos mais eficientes Por meio da análise de grandes quantidades de dados, principalmente dos riscos e da correlação entre os diferentes ativos disponíveis. Formam portfólios de ativos que maximizam a possibilidade de retorno para um dado nível de risco.
Índice Beta
- mede a sensibilidade de um ativo em relação ao comportamento de uma carteira de investimentos. Sendo utilizado para se colocar em evidência o comportamento do ativo no mercado financeiro, durante um certo período de tempo, através do nível de risco, permite identificar a direção que a rentabilidade do ativo varia, frente a alterações de um índice do mercado, como o índice Bovespa, por exemplo. Com o resultado é possível analisar que se: Beta for maior do que 1, significa que o ativo é de alto risco, sua rentabilidade varia mais que o proporcional ao mercado. Se menor do que 1, significa que o ativo é de baixo risco, pois sua rentabilidade varia menos que o proporcional ao mercado. Se igual a zero, indica que o ativo é indiferente às variações do mercado. Já se ele for negativo, indica um ativo que rende em direção oposta ao mercado.
CAPM - Modelo de Precificação de Ativos de Capital
- método que analisa a relação entre risco e retorno que é esperado de um investimento, é uma análise de como os investidores constroem portfólios eficientes, calcula o equilíbrio entre o risco e a rentabilidade e, com isso, precifica os ativos com risco de uma carteira de investimentos. É calculado a partir dos riscos dos investimentos com a parte livre dos riscos, ou o menos arriscado possível. O CAPM utiliza também a rentabilidade do mercado como um todo. Pode-se utilizar a rentabilidade IBovespa.
APM - Teoria de Arbitragem de Preços
- é a teoria geral de precificação de ativos. Foi proposta pelo economista Stephen Ross, em 1976, se baseia no pressuposto que não há como haver preços diferentes para dois ativos com o mesmo fluxo de caixa, caso houvesse, a diferença seria eliminada pelo processo de arbitragem.
Análise das demonstrações financeiras
- principal conceito das análises das demonstrações financeiras é o estudo da situação financeira ou patrimonial de uma empresa ou entidade, consiste em uma avaliação minuciosa dos dados financeiros disponíveis com o objetivo de extrair informações que darão apoio a tomada de decisões.
- As empresas estão obrigadas a preencher três tipos de demonstrações, independentemente do tipo societário: Balanço patrimonial; Demonstração de resultados do exercício; Demonstração de fluxo de caixa
- É por meio delas que uma empresa comprova sua saúde financeira, sua liquidez e sua capacidade em cumprir com seus compromissos.
- Balanço Patrimonial: detalha a situação financeira da empresa e mostra como está o patrimônio, os ativos e os passivos. Detalha como estão os dois pilares, ativos x passivos.
- Demonstração dos Resultados do Exercício: mostrará o desempenho do empreendimento durante determinado período, de modo líquido, sendo lucro ou prejuízo. Todos os custos, receitas e despesas estarão detalhados nessa demonstração
- Demonstração de Fluxo de Caixa: ela analisa todas as movimentações ocorridas em um determinado período. Através dela é possível saber as origens dos recursos e onde eles foram aplicados.
- Demonstração dos Resultados do Exercício: mostrará o desempenho do empreendimento durante determinado período, de modo líquido, sendo lucro ou prejuízo. Todos os custos, receitas e despesas estarão detalhados nessa demonstração
- Análise Vertical: é calculada com o objetivo de obter o percentual de cada conta em relação ao total, é uma técnica de verificação da proporção percentual de cada item da demonstração. Análise Horizontal: permite a comparação percentual do valor de cada conta, ou de um grupo delas em relação a um determinado período. A finalidade é analisar a variação da conta em uma série de período com sua evolução no tempo, Análise dos Indicadores Financeiros e Econômicos: têm como função medir o desempenho da empresa no que se refere a sua liquidez, o seu ciclo operacional, ao seu grau de endividamento, sua rentabilidade e atividade. São calculados com base nas informações financeiras apresentadas no balanço patrimonial e nas demonstrações do resultado do exercício da empresa.
- As empresas estão obrigadas a preencher três tipos de demonstrações, independentemente do tipo societário: Balanço patrimonial; Demonstração de resultados do exercício; Demonstração de fluxo de caixa
- principal conceito das análises das demonstrações financeiras é o estudo da situação financeira ou patrimonial de uma empresa ou entidade, consiste em uma avaliação minuciosa dos dados financeiros disponíveis com o objetivo de extrair informações que darão apoio a tomada de decisões.
B3 ativos negociados e características
- Brasil, Bolsa e Balcão. É a maior e mais famosa bolsa de valores brasileira. Tem sua sede em São Paulo (SP) Ela foi criada em 2017, em março, após a fusão da Central de Custódia e de Liquidação Financeira de Títulos (CETIP), com bolsa de valores, mercadorias e futuros de São Paulo (BM & FBovespa) A B3 é a bolsa de valores brasileira, onde se negocia ações, contratos, mini-contratos e todos os ativos e derivativos do mercado brasileiro.
- Os ativos: Ações: são as menores partes do capital social de uma empresa de capital aberto, quando se compra uma ação, compra-se um pequeno pedaço de uma companhia, tornando-se acionista ou sócio Opções de ações: são papéis que dão o direito de comprar ou vender ações em um prazo determinado, com um preço fixo. Minicontratos: existem dois tipos de minicontrato, os de dólar e os de índice. Ao negociar minicontratos está se apostando na alta ou na queda do dólar ou do índice. Mercado Futuro: ele mantém a negociação de minicontratos cheios de dólar ou índice, outras moedas, juros, taxas e commodities (ouro, soja, milho, açúcar, etanol e muito mais) Fundos de Investimento: são cotas de fundos de investimentos fechados. Por exemplo: fundos imobiliários.
- Brasil, Bolsa e Balcão. É a maior e mais famosa bolsa de valores brasileira. Tem sua sede em São Paulo (SP) Ela foi criada em 2017, em março, após a fusão da Central de Custódia e de Liquidação Financeira de Títulos (CETIP), com bolsa de valores, mercadorias e futuros de São Paulo (BM & FBovespa) A B3 é a bolsa de valores brasileira, onde se negocia ações, contratos, mini-contratos e todos os ativos e derivativos do mercado brasileiro.
Operações em Bolsa liquidação financeira
- é o processo realizado no momento em que o montante é creditado ou debitado na conta do cliente, são de responsabilidade da Câmara de Ações da B3. É feito em D+2, ou, no segundo dia útil após a negociação em pregão.
Operações em Bolsa taxas de corretagem
- é o valor cobrado pelas instituições financeiras para realizar as negociações de compra e venda dentro do mercado financeiro. Cada instituição financeira possui suas próprias regras em relação às cobranças, incluindo os valores das taxas cobradas.
Operações em Bolsa Taxa de custódia
- valor que o investidor paga para sua corretora ou banco para manter seus investimentos na instituição. As ações não possuem cobrança de custódia até o montante de R$300 mil investidos. Acima deste valor passa a ser cobrado uma pequena taxa para a custódia, que vai diminuindo conforme o valor for sendo acrescido. bancos digitais e corretoras, normalmente, zeram a sua taxa de custódia, agora com não é mais necessário emitir documentos, pois são feitos registros eletrônicos.
Operações em Bolsa entrega de ativos
- Entrega do ativo: compra e venda da ação D+0- dia da operação D+1 Prazo para os intermediários financeiros especificarem as operações por eles executadas D+2 segundo dia é feita a liquidação física e financeira da operação (entrega do ativo para o comprador)
Operações em Bolsa emolumentos
- são taxas sobre serviços prestados, servem para remunerar a bolsa de valores pelos serviços prestados ao registrar, catalogar e guardar informações de compra e venda, todo tipo de transação efetuada na B3 é guardado pela Câmara de Ações da B3, com a finalidade de gerar maior segurança para os investidores. A apuração do valor dos emolumentos é feita sempre após o pregão.
Tipos de operação day trade
- consiste em comprar e vender ações no mesmo dia. Tudo o que acontece no mesmo dia, se configura como Day Trade. São operações de curtíssimo e curto prazo, em que o investidor compra e vende a mesma quantidade de ações no mesmo dia, na mesma corretora, com o objetivo de lucrar com as oscilações diárias de preços.
Tipos de operação compra e venda
- Na compra é entregue ao vendedor o prêmio, que é a remuneração sobre a ação vendida. Na venda, o dono da ação é quem entrega ao comprador o direito da ação perante a obrigação de entrega de recursos financeiros por parte do comprador.
Índice de Ações IBOVESPA
- significa Índice de Bolsa de Valores de São Paulo. Ele é o principal indicador de desempenho médio das ações listadas na B3. Criado em 1968, é referência para investidores de todo o mundo. Composto por uma carteira teórica de ações com os papéis de maior volume financeiro da Bolsa de Valores do Brasil por um determinado período.
Índices de Ações IBrX
- conhecido também com o Índice Brasil, é um indicador de desempenho que mede o valor médio das cotações dos ativos de maior negociabilidade e representatividade do mercado de ações brasileiro. IBrX 100: mede desempenho médio das cotações dos 100 ativos de maior negociabilidade e representatividade da B3; IBrX 50: foca no desempenho médio das 50 ações com maior negociabilidade da B3; IBRA: avalia o desempenho médio das cotações de todos os ativos negociados no mercado à vista da B3.
FGV-100
- composto pelas 100 ações mais negociadas na B3, excluindo empresas estatais e bancos. A carteira teórica é composta apenas por ações de empresas privadas e não financiadas.
Índices de Ações Índices Setoriais
- são índices organizados pela própria B3, que reúnem empresas de um mesmo segmento da economia. Fazendo a reunião de vários segmentos para chegar ao resultado Por exemplo: Índice Utilidade Pública – UTIL: as principais ações de utilidade pública, como companhias de energia elétrica, água e saneamento e gás. Índice de Materiais Básicos– IMAT: empresas mais importantes e negociadas do setor de Materiais Básicos, que produzem insumos de construção, materiais para infraestrutura. Siderúrgicas, entre outras.
Ações preferenciais
- são aquelas com preferência na distribuição de lucros, mas sem direito a voto. Esse tipo de ativo tem preferência nas distribuições realizadas pela empresa.
Ações Ordinárias
- possuem direito a voto. Mas é necessário ter certa quantidade de ações de uma empresa para poder exercer o seu direito de voto.
Controle e acordo de acionistas
- está descrito na Lei 6.404/76, que se refere às Sociedades por Ações. Deveres: Art. 116. Entende-se por acionista controlador a pessoa, natural ou jurídica, ou o grupo de pessoas vinculadas por acordo de voto, ou sob controle comum. Responsabilidades: Art. 117 O acionista controlador responde pelos danos causados por atos praticados com abuso de poder. Acordo de acionistas: Art. 118. Os acordos de acionistas, sobre a compra e venda de suas ações, preferência para adquiri-las, exercício do direito a voto, ou do poder de controle deverão ser observados pela companhia quando arquivados na sua sede.
BDR (Brazilian Depositary Receipts)
- Em português, são mais conhecidos como CDVM, que significa Certificado de Depósito de Valores Mobiliários. Estes valores mobiliários nada mais são do que direitos representativos de valores mobiliários de empresas no exterior que, por meio de uma instituição financeira confiável no Brasil, negociam títulos em nosso país.
ADR (American Depositary Receipts)
- são para os norte-americanos os direitos representativos de valor mobiliários de empresas que não se situam nos Estados Unidos. Basicamente, seria o nosso BDR para os norte-americanos.
Remuneração do acionista - Dividendos
- São uma pequena parte dos lucros de uma empresa que é recebida pelos acionistas. Sempre que uma empresa de capital aberto tem lucro, parte do valor é destinado aos sócios que recebem uma porcentagem correspondente com as suas ações. No Brasil, a lei 6.404/76 torna obrigatório que o pagamento de dividendos e que seja no mínimo de 25% do lucro da empresa.
Remuneração do acionista, juros sobre capital próprio
- é uma outra forma de pagamento de proventos em dinheiro. Para o acionista, a grande diferença é que ele tem que pagar 15% de imposto de renda na fonte. Para a empresa, muitas vezes o uso do JCP é vantajoso do ponto de vista fiscal. Com isso, ela reduz o lucro tributável, diminuindo o IR a ser pago pela empresa.
Bonificações
- é quando o retorno ao investir se dá no repasse de ações, não de dinheiro, podem existir bonificações em dinheiro de maneira eventual, caso seja do interesse da empresa. Geralmente são resultado da incorporação de reservas ao capital social da empresa quando repassadas aos acionistas de acordo com a quantidade de ações em seus nomes.
Recompra de Ações
- Forma pela qual a empresa compra suas próprias ações no mercado para cancelá-las ou custodiá-las em sua tesouraria. Isso acontece quando ela considera que suas ações estão sendo vendidas abaixo do valor esperado. A subvalorização de ações advém tanto de períodos de queda quanto de análises incorretas do mercado.
Direito de Retirada
- Previsto na Lei 6.404/76, Garante ao acionista a sua de retirada de uma empresa com reembolso total do valor de suas ações, desde que o pedido de retirada seja feito em até 30 dias posteriores à data de publicação da ata da assembleia geral, para que o direito seja aplicado existem algumas hipóteses previstas na lei das Sociedades por Ações.
Direito dos minoritários de ações ordinárias e preferenciais
- Acionista minoritário é aquele investidor que possui ações ordinárias ou preferenciais em número inferior ao do controlador da empresa. E estão garantidos pela Lei das Sociedades por Ações 6.404/76, no artigo 109. É direito dos acionistas minoritários: Participação nos lucros, Bonificação, Preferência de venda e compra, Fiscalização e voto.
Tributação para ganho de capital em operações com ações, alíquota, base de cálculo e pagamento - pessoa física e jurídica. Incidência de outros impostos nas operações com ações
- Na Renda fixa é utilizada para na tributação a tabela regressiva do IR (Imposto de Renda), já na Renda Variável a tributação ocorre de acordo com o prazo, porém em operações normais é 15%. Na renda variável existe o Fundo de Ações que é tributado em 15% caso haja LUCRO. Imposto Come Cotas, acontece nos fundos de investimentos pois não tem prazo de vencimento, é uma antecipação do Imposto de Renda, acontece a cada 6 meses, é cobrado a menor alíquota do fundo e não incide sobre o fundo de ações. A antecipação realizada pelo come-cotas será descontada no final. IOF - Imposto sobre operações financeiras - tabela regressiva que começa no dia 1 com 96% de alíquota e termina no dia 30 com 0%, vai regredindo de 3 em 3%.
Debêntures
- São títulos de dívida de empresas que oferecem direitos de crédito ao investidor, remunerando-o por meio de juros pré-fixados ou pós-fixados. As debêntures funcionam como ferramenta de captação de recursos que as empresas utilizam para financiamento de projetos e gestão de dívidas.
Notas Promissórias ou “Commercial Papers”:
- documentos que atestam a promessa de pagamento de uma dívida. Trata-se de um título de crédito que pode ser utilizado na aquisição de produtos e serviços para garantir a quitação de débito com o credor.
Tipos de debêntures
- Simples: São o tipo mais comum de debêntures e podem também ser chamadas de “não-conversíveis”, seus rendimentos são pré ou pós-fixados, não poderá ser convertido em ações da companhia. Conversíveis: oferece a possibilidade ao investidor de transformar o crédito a receber em ações da companhia.
Sistema Nacional de Debêntures (SND)
- é responsável pela manutenção de registros e cadastros de todas as debêntures emitidas e negociadas no mercado. Ele faz parte da B3. Por meio de processamentos eletrônicos das transações são registradas todas as operações de compra, venda, caução, “comprometimento” e antecipação das debêntures.
Negociação com debêntures
- Tanto a compra quanto a venda desse tipo de documento deverão ser feitas por uma instituição financeira. Pode ser: Pré-fixada (a rentabilidade é acordada no momento da emissão), Pós-fixada (a rentabilidade do título é relacionada a um indexador) e Híbrida (as duas juntas)
Negociação com Notas Promissórias ou “Commercial Papers”
- O credor pode fazer a emissão de uma nota promissória em qualquer negociação em que haja uma dívida a ser paga. O documento tem o mesmo valor de um boleto bancário ou qualquer outro título de pagamento.
Agente Fiduciário
- A lei nº6404/76 institui que a escritura de emissão de debêntures,distribuídas em negociação no mercado, terá obrigatoriamente o intermédio de agente fiduciário dos debenturistas. Trata-se de uma instituição financeira ou companhia autorizada pelo Banco Central (BACEN) que acompanhará os pagamentos e solicitações relacionadas ao referido documento, o profissional do cargo de agente fiduciário representa a união dos debenturistas. tem deveres e poderes específicos para defender os direitos e interesses dos representados, assumindo também algumas outras responsabilidades e atribuições determinadas por lei e regulamentações. A regulamentação desses profissionais é feita pela instrução 583/16 da Comissão de Valores Mobiliários
Assembleia de Debenturistas
- É a reunião de investidores que possuam debêntures emitidas por uma mesma companhia.
Bônus de subscrição
- títulos negociáveis emitidos por sociedades por ações que entregam aos seus titulares, nas condições constantes no certificado, o direito de subscrever ações do capital social da companhia dentro dos limites de capital autorizados pelo estatuto.
Bônus de subscrição Diluição e preferência
- ao receber um bônus de subscrição, o acionista passa a ter preferência de subscrição, isto é, prioridade na compra de novas ações que eventualmente sejam disponibilizadas pela empresa emissora.
Tributação em operações com debêntures, notas promissórias ou bônus de subscrição: alíquota
- Em ações de alienação, resgate, cessão, repactuação ou conversão de debêntures em ações, deverá haver recolhimento de Imposto de Renda (IR) sobre o rendimento produzido. E quanto maior o prazo da aplicação, menor é a alíquota incidida sobre o rendimento produzido.
Tributação em operações com debêntures, notas promissórias ou bônus de subscrição base de cálculo e pagamento
- As alíquotas são decrescentes em função do prazo de aplicação.Deve-se aplicar a alíquota adequada e prevista em lei (22,5%, 20%, 17,5% ou 15%) conforme a data de aquisição da debênture ou nota promissória.
Tributação em operações com debêntures, notas promissórias ou bônus de subscrição Incidência de outros impostos
- Haverá incidência de Imposto sobre Operações Financeiras (IOF) sobre o ganho, quando ocorrerem negociações antes de se completar 30 dias de posse da debênture sobre uma mesma custódia.
Companhias Abertas e Fechadas
- Na constituição de uma empresa categorizada como Sociedade por Ações (S.A), o capital social não está atribuído a um nome específico, mas dividido em ações.Existem dois tipos de Sociedades por Ações: Abertas: captam recursos junto ao poder público e são fiscalizadas pela Comissão de Valores Mobiliários (CVM); Fechadas: captam recursos junto a investidores privados
Divulgação de informações ao mercado
- é obrigação do administrador da companhia aberta declarar informações pedidas por acionistas, que representem pelo menos 5% do capital social, por meio de assembleia-geral ordinária. Os administradores também são obrigados a comunicar imediatamente à bolsa de valores e divulgar pela imprensa qualquer deliberação da assembleia-geral fatos relevantes ocorridos em negociações que possam influir na decisão de compra ou venda dos investidores da companhia.
Abertura de capital
- é uma forma de captação de dinheiro, trazendo assim mais liquidez para a empresa ofertando publicamente suas ações. Para abrir o capital a empresa precisa ser uma Sociedade Anônima (S/A) e protocolar um pedido de registro na Comissão de Valores Mobiliários (CVM), o processo completo leva em torno de 10 semanas.
Registro na Comissão de Valores Mobiliários (CVM)
- toda oferta pública deve ser registrada na CVM, o registro poderá ser dispensado quando emitidos por microempresas ou empresas de pequeno porte. As ofertas públicas de distribuição primária e secundária precisam ser realizadas por intermédio de instituições financeiras que integram o sistema de distribuição de valores mobiliários.
Divulgação de Informações
- O ofertante, juntamente com a instituição, submete-se a elaborar e disponibilizar informações relevantes ao público que eventualmente pretenda investir no projeto da oferta.
Ofertas Públicas de Valores Mobiliários
- Devem ser obrigatoriamente registradas na Comissão de Valores Mobiliários (CVM). A companhia emissora deverá contratar um ou mais intermediários financeiros, que irão atuar como líderes na distribuição.
Distribuição Primária
- Ocorre quando uma companhia emite e vende ações novas no mercado. No caso, o vendedor é a própria companhia emissora.
Distribuição Secundária
- o responsável pela venda de ações na distribuição secundária é alguém que já detenha certa quantidade de ações primárias emitidas pela companhia.
Oferta pública inicial IPO
- primeira vez que uma empresa faz oferta pública de ações no mercado.
Papel do coordenador da oferta
- é uma instituição que se responsabilizará pela organização de ofertas públicas de ações, debêntures, notas promissórias e demais valores mobiliários de uma empresa. O papel de coordenação entra em vigor quando uma determinada companhia decide abrir o seu capital para levantar recursos, ele receberá uma comissão sobre as vendas dos produtos financeiros e deverá trabalhar com outros bancos de investimentos a fim de formar um consórcio de subscritores, criando assim uma alavanca inicial de vendas para os valores ofertados.
Obrigações do coordenador da oferta
- é decidir o tipo de oferta a ser feita, pode formar um sindicato com outros coordenadores, visando a obtenção de melhores resultados, fazer a análise das finanças da empresa (demonstrativos contábeis) e das condições atuais de mercado para chegar ao valor e quantidade inicial adequada de ativos a serem negociados.
Oferta de Garantia Firme
- Na garantia firme a instituição financeira assume o risco da operação e garante a subscrição de todas as ações lançadas efetuando o pagamento diretamente à empresa emissora. Ao divulgar ações no mercado primário, ou uma IPO, o contrato deve conter o tipo de garantia oferecida pelo intermediário financeiro.
Oferta de Garantia de Melhores Esforços
- O termo “melhores esforços” é de comum aplicação em processos de oferta pública no mercado financeiro. Entre a instituição financeira e a emissora é necessário a celebração de um contrato, o qual deve conter todas as responsabilidades especificadas e as garantias oferecidas. No modelo de garantia de melhores esforços o intermediário fica em uma posição mais confortável do que na garantia firme porque não precisará garantir a subscrição dos papéis, ficando os riscos exclusivamente com a companhia emissora.
Sistemas de oferta bookbuilding
- as regras de negociação dos mercados de bolsa estabelecem as variações de preços e de quantidades ofertados em seus sistemas de negociação. Sempre que a quantidade ou o preço de um ativo atingir os limites pré-determinados, a negociação passa a seguir um procedimento especial estabelecido pela Comissão de Valores Mobiliários (CVM). Essas operações, então, são os leilões que são regulamentados pela bolsa de valores.
Sistemas de oferta Rateio
- conceito associado à Oferta Pública Inicial (IPO) de ações de uma empresa e também ao “bookbuilding”. O rateio lida com a demanda excedente, ou seja, em situações em que a procura é maior do que a oferta desejada pela empresa.
Fechamento de capital e oferta de compra ações (OPA)
- Para realizar o fechamento de capital de uma empresa, o acionista controlador ou a própria companhia deve efetuar a Oferta Pública de Aquisição de Ações (OPA). É por meio dela que serão compradas as ações dos acionistas minoritários, garantindo ao ofertante maior participação no controle da empresa. Uma empresa (geralmente um banco) é contratada para elaborar um laudo de avaliação da companhia, indicando o valor justo de cada ação e garantido assim que os investidores não saiam prejudicados na negociação.
Recuperação Judicial:
- é um recurso previsto na Lei de Falências e Recuperação de Empresas (11.101/2005) e utilizado por companhias em dificuldades financeiras com o objetivo maior de evitar o caminho da falência. O pedido de RJ deve ser protocolado na justiça e a empresa deve cumprir alguns requisitos. A negociação do plano de recuperação não interessa apenas ao devedor, que deseja evitar a falência, mas também aos credores. A RJ é uma forma de garantir um melhor entendimento entre credores, empregados e empresários.
Recuperação Judicial Preferência dos credores e acionistas
- definida pela lei nº 11.101/2005 as preferências ou prioridades no recebimento de obrigações de uma empresa em processo de recuperação judicial são: Créditos trabalhistas, Créditos com garantia, Créditos relacionados à dívida ativa: impostos e encargos devidos ao governo. Os acionistas, em especial os minoritários investidores do mercado de capitais são excluídos do processo de hierarquização. Eles recebem apenas o eventual saldo de liquidação dos ativos após o pagamento de todos os credores.
Rating
- é uma nota em que as agências de classificação de risco de crédito atribuem a um emissor quanto ao cumprimento de sua dívida, este pode ser um país, empresa ou banco, serve para que os investidores saibam o nível de risco dos títulos de dívida que estão adquirindo.
Agências de rating
- Originaram-se nos Estados Unidos e expandiram-se pelo mundo no século XIX. As primeiras agências de “rating” tinham o objetivo de fornecer aos comerciantes informações sobre a capacidade de pagamento dos clientes e ajudar os investidores a buscar cada vez mais dados para aplicar com segurança o seu dinheiro. Tipos de “Rating” - “Rating” Soberano - parecer da agência de “rating” sobre o potencial
Tipos de “Rating” - “Rating” Soberano
- Tipos de “Rating” - “Rating” Soberano - parecer da agência de “rating” sobre o potencial de pagamento das dívidas de um país em uma visão de longo prazo.
- “Rating” de Crédito Corporativo e Operações Estruturadas - avalia a qualidade de crédito de uma organização.
Fundos de Investimentos
- é um união de recursos, captados por pessoas físicas ou jurídicas, com o objetivo de obter ganhos financeiros a partir de aplicação em títulos e valores mobiliários, é uma maneira de se realizar aplicações financeiras de modo coletivo. O investidor do fundo passa a ter uma carteira com diversos ativos.
- Tipos de Fundos de Investimentos
- Fundos de Renda Fixa, Fundos de Ações, Fundos Multimercado, Fundos Referenciados (abarcam os fundos DI), Fundos Cambiais, Fundos de Curto Prazo, Fundos Imobiliários.
Administração de Recursos de Terceiro
- Consiste na gestão profissional de recursos ou valores mobiliários confiada a um administrador fiscalizado pela Comissão de Valores Mobiliários (CVM), por meio da instrução normativa nº 306 de 1999, e com autorização para comprar ou vender títulos e valores mobiliários, são profissionais responsáveis pela gestão dos recursos, pela carteira de fundos de seus clientes e pelas decisões sobre os tipos de ativos financeiros.
Información
- Descripción
- Mapa Mental sobre Mercado de Capitais, creado por Marilia Costa el 07/11/2021.
- Creado por
- Marilia Costa
- Visitas
- 0
- Valoración