
Mapa mental
Arqueologia da contabilidade
Contenido del mapa
Arqueologia da contabilidade
Primeiros vestígios
- No período pré histórico, Mesolítico, compreendido entre 10.000 e 5.000 a.C.
- Marcado pelo aquecimento da terra, fim da era glacial.
- Antes do aparecimento da escrita
- No período pré histórico, Mesolítico, compreendido entre 10.000 e 5.000 a.C.
Primeiros Registros contábeis
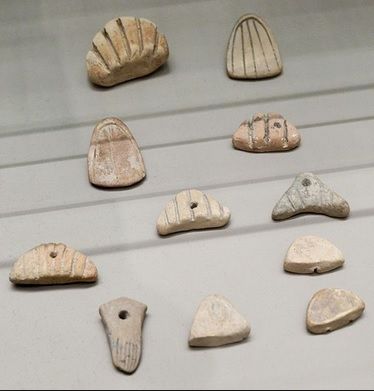
- Entre 8.000 e 3.000 a.C encontradas pequenas fichas de barro, consideradas a mola propulsora da criação da escrita e da contagem abstrata
Principais estágios da evolução cotábil
- 8.000 a.C.: Utilização de simples fichas de barro de vários formatos
- Para controle de estoque e do fluxo de produtos agrícolas e serviços - coincidindo com o início do cultivo agrícola e a criação de animais
- 4.400 a. C. as fichas tornaram-se comlexas com cortes em gormas de linhas ou ontuações.
- coincidindo com a origem do Estado, indicando a necessidade de grande acuracidade contábil;
- 3.250 a. C.: Surgimento do esquema de garantia com selo sobre envelopes de barros para proteger as fichas contábeis e sistema de amarras de garantia para salvaguardar as fichas contábeis perfuradas.
- Usados simultaneamente para dar evidência a inventários e reclamações de dívidas, bem como ao patrimônio das pessoas e instituições, indicando o aumento do controle legalista e burocrata;
- 3.200 a. C: Nas superfícies dos envelopes de barro era também impressa cada ficha colocada no seu interior.
- Para revelar facilmente os ativos e o patrimônio representado pelo conteúdo das fichas.
- Constituindo uma espécie de oartida dobrada
- Para revelar facilmente os ativos e o patrimônio representado pelo conteúdo das fichas.
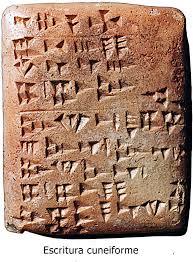
- 3.100 a 3.000 a.C.: Criação dos primeiros pictógrafos com incisões feitas em pedras moles; surgimento da escrita cuneiforme arcaica.
- começo da contagem abstrata e da escrita.
- 8.000 a.C.: Utilização de simples fichas de barro de vários formatos
Principais características do sistema contábil de partidas dobradas de fichas de barro
- Realidade Física:
- Entrada de fichas: equivalente a um crédito
- Saída de fichas: equivalente a um débito
- Formato da ficha indica a quantidade de ativo
- Número de fichas indica a quantidade de unidades
- Realidade Social
- Formato das fichas impressas sobre a parte externa do envelope: equivalente a um crédito em uma conta de patrimônio líquido
- Fichas dentro do envelope: Equivalente a um débito em uma conta de ativo
- Características do controle:
- Controle empírico: fazer um inventário
- Controle tautológico: controle era feito com a contagem de fichas no envelope e sua comparação com os impressos na superfície do envelope
- Realidade Física:
Prmeiros sinais de escrita contábil: Tábuas de Uruk
- Eram utilizadas para contabilização de pão e cerveja
- Em escrita cuneiforme, onde era realizados inventários de materiais e registros do trabalho escravo
Cidades históricas
- 2000a.C no Egito: já era obrigado existência de livros e documentos comerciais
- Foram responsáveis pelo desenvolvimento da contabilidade ao escriturar as contas, tendo como base o valor de sua moeda, o shat de ouro e prata
- Na Síria: registros de invetarios de metais precisos
- Em Creta: registro em forma de tábua de argila - apogeu agrícola e industrial entre 2100 e 1580 a.C. - registrado e controlado pelo estado
- 2000a.C no Egito: já era obrigado existência de livros e documentos comerciais
Evolução histórica:
- Há indícios de que a primeira confecção de moeda tenha sido realizada em Egina, porém as primeiras moedas que tiveram sua criação históricamente comprovada foram as de Lidia em 650 a. C. e na Grécia em 600a. C.
- Os documentos mais evoluidos da ntiguidade foram encontrados na Grécia datados de 454 a 406 a.C.
- revelava todos os contribuintes de impostos do império grego, registrava os preços relativos dos produtos, o poder aquisitivo da moeda, custo de vida etc.
- Por volta do século V d. C. não houve qualquer evolução expressiva por parte contábil.
- O século XIII marcou o fim da era da Contabilidade Antiga e o início da era da Contabilidade Moderna
- O surgimento do comércio em grandes quantidades desencadeou a necessidade de controle. A contabilidade despontou como instrumento capaz de fornecer as informações necessárias para o gerenciamento dos negócios.
- Como os mercados consumidores cresceram e transcenderam os muros das cidades, principalmente em cidades marítimas. O fluxo de dinheiro envolvidos nessas transações aos poucos foi tomado de vulto, surgindo, então, a necessidade de controle de entrada e saídas de caixa. A contabilidade, naturalmente, foi criando sistemas para controle de toda movimentação patrimonial dessas empresas; fixando assim a Contabilidade como um instrumento útil no controle patrimonial.
Imágenes y archivos del mapa
Información
- Descripción
- Mapa Mental sobre Arqueologia da contabilidade, creado por mercia.merciacos el 15/05/2014.
- Creado por
- mercia.merciacos
- Visitas
- 436
- Valoración