
Fichas
Einführung in die BWL - Teil 1
Fichas del conjunto (200)
- 1Kap. 1: Def. Erfahrungsobjektwahrnehmbarer Realitätsausschnitt, der den
Hintergrund bzw. Ausgangspunkt des Erkenntnisstrebens darstellt, bzw.
innerhalb dessen sich die Erkenntnisobjekte manifestieren - 2Kap. 1: Def. ErkenntnisobjektTatbestände innerhalb des Erfahrungsobjekts,
worüber Wissen gewonnen werden soll. - 3Kap. 1: Welche Ansatzpunkte gibt es zu Erfahrungsobjekten der Wirtschaftswissenschaften?1.) Abstrakte Definitionen: Wirtschaften als Umgehen mit dem Tatbestand der Knappheit
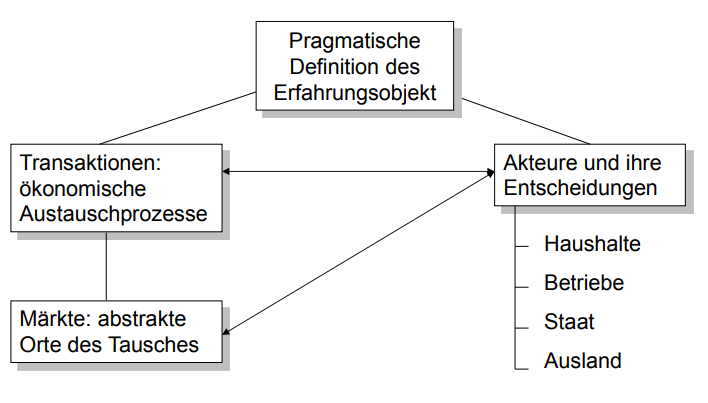
2.) Pragmatische Definition: Marktprozess und seine Akteure, Markt/Transaktionen - 4Kap. 1: Wie ist der Tatbestand der Knappheit definiert?Einem Akteur (Privatperson/Konsument; Unternehmen/Betrieb)
stehen nur begrenzte Mittel (Ressourcen) zur Erreichung
seiner Ziele zur Verfügung.
- begrenztes Einkommen für Konsumwünsche
- begrenztes Zeitbudget für Freizeitaktivitäten
- begrenztes Kapital (Geld) für Investitionsprojekte - 5Kap. 1: Wie ist das Wirtschaften charakterisiert?• Tatbestand der Knappheit von Ressourcen (Einkommen; Zeit;
Kapital; Kaufkraft)
• Treffen von Entscheidungen, um eine optimale (bestmögliche)
Zielerfüllung unter Beachtung der begrenzten Mittel zu erreichen
• Treffen von Entscheidungen, um den Bestand an verfügbaren
Mitteln zu vergrößern - 6Kap. 1: Wie ist die Unersättlichkeit des Menschen definiert?Häufig sind Ziele durch Nicht-Sättigung gekennzeichnet:
Man will eine möglichst hohe Ausprägung (Wert) des Ziels
erreichen („Unersättlichkeit des Menschen“). - 7Kap. 1: Mit was beschäftigen sich die Wirtschaftswissenschaften?
- 8Kap. 1: Gibt es eine "Robinson Crusoe"-Welt?Es gibt keine geschlossene Hauswirtschaft
(„Robinson Crusoe“-Welt), sondern zwischen den
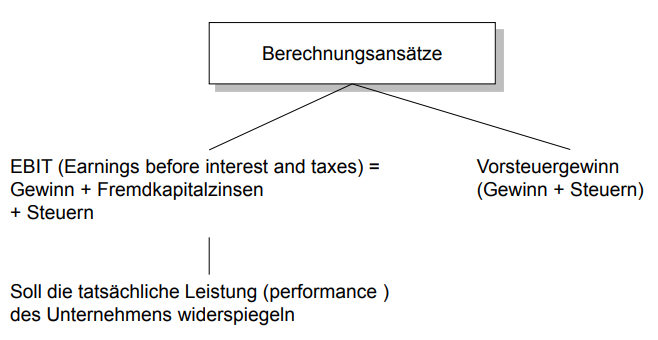
Akteuren (Wirtschaftssubjekten) bestehen
ökonomische Austauschbeziehungen
(Transaktionen). - 9Kap. 1: Def. MarktDer Markt ist der abstrakte Ort des
Tausches, d. h. der Ort, an dem die
Transaktionsbeziehungen stattfinden - 10Kap. 1: Was sind die Charakteristika von Transaktionen und Transaktionsbeziehungen?1.) Ein Akteur bietet eine Leistung einem anderen Akteur an und will
dafür eine Gegenleistung von ihm erhalten: => Anbieter/Nachfrager
2.) Der Preis bezeichnet, wie hoch die Gegenleistung für eine bestimmte
Leistung ist (Tauschverhältnis), wobei die Gegenleistung häufig in
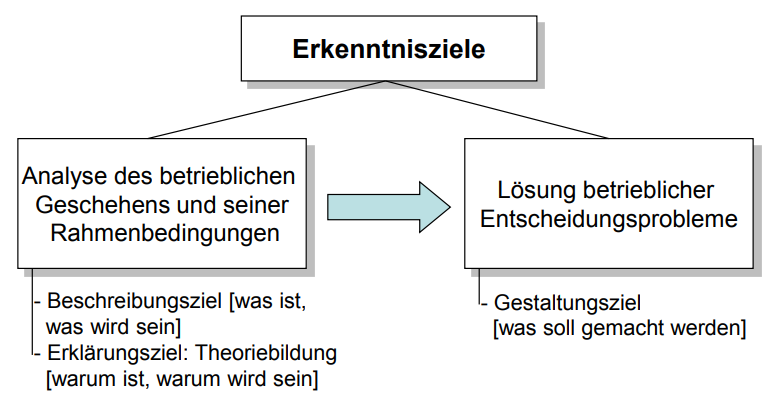
Form von Geld (monetären Werten) erbracht wird: ökonomischer
Austauschprozess (Transaktion)
3.) Soziale Austauschprozesse basieren auch auf dem Prinzip von
Leistung und Gegenleistung, es gibt aber keine monetäre Bewertung
der Leistung/Gegenleistung (z. B. Informationsaustausch; soziale
Beziehung) - 11Kap. 1: Welche Erfahrungsobjekte der Wirtschaftswissenschaften gibt es?
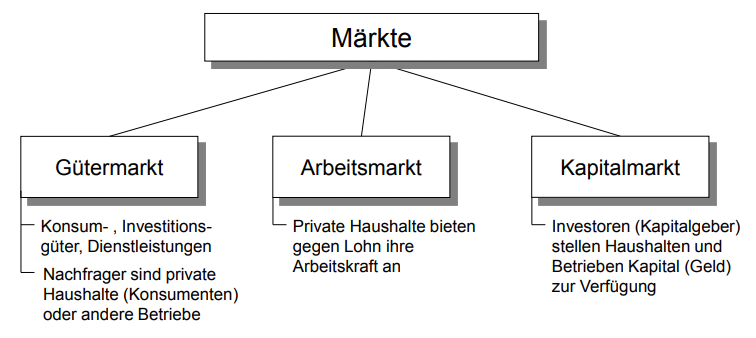
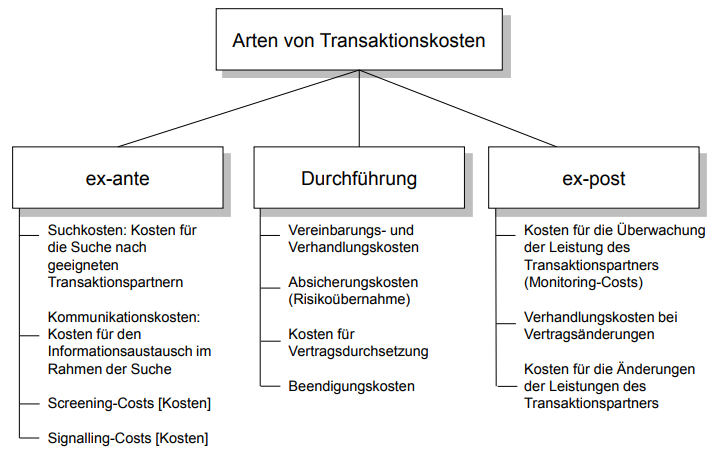
- 12Kap. 1: Welche Akteure gibt es im Markt?1.) Haushalte
2.) Betriebe
3.) Staat (öffentliche Einrichtungen)
4.) Ausland - 13Kap. 1: Def. HaushalteFragen am Gütermarkt Produkte (Sachgüter/Dienstleistungen) nach und treten am
Arbeitsmarkt als Anbieter von Arbeitsleistungen auf. Am Kapitalmarkt können sie
Anbieter von Kapital (Anlage von Ersparnissen), aber auch Nachfrager von Kapital
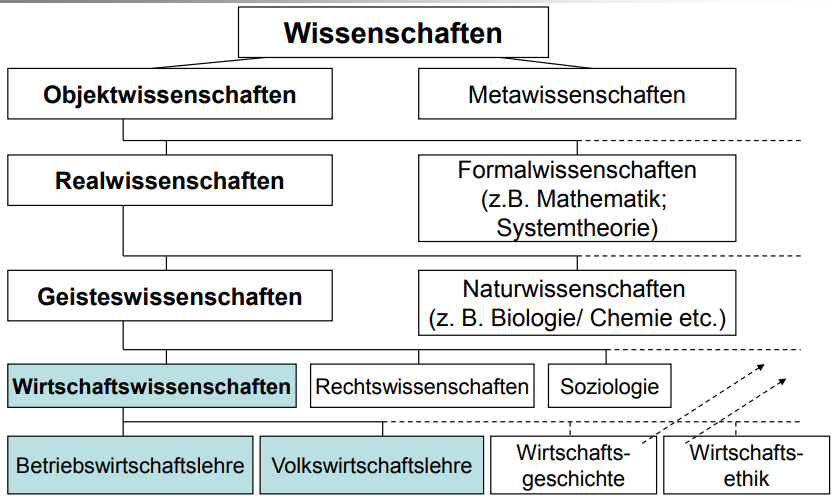
(Kreditaufnahme) sein. - 14Kap. 1: Def. BetriebeTreten am Gütermarkt als Anbieter von Produkten auf, sind aber am Gütermarkt
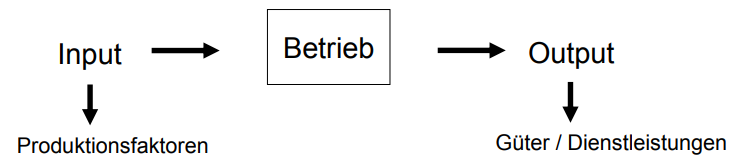
gleichzeitig Nachfrager von Gütern, die sie in ihrem Produktionsprozess einsetzen
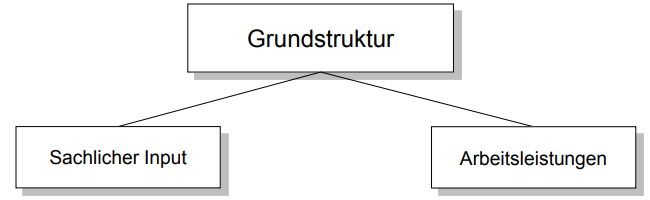
(sachlicher Input); am Arbeitsmarkt sind sie Nachfrager von Arbeitsleitungen; am
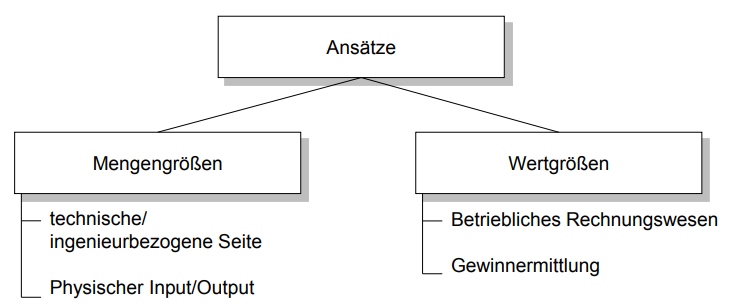
Kapitalmarkt treten sie zumeist als Nachfrager von Kapital auf (Eigen- oder
Fremdfinanzierung). - 15Kap. 1: Def. Staat (öffentliche Einrichtungen)Anbieter von Infrastrukturleistungen, für die es zum Teil keinen Markt gibt; Nachfrager am Güter-, Arbeits- und Kapitalmarkt, um seine Leistungen zu erstellen; Erlösgenerierung durch Steuern und Abgaben. Ferner tritt der Staat im Marktprozess
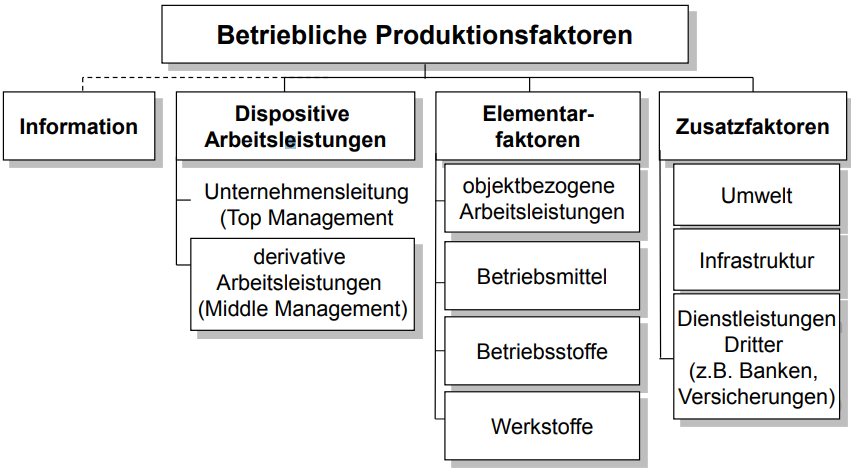
als „Regulierer“ (Gesetze, Verordnungen) auf. - 16Kap. 1: Def. AuslandHaushalte, Betriebe und öffentliche Einrichtungen in anderen nationalen Territorien.
- 17Kap. 1: Was ist das Erkenntnisobjekt der Betriebswirtschaftslehre und wie ist dieser definiert?Def.: Der Betrieb ist eine planvoll
organisierte Wirtschaftseinheit, in
der Sachgüter und
Dienstleistungen erstellt und an
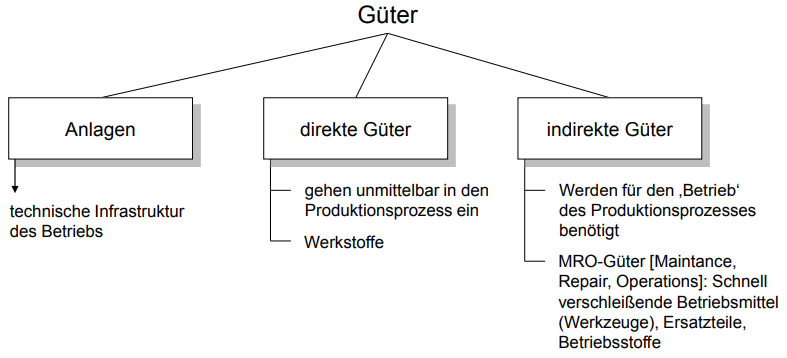
Nachfrager abgesetzt werden. - 18Kap. 1: Womit beschäftigt sich die Betriebswirtschaftslehre?Die Betriebswirtschaftslehre beschäftigt sich mit
wirtschaftlichen (ökonomischen) Handlungen /
Entscheidungen und Prozessen in Betrieben. - 19Kap. 1: Def. Unternehmungen- Unternehmungen als spezielle (idealtypische) Art von Betrieben
- jedes Unternehmen ist ein Betrieb, aber nicht jeder Betrieb ist ein Unternehmen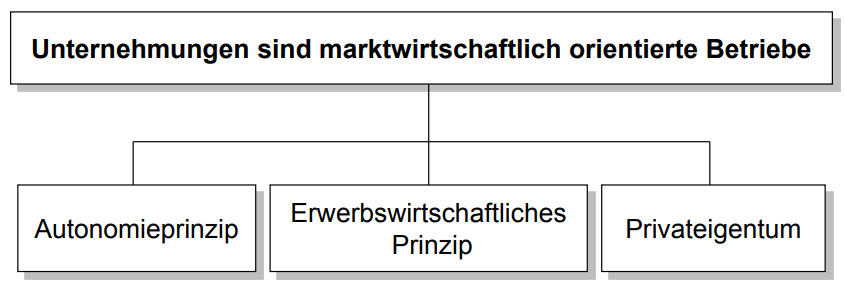
- 20Kap. 1: Def. AutonomieprinzipDer Eigentümer der Unternehmung (des Unternehmens) ist in
seinem Wirtschaften (unternehmerische Entscheidungen)
weitgehend frei und keiner staatlichen Lenkungsbehörde
unterworfen. Einschränkungen bestehen allerdings durch die
gesetzlichen Rahmenbedingungen. - 21Kap. 1: Def. Erwerbswirtschaftliches PrinzipBestreben durch die Produktion und den Absatz (Vermarktung)
von Gütern Gewinne zu erzielen (Gewinnstreben- bzw.
Gewinnmaximierung) - 22Kap. 1: Welche Alternativen zum Gewinn als Maßgröße für das Erreichen des erwerbswirtschaftlichen Gewinns gibt es?
- 23Kap. 1: Def. PrivateigentumDie Verfügungsrechte d. h. das Eigentum an den
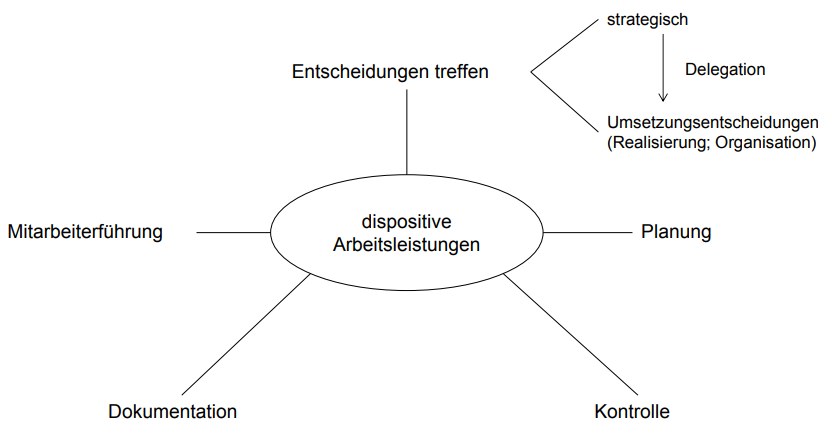
Produktionsmitteln des Betriebs („Vermögen“), stehen
denjenigen Personen zu, die das Eigenkapital stellen. Dies sind
die Eigentümer des Unternehmens. Sie überlassen dem
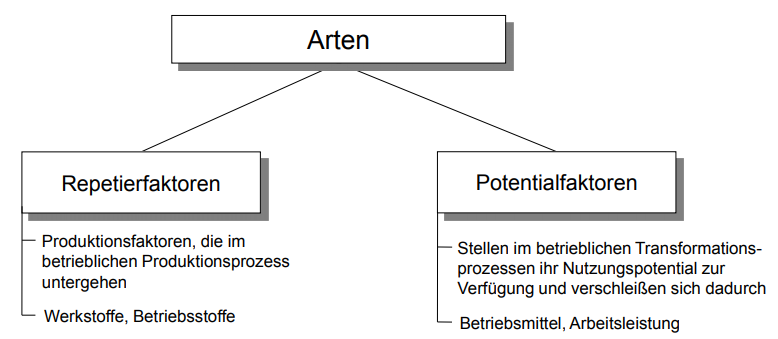
Unternehmen (investieren in das Unternehmen) zeitlich
unbegrenzt Kapital [Geld]. - 24Kap. 1: Def. Implikationen des PrivateigentumsDie „Früchte“ der unternehmerischen Tätigkeit
(Gewinn) stehen den Eigenkapitalgebern zu; der
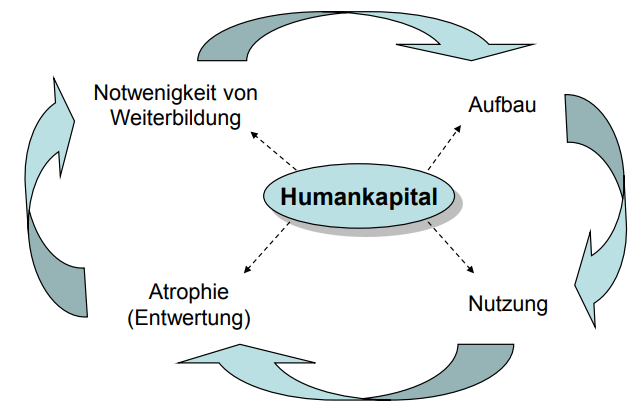
Gewinn stellt die Zinsen auf das von den
Eigenkapitalgebern eingesetzte Kapital dar.
Das unternehmerische Risiko ist die „Kehrseite“:
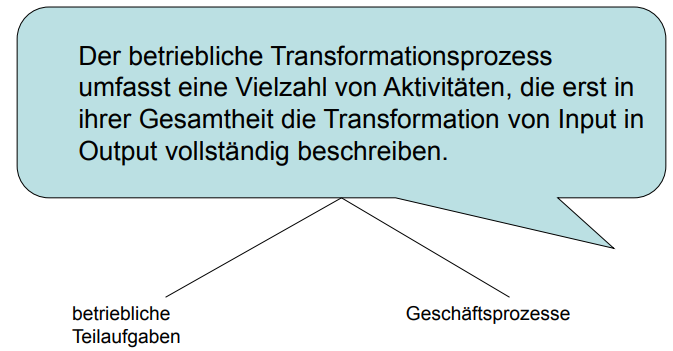
Schlägt die unternehmerische Tätigkeit fehl (Verluste),
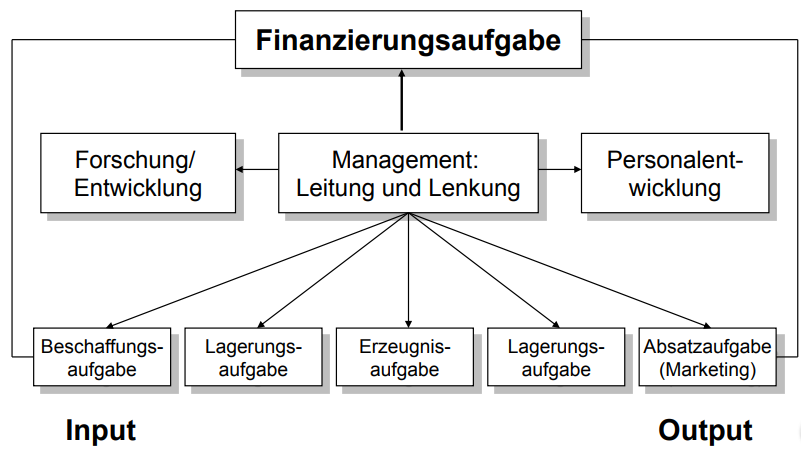
müssen diese Verluste die Eigenkapitalgeber tragen. - 25Kap. 1: Def. Non-Profit-OrganisationenGemeinnützige Betriebe verfolgen
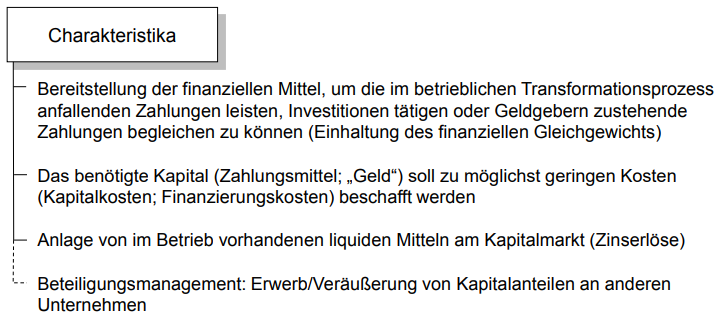
aufgrund externer Auflagen oder ihrer
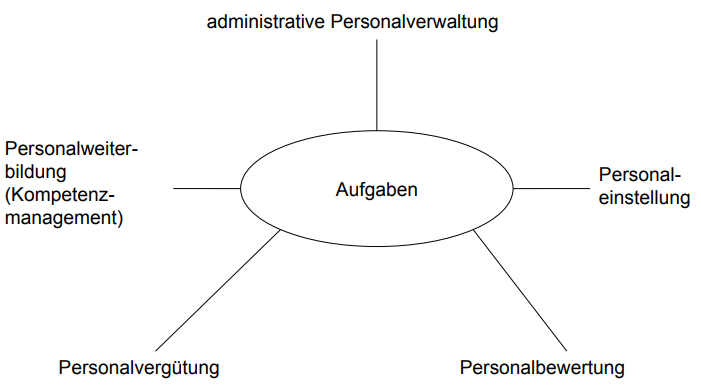
Satzung keine Gewinnerzielung,
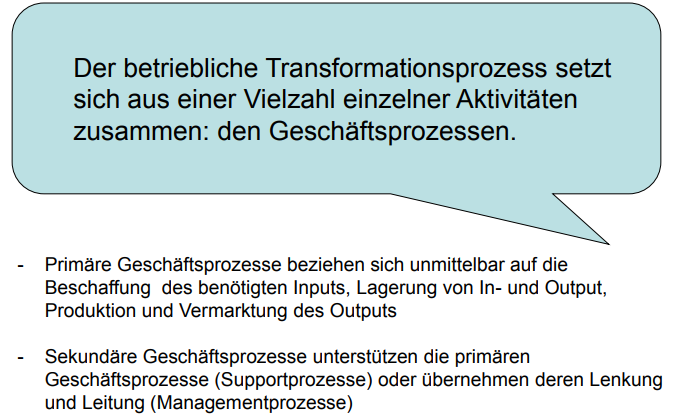
sondern streben langfristige
Kostendeckung an.
- Kostendeckungsprinzip
- Zuschussprinzip - 26Kap. 1: Def. KostendeckungsprinzipDurch Umsätze sollen die Kosten für
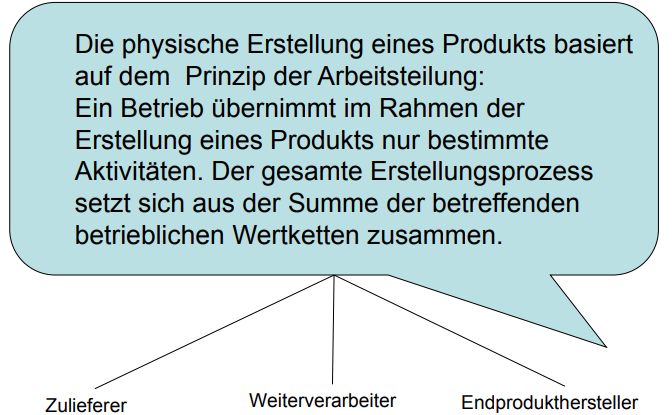
die Erstellung der betrieblichen Leistungen (Betriebskosten)
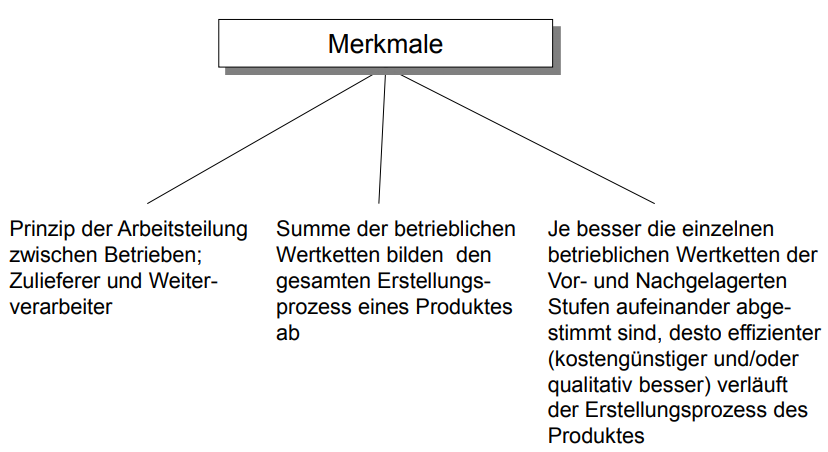
gedeckt werden sowie Rücklagen für zukünftige Investitionen
erwirtschaftet werden. - 27Kap. 1: Def. ZuschussprinzipDie erzielten Umsätze decken die
Betriebskosten nicht durch finanzielle Zuwendungen ab, so
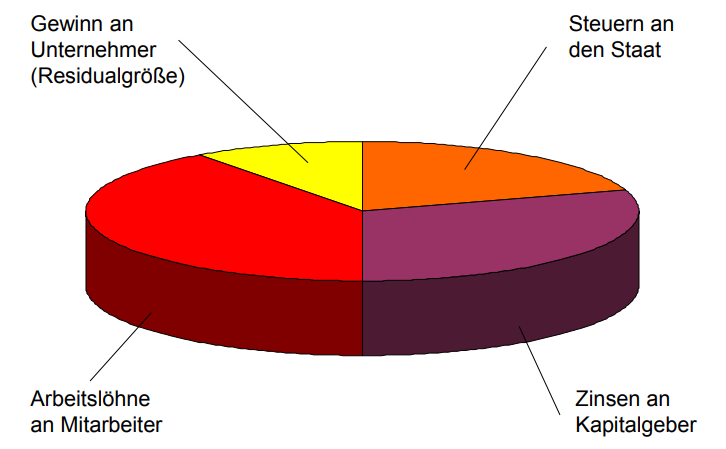
dass die öffentliche Hand aus ihrem Budget diese
„Betriebskostenlücke“ abdecken muss. - 28Kap. 1: Def. Öffentliche Betriebe ("Staatsbetriebe")Wesentlicher Eigentümer ist die
öffentliche Hand (Bund; Land;
Gemeinden).
Viele dieser Betriebe arbeiten nach dem
Kostendeckungsprinzip oder dem
Zuschussprinzip. - 29Kap. 1: Def. Gewerbebetrieb(§15 Abs. 2 Einkommenssteuergesetz):
Jede selbständige, auf Dauer angelegte Beteiligung am
wirtschaftlichen Verkehr mit Gewinnerzielungsabsicht. - 30Kap. 1: Def. ErkenntniszielWelche Inhalte hat das Wissen, das man über
das Erkenntnisobjekt gewinnen will (Art des
Wissens). Dies sind die „Aufgaben“ einer
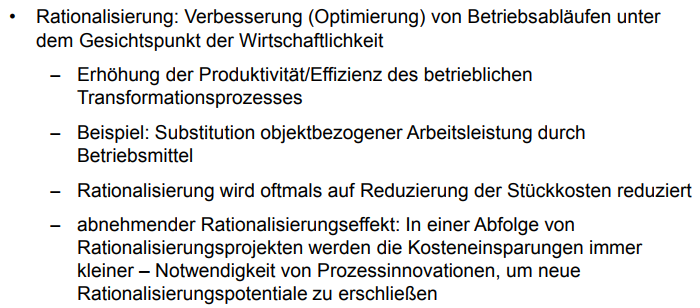
Wissenschaft. - 31Kap. 1: Welche Erkenntnisziele gibt es?
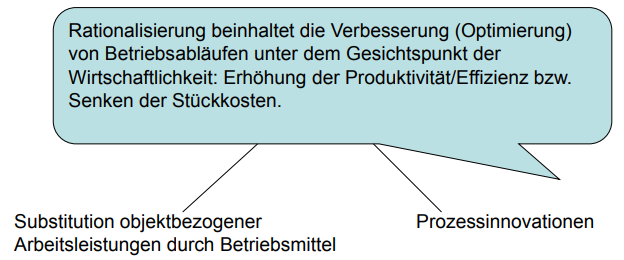
- 32Kap. 1: Def. Theoriebildungreale Sachverhalte (Explanandum = „was““) werden als
logische (kausale oder zumindest statistische) Konsequenzen von
Faktoren und speziellen Rahmenbedingungen (Explanans = „wer und
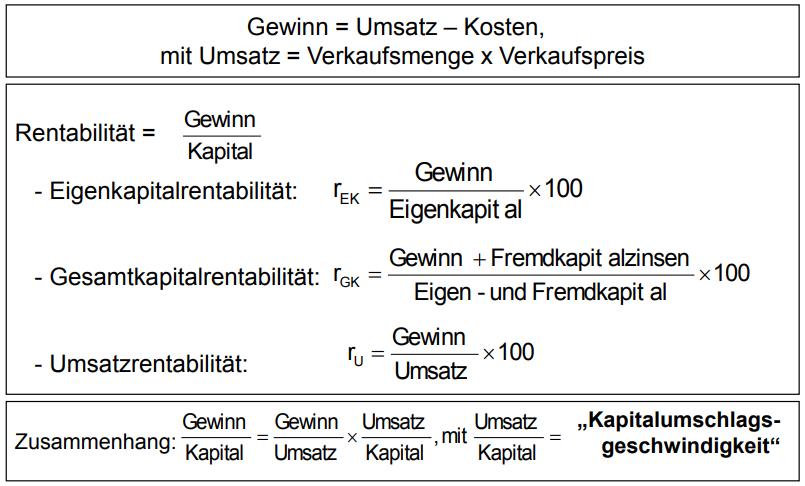
wie“) gesehen bzw. damit begründet. - 33Kap. 1: Def. GestaltungsprinzipDas Gestaltungsziel impliziert die Formulierung von
Handlungsempfehlungen im Hinblick auf vorgegebene Ziele:
Optimierung der betrieblichen Prozesse und Entscheidungsprobleme:
Treffen optimaler betrieblicher Entscheidungen
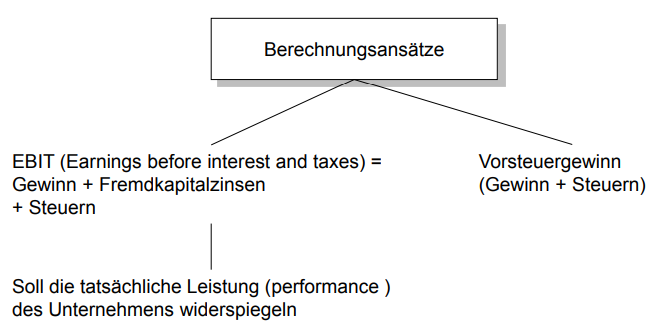
(entscheidungsorientierter Ansatz der BWL). - 34Kap. 1: Welche Probleme gibt es bei der Theoriebildung in der Betriebswirtschaftslehre?1.) Fehlen von Naturgesetzen: Selbst das „Gesetz des Marktes“ (Gesetz
der Nachfrage) gilt nicht uneingeschränkt.
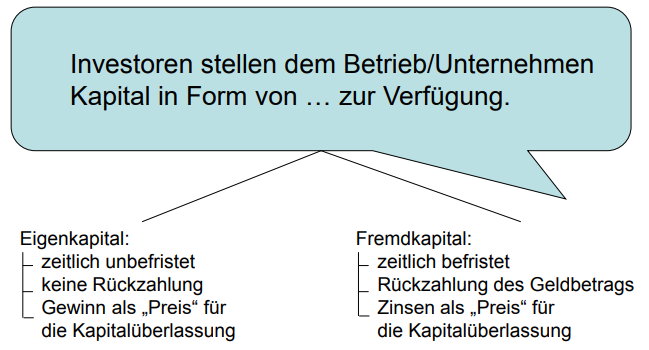
2.) Aufgrund der Vielfalt betrieblicher Phänomene lassen sich Theorien
nur für spezifische Sachverhalte/Bereiche bilden (Partialerklärungen)
3.) Betriebliche Phänomene sind das Ergebnis einer Vielzahl von
Einflussfaktoren
4.) Die philosophische Denkrichtung des „Kritischen Rationalismus“
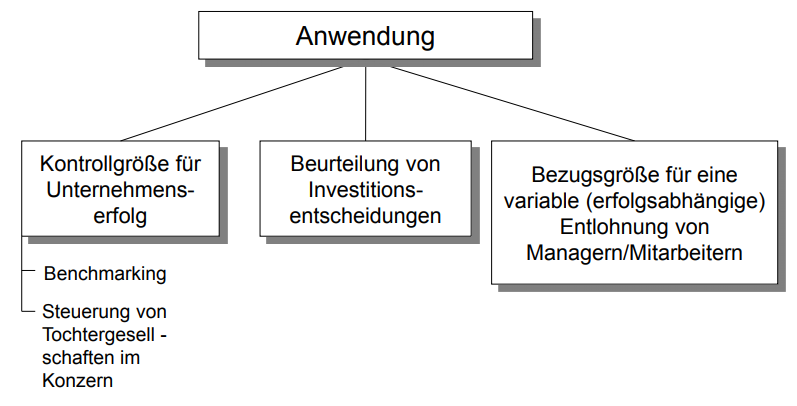
postuliert, dass es nicht möglich ist, eine Theorie (positiv) zu
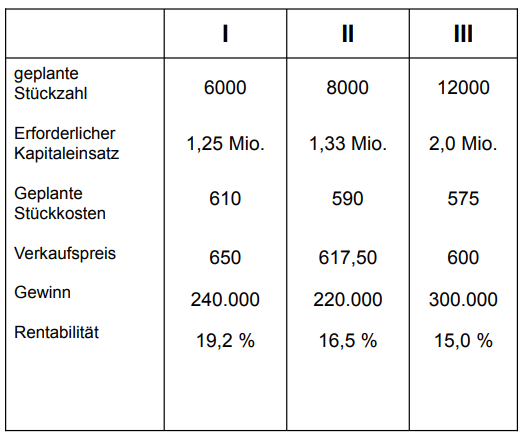
bestätigen, sondern dass Wissenschaft nur darin bestehen kann,
bestehende Theorien zu falsifizieren, d. h.
Rahmenbedingungen/Faktoren zu finden, in denen die bestehende
Theorie nicht gilt (grundsätzliche Fehlbarkeit einer Theorie), und
neue (bessere) Theorien zu entwickeln, die weniger fehlerhaft sind. - 35Kap. 1: Wie werden Handlungsempfehlungen aufgefunden?Ansätze:
1.) Beobachtung und Erfahrung
2.) Anwendung von Theorien
3.) Mathematische Lösungen - 36Kap. 1: Def. TransaktionskostenTransaktionskosten sind Kosten für die
Anbahnung, Durchführung und Kontrolle von
ökonomischen Austauschbeziehungen. Sie
entstehen neben dem vom Nachfrager zu
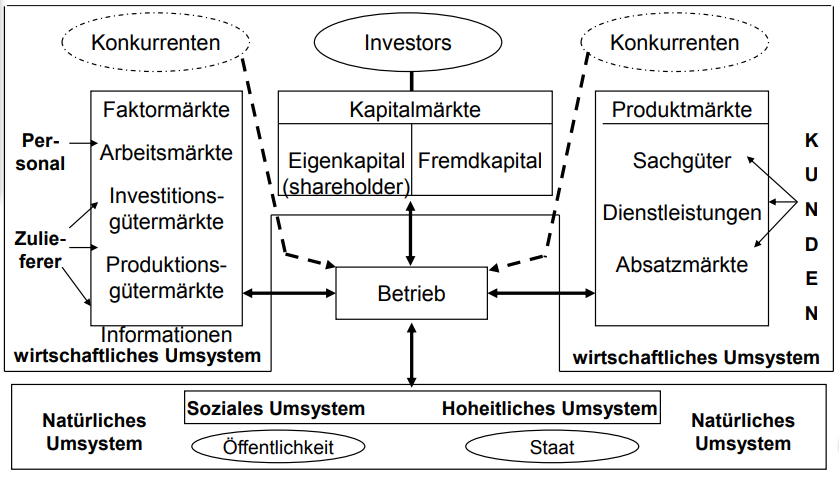
zahlenden Preis (Gegenleistung) und treten bei
Anbieter und Nachfrager auf. - 37Kap. 1: Def. deskriptivnur die Beschreibung/Konstatierung eines gegebenen Zustands betreffend, nicht aber vorschreibend.
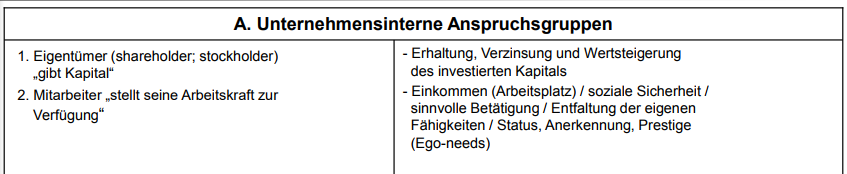
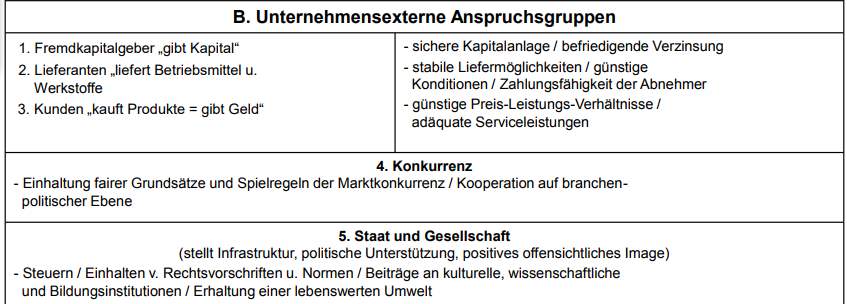
"eine rein deskriptive Darstellung der hochsprachlichen Norm" - 38Kap. 1: Welche deskriptiven Bausteine der Transaktionskostentheorie gibt es?
- 39Kap. 1: Def. Screening-KostenKosten für die Suche nach geeigneten Transaktionspartnern (Screenen
des Marktes):
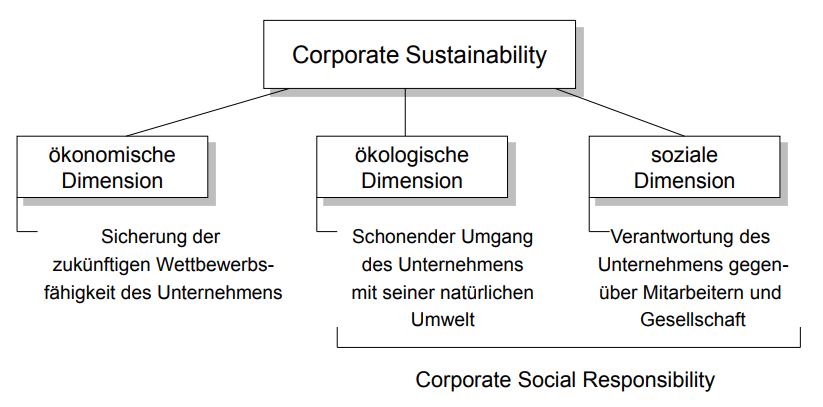
Die Kosten für Marktforschung in einem Unternehmen gehören zu den
Screening- Kosten. - 40Kap. 1: Def. Signalling-KostenKosten, die anfallen, um dem Transaktionspartner den eigenen
Leistungswillen und die eigene Leistungsfähigkeit zu verdeutlichen. Die
Kosten bestimmter Arten von Werbung, die ein Unternehmen
durchführt (z. B. produktleistungsbezogene Sachwerbung), gehören zu
den Signalling-Kosten. - 41Kap. 1: Was ist das Gestaltungsziel der Transaktionskostentheorie?Auffinden von intelligenten Transaktionsdesigns
(z. B. Vertragsgestaltungsklauseln), die
Transaktionskosten reduzieren / minimieren
können. - 42Kap. 1: Wo liegt der disziplinäre Standort der Betriebswirtschaftslehre?
- 43Kap. 1: Welche Aufgabe hat ein Betrieb?Aufgabe eines Betriebes ist es, Input
aufzunehmen, diesen im betrieblichen
Transformationsprozess (Produktionsprozess;
Through-put) umzuwandeln und als Output
abzugeben, d.h. Input in Output zu „veredeln“. - 44Kap. 1: Welche Grundstrukturen des betrieblichen Transformationsprozesses gibt es?
- 45Kap. 1: Welche Abbildungen des betrieblichen Transformationsprozesses gibt es?
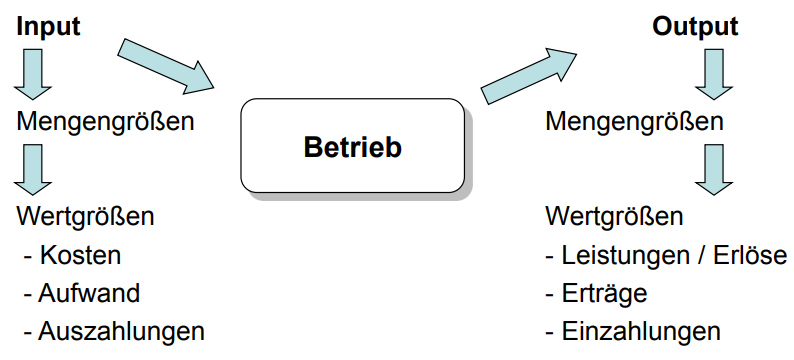
- 46Kap. 1: Zu was führt der Verbrauch von Inputfaktoren und Verkauf des erstellten Outputs?Der Verbrauch von Inputfaktoren im betrieblichen
Transformationsprozess führt wertbezogen zu Kosten
(Aufwand), der Verkauf des erstellten Outputs am Markt
zu Erlösen (Umsatz). - 47Kap. 1: Welche betrieblichen Produktionsfaktoren gibt es?
- 48Kap. 1: Welche Produktionsfaktoren als Input im Transformationsprozess gibt es?
- 49Kap. 1: Def. BetriebsmittelGesamtheit aller Einrichtungen
und Anlagen (Maschinen, Gebäude, Werkzeuge),
die für die Erstellung und Vermarktung
betrieblicher Leistungen erforderlich sind. Die
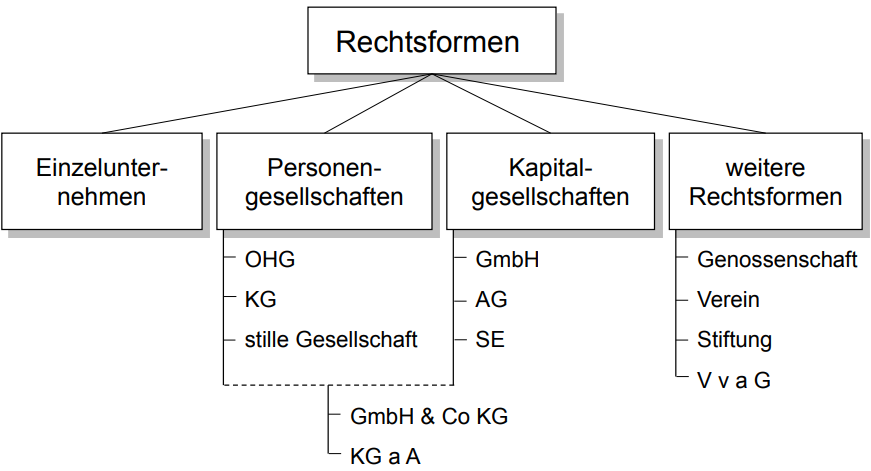
Anschaffung von Betriebsmitteln wird als
Investition bezeichnet. Der (technische)
Verschleiß von Betriebsmitteln im
Produktionsprozess führt zu Abschreibungen
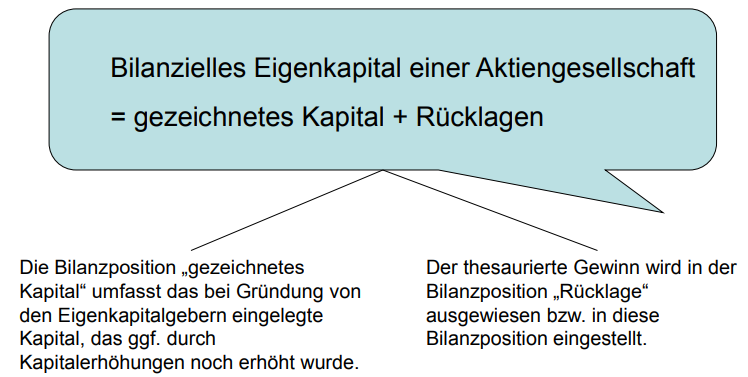
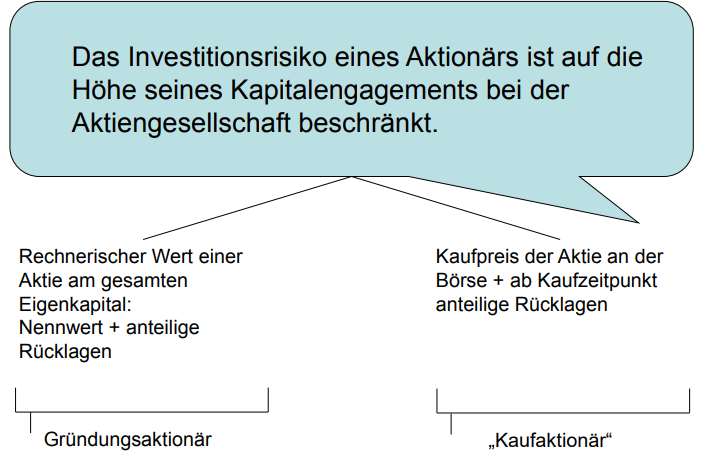
(Verminderungen des Werts des Betriebsmittels). - 50Kap. 1: Def. BetriebsstoffeBetriebsstoffe sind Energiestoffe bzw. sonstige
Stoffe (z.B. Schmiermittel), die für die
Funktionsfähigkeit der Betriebsmittel notwendig
sind, sowie Verbrauchsmaterial („Büroartikel“),
das Mitarbeiter im Rahmen ihrer
Arbeitsleistungen benötigen. Betriebsstoffe
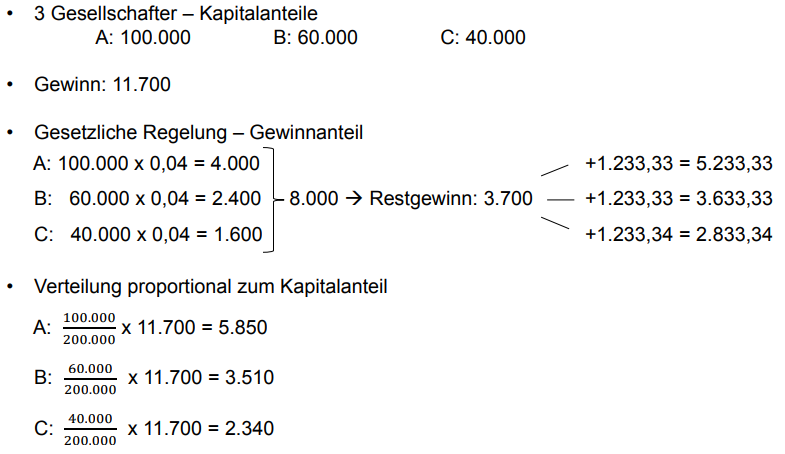
werden im betrieblichen Transformationsprozess
verbraucht, gehen aber nicht als Bestandteil in
das Erzeugnis ein. - 51Kap. 1: Def. WerkstoffeWerkstoffe sind alle Roh-, Halb- und
Fertigfabrikate (Bauteile; Komponenten), die
durch Be- und Verarbeitung im
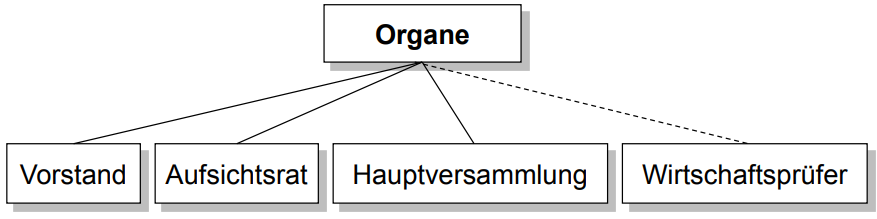
Produktionsprozess zum Bestandteil des
Erzeugnisses werden: Werden diese Werkstoffe
von anderen Betrieben/Unternehmen bezogen,
spricht man von Zulieferern. - 52Kap. 1: Klassifiziere sachlichen Input im Beschaffungsmanagment
- 53Kap. 1: Def. den monetären Wert im TransformationsprozessDer monetäre Wert der im Transformationsprozess
eingesetzten Arbeitsleistungen wird durch die
Personalkosten (Personalaufwand) abgebildet. - 54Kap. 1: Def. monetärdas Geld betreffend
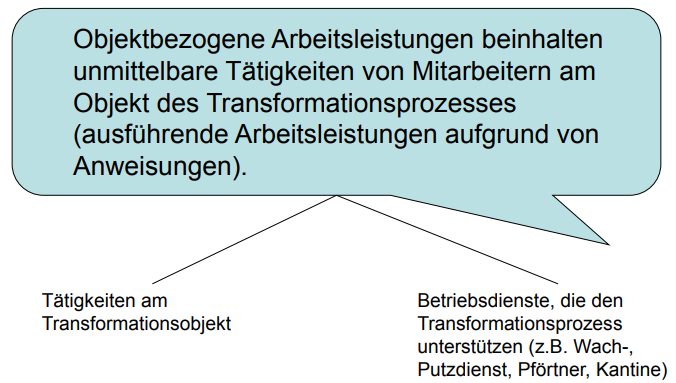
"Um die monetäre Situation (des Betriebs/des Landes) ist es schlecht bestellt." - 55Kap. 1: Def. objektbezogene Arbeitsleistungen
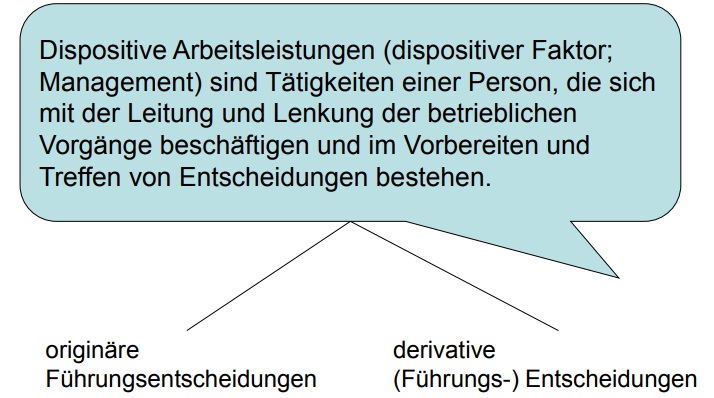
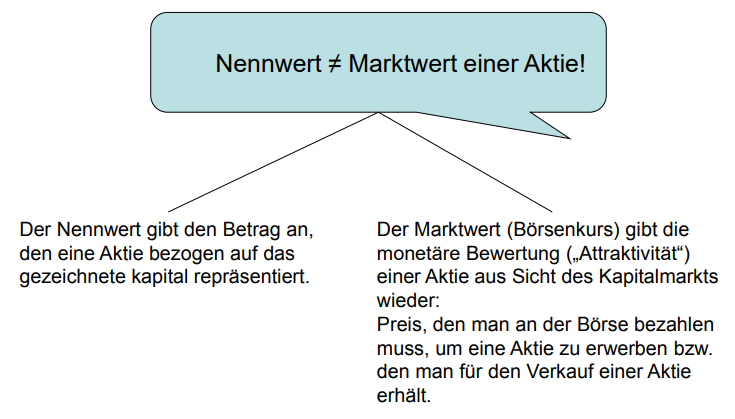
- 56Kap. 1: Def. Dispositive Arbeitsleistungen
- 57Kap. 1: Def. dispositivAls Dispositiv (von frz. dispositif, Maßnahme, Vorrichtung, Handlungsplan; im internationalen Recht: Standpunktpapier einer Institution) begreift man in der Soziologie im Anschluss an Michel Foucault eine Gesamtheit bestimmter begrifflich fassbarer Vorentscheidungen, innerhalb derer sich die Diskurse und die sozialen Interaktionen entfalten können, die in sprachpragmatisch relevanten Aspekten der Erfassung, Beschreibung und Gestaltung der Lebenswelt einer Gesellschaft Ausdruck finden.
- 58Kap. 1: Def. originäreso, dass etwas ursprünglich ist.
- 59Kap. 1: Def. derivativeabgeleitet
- 60Kap. 1: Def. Charakterisiere originäre Führungsentscheidungen (Arbeitsleistungen)
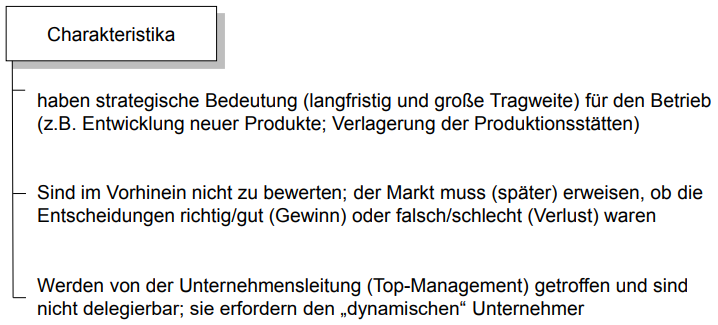
- 61Kap. 1: Def. konstitutive FührungsentscheidungenKonstitutive Führungsentscheidungen sind
originäre Entscheidungen, die im „Leben“
eines Unternehmens nur einmal oder sehr
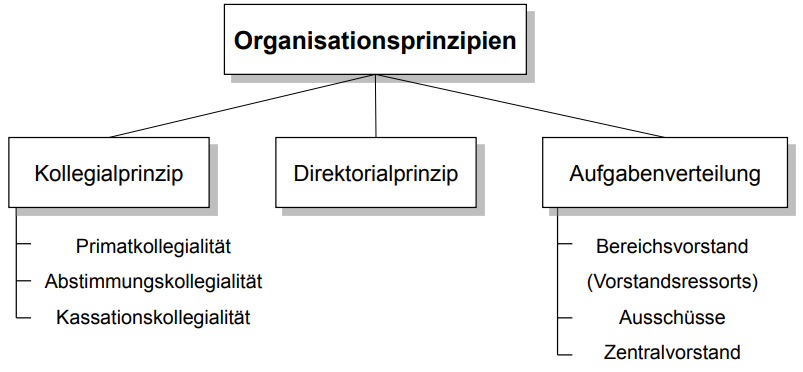
selten getroffen werden, und die nicht mehr
oder nur unter hohen Kosten revidierbar sind
(z.B. Rechtsform- oder Standortwahl;
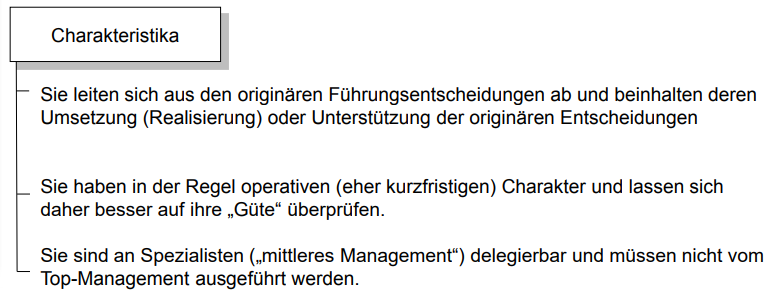
Fusion). - 62Kap. 1: Def. Derivative Führungsentscheidungen (Arbeitsleistungen)
- 63Kap. 1: Def. DelegationDelegation beinhaltet die Abgabe von
Entscheidungskompetenzen oder
Arbeitsaufgaben an Mitarbeiter, die in der
Unternehmenshierarchie „weiter unten“ stehen,
aber mit den betreffenden Entscheidungsfeldern
oder Aufgabenbereichen besser vertraut sind als
der Manager. - 64Kap. 1: Worauf beschränken sich dispositive Arbeitsleistungen?Dispositive Arbeitsleistungen beschränken sich
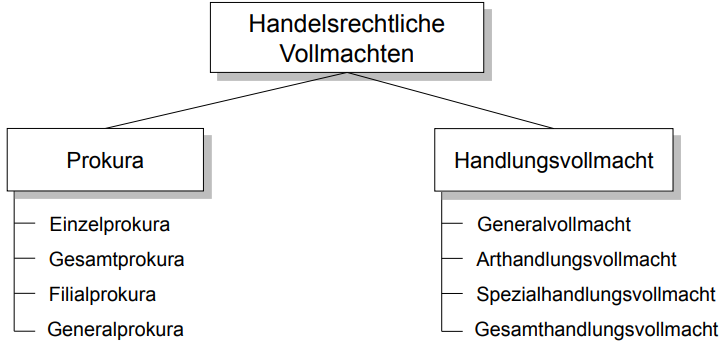
nicht auf Entscheidungen, sondern beinhalten
auch Tätigkeiten, die der Entscheidungsvorbereitung,
der Entscheidungskontrolle und der
Dokumentation der Entscheidungsfolgen dienen.
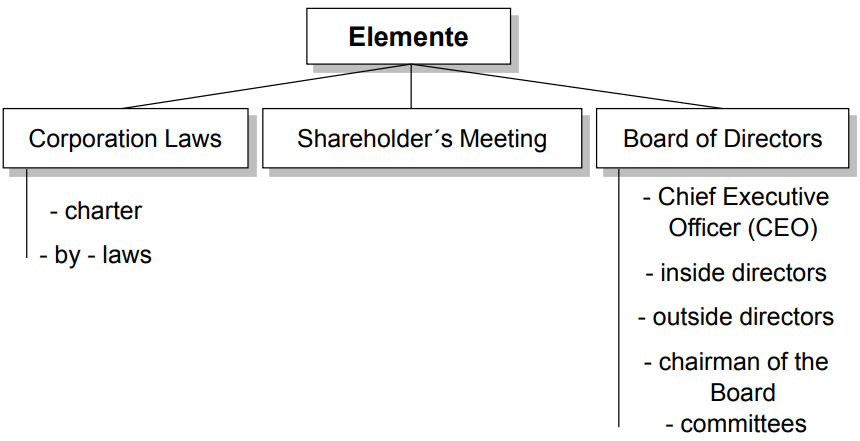
Ferner zählt die Führung von Mitarbeitern, an die
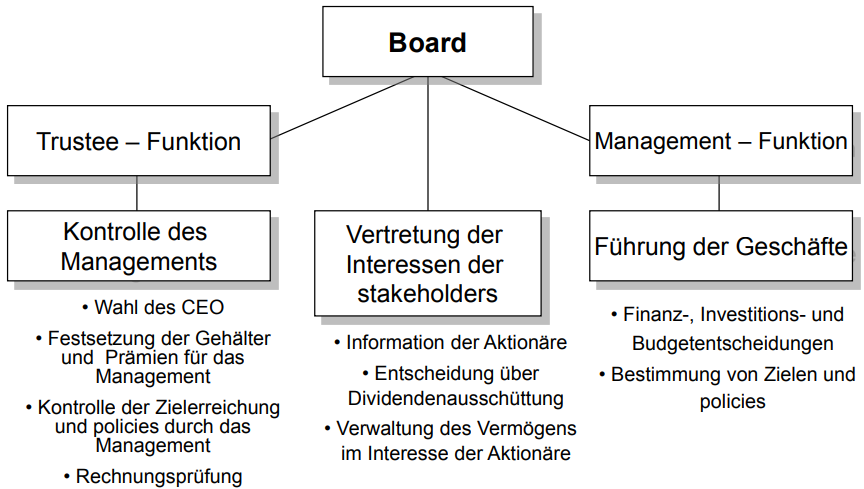
Entscheidungen oder sonstige dispositive
Tätigkeiten delegiert wurden oder die
Anweisungen auszuführen haben, dazu. - 65Kap. 1: Welche Felder dispositiver Arbeitsleistungen gibt es?
- 66Kap. 1: Verhältnis zwischen objektbezogenen und dispositiven ArbeitsleistungenDie Unterscheidung von objektbezogenen und
dispositiven Arbeitsleistungen hat vor allem
typologischen Charakter: In der betrieblichen
Realität erfüllen viele Mitarbeiter sowohl
objektbezogene wie dispositive Tätigkeiten, wenn
auch in einem unterschiedlichen
„Mischungsverhältnis“.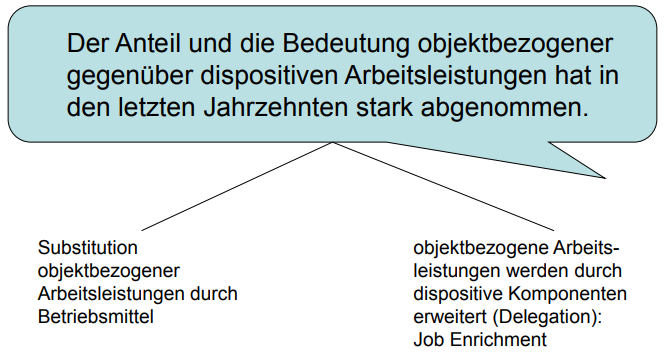
- 67Kap. 1: Wie sieht die Systematik von Produktionsfaktoren aus?
- 68Kap. 1: Was besitzen Potentialfaktoren?Potentialfaktoren haben ein
Nutzungspotential, das in dem betrieblichen
Transformationsprozess eingesetzt wird. - 69Kap. 1: Was besitzen Arbeitsleistungen?Die Arbeitsleistungen beinhalten ein
Nutzungspotential im betrieblichen
Transformationsprozess (Humankapital;
Human Capital). - 70Kap. 1: Def. Atrophie des Human CapitalKognitives Wissen nimmt zwar nicht ab, es
entwertet sich aber durch technischen
Fortschritt; die physischen Fähigkeiten eines
Menschen nehmen im Laufe des Alters ab. - 71Kap. 1: Wie sieht der Kreislauf zwischen Humankapital und Weiterbildung aus?
- 72Kap. 1: Welche Argumente sprechen für Informationen als eigenständige Inputfaktoren?Ja: Bedeutung der
Informationswirtschaft bzw.
der Informationen für treffen
von Entscheidungen und
Steuerung betrieblicher
Prozesse
Nein: Informationen sind in den
Betriebsmitteln (Software)
und/oder im Human Capital
integriert - 73Kap. 1: Def. betrieblicher Transformationsprozess
- 74Kap. 1: Welche Teilaufgaben hat der betriebliche Transformationsprozess?
- 75Kap. 1: Welche Charakteristika besitzt die Finanzierungsaufgabe?
- 76Kap. 1: Welche Aufgaben hat das Human Ressource Managment?
- 77Kap. 1: Def. GeschäftsprozesseGeschäftsprozesse bezeichnen
zusammenhängende Aktivitäten, die zur
Erfüllung einer betrieblichen Teilaufgabe
notwendig sind. - 78Kap. 1: Def. Primäre und Sekundäre Geschäftsprozesse
- 79Kap. 1: Was beschreibt den betrieblichen Transformationsprozess in einem Managment-orientierten Sinn?Die Konzepte der Wertkette und der Wertschöpfung
beschreiben den betrieblichen
Transformationsprozess in einem Managementorientierten
Sinn. - 80Kap. 1: Def. WertketteDie Wertkette umfasst die Summe aller
physisch und technisch abgrenzbaren
Aktivitäten in einem Betreib, um Input in
marktfähigen Output umzuwandeln: Die im
betrieblichen Transformationsprozess
ablaufenden Aktivitäten bilden eine
Wertkette. - 81Kap. 1: Auf was basiert die physische Erstellung eines Produkts?
- 82Kap. 1: Welche Merkmale besitzt das Wertverbundsystem?
- 83Kap. 1: Def. WertverbundsystemEin Wertverbundsystem ist das überbetriebliche
Analogon zu den (primären) Geschäftsprozessen in
einem Betrieb. - 84Kap. 1: Wann liegt eine Wertschöpfung im Betrieb vor?Eine Wertschöpfung im Betrieb liegt vor,
wenn der Preis, den der Anbieter für sein in
betrieblichen Transformationsprozessen
entstandenes Produkt erhält, höher als der
Wert der von anderen produzierenden
Einheiten (z.B. Zulieferer) bezogenen und in
Transformationsprozessen verbrauchter
sachlichen Inputs ist. - 85Kap. 1: Wann liegt eine Wertschöpfung vor?Die Wertschöpfung zeigt an, welche
(monetären) Werte im betrieblichen
Transformationsprozess bzw. in der
betrieblichen Wertkette geschaffen wurden.
Diese stehen zur Verteilung an „Stakeholder“
des Unternehmens zur Verfügung. - 86Kap. 1: Wie ist die Wertschöpfung aufgeteilt?
- 87Kap. 1: Def. EigenkapitalDas Eigenkapital ist der Teil des Kapitals, der den Eigentümern zusteht. Es lässt sich auch als Saldo aus Vermögen und Schulden definieren ("Residualgröße").
- 88Kap. 1: Was ist die Residualgröße in der Wertschöpfung für Unternehmen?Der Gewinn, der den Eigentümern des
Unternehmens zusteht, ist die Residualgröße
in der Wertschöpfung. - 89Kap. 1: Welche Eckwerte der Betriebsführung gibt es?
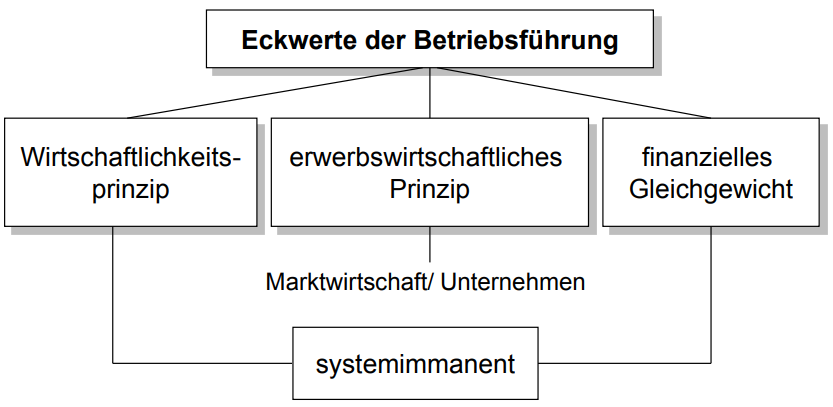
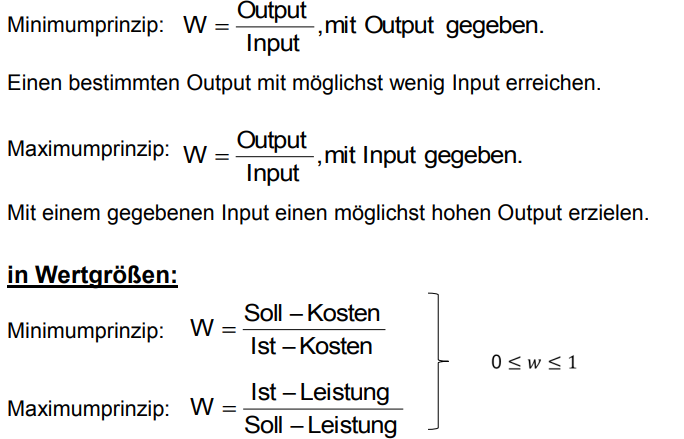
- 90Kap. 1: Was bedeutet es wirtschaftlich zu sein?Wirtschaftlich zu sein, bedeutet, im
betriebswirtschaftlichen Transformationsprozess
nichts zu verschwenden.
- Minimumprinzip
- Maximumprinzip - 91Kap. 1: Wie sieht der betriebliche Transformationsprozess (Produktionsprozess) aus?
- 92Kap. 1: Wie ist das Minimum- und Maximumprinzip definiert?
- 93Kap. 1: Def. Produktivität
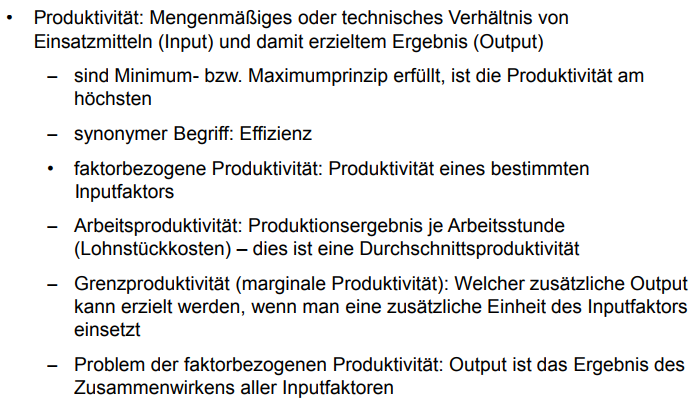
- 94Kap. 1: Wodurch lässt sich die Qualität eines Outputs bestimmen?In der Produktivität lässt sich indirekt auch die Qualität des Outputs zum
Ausdruck bringen:
Die Produktivität ist niedrig, wenn z. B. aufgrund von fehlendem Know-how
der Mitarbeiter oder veralteten Betriebsmitteln viel Ausschuss anfällt
(wenig Output, der die Qualitätsanforderungen erfüllt) oder bestimmte
anspruchsvolle (qualitätssensible) Produktionsschritte nicht durchführbar
sind (Output von Null). - 95Kap. 1: Def. StückkostenWie viel kostet die Herstellung einer
verkaufsfähigen Einheit des Outputs. - 96Kap. 1: Def. Rationalisierung
- 97Kap. 1: Was beinhaltet die Rationalisierung?
- 98Kap. 1: Def. Effektivitätbeschreibt die Zielerreichung: In welchem Umfang wurde
das angestrebte Ziel (Output) erreicht - 99Kap. 1: Def. Effizienzbeschreibt den Mitteleinsatz, der notwendig war, um den
Output zu erreichen
- Man kann effektiv, aber wenig effizient sein. - 100Kap. 1: Def. Erwerbswirtschaftliches Prinzip
- 101Kap. 1: Def. UnternehmenUnternehmen sind Betriebe, die dem
erwerbswirtschaftlichen Prinzip folgen
(marktwirtschaftlich orientierte Betriebe).
Je höher Gewinn und/oder Rentabilität
sind, desto besser wird das
erwerbswirtschaftliche Ziel erreicht. - 102Kap. 1: Def. Eigenkapitalgeber und ThesaurierungGewinne werden entweder an die Eigner
(Eigenkapitalgeber) ausgeschüttet oder im
Unternehmen belassen (Thesaurierung):
Im letzteren Fall erhöht sich das von den
Eigenkapitalgebern im Unternehmen investierte
Eigenkapital. - 103Kap. 1: Def. bankrottVerluste (negative Gewinne) verringern das
(bilanzielle) Eigenkapital eines Unternehmens bzw.
werden durch das Eigenkapital „aufgefangen“.
Ist das Eigenkapital eines Unternehmens vollständig
aufgrund von Verlusten aufgebraucht, ist das
Unternehmen insolvent („bankrott“). - 104Kap. 1: Welche Alternativen zum Gewinn als Maßgröße für das Erreichen des erwerbswirtschaftlichen Gewinns?
- 105Kap. 1: Was gibt die Rentabilität eines Unternehmens an?Die Rentabilität eines Unternehmens gibt an, in
welcher Höhe sich das dort eingesetzte Kapital
während einer bestimmten Zeitspanne verzinst hat.
Die Rentabilität ist damit der Zinssatz, den die
Investition des Kapitals in das Unternehmen erbracht
hat. - 106Kap. 1: Welche Formen von Kapital im Betrieb/Unternehmen?
- 107Kap. 1: Was ist der Unterschied zwischen Kosten und Kapital?Kosten erfassen, wie viel
Geld die Erstellung des
Outputs „verbraucht“ hat
(Material, Arbeitslöhne)
Kapital erfasst, wie viel
Geld die Investoren dem
Unternehmen/Betrieb zur
Verfügung gestellt haben - 108Kap. 1: Berechne die Eigen- und Gesamtkapitalrentabilität. geg. Gewinn: -100, Zinsen: 500, Eigenkapital: 10000, Fremdkapital: 10000
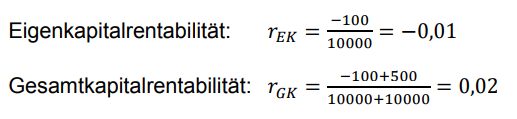
- 109Kap. 1: Was gibt die Umsatzrentabilität an?Die Umsatzrentabilität gibt an, wie viel
Prozent des Umsatzes als Gewinn dem
Unternehmen verblieben ist. - 110Kap. 1: Def. KapitalumschlagsgeschwindigkeitDie Kapitalumschlagsgeschwindigkeit
(turnover velocity) gibt Aufschluss über die
„Ausnutzung“ des Kapitals, die sich
– zunächst – im Umsatz zeigt.
Auch bei niedriger Umsatzrentabilität kann eine
günstige Kapitalrentabilität erzielt werden, wenn eine
hohe „Kapitalumschlagsgeschwindigkeit“ erwirtschaftet
wird. - 111Kap. 1: Beschreibe Rentabilität als betriebswirtschaftliche Zielgröße
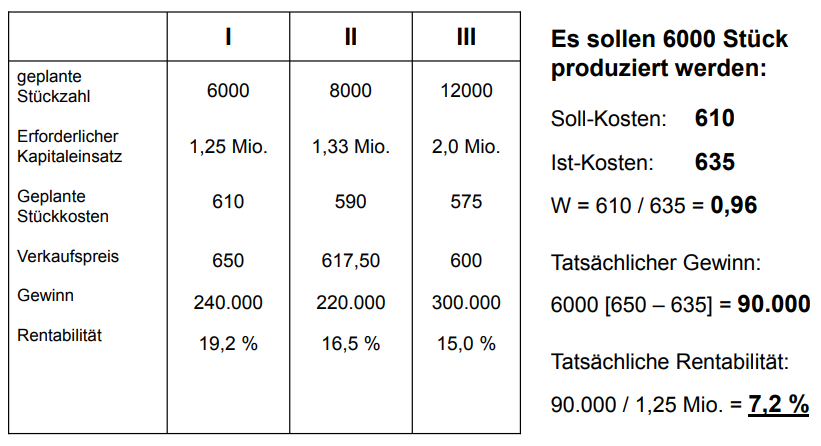
- 112Kap. 1: Beispiel zum erwerbswirtschaftlichen Prinzip und Wirtschaftslichkeitsprinzip Berechne Soll-Kosten, Ist-Kosten, den tatsächlichen Gewinn und die tatsächliche Rentabilität
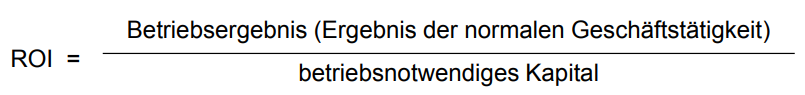
- 113Kap. 1: Wie wird der Return on Investment (ROI) berechnet?Der Return on Investment (ROI) ist eine Kennzahl, die das Verhältnis zwischen Gewinn und investiertem Kapital angibt. Sie wird häufig als Maßstab für die Leistung und die Rentabilität eines Unternehmens oder Geschäftsbereichs verwendet.
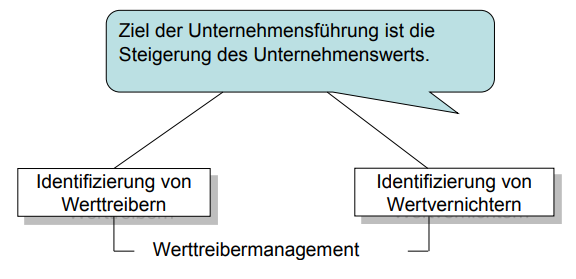
- 114Kap. 1: Def. Value Based ManagmentWertorientierte Unternehmensführung (Value Based Management, VBM) ist in. Das Streben nach Wertsteigerung gehört zu den Top-Themen für Management und Controller. Doch wann erreicht ein Unternehmen eigentlich Wertsteigerung? Bei näherem Hinsehen lassen sich zwei Methoden identifizieren.
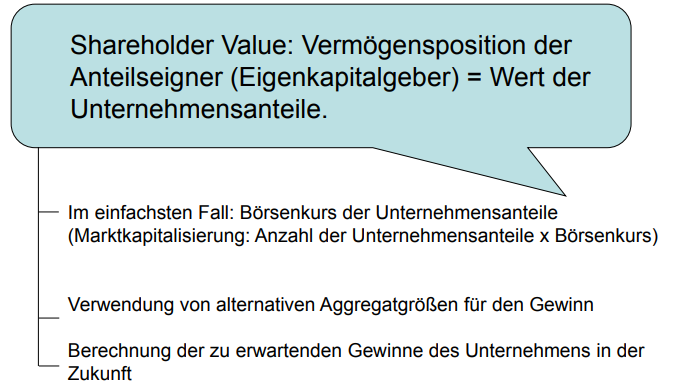
- 115Kap. 1: Def. Shareholder ValueDer Shareholder Value (deutsch Aktionärswert) wird in der Ökonomie als Marktwert des Eigenkapitals definiert. Er entspricht, vereinfacht gesagt, dem Unternehmenswert und dem davon abhängigen Kurswert der jeweiligen Aktien.
- 116Kap. 1: Def. WerttreiberWerttreiber sind alle Tatbestände im Unternehmen (Inputfaktoren, Produkt,
Geschäftsfelder, Geschäftsprozesse), die einen positiven Wertbeitrag
liefern, d. h. den Unternehmenswert erhöhen. - 117Kap. 1: Def. WertvernichterWertvernichter sind alle Tatbestände im Unternehmen, die einen negativen
Wertbeitrag liefern. - 118Kap. 1: Def. WerttreibermanagmentWerttreiber mit einem hohen Wertbeitrag sind zu erhalten oder
auszubauen; bei Werttreibern mit geringem Wertbeitrag ist zu prüfen, ob
und wie diese zu einem höheren Wertbeitrag „gebracht“ werden können (z.
B. Produktivitätserhöhung, Rationalisierung); Tatbestände, die im
Unternehmen zu einem negativen Wertbeitrag führen, sind abzustellen. - 119Kap. 1: Def. Ökonomischer DarwinismusNur diejenigen Unternehmen überleben am Markt, die
langfristig Gewinne erzielen. Diejenigen Unternehmen,
die (nur) Verluste erwirtschaften, scheiden aus dem
Markt aus (Insolvenz oder Aufkauf). - 120Kap. 1: Def. Finanzielles Gleichgewicht„Das finanzielle Gleichgewicht eines Betriebes
ist gewahrt, wenn er zu jedem Zeitpunkt den
dann fälligen Zahlungsverpflichtungen
nachkommen kann.“
Ein Unternehmen muss zum aktuellen Zeitpunkt das
finanzielle Gleichgewicht „halten“; es ist jedoch auch
notwendig, bereits heute dafür Sorge zu tragen, dass
auch „morgen“ das finanzielle Gleichgewicht gewahrt
sein wird.
Hat ein Unternehmen sein finanzielles Gleichgewicht
verloren, d. h. kann es einer fälligen Zahlung nicht
nachkommen (diese leisten), tritt der Tatbestand der
Illiquidität ein. Das Unternehmen ist illiquide. Auch dies
ist ein Tatbestand, dass ein Unternehmen in Konkurs
geht („bankrott ist“). - 121Kap. 1: Wie kann das finanzielle Gleichgewicht wiederhergestellt werden?Maßnahmen:
1.) Verkauf von Vermögen: Lagerabbau (Notverkäufe), Betriebsmittel & Finanzanlagen
2.) Aufbringen von frischem Kapital: Eigenkapital & Fremdkapital
3.) Stundung der fälligen Zahlungsverpflichtungen - 122Kap. 1: Warum ist die Einhaltung des finanziellen GGW eine Nebenbed. des erwerbswirtschaftlichen Prinzips?Die Einhaltung des finanziellen Gleichgewichts ist eine
Nebenbedingung des erwerbswirtschaftlichen Prinzips:
Die Maximierung der Liquidität steht im Widerspruch zum
erwerbswirtschaftlichen Prinzip.
Deshalb: Maximierung von Gewinn/Rentabilität unter
Einhaltung des finanziellen Gleichgewichts. - 123Kap. 1: Skizziere das Stakeholder-Ansatz
- 124Kap. 1: Was sagt der Stakeholder-Ansatz aus?Stakeholder sind Personen oder Gruppen, die Ansprüche an das Unternehmen richten. Nach dem Stakeholder-Konzept muss die Unternehmensführung alle Stakeholder kennen und alle Ansprüche berücksichtigen.
Ein Unternehmen muss Gewinn erwirtschaften – zumindest langfristig. Das erwarten diejenigen, die ihr Geld in das Unternehmen investieren. Aber das genügt in einem demokratischen Wirtschaftssystem nicht. Hier muss ein Unternehmen eine Vielzahl von Erwartungen und Anforderungen erfüllen, die von unterschiedlichen Personenkreisen und Gruppen geäußert werden können. Diese zunächst unbestimmten Personen und Gruppen werden mit dem Begriff Stakeholder zusammengefasst.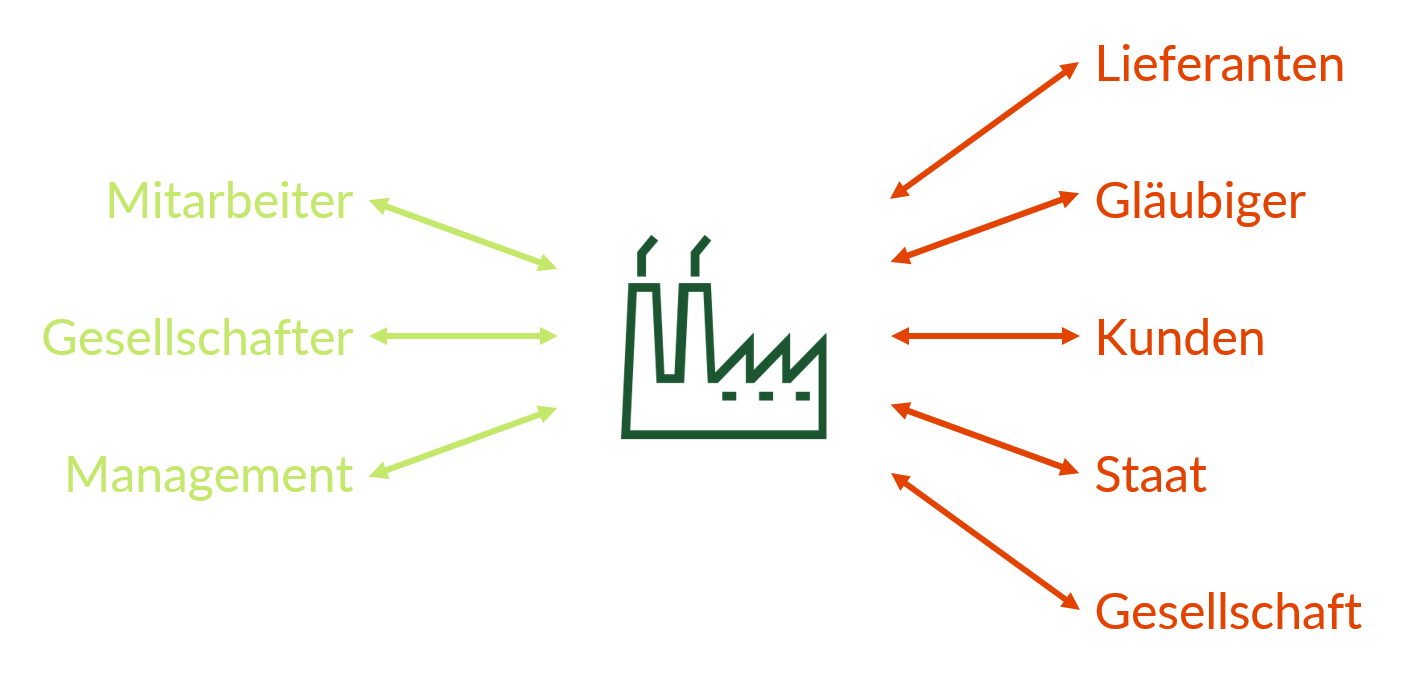
- 125Kap. 1: Welche Beiträge bzw. Interessen besitzt ein Stakeholder?1.) Unternehmensinterne Anspruchsgruppen
2.) Unternehmensexterne Anspruchsgruppen
- Konkurrenz
- Staat und Gesellschaft - 126Kap. 1: Welche unternehmensinternen Anspruchsgruppen gibt es beim Stakeholder?
- 127Kap. 1: Welche unternehmensexternen Anspruchsgruppen gibt es beim Stakeholder?
- 128Kap. 1: Wie kann nachhaltige Unternehmensführung aussehen?
- 129Kap. 1: Def. Corporate SustainabilityLösen sozialer Probleme im lokalen
Umfeld des Unternehmens
Corporate Responsibility (CR) ist der umfassende Begriff der unternehmerischen Verantwortung für jeden Einfluss, den die Unternehmenstätigkeit auf die Gesellschaft und die Umwelt hat. - 130Kap. 1: Wann erhält ein Unternehmen das license to operate?Durch CSR erwirbt das Unternehmen
die ‚license to operate‘ von den
Stakeholdern. - 131Kap. 1: Welche ethischen Prinzipien gibt es in der Betriebswirtschaftslehre?1.) Vernunftethik: Rationalitäts- und Wirtschaftlichkeitsprinzip
2.) Handlungsethik: Einhaltung gesetzlicher Regelungen und Verteilungsprobleme
3.) Ordnungsethik - 132Kap. 1: Ist das Streben nach Gewinn ethisch angreifbar?Keine Ethik kann von einem Einzelnen verlangen,
langfristig gegen seine eigenen Interessen zu
verstoßen: das Streben nach Gewinn ist damit
per se ethisch nicht anzugreifen. - 133Kap. 1: Def. Compliance ManagmentDas Compliance Management ist eine Führungsaufgabe (Chief
Compliance Officer, CCO). Zentral ist, dass die gesetzlichen
Regelungen und schriftlich fixierten Verhaltensgrundsätze (Code
of Conduct) im Unternehmen kommuniziert und von den
Führungskräften vorgelebt werden und organisatorische
Strukturen (Compliance Management System) bestehen, die
Gesetzes- und Regelverstöße verhindern, anhand von
Indikatoren frühzeitig aufdecken und strukturierte Abläufe
vorsehen, wenn illegale Vorgänge im Unternehmen entdeckt
werden. - 134Kap. 1: Zu was benötigt man das Compliance Managment in einem Unternehmen?Das Compliance Management in einem Unternehmen
dient der Aufdeckung, aber vor allem der Prävention
illegaler Handlungen im Unternehmen (Führungskräfte,
Mitarbeiter, aber auch Geschäftspartner). Dadurch
sollen die Risiken aus illegalen Handlungen
(Noncompliance-Risiken) verhindert werden (Bußgelder,
Schadensersatzzahlungen, Strafzahlungen, Ausschluss
von öffentlichen Aufträgen, Reputationsverlust, Kosten
für Gerichtsprozesse und Berater). - 135Kap. 2: Def. UnternehmensverfassungDie Unternehmensverfassung beinhaltet alle rechtlichen Regelungen
zur Bestimmung der Eigentums-/ Leitungs- und Kontrollrechte im
Unternehmen. - 136Kap. 2: Def. RechtsformenRechtsformen sind rechtliche Gestaltungsmuster der
Unternehmensverfassung, die der Gesetzgeber als Formen
unternehmerischer Betätigung zulässt, die bereits grundlegende
Fragen der Unternehmensverfassung geregelt haben, aber den
beteiligten Akteuren noch genügend Spielraum für eine eigene
Ausgestaltung erlauben. - 137Kap. 2: Def. Corporate GovernanceCorporate Governance beschäftigt sich vor allem
mit den Machtverteilungen in einem
Unternehmen und den Kontrollrechten, die in
einer Rechtsform (vor allem Aktiengesellschaft)
bestehen. - 138Kap. 2: Def. Kaufmannseigenschaft§1 HGB (Handelsgesetzbuch)
Absatz 1: Kaufmann … ist, wer ein Handelsgewerbe
betreibt
Absatz 2: Handelsgewerbe ist jeder Gewerbebetrieb, es sei
denn, dass das Unternehmen nach Art oder
Umfang einen in kaufmännischer Weise
eingerichteten Geschäftsbetrieb nicht erfordert. - 139Kap. 2: Definitionskriterien für den (Handels-) Gewerbebegriff1.) rechtlich selbstständig
2.) planmäßig und auf Dauer angelegt
3.) auf min. einem Markt tätig
4.) rechtsgeschäftlich
5.) entgeltlich
6.) nicht wissenschaftlicher, künstlerischer, sportlicher oder freiberuflicher Natur - 140Kap. 2: Welche freien Berufe gibt es laut Einkommensteuergesetz?sog. Katalogberufe sind laut § 18 EinkSt:
1.) heilkundliche Berufe: Berufe, Apotheker und Therapeuten
2.) Rechts- und wirtschaftsberatende Berufe: Rechtsanwälte, Notare, Steuerberater, Wirtschaftsprüfer, Unternehmensberater und Psychologen
3.) Technische und naturwissenschaftliche Berufe: Architekten, Ingenieure, Lotsen, Informatiker und Umweltgutachter
4.) Kulturberufe: Künstler, Journalisten, Designer, Dolmetscher und Yogalehrer - 141Kap. 2: Nach welchen kaufmännischen Kriterien wird ein Gewerbebetrieb eingerichtet?1.) Notwendigkeit einer spezifischen Organisation zur Betriebsführung: Erfordernis einer expliziten Buchführung, Bestellung von Vertretung & Organisatorische Arbeitszuweisung an Mitarbeiter
2.) Weitere Kriterien: Höhe des Umsatzes, Anzahl der Geschäfte, Zahl der Mitarbeiter & Aufnahme von Krediten - 142Kap. 2: Was sind die Folgen der Kaufmannseigenschaft?Grundpflichten:
1.) Registerpflicht
2.) Geltung des Handelsrecht
3.) Rechnungslegungspflicht
4.) Geschäftsbriefpublizität
5.) Geltung des Firmenordnungsrechts - 143Kap. 2: Def. HandelsregisterDas Handelsregister ist ein bei den Amtsgerichten
geführtes öffentliches Verzeichnis von ‘Informationen‘
über Unternehmen (Kaufleute)
- öffentlich zugänglich
- Hinterlegung von gesetzlich vorgeschriebenen Pflichtinformationen zu Geschäftstätigkeit - 144Kap. 2: Wozu dient die Pflicht der Rechnungslegung bei der Dokumentation des Geschäftsgangs?1.) Informationsfunktion: Selbstkontrolle der mit der Geschäftsführung betrauten Person & Gläubigerschutz
2.) Ausschüttungsbemessungsfunktion: Ermittlung der Höhe des Gewinns - 145Kap. 2: Def. GeschäftsbriefpublizitätAuf den
Geschäftsbriefen müssen Mindestangaben
stehen, um Aufschluss über die rechtlichen
Verhältnisse des Kaufmanns zu geben:
1.) Firma
2.) Rechtsform
3.) Unternehmenssitz
4.) Registergericht
5.) Name des/der Geschäftsführer/Vorstandsmitglieder - 146Kap. 2: Def. FirmaFirma ist ein juristischer Begriff und Ausdruck für den Namen, unter dem
ein Unternehmer („Kaufmann“) seinen Betrieb führt
(Unternehmensname). - 147Kap. 2: Welche Funktion besitzt eine Firma?Die Firma hat die Funktion, den Kaufmann als Unternehmensträger zu
kennzeichnen, d.h. zu individualisieren und von anderen Kaufleuten zu
unterscheiden. - 148Kap. 2: Welche Arten von Kaufleuten gibt es?Betreiben eines gewerblichen Unternehmens (Handelsgewerbe) durch:
1.) Istkaufmann
2.) Formkaufmann
3.) Nichtkaufmann > Kannkaufmann - 149Kap. 2: Def. FormkaufmannKaufmann aufgrund der
Rechtsform: Handelsgesellschaften sind
Kaufleute. (Kaufmann ist, wer ein Handelsgewerbe betreibt (§ 1 Abs. 1 HGB). Der Formkaufmann ist Kaufmann kraft Rechtsform.)
- Personengesellschaften, wenn ein Handelsgewerbe vorliegt
- Kapitalgesellschaften, unabhängig vom Geschäftsbetrieb - 150Kap. 2: Def. FiktivkaufmannJeder der im Handelsregister als Kaufmann
eingetragen ist, gilt als Kaufmann, unabhängig davon, ob er ein
Handelsgewerbe betreibt. Rechtssicherheit für denjenigen, der mit
ihm Geschäfte macht, da er sich auf die Kaufmannsqualifikation
verlassen kann bzw. weil er nicht überprüfen kann, ob sein
Transaktionspartner ein Handelsgewerbe betreibt. - 151Kap. 2: Def. ScheinkaufmannErweckt ein Gewerbetreibender den Eindruck, ein
Kaufmann zu sein, muss er gegenüber gutgläubigen Dritten die
Nachteile der Kaufmannseigenschaft gegen sich gelten lassen. - 152Kap. 2: Welche Rechtsformen gibt es bei Unternehmen?
- 153Kap. 2: Welche systematischen Unterschiede gibt es zwischen den Rechtsformen bei Unternehmen?1.) Leitungsbefugnis
2.) Haftung
3.) Finanzierungsmöglichkeiten
4.) Fungibilität
5.) Steuerbelastung
6.) Rechnungslegungs- und Publizitätsvorschriften
7.) Gewinn- und Verlustbeteiligung
8.) Mindestkapital - 154Kap. 2: Def. FungibilitätMit Fungibilität wird der Umstand bezeichnet, wie leicht sich ein Eigenkapitalgeber (Gesellschafter)
von seinem Engagement (Beteiligung;
Investment) im Unternehmen trennen kann. Dies betrifft vor allem den Verkauf seiner Unternehmesnbeteiligung.
(Fungibilität (lat. fungi „verwalten“, „vollbringen“) ist die Eigenschaft von Gütern, Devisen und Wertpapieren, leicht austauschbar zu sein. Fungible Werte werden nicht individuell, sondern der Gattung nach bestimmt und können durch andere Stücke gleicher Gattung und Menge ersetzt werden.) - 155Kap. 2: Def. EinlagePersonen bringen Vermögensgegenstände
aus ihrem (Privat-) Vermögen in das
Unternehmen als Teil des Unternehmensvermögens
(Aktivseite der Bilanz) bzw. als
Eigenkapital (Passivseite der Bilanz) ein. - 156Kap. 2: Welche Vermögensgegenstände besitzt ein Unternehmensgründer?Aus dem Unternehmensvermögen - Eigenkapital - und Privatvermögen.
Das (bilanzielle) Eigenkapital eines
Unternehmens setzt sich aus dem Wert der von
den Gründern eingelegten (investierten)
Vermögensgegenständen und den thesaurierten
Gewinnen zusammen. - 157Kap. 2: Def. Thesaurierung von GewinnenDie
Gesellschafter (Eigenkapitalgeber) beschließen,
einen Teil des Gewinns nicht auszuschütten
(Überführung des erzielten Gewinns in ihr
Privatvermögen), sondern im Unternehmen zu
belassen. Dies erhöht ihr finanzielles Investment
bzw. das Eigenkapital im Unternehmen. - 158Kap. 2: Def. HaftungHaftung bedeutet, wer kommt für die
Zahlungsverpflichtungen des Unternehmens auf, wenn das Unternehmen selbst diese nicht mehr leisten kann. - 159Kap. 2: Welche Charakteristik besitzen Einzelunternehmen?1.) Nur ein Gesellschafter (alleiniger Eigentümer)
2.) Es stehen ihm alle Entscheidungs- und Dispositionsbefugnisse
(Geschäftsführungsbefugnisse) sowie der gesamte Gewinn zu.
3.) Haftung für Verbindlichkeiten seines Unternehmens unbeschränkt mit seinem
Privatvermögen
4.) „rechnerische“ Trennung von Unternehmens- und Privatvermögen
5.) Keine Mindesteinlage
6.) Keine Aufnahme neuer Gesellschafter möglich: Erhöhung des Eigenkapitals nur durch Gewinnthesaurierung - 160Kap. 2: Welche Charakteristik besitzen Personengesellschaften?1.) Mindestens zwei Gesellschafter
2.) Gesellschaftsvertrag regelt die Rechte und Pflichten der Gesellschafter bezogen auf Geschäftsführung und Vertretung (Innenverhältnis), Informations- und Kontrollrechte, Nachschusspflichten, Gewinn-/ Verlustbeteiligung, Entnahmerechte, Ausscheiden aus
der Gesellschaft.
2.) Einlagen der Gesellschafter sowie thesaurierte Gewinne werden den Gesellschaftern auf ihrem Kapitalkonto gutgeschrieben. - 161Kap. 2: Was gibt der Kapitalanteil eines Gesellschafters an?Der Kapitalanteil eines Gesellschafters gibt den Wert des Kapitalkontos des Gesellschafters im Verhältnis zum gesamten Eigenkapital (Summe
aller Kapitalkonten) an. - 162Kap. 2: Welche Charakteristik besitzt eine offene Handelsgesellschaft (OHG)?1.) Mindestens zwei Gesellschafter
2.) Einzelgeschäftsführung, sofern keine „Arbeitsteilung“ im Gesellschaftsvertrag
3.) Gründungsgesellschafter bringen Vermögensgegenstände ein (Einlage
Eigenkapital > Kapitalkonto); keine Mindesteinlage
4.) Frisches Eigenkapital durch Aufnahme neuer Gesellschafter
5.) Gesellschafter haften gesamtschuldnerisch für die Verbindlichkeiten des
Unternehmens mit ihrem gesamten Vermögen
6.) Gewinnverteilung sollte im Gesellschaftsvertrag geregelt sein: Ansonsten Einlagen mit vier Prozent und Gewinnrest nach Köpfen - 163Kap. 2: Wie sieht es mit der Haftung einer OHG-Gesellschaft aus?Die Haftung der OHG-Gesellschafter ist
unbegrenzt, unmittelbar, unbeschränkt und gesamtschuldnerisch. - 164Kap. 2: Wie sieht die Gewinnverteilung in der OHG aus? Kapitalanteile der Gesellschafter: A 100.000, B 60.000 & C 40.000 Gewinn: 11.700
- 165Kap. 2: Welche Charakteristik hat eine Kommanditgesellschaft (KG)?1.) 2 Gesellschaftertypen: mindestens ein Komplementär und mindestens ein
Kommanditist
2.) Zur Geschäftsführung sind allein Komplementäre berechtigt; Kommanditisten haben Kontroll- und Informationsrechte
3.) Frisches Eigenkapital durch Aufnahme neuer Komplementäre und vor allem neuer Kommanditisten
4.) Gesetzliche Gewinnverteilung: 4% auf die Höhe der Kapitalkonten und verbleibender Rest „angemessen“ bezogen auf Haftungsrisiko - 166Kap. 2: Welche wesentlichen Unterschiede gibt es zwischen Kapitalgesellschaften und Personengesellschaften?1.) Juristische Person
2.) Trennung von Eigentum und Unternehmensleistung (Fremdgeschäftsführung möglich)
3.) Ausscheiden eines Gesellschafters verringert nicht das Eigenkapital
4.) Keine unbeschränkte persönliche Haftung der Gesellschafter - 167Kap. 2: Welche Charakteristika besitzt eine Aktiengesellschaft (AG)?1.) mindestens 5 Personen laut AktG, als „kleine AG“ bereits mit einer Person
möglich
2.) Gezeichnetes Kapital (Grundkapital) von mindestens 50.000€, das in Aktien
gestückelt ist.
3.) Die Aktiengesellschaft haftet mit ihrem gesamten Vermögen, die Aktionäre hingegen nicht mit ihrem Privatvermögen.
4.) Geschäftsführung besteht aus Vorstand und Aufsichtsrat.
5.) Hauptversammlung als regelmäßig stattfindendes Treffen der Aktionäre (Organe der AG) - 168Kap. 2: Wie sieht das Eigenkapital einer Aktiengesellschaft aus?
- 169Kap. 2: Def. AktieDie Aktie ist ein Wertpapier, das einen Anteil am Unternehmen (am Eigenkapital des Unternehmens) verbrieft. Damit einhergehende Recht sind:
1.) Recht auf Dividendenbezug
2.) Stimmrecht in der Hauptversammlung (one share-one vote)
3.) Recht auf Bezug junger Aktien bei Kapitalerhöhungen
4.) Recht auf anteiligen Liquidationserlös - 170Kap. 2: Def. DividendeDie Dividende ist der Betrag, der bei der
Verteilung des auszuschüttenden Gewinns auf eine Aktie entfällt. - 171Kap. 2: Welche Aktien gibt es?1.) Nennwertaktien
2.) Stückaktien
3.) Inhaberaktien
4.) Namensaktien
5.) Stammaktien
6.) Vorzugsaktien - 172Kap. 2: Def. InhaberaktienInhaberaktien legitimieren den Besitzer der Aktie ohne zusätzlichen Nachweis als Aktionär der Aktiengesellschaft (Gesellschafter). Bei Namensaktien ist die Aktie auf den Namen des Besitzers ausgestellt und im Aktienbuch der Gesellschaft eingetragen.
- 173Kap. 2: Def. StammaktienStammaktien beinhalten die „normalen“
Gesellschafterrechte. Vorzugsaktien gewähren dem Inhaber gewisse Vorzugsrechte gegenüber den Stammaktionären, die oftmals
mit dem Verzicht auf andere Rechte gegenüber den Stammaktionären kombiniert sind: z.B. höhere Dividende, aber kein Stimmrecht in der
Hauptversammlung. - 174Kap. 2: Def. Goldene Aktien„Goldene Aktien“ gewähren dem Inhaber
besondere Rechte, um ihm unabhängig vom Kapitalanteil eine Vorrangstellung gegenüber anderen Aktionären einzuräumen: z.B. Mehrstimmrechte, Vetorechte in der Hauptversammlung. - 175Kap. 2: Def. MarktkapitalisierungDie Marktkapitalisierung (englisch market capitalisation, kurz market cap, auch Börsenkapitalisierung oder Börsenwert) ist der rechnerische Gesamtwert der Anteile eines börsennotierten Unternehmens.
„Marktwert“ einer Aktiengesellschaft:
Börsenkurs x Anzahl der Aktien - 176Kap. 2: Welchen Zusammenhang haben Nennwert und Marktwert einer Aktie?
- 177Kap. 2: Was ist der Unterschied zwischen einem Gründungsaktionär und einem Kaufaktionär?
- 178Kap. 2: Was ist die zentrale Komponente des Shareholder Value?Der Börsenkurs ist die zentrale Komponente des „Shareholder Value“: Vermögensposition der Gesellschafter (Shareholder)
- 179Kap. 2: Was verleiht einer Aktiengesellschaft eine hohe Fungibilität?Die Veräußerbarkeit von Aktien an der Börse oder zumindest am „grauen Kapitalmarkt“ verleiht den Gesellschaftsanteilen einer
Aktiengesellschaft eine hohe Fungibilität. - 180Kap. 2: Wie sieht die Struktur einer Aktiengesellschaft aus?
- 181Kap. 2: Welche Aufgaben hat ein Vorstand (Geschäftsführung) einer Aktiengesellschaft?1.) Leitung des Unternehmens unter eigener Verantwortung
2.) Vertretung der Gesellschaft gerichtlich und außergerichtlich
3.) Einberufung der Hauptvertreter
4.) Aufstellung des Jahresabschlusses - 182Kap. 2: Definiere die Aufgaben eines Vorstandes.Der Vorstand hat die Aufgabe der operativen Geschäftsführung und – mit Ausnahme der zustimmungspflichtigen Geschäfte und gewisser Entscheidungen der Hauptversammlung- auch der strategischen Ausrichtung/Entwicklung der Aktiengesellschaft. Die Eigentümer (Aktionäre) können den Vorstand in seinen Entscheidungen nicht unmittelbar beeinflussen.
- 183Kap. 2: Wie sieht das Organisationsprinzip eines Vorstandes einer AG aus?
- 184Kap. 2: Welche Aufgaben hat ein Aufsichtsrat in einer AG?1.) Kontrolle der Geschäftsführung des Vorstands
2.) Bestellung, Abberufung und Gehaltsfestsetzung des Vorstands
3.) Entscheidung in den zustimmungspflichtigen Geschäften
4.) Bestellung des Abschlussprüfers
5.) Beratung des Vorstands in strategischen Fragen - 185Kap. 2: Was sind zustimmungspflichtige Geschäfte?Die Satzung einer AG definiert besondere
(strategische) Geschäfte (Entscheidungen), die der Vorstand nur unter Zustimmung des Aufsichtsrats tätigen (treffen) kann. Dies sind
Entscheidungen von großer ökonomischer Tragweite für die Gesellschaft. - 186Kap. 2: Welche Problembereiche hat man mit einem Aufsichtsrat?1.) Häufung von Aufsichtsratsmandaten bzw. Kombination mit Vorstandspositionen in anderen
Gesellschaften führen zur
qualitativen/quantitativen
Überforderung und damit zu einer
Vernachlässigung der Aufgaben
eines Aufsichtsratsmitglieds.
2.) Zustimmungspflichtige Geschäfte
und die Beraterfunktion führen zu
einer Verwischung von Kontrolle
und Geschäftsführung bzw. die
Leitung der Gesellschaft unter
eigener Verantwortung wird dem
Vorstand entzogen. - 187Kap. 2: Welche Rechte besitzt eine Hauptversammlung in einer AG?1.) Beschlüsse über wesentliche Veränderungen im Eigenkapital (z.B.
Kapitalerhöhung)
2.) Beschlüsse über den Zusammenschluss mit anderen Unternehmen (z.B. Fusion) oder Auflösung des Unternehmens
3.) Bestellung der Anteilseignervertreter im Aufsichtsrat
4.) Beschluss über die Verwendung des Bilanzgewinns
5.) Entlastung von Vorstand und Aufsichtsrat
6.) Satzungsänderungen
7.) Bestellung der Abschlussprüfer
8.) Erörterungsrecht in Maßnahmen der Geschäftsführung und Recht auf Auskunft vom Vorstand über die Angelegenheiten der Gesellschaft - 188Kap. 2: Welche Bedeutung hat die Entlastung von Vorstand und Aufsichtsrat in einer AG?• Die Amtsführung der zurückliegenden Entlastungsperiode wird gebilligt und das Vertrauen in die künftige Amtsführung wird ausgesprochen. (kommunikative Bedeutung)
• Die Entlastung stellt die Entlasteten von allen Ersatzansprüchen frei, die im Zeitpunkt der Beschlussfassung bei sorgfältiger Prüfung aller Unterlagen erkennbar waren. (rechtliche Bedeutung) - 189Kap. 2: Welche Problembereiche gibt es bei der Hauptversammlung einer AG?1.) Depotstimmrecht der Banken
2.) Entscheidungsoptionen in der Hauptversammlung werden oftmals von Vorstand und/oder Aufsichtsrat eingebracht
3.) hoher Anteil institutioneller Anleger
4.) Auskunftsrechte stehen Geheimhaltungspflichten von Vorstand/Aufsichtsrat möglicherweise gegenüber
5.) räuberische Aktionäre - 190Kap. 2: Def. Räuberische AktionäreAktionäre, die aus fadenscheinigen Gründen Beschlüsse der
Hauptversammlung anfechten und damit die Durchführung der Entscheidung solange blockieren, bis ein Gericht ein Urteil gefällt hat. Gegen Zahlung einer Abfindung ziehen diese Aktionäre ihre Klage wieder zurück. Anfechtungsklagen sind nur noch für Aktionäre mit einem Aktienpaket von über 1000€ möglich. - 191Kap. 2: Welche Rolle spielt ein Wirtschaftsprüfer?1.) Durch die Prüfung soll festgestellt
werden, ob im Rechnungswesen und
Jahresabschluss die gesetzlichen
Vorschriften zur Rechnungslegung
sowie ergänzende Bestimmungen
der Satzung eingehalten sind.
- Erteilen eines Testats
- nur Ordnungsmäßigkeitsprüfung
2.) Wirtschaftsprüfer übernimmt einen
Teil der Kontrollaufgaben des Aufsichtsrats: Aufsichtsrat erhält Bericht der Wirtschaftsprüfer - 192Kap. 2: Welche Rolle spielt die Delegation von Entscheidungen durch handelsrechtliche Vollmachten?Müsste die Geschäftsführung in einem
Unternehmen alle Entscheidungen treffen, wäre sie damit (zeitlich) überfordert bzw. würde sich in unwichtigen Entscheidungen verzetteln:
Das Prinzip der Delegation von
Entscheidungen wird juristisch durch das
Erteilen von Vollmachten realisiert. - 193Kap. 2: Was impliziert eine Delegation?Delegation impliziert eine Arbeitsteilung von Entscheidungen durch:
1.) Übertragung von Entscheidungskompetenz an „Spezialisten“
2.) Partizipation von Organisationsmitgliedern (Mitarbeiter) an der Lenkung/Leitung des Unternehmens - 194Kap. 2: Welche handelsrechtlichen Vollmachten gibt es?
- 195Kap. 2: Def. Prokuradie Vollmacht, alle Arten von Rechtsgeschäften für einen Betrieb durchzuführen.
"jemandem Prokura erteilen" - 196Kap. 2: Welche Charakteristika besitzt eine Prokura?1.) Prokura ermächtigt den Prokuristen zu allen gerichtlichen und außergerichtlichen Geschäften und Rechtshandlungen, die das Betreiben jedes Handelsgewerbes mit sich bringt.
2.) Im Innenverhältnis ist der Handlungsspielraum aber in der Regel eingeengt (Spezialisierung auf bestimmte Entscheidungsfelder).
3.) Prokura wird durch die Geschäftsführung einem Mitarbeiter ausdrücklich erteilt und muss im Handelsregister eingetragen und den Geschäftspartnern bekannt gemacht
werden. Dies gilt analog für das Erlöschen der Prokura.
4.) Prokura kann nicht für sog. Prinzipalgeschäfte erteilt werden.
5.) Prokura erlischt durch Widerruf, mit Geschäftsauflösung oder durch Beendigung des Arbeitsvertrages. - 197Kap. 2: Welche Charakteristik hat eine Handlungsvollmacht?1.) Jede im Betrieb eines Handelsgewerbes erteilte Vollmacht, die keine Prokura ist
2.) Sie ist auf die speziellen Anforderungen des betreffenden Handelsgewerbes zugeschnitten, da sie
nur für Rechtsgeschäfte erteilt werden kann, die der betrieb des vorliegenden Handelsgewerbes gewöhnlich mit sich bringt.
3.) Handlungsbevollmächtigter ist nicht zu Rechtsgeschäften berechtigt, zu denen auch ein Prokurist nicht berechtigt ist; ferner darf der Handlungsbevollmächtigte keine Darlehen für das Unternehmen
aufnehmen, Prozesse führen oder Grundstücke veräußern.
4.) Im Innenverhältnis können Grenzwerte definiert werden, bis zu denen der Handlungsbevollmächtigte (Mitarbeiter) die Entscheidung treffen kann.
5.) Eine Handlungsvollmacht wird nicht ins Handelsregister eingetragen.
6.) Eine Handlungsvollmacht ist jederzeit frei widerrufbar bzw. sie erlischt mit der Beendigung des Arbeitsverhältnisses. - 198Kap. 2: Welche Elemente hat eine amerikanische Board-Verfassung?
- 199Kap. 2: Def. Board SystemDas Board System ist die spezifische Organisationsverfassung der Unternehmensführung. Das Board System vereinigt Geschäftsführung und Kontrolle in einem Gremium (Vereinigungsmodell).
- 200Kap. 2: Welche Aufgaben hat das Board of Directors?
Información
- Descripción
- Karteikarten basieren auf die VL von EBWL von Pechtl an der Universität Greifswald
- Creado por
- Usuario eliminado · ene 2018
- Actualizado
- 18 ene 2018
- Visitas
- 112
- Etiquetas
- Historial
-
- Creado por Soraia Querido · 18 ene 2018
- Copiado por Soraia Querido · 18 ene 2018
- Valoración