
Contabilidade - Técnica Contábeis de Registos de Contas
Diapositivas del conjunto (10)
-
Técnica Contábeis de Registos de Contas
-
Plano de Contas e Lançamentos Contábeis
- Plano de Contas é o conjunto de contas previamente estabelecida que norteia os registros dos fatos contábeis.
- Seu objetivo é estabelecer normas para os registros das operações das empresas, devendo:
- Atender as necessidades das informações da empresas;
- Observar os princípios da contabilidade e normas legais;
- Atender as exigências da legislação.
- Lançamento Contábil é o registro dos fatos contábeis, efetuados de acordo com o método das partidas dobradas. Os lançamentos são feitos em ordem cronológica, tanto nas contas patrimoniais, como nas de resultado.
- Para efetuar um lançamento (passos didáticos):
- Identificar as contas envolvidas no fato;
- Identificar a natureza das contas;
- Identificar o que o fato provoca sobre a conta;
- Efetuar o lançamento contábil, segundo o método das partidas dobradas.
-
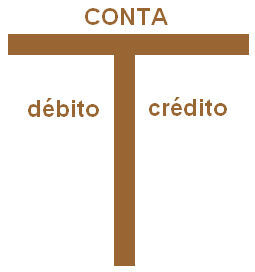
- O razonete, também denominado gráfico ou conta em T, é uma forma simplificada do razão, bastante utilizado pelos contadores e é por meio dele que são feitos os registros individuais por conta.
- Toda conta de Ativo e todo acréscimo de Ativo são lançados no lado esquerdo do razonete (lado do débito). Toda conta de Passivo ou Patrimônio Líquido, bem como os acréscimos, serão lançados no lado direito do razonete (lado do crédito). Toda diminuição de Ativo será lançada no lado direito e toda diminuição de Passivo será lançada no lado esquerdo do razonete.
-
- É um demonstrativo contábil que reúne todas as contas em movimento na empresa e seus respectivos saldos.
- Para elaborar um balancete, cada Conta será transferida do razonete para ele, com seu respectivo saldo. Assim, se a Conta no razonete apontar saldo final devedor (lado esquerdo), este saldo será transportado para a coluna do saldo devedor do balancete. Se a Conta apresentar no razonete saldo final credor (lado direito), este saldo será transportado para a coluna do saldo credor do balancete.

-
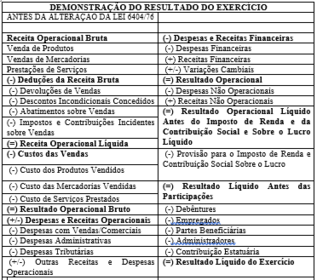
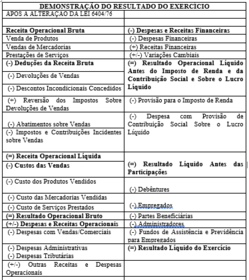
Demonstração do Resultado do Exercício
- A DRE é uma ferramenta
- dinâmica que mostra a formação do resultado líquido em um exercício, por meio
- de cálculos feitos com receitas, despesas e custo, resultando em informações
- importantes para o administrador, como auxilio na tomada de decisões. Esse
- relatório é feito de forma ordenada e verticalmente estruturada.
-
Antes da Alteração da Lei 6404/76:
-
Após a Alteração da Lei 6404/76:
-
- É
- um dos principais relatórios contábeis que apresenta de forma ordenada e
- organizadas a situação patrimonial de uma organização em um determinado período.
- É subdividido em duas partes: ativo e passivo; e em três grandes grupos: Ativo, Passivo e
- Patrimônio Líquido; por meio da análise desses grupos é possível ter ideia como
- se encontra a situação patrimonial e financeira da organização, por meio de
- indicadores de liquidez e exigibilidade, estrutura de financiamento, entre
- outros.
-
De acordo com a Lei 6404/76 o BP era:
- Ativo
- Ativo
- Circulante
- Realizável
- a Longo Prazo
- Ativo
- Permanente
- Investimentos
- Imobilizado
- Diferido
- Passivo
- Passivo circulante
- Passivo exigível a longo prazo
- Resultados de exercícios futuros
- Patrimônio Líquido
- Capital Social
- Reservas de Capitais
- Reservas de Reavaliação
- Reservas
- de Lucros
- Lucros ou Prejuízos Acumulados
-
Com a Lei 11.638/07 e 11.941/09 ficou:
- Ativo
- Ativo Circulante
- Disponibilidades
- Créditos
- Estoque
- Outros Créditos
- Investimentos Tempórarios
- Despesas Antecipadas
- Ativo Não Circulante
- Ativo realizável a longo prazo
- Investimentos
- Imobilizado
- Intangível
- Passivo
- Passivo Circulante
- Fornecedores
- Emprestimos e Financiamentos
- Obrigações Trabalhistas
- Obrigações Tributárias
- Provisões e Encargos das Provisões
- Passivo Não Circulante
- Exigível a Longo Prazo
- Patrimônio Líquido
- Capital Social
- Reservas de Capital
- Ajustes de Avaliação Patrimonial
- Reservas de Lucros
- Prejuízos Acumulados
Información
- Descripción
- Plano de Contas, Lançamentos, Balancete, Razonetes e comparação entre as estruturas do BP e DRE com as alterações das leis.
- Creado por
- Natanael Lima
- Visitas
- 266
- Etiquetas
- Valoración