
Sin título
Diapositivas del conjunto (8)
-
Imposto de Renda Pessoas Física
-
- O intuito do presente trabalho é analisar os fenômenos básicos da Regra da Matriz de Incidência Tributária sob o âmbito do Imposto de Renda e os limites que o legislador infraconstitucional possui na aplicação dos aludidos critérios e falaremos sobre o imposto de pessoa física!
-
- Imposto de Renda de Pessoa Física (IRPF) é um imposto federal brasileiro que incide sobre todas as pessoas que tenham obtido um ganho acima de um determinado valor mínimo. Anualmente este contribuinte deve prestar informações pela Declaração de Ajuste Anual (DIRPF)[1] para apurar possíveis débitos ou créditos (restituição de imposto).
- É pago pelas pessoas físicas, sendo calculado com base em sua renda. A alíquota é variável e proporcional à renda tributável (alíquota progressiva). Contribuintes com renda até determinado valor são considerados isentos.
- O Imposto de Renda de Pessoa Física ("IRPF") é o Imposto de Renda Sobre Pessoa Física e os comprovativos rendimentos é denominada Declaração de Ajuste Anual ("DIRPF"). Todos trabalhadores que possuem rendimento acima de R$ 26.816,55 ao ano, devem obrigatoriamente apresenta-lo.
-
- Há duas formas equivalentes de se calcular o imposto a ser pago: aplicando-se cada percentual da alíquota às faixas da base de cálculo que estiverem dentro dos limites definidos; ou aplicando-se o percentual (alíquota) referente à totalidade da base de cálculo e em seguida subtraindo-se a parcela a deduzir (tabela acima).
-
- Alíquota efetiva
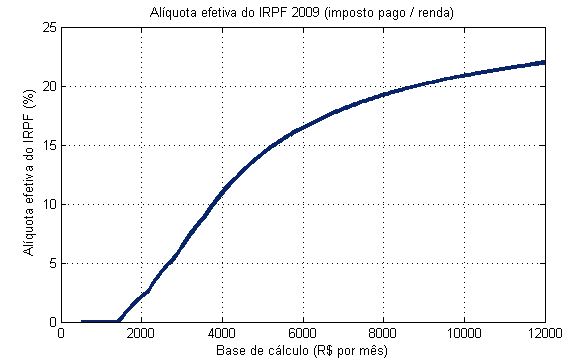
- É importante observar que o percentual da renda pago como imposto de renda (chamado de alíquota efetiva) é sempre menor que a alíquota, o que é consequência da existência de um limite de isenção (parcela a se deduzir) e do caráter progressivo da tabela do IRPF. Por exemplo, um cidadão cuja base de cálculo foi de R$ 4.000 mensais em 2008 não pagou 27,5% deste valor, mas sim R$ 551,11, o equivalente a 13,78% de sua renda tributável.
- A Receita Federal disponibiliza em seu site uma ferramenta para cálculo da alíquota efetiva para o ano-base 2009. Um gráfico da alíquota efetiva em função da base de cálculo é visto abaixo.
-
-
- o presente trabalho, frisou-se demonstrar o conceito dos mais variados aspectos de incidência do Imposto de Renda e sua abrangência.
- Diante disso, nada mais do que justo que a legislação do Imposto de Renda da pessoa física se adeque à realidade do Brasil, passando a prever maior progressividade das alíquotas, em função da renda auferida, bem como maior número de hipóteses de dedutibilidade, visando adequar a exigência fiscal ao perfil do contribuinte.
-
- Ana Carolina
- Andreza
- Alessandra
- Alex
- Karolayne Aparecida
- Jenyfer Clara
- Raissa
- Tatiele Carla
- Professor: Rafael
- Estudantes de Produção Cultural
Información
- Descripción
- Profissionalizante Programação Diapositivas sobre Sin título, creado por Karol Gomes el 21/07/2017.
- Creado por
- Karol Gomes
- Visitas
- 1
- Valoración