
Mapa mental
13. Opciones en moneda extranjera
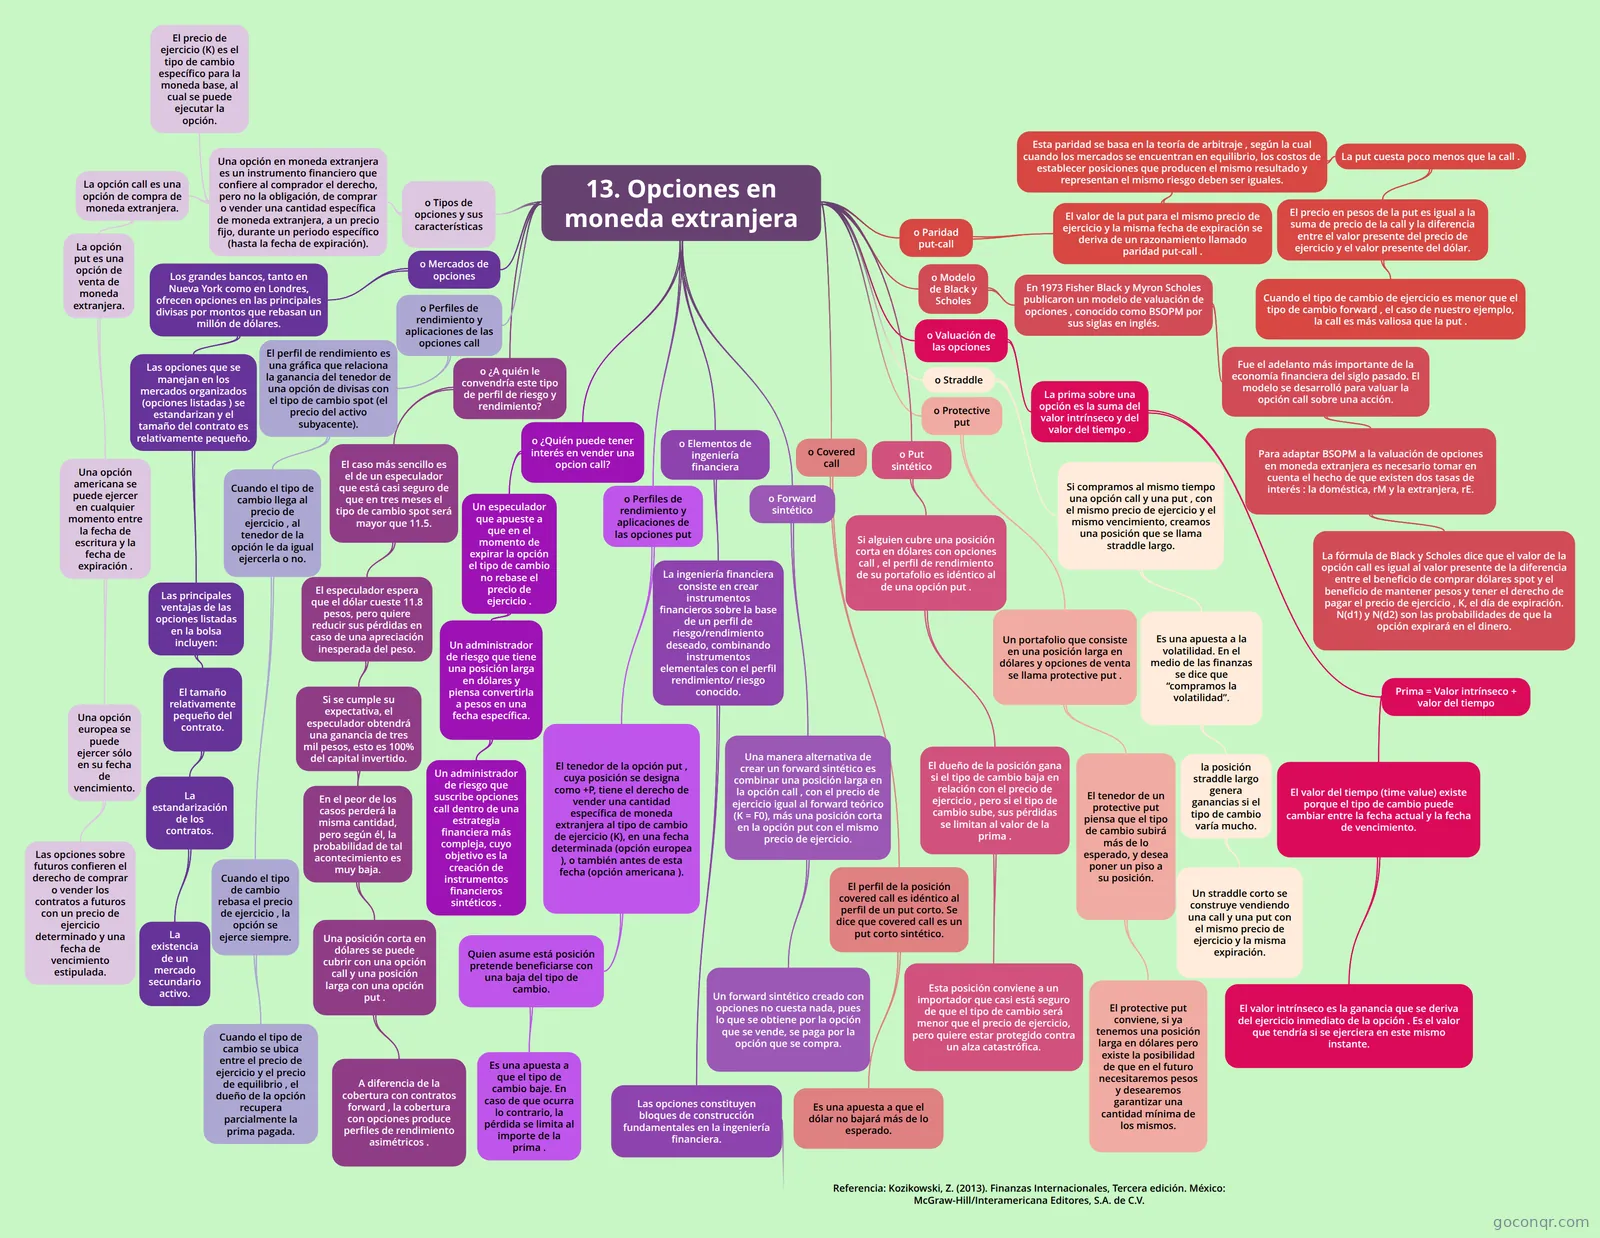
Mapa mental: Opciones en moneda extranjera
Contenido del mapa
13. Opciones en moneda extranjera
o Tipos de opciones y sus características
- Una opción en moneda extranjera es un instrumento financiero que confiere al comprador el derecho, pero no la obligación, de comprar o vender una cantidad específica de moneda extranjera, a un precio fijo, durante un periodo específico (hasta la fecha de expiración).
- La opción call es una opción de compra de moneda extranjera.
- La opción put es una opción de venta de moneda extranjera.
- Una opción americana se puede ejercer en cualquier momento entre la fecha de escritura y la fecha de expiración .
- Una opción europea se puede ejercer sólo en su fecha de vencimiento.
- Las opciones sobre futuros confieren el derecho de comprar o vender los contratos a futuros con un precio de ejercicio determinado y una fecha de vencimiento estipulada.
- Una opción europea se puede ejercer sólo en su fecha de vencimiento.
- Una opción americana se puede ejercer en cualquier momento entre la fecha de escritura y la fecha de expiración .
- La opción put es una opción de venta de moneda extranjera.
- El precio de ejercicio (K) es el tipo de cambio específico para la moneda base, al cual se puede ejecutar la opción.
- La opción call es una opción de compra de moneda extranjera.
- Una opción en moneda extranjera es un instrumento financiero que confiere al comprador el derecho, pero no la obligación, de comprar o vender una cantidad específica de moneda extranjera, a un precio fijo, durante un periodo específico (hasta la fecha de expiración).
o Mercados de opciones
- Los grandes bancos, tanto en Nueva York como en Londres, ofrecen opciones en las principales divisas por montos que rebasan un millón de dólares.
- Las opciones que se manejan en los mercados organizados (opciones listadas ) se estandarizan y el tamaño del contrato es relativamente pequeño.
- Las principales ventajas de las opciones listadas en la bolsa incluyen:
- El tamaño relativamente pequeño del contrato.
- La estandarización de los contratos.
- La existencia de un mercado secundario activo.
- La estandarización de los contratos.
- El tamaño relativamente pequeño del contrato.
- Las principales ventajas de las opciones listadas en la bolsa incluyen:
- Las opciones que se manejan en los mercados organizados (opciones listadas ) se estandarizan y el tamaño del contrato es relativamente pequeño.
- Los grandes bancos, tanto en Nueva York como en Londres, ofrecen opciones en las principales divisas por montos que rebasan un millón de dólares.
o Perfiles de rendimiento y aplicaciones de las opciones call
- El perfil de rendimiento es una gráfica que relaciona la ganancia del tenedor de una opción de divisas con el tipo de cambio spot (el precio del activo subyacente).
- Cuando el tipo de cambio llega al precio de ejercicio , al tenedor de la opción le da igual ejercerla o no.
- Cuando el tipo de cambio rebasa el precio de ejercicio , la opción se ejerce siempre.
- Cuando el tipo de cambio se ubica entre el precio de ejercicio y el precio de equilibrio , el dueño de la opción recupera parcialmente la prima pagada.
- Cuando el tipo de cambio rebasa el precio de ejercicio , la opción se ejerce siempre.
- Cuando el tipo de cambio llega al precio de ejercicio , al tenedor de la opción le da igual ejercerla o no.
- El perfil de rendimiento es una gráfica que relaciona la ganancia del tenedor de una opción de divisas con el tipo de cambio spot (el precio del activo subyacente).
o ¿A quién le convendría este tipo de perfil de riesgo y rendimiento?
- El caso más sencillo es el de un especulador que está casi seguro de que en tres meses el tipo de cambio spot será mayor que 11.5.
- El especulador espera que el dólar cueste 11.8 pesos, pero quiere reducir sus pérdidas en caso de una apreciación inesperada del peso.
- Si se cumple su expectativa, el especulador obtendrá una ganancia de tres mil pesos, esto es 100% del capital invertido.
- En el peor de los casos perderá la misma cantidad, pero según él, la probabilidad de tal acontecimiento es muy baja.
- Una posición corta en dólares se puede cubrir con una opción call y una posición larga con una opción put .
- A diferencia de la cobertura con contratos forward , la cobertura con opciones produce perfiles de rendimiento asimétricos .
- Una posición corta en dólares se puede cubrir con una opción call y una posición larga con una opción put .
- En el peor de los casos perderá la misma cantidad, pero según él, la probabilidad de tal acontecimiento es muy baja.
- Si se cumple su expectativa, el especulador obtendrá una ganancia de tres mil pesos, esto es 100% del capital invertido.
- El especulador espera que el dólar cueste 11.8 pesos, pero quiere reducir sus pérdidas en caso de una apreciación inesperada del peso.
- El caso más sencillo es el de un especulador que está casi seguro de que en tres meses el tipo de cambio spot será mayor que 11.5.
o ¿Quién puede tener interés en vender una opcion call?
- Un especulador que apueste a que en el momento de expirar la opción el tipo de cambio no rebase el precio de ejercicio .
- Un administrador de riesgo que tiene una posición larga en dólares y piensa convertirla a pesos en una fecha específica.
- Un administrador de riesgo que suscribe opciones call dentro de una estrategia financiera más compleja, cuyo objetivo es la creación de instrumentos financieros sintéticos .
- Un administrador de riesgo que tiene una posición larga en dólares y piensa convertirla a pesos en una fecha específica.
- Un especulador que apueste a que en el momento de expirar la opción el tipo de cambio no rebase el precio de ejercicio .
o Perfiles de rendimiento y aplicaciones de las opciones put
- El tenedor de la opción put , cuya posición se designa como +P, tiene el derecho de vender una cantidad específica de moneda extranjera al tipo de cambio de ejercicio (K), en una fecha determinada (opción europea ), o también antes de esta fecha (opción americana ).
- Quien asume está posición pretende beneficiarse con una baja del tipo de cambio.
- Es una apuesta a que el tipo de cambio baje. En caso de que ocurra lo contrario, la pérdida se limita al importe de la prima .
- Quien asume está posición pretende beneficiarse con una baja del tipo de cambio.
- El tenedor de la opción put , cuya posición se designa como +P, tiene el derecho de vender una cantidad específica de moneda extranjera al tipo de cambio de ejercicio (K), en una fecha determinada (opción europea ), o también antes de esta fecha (opción americana ).
o Elementos de ingeniería financiera
- La ingeniería financiera consiste en crear instrumentos financieros sobre la base de un perfil de riesgo/rendimiento deseado, combinando instrumentos elementales con el perfil rendimiento/ riesgo conocido.
- Las opciones constituyen bloques de construcción fundamentales en la ingeniería financiera.
- Referencia: Kozikowski, Z. (2013). Finanzas Internacionales, Tercera edición. México: McGraw-Hill/Interamericana Editores, S.A. de C.V.
- Las opciones constituyen bloques de construcción fundamentales en la ingeniería financiera.
- La ingeniería financiera consiste en crear instrumentos financieros sobre la base de un perfil de riesgo/rendimiento deseado, combinando instrumentos elementales con el perfil rendimiento/ riesgo conocido.
o Forward sintético
- Una manera alternativa de crear un forward sintético es combinar una posición larga en la opción call , con el precio de ejercicio igual al forward teórico (K = F0), más una posición corta en la opción put con el mismo precio de ejercicio.
- Un forward sintético creado con opciones no cuesta nada, pues lo que se obtiene por la opción que se vende, se paga por la opción que se compra.
- Una manera alternativa de crear un forward sintético es combinar una posición larga en la opción call , con el precio de ejercicio igual al forward teórico (K = F0), más una posición corta en la opción put con el mismo precio de ejercicio.
o Covered call
- El perfil de la posición covered call es idéntico al perfil de un put corto. Se dice que covered call es un put corto sintético.
- Es una apuesta a que el dólar no bajará más de lo esperado.
- El perfil de la posición covered call es idéntico al perfil de un put corto. Se dice que covered call es un put corto sintético.
o Put sintético
- Si alguien cubre una posición corta en dólares con opciones call , el perfil de rendimiento de su portafolio es idéntico al de una opción put .
- El dueño de la posición gana si el tipo de cambio baja en relación con el precio de ejercicio , pero si el tipo de cambio sube, sus pérdidas se limitan al valor de la prima .
- Esta posición conviene a un importador que casi está seguro de que el tipo de cambio será menor que el precio de ejercicio, pero quiere estar protegido contra un alza catastrófica.
- El dueño de la posición gana si el tipo de cambio baja en relación con el precio de ejercicio , pero si el tipo de cambio sube, sus pérdidas se limitan al valor de la prima .
- Si alguien cubre una posición corta en dólares con opciones call , el perfil de rendimiento de su portafolio es idéntico al de una opción put .
o Protective put
- Un portafolio que consiste en una posición larga en dólares y opciones de venta se llama protective put .
- El tenedor de un protective put piensa que el tipo de cambio subirá más de lo esperado, y desea poner un piso a su posición.
- El protective put conviene, si ya tenemos una posición larga en dólares pero existe la posibilidad de que en el futuro necesitaremos pesos y desearemos garantizar una cantidad mínima de los mismos.
- El tenedor de un protective put piensa que el tipo de cambio subirá más de lo esperado, y desea poner un piso a su posición.
- Un portafolio que consiste en una posición larga en dólares y opciones de venta se llama protective put .
o Straddle
- Si compramos al mismo tiempo una opción call y una put , con el mismo precio de ejercicio y el mismo vencimiento, creamos una posición que se llama straddle largo.
- Es una apuesta a la volatilidad. En el medio de las finanzas se dice que “compramos la volatilidad”.
- la posición straddle largo genera ganancias si el tipo de cambio varía mucho.
- Un straddle corto se construye vendiendo una call y una put con el mismo precio de ejercicio y la misma expiración.
- la posición straddle largo genera ganancias si el tipo de cambio varía mucho.
- Es una apuesta a la volatilidad. En el medio de las finanzas se dice que “compramos la volatilidad”.
- Si compramos al mismo tiempo una opción call y una put , con el mismo precio de ejercicio y el mismo vencimiento, creamos una posición que se llama straddle largo.
o Valuación de las opciones
- La prima sobre una opción es la suma del valor intrínseco y del valor del tiempo .
- Prima = Valor intrínseco + valor del tiempo
- El valor del tiempo (time value) existe porque el tipo de cambio puede cambiar entre la fecha actual y la fecha de vencimiento.
- El valor intrínseco es la ganancia que se deriva del ejercicio inmediato de la opción . Es el valor que tendría si se ejerciera en este mismo instante.
- El valor del tiempo (time value) existe porque el tipo de cambio puede cambiar entre la fecha actual y la fecha de vencimiento.
- Prima = Valor intrínseco + valor del tiempo
- La prima sobre una opción es la suma del valor intrínseco y del valor del tiempo .
o Modelo de Black y Scholes
- En 1973 Fisher Black y Myron Scholes publicaron un modelo de valuación de opciones , conocido como BSOPM por sus siglas en inglés.
- Fue el adelanto más importante de la economía financiera del siglo pasado. El modelo se desarrolló para valuar la opción call sobre una acción.
- Para adaptar BSOPM a la valuación de opciones en moneda extranjera es necesario tomar en cuenta el hecho de que existen dos tasas de interés : la doméstica, rM y la extranjera, rE.
- La fórmula de Black y Scholes dice que el valor de la opción call es igual al valor presente de la diferencia entre el beneficio de comprar dólares spot y el beneficio de mantener pesos y tener el derecho de pagar el precio de ejercicio , K, el día de expiración. N(d1) y N(d2) son las probabilidades de que la opción expirará en el dinero.
- Para adaptar BSOPM a la valuación de opciones en moneda extranjera es necesario tomar en cuenta el hecho de que existen dos tasas de interés : la doméstica, rM y la extranjera, rE.
- Fue el adelanto más importante de la economía financiera del siglo pasado. El modelo se desarrolló para valuar la opción call sobre una acción.
- En 1973 Fisher Black y Myron Scholes publicaron un modelo de valuación de opciones , conocido como BSOPM por sus siglas en inglés.
o Paridad put-call
- El valor de la put para el mismo precio de ejercicio y la misma fecha de expiración se deriva de un razonamiento llamado paridad put-call .
- Esta paridad se basa en la teoría de arbitraje , según la cual cuando los mercados se encuentran en equilibrio, los costos de establecer posiciones que producen el mismo resultado y representan el mismo riesgo deben ser iguales.
- La put cuesta poco menos que la call .
- El precio en pesos de la put es igual a la suma de precio de la call y la diferencia entre el valor presente del precio de ejercicio y el valor presente del dólar.
- Cuando el tipo de cambio de ejercicio es menor que el tipo de cambio forward , el caso de nuestro ejemplo, la call es más valiosa que la put .
- El precio en pesos de la put es igual a la suma de precio de la call y la diferencia entre el valor presente del precio de ejercicio y el valor presente del dólar.
- La put cuesta poco menos que la call .
- Esta paridad se basa en la teoría de arbitraje , según la cual cuando los mercados se encuentran en equilibrio, los costos de establecer posiciones que producen el mismo resultado y representan el mismo riesgo deben ser iguales.
- El valor de la put para el mismo precio de ejercicio y la misma fecha de expiración se deriva de un razonamiento llamado paridad put-call .
Información
- Descripción
- Finanzas Internacionales Mapa Mental sobre 13. Opciones en moneda extranjera, creado por Adrian Martinez el 14/04/2020.
- Creado por
- Adrian Martinez
- Visitas
- 1
- Historial
-
- Creado por Adrian Martinez · 14 abr 2020
- Copiado por Adrian Martinez · 14 abr 2020
- Valoración
Más sobre Forwards, futuros, swaps y opciones sobre divisas