
Mapa mental
NIF C-4 Inventario
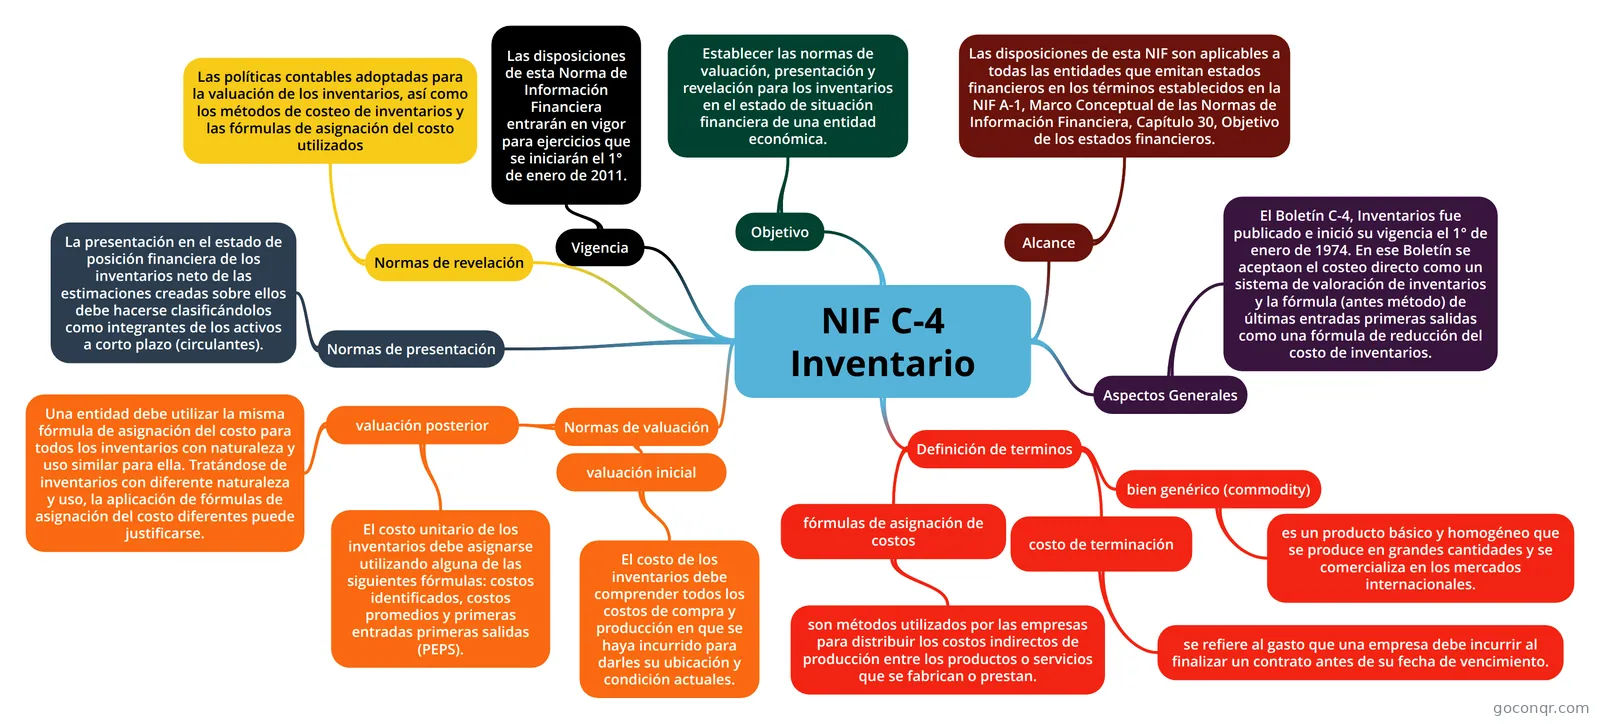
Mapa mental: NIF C-4 Inventarios
Contenido del mapa
NIF C-4 Inventario
Objetivo
- Establecer las normas de valuación, presentación y revelación para los inventarios en el estado de situación financiera de una entidad económica.
Alcance
- Las disposiciones de esta NIF son aplicables a todas las entidades que emitan estados financieros en los términos establecidos en la NIF A-1, Marco Conceptual de las Normas de Información Financiera, Capítulo 30, Objetivo de los estados financieros.
Aspectos Generales
- El Boletín C-4, Inventarios fue publicado e inició su vigencia el 1° de enero de 1974. En ese Boletín se aceptaon el costeo directo como un sistema de valoración de inventarios y la fórmula (antes método) de últimas entradas primeras salidas como una fórmula de reducción del costo de inventarios.
Definición de terminos
- bien genérico (commodity)
- es un producto básico y homogéneo que se produce en grandes cantidades y se comercializa en los mercados internacionales.
- costo de terminación
- se refiere al gasto que una empresa debe incurrir al finalizar un contrato antes de su fecha de vencimiento.
- fórmulas de asignación de costos
- son métodos utilizados por las empresas para distribuir los costos indirectos de producción entre los productos o servicios que se fabrican o prestan.
- bien genérico (commodity)
Normas de valuación
- valuación inicial
- El costo de los inventarios debe comprender todos los costos de compra y producción en que se haya incurrido para darles su ubicación y condición actuales.
- valuación posterior
- El costo unitario de los inventarios debe asignarse utilizando alguna de las siguientes fórmulas: costos identificados, costos promedios y primeras entradas primeras salidas (PEPS).
- Una entidad debe utilizar la misma fórmula de asignación del costo para todos los inventarios con naturaleza y uso similar para ella. Tratándose de inventarios con diferente naturaleza y uso, la aplicación de fórmulas de asignación del costo diferentes puede justificarse.
- valuación inicial
Normas de presentación
- La presentación en el estado de posición financiera de los inventarios neto de las estimaciones creadas sobre ellos debe hacerse clasificándolos como integrantes de los activos a corto plazo (circulantes).
Normas de revelación
- Las políticas contables adoptadas para la valuación de los inventarios, así como los métodos de costeo de inventarios y las fórmulas de asignación del costo utilizados
Vigencia
- Las disposiciones de esta Norma de Información Financiera entrarán en vigor para ejercicios que se iniciarán el 1° de enero de 2011.
Información
- Descripción
- Actividad 5 de la clase de Contabilidad FInanciera 13 de abril de 2023
- Creado por
- Juan B. Martínez Ramos
- Visitas
- 1
- Etiquetas
- Historial
-
- Creado por Juan B. Martínez Ramos · 13 abr 2023
- Copiado por Juan B. Martínez Ramos · 13 abr 2023
- Copiado por Juan B. Martínez Ramos · 13 abr 2023
- Copiado por Juan B. Martínez Ramos · 13 abr 2023
- Valoración
Más sobre Efectivo, cuentas por cobrar, inventarios y pagos anticipados