
Mapa mental
NIF C-11 Capital Contable
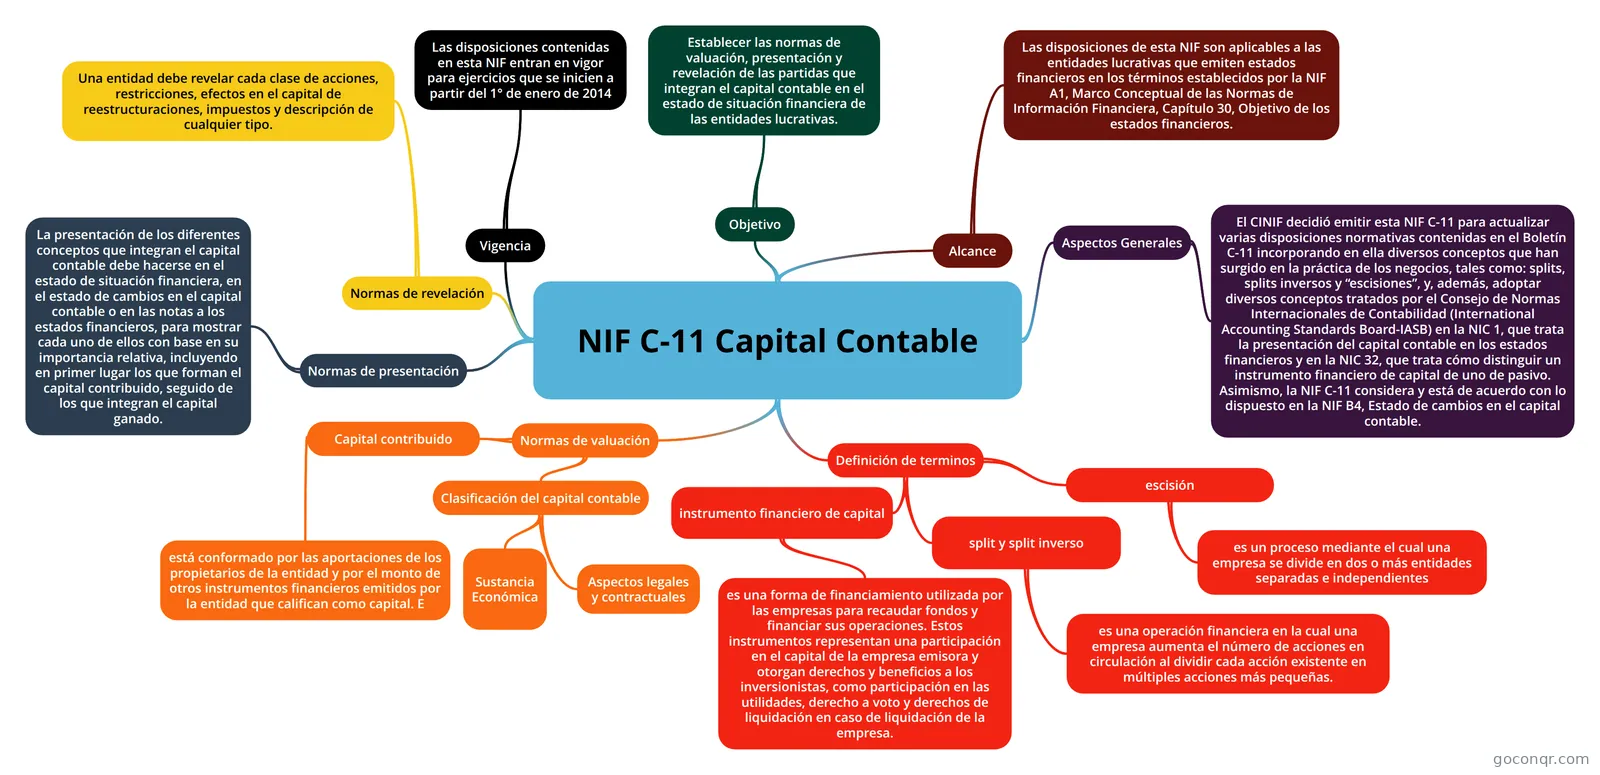
Mapa mental: NIF C-11 Capital contable
Contenido del mapa
NIF C-11 Capital Contable
Objetivo
- Establecer las normas de valuación, presentación y revelación de las partidas que integran el capital contable en el estado de situación financiera de las entidades lucrativas.
Alcance
- Las disposiciones de esta NIF son aplicables a las entidades lucrativas que emiten estados financieros en los términos establecidos por la NIF A1, Marco Conceptual de las Normas de Información Financiera, Capítulo 30, Objetivo de los estados financieros.
Aspectos Generales
- El CINIF decidió emitir esta NIF C-11 para actualizar varias disposiciones normativas contenidas en el Boletín C-11 incorporando en ella diversos conceptos que han surgido en la práctica de los negocios, tales como: splits, splits inversos y “escisiones”, y, además, adoptar diversos conceptos tratados por el Consejo de Normas Internacionales de Contabilidad (International Accounting Standards Board-IASB) en la NIC 1, que trata la presentación del capital contable en los estados financieros y en la NIC 32, que trata cómo distinguir un instrumento financiero de capital de uno de pasivo. Asimismo, la NIF C-11 considera y está de acuerdo con lo dispuesto en la NIF B4, Estado de cambios en el capital contable.
Definición de terminos
- escisión
- es un proceso mediante el cual una empresa se divide en dos o más entidades separadas e independientes
- split y split inverso
- es una operación financiera en la cual una empresa aumenta el número de acciones en circulación al dividir cada acción existente en múltiples acciones más pequeñas.
- instrumento financiero de capital
- es una forma de financiamiento utilizada por las empresas para recaudar fondos y financiar sus operaciones. Estos instrumentos representan una participación en el capital de la empresa emisora y otorgan derechos y beneficios a los inversionistas, como participación en las utilidades, derecho a voto y derechos de liquidación en caso de liquidación de la empresa.
- escisión
Normas de valuación
- Clasificación del capital contable
- Sustancia Económica
- Aspectos legales y contractuales
- Capital contribuido
- está conformado por las aportaciones de los propietarios de la entidad y por el monto de otros instrumentos financieros emitidos por la entidad que califican como capital. E
- Clasificación del capital contable
Normas de presentación
- La presentación de los diferentes conceptos que integran el capital contable debe hacerse en el estado de situación financiera, en el estado de cambios en el capital contable o en las notas a los estados financieros, para mostrar cada uno de ellos con base en su importancia relativa, incluyendo en primer lugar los que forman el capital contribuido, seguido de los que integran el capital ganado.
Normas de revelación
- Una entidad debe revelar cada clase de acciones, restricciones, efectos en el capital de reestructuraciones, impuestos y descripción de cualquier tipo.
Vigencia
- Las disposiciones contenidas en esta NIF entran en vigor para ejercicios que se inicien a partir del 1° de enero de 2014
Información
- Descripción
- Actividad 5 de la clase de Contabilidad FInanciera 13 de abril de 2023
- Creado por
- Juan B. Martínez Ramos
- Visitas
- 1
- Etiquetas
- Historial
-
- Creado por Juan B. Martínez Ramos · 13 abr 2023
- Copiado por Juan B. Martínez Ramos · 13 abr 2023
- Copiado por Juan B. Martínez Ramos · 13 abr 2023
- Copiado por Juan B. Martínez Ramos · 13 abr 2023
- Copiado por Juan B. Martínez Ramos · 13 abr 2023
- Copiado por Juan B. Martínez Ramos · 24 abr 2023
- Copiado por Juan B. Martínez Ramos · 24 abr 2023
- Copiado por Juan B. Martínez Ramos · 24 abr 2023
- Copiado por Juan B. Martínez Ramos · 21 may 2023
- Copiado por Juan B. Martínez Ramos · 22 may 2023
- Valoración
Más sobre Pasivos, capital contable e instrumentos financieros