
Mapa mental
SWAPS
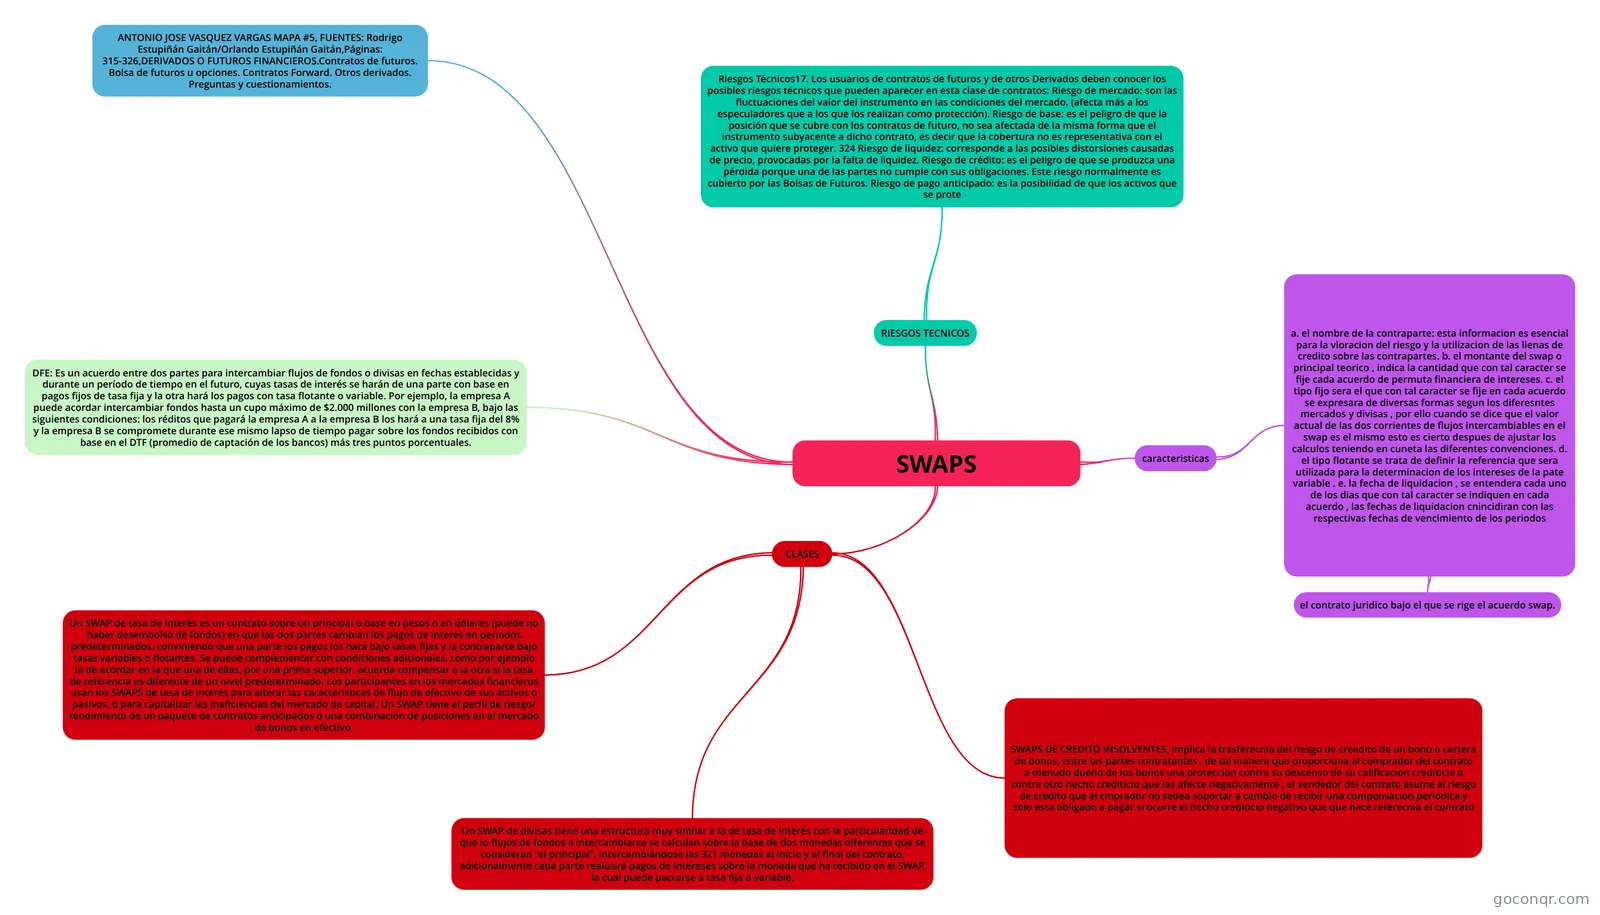
Mapa mental: SWAPS
Contenido del mapa
SWAPS
DFE: Es un acuerdo entre dos partes para intercambiar flujos de fondos o divisas en fechas establecidas y durante un período de tiempo en el futuro, cuyas tasas de interés se harán de una parte con base en pagos fijos de tasa fija y la otra hará los pagos con tasa flotante o variable. Por ejemplo, la empresa A puede acordar intercambiar fondos hasta un cupo máximo de $2.000 millones con la empresa B, bajo las siguientes condiciones: los réditos que pagará la empresa A a la empresa B los hará a una tasa fija del 8% y la empresa B se compromete durante ese mismo lapso de tiempo pagar sobre los fondos recibidos con base en el DTF (promedio de captación de los bancos) más tres puntos porcentuales.
CLASES
- Un SWAP de tasa de interés es un contrato sobre un principal o base en pesos o en dólares (puede no haber desembolso de fondos) en que las dos partes cambian los pagos de interés en períodos predeterminados, conviniendo que una parte los pagos los hará bajo tasas fijas y la contraparte bajo tasas variables o flotantes. Se puede complementar con condiciones adicionales, como por ejemplo la de acordar en la que una de ellas, por una prima superior, acuerda compensar a la otra si la tasa de referencia es diferente de un nivel predeterminado. Los participantes en los mercados financieros usan los SWAPS de tasa de interés para alterar las características de flujo de efectivo de sus activos o pasivos, o para capitalizar las ineficiencias del mercado de capital. Un SWAP tiene el perfil de riesgo/ rendimiento de un paquete de contratos anticipados o una combinación de posiciones en el mercado de bonos en efectivo.
- Un SWAP de divisas tiene una estructura muy similar a la de tasa de interés con la particularidad de que lo flujos de fondos a intercambiarse se calculan sobre la base de dos monedas diferentes que se consideran "el principal", intercambiándose las 321 monedas al inicio y al final del contrato, adicionalmente cada parte realizará pagos de intereses sobre la moneda que ha recibido en el SWAP, la cual puede pactarse a tasa fija o variable.
- SWAPS DE CREDITO INSOLVENTES, implica la trasferecnia del riesgo de creedito de un bono o cartera de bonos, entre las partes contratantes , de tal manera que proporciona al comprador del contrato a menudo dueño de los bonos una proteccion contra su descenso de su calificacion crediticia o contra otro hecho crediticio que las afecte negativamente , el vendedor del contrato asume el riesgo de credito que el cmprador no sedea soportar a cambio de recibir una compensacion periodica y solo esta obligado a pagar si ocurre el hecho crediticio negativo que que hace referecnia el contrato
RIESGOS TECNICOS
- Riesgos Técnicos17. Los usuarios de contratos de futuros y de otros Derivados deben conocer los posibles riesgos técnicos que pueden aparecer en esta clase de contratos: Riesgo de mercado: son las fluctuaciones del valor del instrumento en las condiciones del mercado. (afecta más a los especuladores que a los que los realizan como protección). Riesgo de base: es el peligro de que la posición que se cubre con los contratos de futuro, no sea afectada de la misma forma que el instrumento subyacente a dicho contrato, es decir que la cobertura no es representativa con el activo que quiere proteger. 324 Riesgo de liquidez: corresponde a las posibles distorsiones causadas de precio, provocadas por la falta de liquidez. Riesgo de crédito: es el peligro de que se produzca una pérdida porque una de las partes no cumple con sus obligaciones. Este riesgo normalmente es cubierto por las Bolsas de Futuros. Riesgo de pago anticipado: es la posibilidad de que los activos que se prote
ANTONIO JOSE VASQUEZ VARGAS MAPA #5, FUENTES: Rodrigo Estupiñán Gaitán/Orlando Estupiñán Gaitán,Páginas: 315-326,DERIVADOS O FUTUROS FINANCIEROS.Contratos de futuros. Bolsa de futuros u opciones. Contratos Forward. Otros derivados. Preguntas y cuestionamientos.
caracteristicas
- a. el nombre de la contraparte: esta informacion es esencial para la vloracion del riesgo y la utilizacion de las lienas de credito sobre las contrapartes. b. el montante del swap o principal teorico , indica la cantidad que con tal caracter se fije cada acuerdo de permuta financiera de intereses. c. el tipo fijo sera el que con tal caracter se fije en cada acuerdo se expresara de diversas formas segun los diferesntes mercados y divisas , por ello cuando se dice que el valor actual de las dos corrientes de flujos intercambiables en el swap es el mismo esto es cierto despues de ajustar los calculos teniendo en cuneta las diferentes convenciones. d. el tipo flotante se trata de definir la referencia que sera utilizada para la determinacion de los intereses de la pate variable . e. la fecha de liquidacion , se entendera cada uno de los dias que con tal caracter se indiquen en cada acuerdo , las fechas de liquidacion cnincidiran con las respectivas fechas de vencimiento de los periodos
- el contrato juridico bajo el que se rige el acuerdo swap.
- a. el nombre de la contraparte: esta informacion es esencial para la vloracion del riesgo y la utilizacion de las lienas de credito sobre las contrapartes. b. el montante del swap o principal teorico , indica la cantidad que con tal caracter se fije cada acuerdo de permuta financiera de intereses. c. el tipo fijo sera el que con tal caracter se fije en cada acuerdo se expresara de diversas formas segun los diferesntes mercados y divisas , por ello cuando se dice que el valor actual de las dos corrientes de flujos intercambiables en el swap es el mismo esto es cierto despues de ajustar los calculos teniendo en cuneta las diferentes convenciones. d. el tipo flotante se trata de definir la referencia que sera utilizada para la determinacion de los intereses de la pate variable . e. la fecha de liquidacion , se entendera cada uno de los dias que con tal caracter se indiquen en cada acuerdo , las fechas de liquidacion cnincidiran con las respectivas fechas de vencimiento de los periodos
Información
- Descripción
- Mapa Mental sobre SWAPS, creado por Antonio Vasquez el 09/10/2016.
- Creado por
- Antonio Vasquez
- Visitas
- 0
- Valoración