
Mapa mental
DEUDORES GRUPO 13
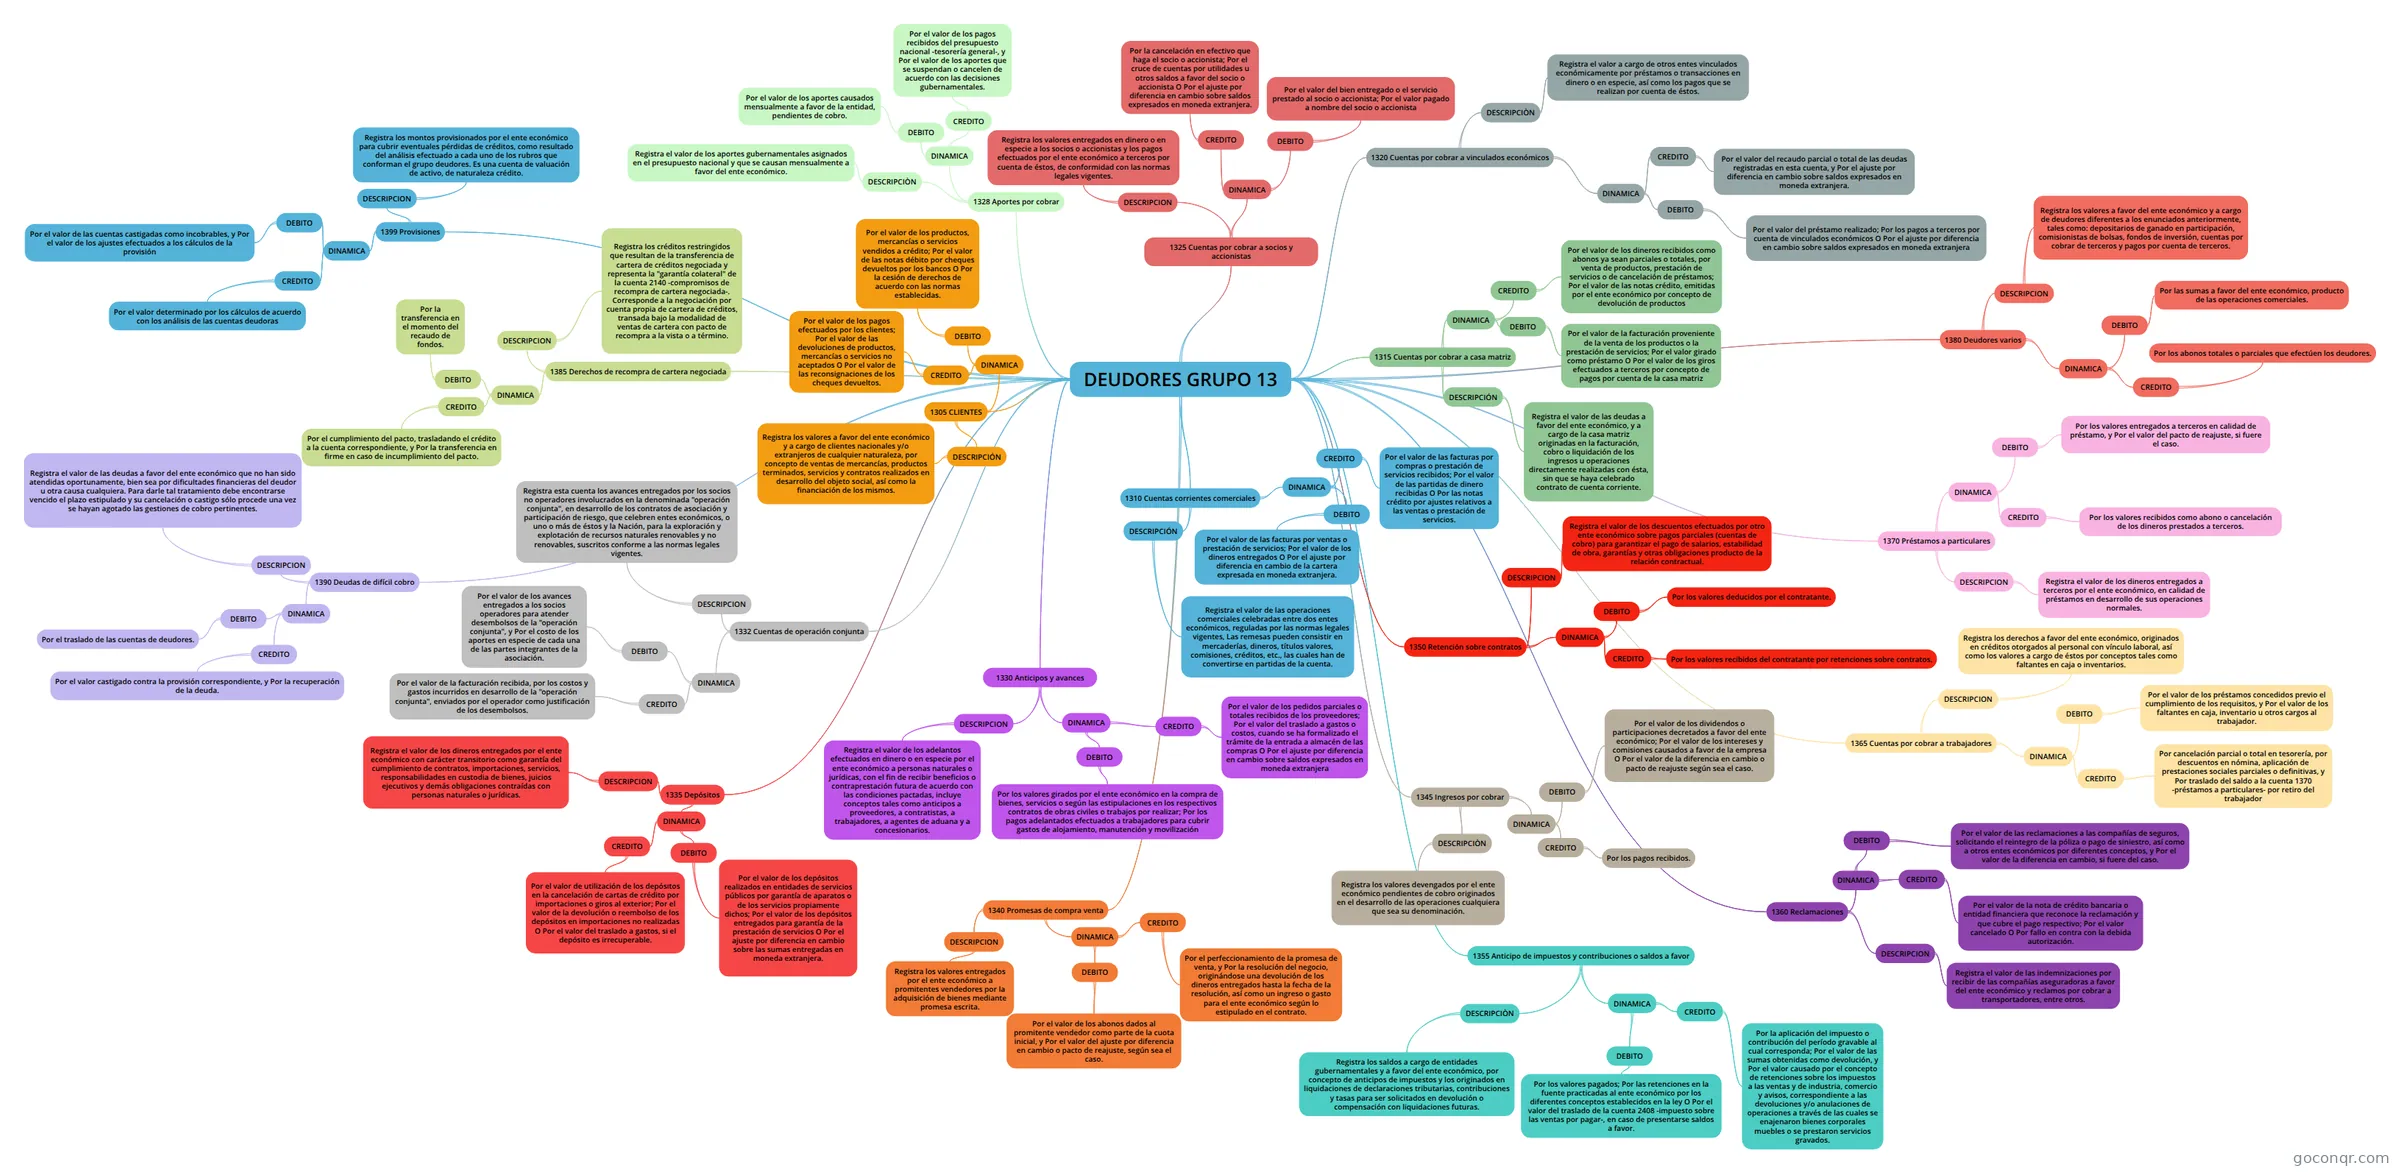
Mapa mental: Deudores
Contenido del mapa
DEUDORES GRUPO 13
1305 CLIENTES
- DINAMICA
- DEBITO
- Por el valor de los productos, mercancías o servicios vendidos a crédito; Por el valor de las notas débito por cheques devueltos por los bancos O Por la cesión de derechos de acuerdo con las normas establecidas.
- CREDITO
- Por el valor de los pagos efectuados por los clientes; Por el valor de las devoluciones de productos, mercancías o servicios no aceptados O Por el valor de las reconsignaciones de los cheques devueltos.
- DEBITO
- DESCRIPCIÓN
- Registra los valores a favor del ente económico y a cargo de clientes nacionales y/o extranjeros de cualquier naturaleza, por concepto de ventas de mercancías, productos terminados, servicios y contratos realizados en desarrollo del objeto social, así como la financiación de los mismos.
- DINAMICA
1310 Cuentas corrientes comerciales
- DESCRIPCIÓN
- Registra el valor de las operaciones comerciales celebradas entre dos entes económicos, reguladas por las normas legales vigentes, Las remesas pueden consistir en mercaderías, dineros, títulos valores, comisiones, créditos, etc., las cuales han de convertirse en partidas de la cuenta.
- DINAMICA
- CREDITO
- Por el valor de las facturas por compras o prestación de servicios recibidos; Por el valor de las partidas de dinero recibidas O Por las notas crédito por ajustes relativos a las ventas o prestación de servicios.
- DEBITO
- Por el valor de las facturas por ventas o prestación de servicios; Por el valor de los dineros entregados O Por el ajuste por diferencia en cambio de la cartera expresada en moneda extranjera.
- CREDITO
- DESCRIPCIÓN
1315 Cuentas por cobrar a casa matriz
- DESCRIPCIÓN
- Registra el valor de las deudas a favor del ente económico, y a cargo de la casa matriz originadas en la facturación, cobro o liquidación de los ingresos u operaciones directamente realizadas con ésta, sin que se haya celebrado contrato de cuenta corriente.
- DINAMICA
- DEBITO
- Por el valor de la facturación proveniente de la venta de los productos o la prestación de servicios; Por el valor girado como préstamo O Por el valor de los giros efectuados a terceros por concepto de pagos por cuenta de la casa matriz
- CREDITO
- Por el valor de los dineros recibidos como abonos ya sean parciales o totales, por venta de productos, prestación de servicios o de cancelación de préstamos; Por el valor de las notas crédito, emitidas por el ente económico por concepto de devolución de productos
- DEBITO
- DESCRIPCIÓN
1320 Cuentas por cobrar a vinculados económicos
- DESCRIPCIÒN
- Registra el valor a cargo de otros entes vinculados económicamente por préstamos o transacciones en dinero o en especie, así como los pagos que se realizan por cuenta de éstos.
- DINAMICA
- DEBITO
- Por el valor del préstamo realizado; Por los pagos a terceros por cuenta de vinculados económicos O Por el ajuste por diferencia en cambio sobre saldos expresados en moneda extranjera
- CREDITO
- Por el valor del recaudo parcial o total de las deudas registradas en esta cuenta, y Por el ajuste por diferencia en cambio sobre saldos expresados en moneda extranjera.
- DEBITO
- DESCRIPCIÒN
1325 Cuentas por cobrar a socios y accionistas
- DESCRIPCION
- Registra los valores entregados en dinero o en especie a los socios o accionistas y los pagos efectuados por el ente económico a terceros por cuenta de éstos, de conformidad con las normas legales vigentes.
- DINAMICA
- CREDITO
- Por la cancelación en efectivo que haga el socio o accionista; Por el cruce de cuentas por utilidades u otros saldos a favor del socio o accionista O Por el ajuste por diferencia en cambio sobre saldos expresados en moneda extranjera.
- DEBITO
- Por el valor del bien entregado o el servicio prestado al socio o accionista; Por el valor pagado a nombre del socio o accionista
- CREDITO
- DESCRIPCION
1328 Aportes por cobrar
- DESCRIPCIÒN
- Registra el valor de los aportes gubernamentales asignados en el presupuesto nacional y que se causan mensualmente a favor del ente económico.
- DINAMICA
- DEBITO
- Por el valor de los aportes causados mensualmente a favor de la entidad, pendientes de cobro.
- CREDITO
- Por el valor de los pagos recibidos del presupuesto nacional -tesorería general-, y Por el valor de los aportes que se suspendan o cancelen de acuerdo con las decisiones gubernamentales.
- DEBITO
- DESCRIPCIÒN
1330 Anticipos y avances
- DESCRIPCION
- Registra el valor de los adelantos efectuados en dinero o en especie por el ente económico a personas naturales o jurídicas, con el fin de recibir beneficios o contraprestación futura de acuerdo con las condiciones pactadas, incluye conceptos tales como anticipos a proveedores, a contratistas, a trabajadores, a agentes de aduana y a concesionarios.
- DINAMICA
- DEBITO
- Por los valores girados por el ente económico en la compra de bienes, servicios o según las estipulaciones en los respectivos contratos de obras civiles o trabajos por realizar; Por los pagos adelantados efectuados a trabajadores para cubrir gastos de alojamiento, manutención y movilización
- CREDITO
- Por el valor de los pedidos parciales o totales recibidos de los proveedores; Por el valor del traslado a gastos o costos, cuando se ha formalizado el trámite de la entrada a almacén de las compras O Por el ajuste por diferencia en cambio sobre saldos expresados en moneda extranjera
- DEBITO
- DESCRIPCION
1332 Cuentas de operación conjunta
- DESCRIPCION
- Registra esta cuenta los avances entregados por los socios no operadores involucrados en la denominada "operación conjunta", en desarrollo de los contratos de asociación y participación de riesgo, que celebren entes económicos, o uno o más de éstos y la Nación, para la exploración y explotación de recursos naturales renovables y no renovables, suscritos conforme a las normas legales vigentes.
- DINAMICA
- DEBITO
- Por el valor de los avances entregados a los socios operadores para atender desembolsos de la "operación conjunta", y Por el costo de los aportes en especie de cada una de las partes integrantes de la asociación.
- CREDITO
- Por el valor de la facturación recibida, por los costos y gastos incurridos en desarrollo de la "operación conjunta", enviados por el operador como justificación de los desembolsos.
- DEBITO
- DESCRIPCION
1335 Depósitos
- DESCRIPCION
- Registra el valor de los dineros entregados por el ente económico con carácter transitorio como garantía del cumplimiento de contratos, importaciones, servicios, responsabilidades en custodia de bienes, juicios ejecutivos y demás obligaciones contraídas con personas naturales o jurídicas.
- DINAMICA
- CREDITO
- Por el valor de utilización de los depósitos en la cancelación de cartas de crédito por importaciones o giros al exterior; Por el valor de la devolución o reembolso de los depósitos en importaciones no realizadas O Por el valor del traslado a gastos, si el depósito es irrecuperable.
- DEBITO
- Por el valor de los depósitos realizados en entidades de servicios públicos por garantía de aparatos o de los servicios propiamente dichos; Por el valor de los depósitos entregados para garantía de la prestación de servicios O Por el ajuste por diferencia en cambio sobre las sumas entregadas en moneda extranjera.
- CREDITO
- DESCRIPCION
1340 Promesas de compra venta
- DESCRIPCION
- Registra los valores entregados por el ente económico a promitentes vendedores por la adquisición de bienes mediante promesa escrita.
- DINAMICA
- DEBITO
- Por el valor de los abonos dados al promitente vendedor como parte de la cuota inicial, y Por el valor del ajuste por diferencia en cambio o pacto de reajuste, según sea el caso.
- CREDITO
- Por el perfeccionamiento de la promesa de venta, y Por la resolución del negocio, originándose una devolución de los dineros entregados hasta la fecha de la resolución, así como un ingreso o gasto para el ente económico según lo estipulado en el contrato.
- DEBITO
- DESCRIPCION
1345 Ingresos por cobrar
- DESCRIPCIÒN
- Registra los valores devengados por el ente económico pendientes de cobro originados en el desarrollo de las operaciones cualquiera que sea su denominación.
- DINAMICA
- DEBITO
- Por el valor de los dividendos o participaciones decretados a favor del ente económico; Por el valor de los intereses y comisiones causados a favor de la empresa O Por el valor de la diferencia en cambio o pacto de reajuste según sea el caso.
- CREDITO
- Por los pagos recibidos.
- DEBITO
- DESCRIPCIÒN
1350 Retención sobre contratos
- DESCRIPCION
- Registra el valor de los descuentos efectuados por otro ente económico sobre pagos parciales (cuentas de cobro) para garantizar el pago de salarios, estabilidad de obra, garantías y otras obligaciones producto de la relación contractual.
- DINAMICA
- DEBITO
- Por los valores deducidos por el contratante.
- CREDITO
- Por los valores recibidos del contratante por retenciones sobre contratos.
- DEBITO
- DESCRIPCION
1355 Anticipo de impuestos y contribuciones o saldos a favor
- DESCRIPCIÒN
- Registra los saldos a cargo de entidades gubernamentales y a favor del ente económico, por concepto de anticipos de impuestos y los originados en liquidaciones de declaraciones tributarias, contribuciones y tasas para ser solicitados en devolución o compensación con liquidaciones futuras.
- DINAMICA
- DEBITO
- Por los valores pagados; Por las retenciones en la fuente practicadas al ente económico por los diferentes conceptos establecidos en la ley O Por el valor del traslado de la cuenta 2408 -impuesto sobre las ventas por pagar-, en caso de presentarse saldos a favor.
- CREDITO
- Por la aplicación del impuesto o contribución del período gravable al cual corresponda; Por el valor de las sumas obtenidas como devolución, y Por el valor causado por el concepto de retenciones sobre los impuestos a las ventas y de industria, comercio y avisos, correspondiente a las devoluciones y/o anulaciones de operaciones a través de las cuales se enajenaron bienes corporales muebles o se prestaron servicios gravados.
- DEBITO
- DESCRIPCIÒN
1360 Reclamaciones
- DESCRIPCION
- Registra el valor de las indemnizaciones por recibir de las compañías aseguradoras a favor del ente económico y reclamos por cobrar a transportadores, entre otros.
- DINAMICA
- DEBITO
- Por el valor de las reclamaciones a las compañías de seguros, solicitando el reintegro de la póliza o pago de siniestro, así como a otros entes económicos por diferentes conceptos, y Por el valor de la diferencia en cambio, si fuere del caso.
- CREDITO
- Por el valor de la nota de crédito bancaria o entidad financiera que reconoce la reclamación y que cubre el pago respectivo; Por el valor cancelado O Por fallo en contra con la debida autorización.
- DEBITO
- DESCRIPCION
1365 Cuentas por cobrar a trabajadores
- DESCRIPCION
- Registra los derechos a favor del ente económico, originados en créditos otorgados al personal con vínculo laboral, así como los valores a cargo de éstos por conceptos tales como faltantes en caja o inventarios.
- DINAMICA
- DEBITO
- Por el valor de los préstamos concedidos previo el cumplimiento de los requisitos, y Por el valor de los faltantes en caja, inventario u otros cargos al trabajador.
- CREDITO
- Por cancelación parcial o total en tesorería, por descuentos en nómina, aplicación de prestaciones sociales parciales o definitivas, y Por traslado del saldo a la cuenta 1370 -préstamos a particulares- por retiro del trabajador
- DEBITO
- DESCRIPCION
1370 Préstamos a particulares
- DESCRIPCION
- Registra el valor de los dineros entregados a terceros por el ente económico, en calidad de préstamos en desarrollo de sus operaciones normales.
- DINAMICA
- DEBITO
- Por los valores entregados a terceros en calidad de préstamo, y Por el valor del pacto de reajuste, si fuere el caso.
- CREDITO
- Por los valores recibidos como abono o cancelación de los dineros prestados a terceros.
- DEBITO
- DESCRIPCION
1380 Deudores varios
- DESCRIPCION
- Registra los valores a favor del ente económico y a cargo de deudores diferentes a los enunciados anteriormente, tales como: depositarios de ganado en participación, comisionistas de bolsas, fondos de inversión, cuentas por cobrar de terceros y pagos por cuenta de terceros.
- DINAMICA
- DEBITO
- Por las sumas a favor del ente económico, producto de las operaciones comerciales.
- CREDITO
- Por los abonos totales o parciales que efectúen los deudores.
- DEBITO
- DESCRIPCION
1385 Derechos de recompra de cartera negociada
- DESCRIPCION
- Registra los créditos restringidos que resultan de la transferencia de cartera de créditos negociada y representa la "garantía colateral" de la cuenta 2140 -compromisos de recompra de cartera negociada-. Corresponde a la negociación por cuenta propia de cartera de créditos, transada bajo la modalidad de ventas de cartera con pacto de recompra a la vista o a término.
- DINAMICA
- DEBITO
- Por la transferencia en el momento del recaudo de fondos.
- CREDITO
- Por el cumplimiento del pacto, trasladando el crédito a la cuenta correspondiente, y Por la transferencia en firme en caso de incumplimiento del pacto.
- DEBITO
- DESCRIPCION
1390 Deudas de difícil cobro
- DESCRIPCION
- Registra el valor de las deudas a favor del ente económico que no han sido atendidas oportunamente, bien sea por dificultades financieras del deudor u otra causa cualquiera. Para darle tal tratamiento debe encontrarse vencido el plazo estipulado y su cancelación o castigo sólo procede una vez se hayan agotado las gestiones de cobro pertinentes.
- DINAMICA
- DEBITO
- Por el traslado de las cuentas de deudores.
- CREDITO
- Por el valor castigado contra la provisión correspondiente, y Por la recuperación de la deuda.
- DEBITO
- DESCRIPCION
1399 Provisiones
- DESCRIPCION
- Registra los montos provisionados por el ente económico para cubrir eventuales pérdidas de créditos, como resultado del análisis efectuado a cada uno de los rubros que conforman el grupo deudores. Es una cuenta de valuación de activo, de naturaleza crédito.
- DINAMICA
- DEBITO
- Por el valor de las cuentas castigadas como incobrables, y Por el valor de los ajustes efectuados a los cálculos de la provisión
- CREDITO
- Por el valor determinado por los cálculos de acuerdo con los análisis de las cuentas deudoras
- DEBITO
- DESCRIPCION
Información
- Descripción
- tecnologo contabilidad Mapa Mental sobre DEUDORES GRUPO 13, creado por carolina roa el 24/05/2017.
- Creado por
- carolina roa
- Visitas
- 0
- Historial
-
- Creado por carolina roa · 24 may 2017
- Copiado por carolina roa · 24 may 2017
- Valoración