Flashcards
Diccionario de Auditoría
Flashcards do conjunto (20)
- 11. Auditoría1. Administrative
audit
Se le ha considerado a como el
examen completo y constructivo
de la estructura organizativa de
una empresa, institución o
departamento gubernamental o
de cualquier otra entidad.
"Es el examen crítico y sistemático de la actuación y los documentos financieros y jurídicos en que se reflejan las actuaciones del ente económico, con la finalidad de averiguar la exactitud, integridad y autenticidad de los mismo".
- 22. Contabilidad2. Accounting
En el contexto de la gestión, se
hable de Gestión por resultados,
también se le conoce como por
administración por objetivos, trata
de mejorar la eficacia de una
organización a través de una
mayor responsabilidad e
involucración del empleado en su
propia actividad.
- 33. Contabilidad analítica3. Analytical
accounting
Es principalmente un conjunto de técnicas que
persigue la determinación analítica del resultado de
la empresa. La contabilidad analítica es una rama
de la contabilidad que analiza cómo se distribuyen
los costes y los ingresos que genera una empresa.
Trata de ver cual es el coste de cada producto, de
cada departamento, de cada cliente…, y ver que
rentabilidad obtiene de cada uno de ellos
- 44. Coordinación4. Coordination
Es aquella forma de poner a trabajar en conjunto
diferentes elementos en pos de obtener un resultado
específico para una acción conjunta. En empresa es la
capacidad que tanga la gerencia para hacer que toda
la entidad está en concordancia con las disposiciones
de la alta gerencia, con el objeto de que se cumpla la
misión y la visión de la Entidad. La coordinación
comienza con una buena estructura empresarial.
- 55. Riesgo5. Risk
significa el riesgo de que el auditor de
una opinión de auditoría inapropiada cuando la información
financiera, administrativa, operacional o de gestión está
elaborada en forma errónea de una manera importante.
- 66. Decisión6. Decision
Del latín decisĭo, la decisión es una
determinación o resolución que se
toma sobre una determinada cosa.
Por lo general la decisión supone un
comienzo o poner fin a una
situación; es decir, impone un
cambio de estado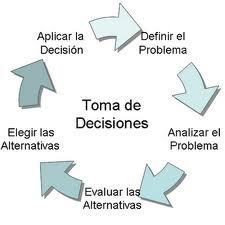
- 77. Departamento7. Departament
El término departamento proviene del
francés departement. En su sentido más
amplio, la palabra hace referencia a
cada una de las partes en que se divide
un territorio, un edificio, una empresa,
una institución u otra cosa o entidad.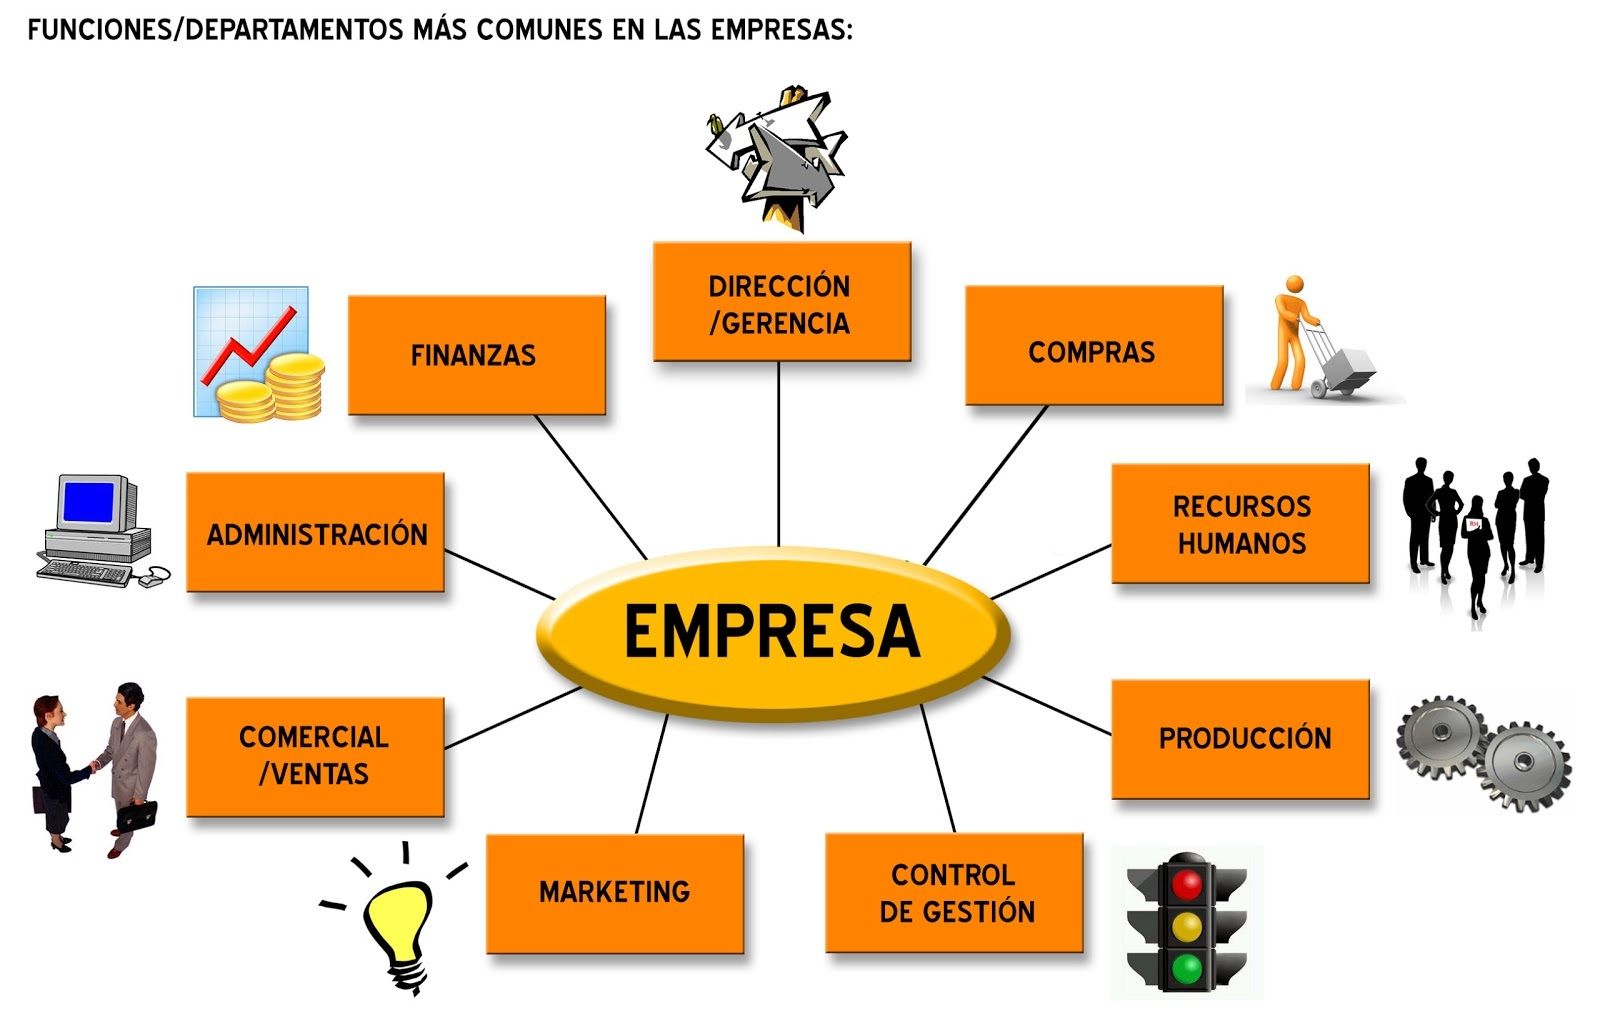
- 88. Actividad8. Activity
Es un vocablo latino: activitás. a su
base tiene tres componentes:
-”Actus”, que puede traducirse
como “llevado a cabo”. -”-ivo”, que
se utiliza para indicar relación
activa o pasiva. -El sufijo “-dad”,
que se emplea para indicar
“calidad”.
- 99. Criterio de calidad9. Quality criteria
Conjunto de conductas inherentes al auditor de
estado, que le confieren seguridad en el ejercicio de su
labora y calidad de un producto o servicio eficaz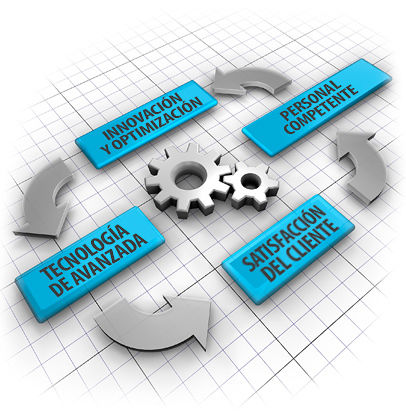
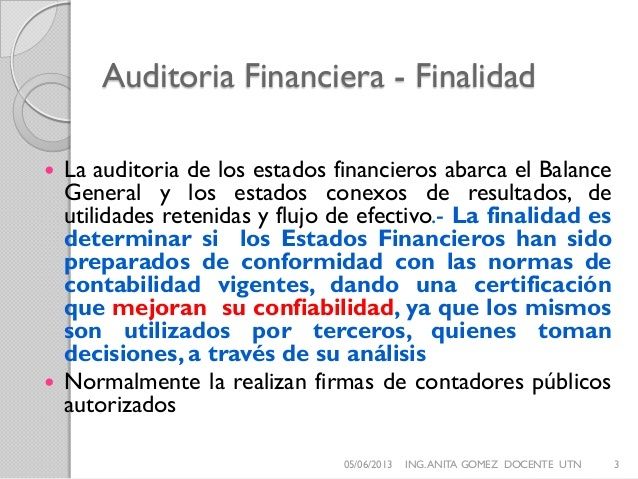
- 1010. Auditoría financiera10. Financial audit
Examen de los estados
financieros
Incluye además el
examen de cumplimiento
de los PCGA.
Las recomendaciones se
orientan a mejoras en el
sistema contable
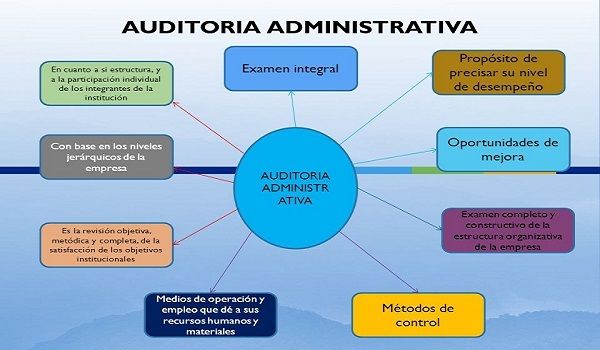
- 1111. Auditoría administrativa11. Management audit
Examen de los procesos
administrativos, de las
operaciones y los
resultados, bajo criterios
de economía, eficiencia
y efectividad.
Incluye además el
examen de legalidad.
Las recomendaciones se
orientan al mejoramiento
continuo de los procesos
de la organización.
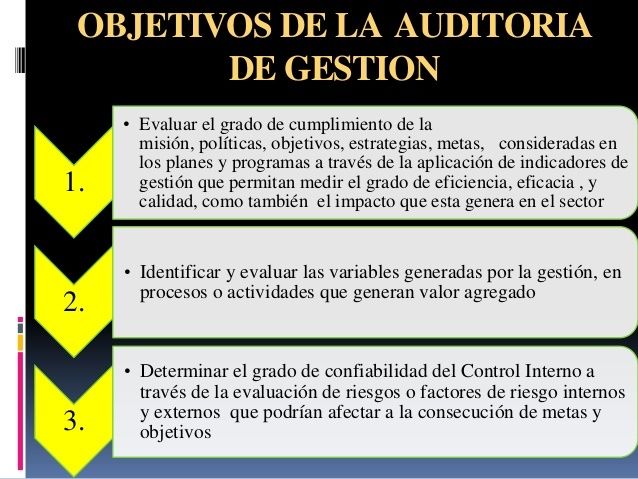
- 1212. Auditoría de gestión12. Management audit or performance audit
Examen de la gestión que
abarca la legalidad y
calidad de las
operaciones en lo
administrativo,
operacional y contable,
enfatizando en criterios
de economía, eficiencia
y eficacia.
Énfasis en el
cumplimiento de metas y
objetivos.
Las recomendaciones se
orientan a erradicar las
causas de las
desviaciones y al logro de
metas y objetivos de la
organización
- 1313. Planificación13. Planning
En auditoría la planificación tiene estos objetivos:
1. Establecer objetivos específicos y factibles de alcanzar
2. Elaborar un buen programa de trabajo
3. Optimizar el uso de los recursos disponibles
4. Establecer previamente los hitos de control y asesoría
permanente (monitoreo)
5. Determinar oportunamente el cumplimiento o la
desviación de los objetivos previstos
6. Anticipar resultados. "Es el proceso de establecer metas y elegir medios para
alcanzar dichas metas" (Stoner, 1996).
- 1414. Principio de economía14. Principle of economy.
• La economicidad es lograr el costo mínimo posible, o
sea gastar solamente lo razonablemente necesario o
prudente para alcanzar un objetivo, una meta o un
resultado deseado.
- 1515. Principio de oportunidad15. Principle of opportunity
Se relaciona con la
concepción de hacer las cosas
en el momento idóneo con los
recursos disponibles
- 1616. Principio de relevancia16. Principle of relevance
Del verbo latino: RELEVARE, se
asocia con la posibilidad de
medir el desempeño de una
acción o idea en términos de
importancia, significación y
pertinencia.
- 1717. Riesgo de control17. Risk control
• Mecanismos de
control financiero
• Mecanismos de
control de gestión u
operacional
• Información y
comunicación
• Ambiente de
Control
• Supervisión
• Mecanismos de
evaluación de
riesgos
- 1818. Riesgo inherente18. Inherent control
• Tipo de organización
• Tamaño de la
organización
• Resistencia a la
auditoría
• Cultura
organizacional
• Estilo de Gerencia
• Estilo de
comunicación
• Sistemas de gerencia
y administración en
la organización
- 1919. Riesgo de detección19. Detection Risk
• Experticia del auditor
• Claridad de los objetivos o
alcance
• Aptitud y actitud del equipo
multidisciplinario
• Planificación y
administración de los
recursos
• Enfermedad, contingencia
en el grupo auditor
• Conocimiento previo de la
unidad a ser auditada
• Conocimiento de técnicas
de auditoría
• Comprensión de la
metodología
- 2020. Auditoría Forense20. Forensic audit.
La Auditoria forense es el uso de técnicas de investigación criminalística, integradas con la
contabilidad, conocimientos jurídico-procesales, y con habilidades en finanzas y de negocio,
para manifestar información y opiniones, como pruebas en los tribunales. El análisis resultante
además de poder usarse en los tribunales, puede servir para resolver las disputas de diversas
índoles, sin llegar a sede jurisdiccional.