
31789689
Descrição

Mapa Mental por Karla Pilco, atualizado more than 1 year ago

|
Criado por Karla Pilco
mais de 5 anos atrás
|
|
CLASIFICACIÓN DEL
PRESUPUESTO
- El presupuesto es una representación en términos
contabilísticos de las actividades que se realizan en
una organización para alcanzar las metas planteadas
- CLASIFICACION
- SEGÚN LA FLEXIBILIDAD
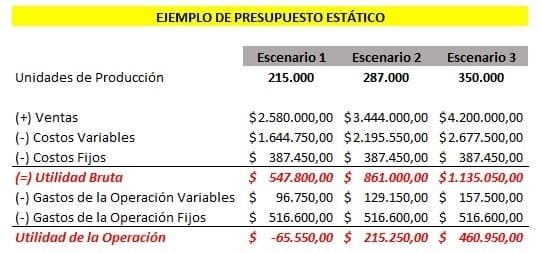
- Rígidos, estáticos, fijos o
asignados
- Se elaboran para un único nivel
de actividad.
- Se elaboran para un único nivel
de actividad.
- Flexibles o variables
- Se elaboran para diferentes
niveles de actividad
- Se elaboran para diferentes
niveles de actividad
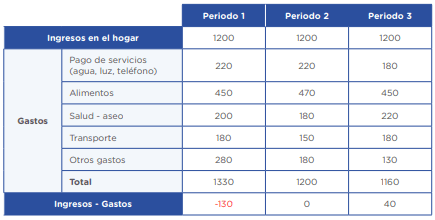
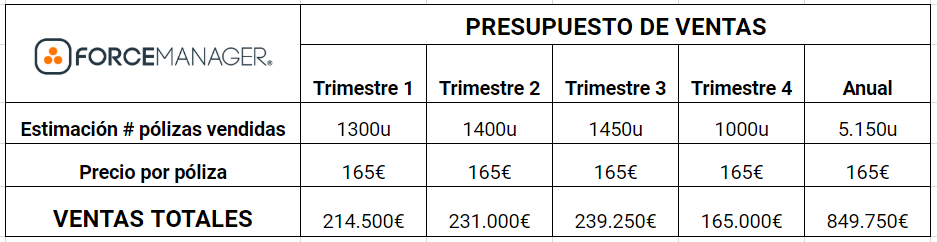
- EJEMPLO
- Rígidos, estáticos, fijos o
asignados
- SEGÚN EL PERIODO DE TIEMPO
- A corto plazo
- Se realizan en un
ciclo de un año
- Se realizan en un
ciclo de un año
- A largo plazo
- Planes de desarrollo
de los estados y
grandes empresas
- Planes de desarrollo
de los estados y
grandes empresas
- EJEMPLO
- A corto plazo
- SEGÚN EL CAMPO DE APLICACIÓN
EN LA EMPRESA
- De operación o económicos
- Se resumen en un estado de
pérdidas y ganancias
- Entre estos presupuestos
destacan
- Ventas
- Producción
- Compras
- Flujo de efectivo
- Ventas
- Entre estos presupuestos
destacan
- Se resumen en un estado de
pérdidas y ganancias
- Financieros
- Rubros que inciden en el balance
- Sus tipos son:
- Presupuesto de
erogaciones
capitalizables
- De tesorería
- Presupuesto de
erogaciones
capitalizables
- Sus tipos son:
- Rubros que inciden en el balance
- EJEMPLO
- De operación o económicos
- SEGÚN EL SECTOR DE LA
ECONOMÍA EN EL CUAL SE
UTILIZAN
- Presupuesto del sector público
- Es el medio más efectivo
del control del gasto
público
- Es el medio más efectivo
del control del gasto
público
- Presupuesto del sector privado
- Es utilizado por las
empresas particulares
- Es utilizado por las
empresas particulares
- Presupuesto del sector público
- SEGÚN LA FLEXIBILIDAD
- CLASIFICACION
Anexos de mídia
Quer criar seus próprios Mapas Mentais gratuitos com a GoConqr? Saiba mais.