
Mapa mental
Mapa Mental sobre Contabilidad y Costos
Conteúdo do mapa
Mapa Mental sobre Contabilidad y Costos
Conceptos básicos
- Objetivo de la contabilidad
- La contabilidad es una disciplina que busca la medición y el análisis de la situación financiera ya sea de una empresa, organización o individuo sus principales caracteristicas son1-Obtener informacion financiera en cualquier momento para uso interno y externo 2- Establecer el monto de los activos como pasivos y patrimonio 3- Llevar control de ingresos y egresos de la organizacion 4-Facilitar el proceso de planeacion de la empresa 5- Determinar las utilidades o perdidas de la compañia 6- Servir como herramienta util para los procesos de planeacion, control y toma de decisiones.
- Importancia de la Contabilidad
- Es un lenguaje que permite organizar la realidad. Permite explicar los flujos economicos, financieros, sociales y fisicos, a traves de instrumentos como el sistema de información contable, S.I.C. La contabilidad es una de las disciplinas económicas más importantes. Permite llevar un orden claro y preciso de las actividades, recursos, dinero, etc. Esto se controla a través de auditorías y controles para asegurar que las instituciones no cometen errores ni realizan actos ilícitos en el uso de recursos o dinero.
- Noción de empresa
- Una empresa comercial es una sociedad mercantil que se dedica a comprar bienes para luego venderlos sin transformarlos. A diferencia de otro tipo de empresas, la empresa comercial no transforma los bienes comprados. Pueden ser materias primas, bienes semiterminados o bienes terminados Al interior de las empresas se encuentra el empresario que se ocupa de la división social del trabajo dentro de cada empresa y planea y organiza conscientemente, (Rincón, C. A. 2012).
- Persona natural, persona jurídica y establecimiento de comercio.
- Las personas naturales: Persona que realiza una o varias actividades mercantiles en forma permanente y habitual. (Rincón, C. A. 2012). Las personas jurídicas: Una persona jurídica es una persona ficticia, capaz de ejercer derechos y contraer obligaciones y de ser representada judicial y extra judicialmente. (Rincón, C. A. (2012). Establecimiento de comercio: Se consideran establecimientos de comercio el domicilio principal de la sociedad, las sucursales y las agencias. (Rincón, C. A. 2012).
- Tipos de sociedades y su clasificación
- Las sociedades comerciales Surgen del acuerdo entre dos o más personas que se obligan a hacer un aporte en dinero, trabajo o especie, para realizar un proyecto empresarial (Rincón, C. A. 2012).
- Se dividen en 1. Sociedades Colectivas y, 2. Sociedades en Comandita Sociedades de personas Sitarala Rincón, C. A. (2012).
- Las sociedades comerciales Surgen del acuerdo entre dos o más personas que se obligan a hacer un aporte en dinero, trabajo o especie, para realizar un proyecto empresarial (Rincón, C. A. 2012).
- Sociedaddes de personas Se dividen en 1. Sociedades Colectivas y, 2. Sociedades en Comandita Sociedades. (Rincón, C. A. 2012).
- Sociedades Capital Conformadas por 1. Sociedades Anónimas y, 2. Sociedades en Comandita por Acciones. 3. Sociedades por Acciones Simplificada. (Rincón, C. A. 2012).
- Sociedades Mixtas Encontramos las sociedades de responsabilidad limitada. (Rincón, C. A. (2012).
- Sociedades No Comerciales Sociedad de Hecho. (Rincón, C. A. (2012).
- Sociedades Mixtas Encontramos las sociedades de responsabilidad limitada. (Rincón, C. A. (2012).
- Sociedades Capital Conformadas por 1. Sociedades Anónimas y, 2. Sociedades en Comandita por Acciones. 3. Sociedades por Acciones Simplificada. (Rincón, C. A. 2012).
- Sociedaddes de personas Se dividen en 1. Sociedades Colectivas y, 2. Sociedades en Comandita Sociedades. (Rincón, C. A. 2012).
- Las sociedades comerciales Surgen del acuerdo entre dos o más personas que se obligan a hacer un aporte en dinero, trabajo o especie, para realizar un proyecto empresarial (Rincón, C. A. 2012).
- Se dividen en 1. Sociedades Colectivas y, 2. Sociedades en Comandita Sociedades de personas Sitarala Rincón, C. A. (2012).
- Las sociedades comerciales Surgen del acuerdo entre dos o más personas que se obligan a hacer un aporte en dinero, trabajo o especie, para realizar un proyecto empresarial (Rincón, C. A. 2012).
- Ecuación contable
- ECUACIÓN CONTABLE FINANCIERA Tradicionalmente la ecuación contable se ha presentado como: Activo = Pasivo + Patrimonio Esta ecuación solo da cuenta de un cálculo aritmético no muy útil en la interpretación de los flujos económicos que representa la contabilidad. Actualmente se aborda la interpretación desde la ecuación financiera. Rincón, C. A. (2012).
- Cuentas reales y nominales
- Las cuentas reales o de balance muestran la situación financiera de la empresa. Las cuentas reales son: Activo, Pasivo y Patrimonio, que se integran en la ecuación del Balance General: ACTIVO = PASIVO + PATRIMONIO Rincón, C. A. (2012).
- Las cuentas nominales o de resultados son una subestructura de la cuenta del patrimonio, las cuales muestran los resultados financieros de ganancias o pérdidas obtenidos de las operaciones de la empre- sa. Rincón, C. A. (2012).
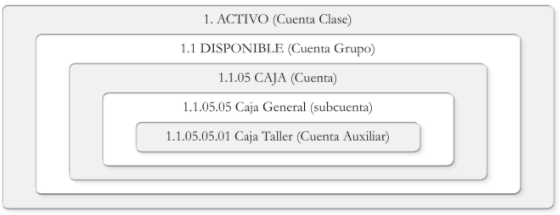
- Que es el PUC y cuál es su estructura en el catálogo de cuentas
- Los planes únicos de cuentas buscan mejorar la calidad, transparencia y comparabilidad de la información contable y generan múltiples beneficios para sus usuarios. (Rincón, C. A. (2012).
- Catalogo de Cuentas
- Los entes económicos que lo consideren necesario podrán utilizar internamente, para el registro de sus operaciones, códigos y denominaciones diferentes, caso en el cual deberán elaborar una tabla de equivalencias entre éstas y las contenidas en el catálogo de cuentas, Rincón, C. A. (2012).
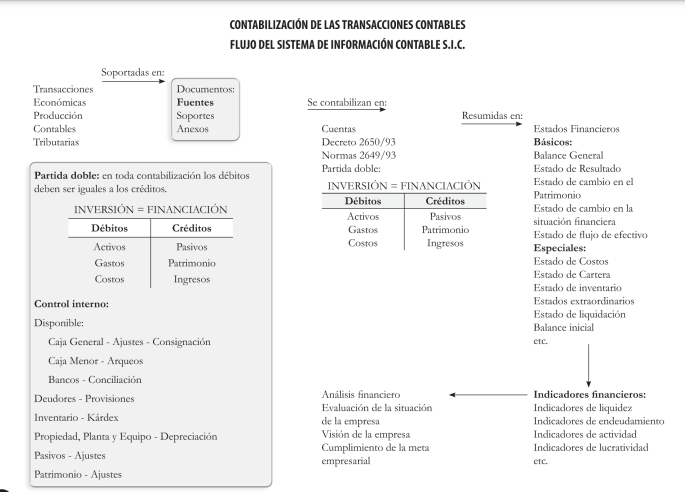
- Naturaleza de las cuentas (partida doble)
- Es así, como las cuentas de naturaleza débito son activo, gastos y costos, es decir, estas cuentas aumentan por el débito y disminuyen por el crédito, o de otra manera, entran por el débito y salen por el crédito. (Rincón, C. A. (2012).
- Partida Doble
- Se entiende como partida doble la forma en la se representa en la contabilidad el flujo de los bienes, mercancías y servicios físicos, económicos, financieros, sociales y ambientales con un valor asignado. (Rincón, C. A. (2012).
- Partida Doble
- Es así, como las cuentas de naturaleza débito son activo, gastos y costos, es decir, estas cuentas aumentan por el débito y disminuyen por el crédito, o de otra manera, entran por el débito y salen por el crédito. (Rincón, C. A. (2012).
- Objetivo de la contabilidad
Transacciones contables
- Activos
- cuentas que representan los bienes y derechos tangibles e intangibles de pro- piedad del ente económico de los cuales se espera tener beneficios presentes o futuros, que en la re- presentación de su utilización, son fuentes potenciales de beneficios. Rincón, C. A. (2012). Contabilidad siglo XXI (2a. ed.). Bogotá, Colombia: Ecoe Ediciones. Recuperado de https://elibro-net.bibliotecavirtual.unad.edu.co/es/ereader/unad/69227?page=44.
- Disponible + Inversiones + Deudores + Inventarios + Propiedad planta y equipo » Intangibles * Diferidos + Otros Activos + Valorizaciones Rincón, C. A. (2012).
- Pasivo
- Cuentas que representan las obligaciones contraídas por el ente económico, en desarrollo del giro ordinario de su actividad, pagaderas en dinero, bienes o en servicios. (Rincón, C. A. 2012). Obligaciones financieras Proveedores Cuentas por pagar * Impuestos Gravámenes Tasas Obligaciones Laborales *Pasivos Estimados y Provisiones Diferidos Otros Pasivos *Bonos y Papeles comerciales (Rincón, C. A. (2012).
- Patrimonio
- Son las obligaciones contraídas con los socios o accionistas de la empresa, las cuales han sido suministradas directa O indirectamente como consecuencia del giro ordinario del negocio. Rincón, C. A. (2012). Capital social + Superávit de capital + Reservas » Revalorización del patrimonio + Dividendos o participaciones decretados en acciones, cuotas o partes de interés social + Resultado del ejercicio » Resultados de ejercicios anteriores + Superávit por valorización. Rincón, C. A. (2012).
- Cierre contable
- En el registro del cierre contable, se involucra una cuenta temporal llamada Ganancias y Pérdidas cuyo código es el “590505”, contra esta cuenta se cerrarán las cuentas nominales de naturaleza débito y crédito, esta cuenta al pertenecer a la clase de los Gastos, su código inicia por cinco (5), se debe cerrar también; el resultado que arroje esta cuenta, determinará, si es saldo crédito una utilidad, si el saldo es débito, será una pérdida. (Rincón, C. A. (2012).
- Flujo de sistema de información contable
- Flujo de sistema de información contable
- Flujo de sistema de información contable
- Activos
Pagos laborales
- Nomina
- La nomina es un documento administrativo, que detalla los valores que se deben pagar y contabilizar en contrapresentación a la labor cumplida a los diferentes beneficiarios que se dan dentro de un contrato de trabajo. (Rincón, C. A. 2012)
- Contratos de trabajo
- Un contrato de trabajo es un acuerdo entre trabajador y empresario por el que se establecen los aspectos más relevantes de la relación laboral. (Conceptosjuridicos.com)
- Datos generales de la nómina
- Los datos generales identifican al empleado y las reglas mínimas de contratación con respecto al pago. El Código y nombre identifican al empleado al cual se le asignarán sus respectivas contraprestacciones. Rincón, C. A. (2012). Ejemplo: Código del empleado Número de cédula Nombre del empleado Salario Base Valor Hora Valor Día Días Laborados *Días Liquidados Rincón, C. A. (2012).
- Devengados y deducciones
- Son los datos realizados para calcular la contraprestación a pagar al empleado por su labor desarrollada. Sueldo a pagar: es igual al Valor día por Días trabajados. Rincón, C. A. (2012). ejemplo:Sueldo Auxilio de Transporte Recargo Nocturno Horas Extras Diurnas Horas Extras Nocturnas Dominicales y Festivos Comisiones *Total Devengado Rincón, C. A. (2012). Datos deducciones: Son los datos para deducir al trabajador por indicaciones normativas, préstamos, deducciones aceptadas, deducciones por reglamento interno de trabajo o intervención legal. Rincón, C. A. (2012). ejemplo: Salud Pensión Fondo de Solidaridad Pensional Sindicato Retención en la Fuente *Anticipos Otros Total Deducciones Rincón, C. A. (2012).
- Nomina
Imagens e arquivos do mapa
Informações
- Descrição
- Mapa Mental sobre Contabilidad y Costos
- Criado por
- Daniel Camilo Parra Diaz
- Visualizações
- 22
- Avaliação