
Mapa mental
Contabilidad y sus Generalidades
Conteúdo do mapa
Contabilidad y sus Generalidades
¿Qué es la Contabilidad?
- Se entiende como una técnica que se utiliza para el registro de las operaciones financieras de una entidad tanto pública como privada que permite generar información para la toma de decisiones en pro de la institución (Vite, 2014).
- Elementos de la Contabilidad
- Activos: son los bienes o derechos pertenecientes a la entidad (Hernández Lazcano, 2011).
- Pasivos: son las representaciones de las deudas u obligaciones que tiene la entidad
- Patrimonio o también conocido como el Capital Contable es la diferencia aritmética entre el valor de todos los bienes y derechos de la entidad y el total de sus deudas y obligaciones (Flores, 2009)
- Estos elementos tienen subdivisiones, pero los ya mencionados son los 3 más conocidos para formar la ecuación contable
- Activo = Pasivo + Capital
- ¿Qué es la Cuenta o Partida Doble?
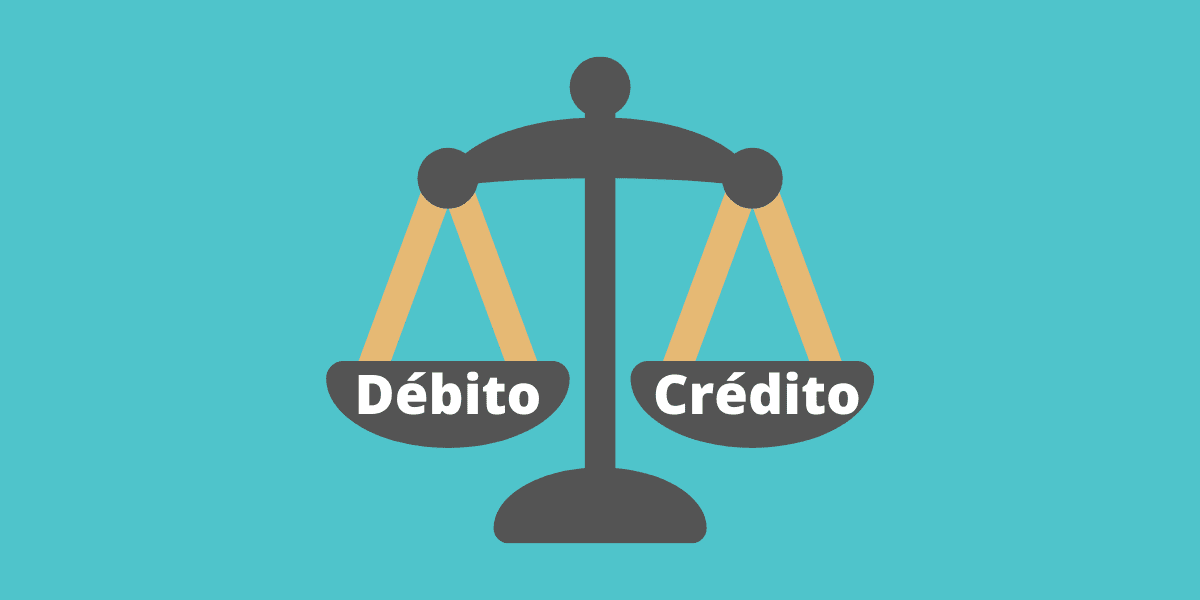
- La cuenta, es representada gráficamente como una T mayúscula, a la izquierda van elementos del debe y en la derecha elementos del haber; se le puede considerar como un libro abierto, el cual es de suma importancia
- Todo tipo de negocio por más pequeño o de mayor magnitud necesita reconocer los resultados financieros que está generando la empresa ya sean negativos como positivos, por medio de la contabilidad
- Sus campos de aplicación
- Campo de Producción
- Campo Mercantil
- Campo Gubernamental
- Campo Bancario
- Empresas de Servicios
- Campo de Producción
- Sus campos de aplicación
- Todo tipo de negocio por más pequeño o de mayor magnitud necesita reconocer los resultados financieros que está generando la empresa ya sean negativos como positivos, por medio de la contabilidad
- ¿Qué es el Debe y el Haber?
- Son dos conceptos relacionados para elaborar los asientos contables, los cuales deben registrarse dos veces recordando que "no hay deudor sin acreedor y viceversa, no hay acreedor sin deudor"
- La cuenta, es representada gráficamente como una T mayúscula, a la izquierda van elementos del debe y en la derecha elementos del haber; se le puede considerar como un libro abierto, el cual es de suma importancia
- ¿Qué es la ecuación contable?
- La Ecuación Contable indica la relación que tienen los elementos contables, el activo se relaciona en la parte izquierda como el resultado de la sumatoria de pasivo más capital, algo que caracteriza a la ecuación es la igualdad de datos, esto quiere decir que tanto el lado izquierdo como derecho deben tener los mismos valores
- ¿Qué es la Cuenta o Partida Doble?
- Activo = Pasivo + Capital
- Estos elementos tienen subdivisiones, pero los ya mencionados son los 3 más conocidos para formar la ecuación contable
- Patrimonio o también conocido como el Capital Contable es la diferencia aritmética entre el valor de todos los bienes y derechos de la entidad y el total de sus deudas y obligaciones (Flores, 2009)
- Pasivos: son las representaciones de las deudas u obligaciones que tiene la entidad
- Activos: son los bienes o derechos pertenecientes a la entidad (Hernández Lazcano, 2011).
- Objetivos
- Proporcionar información
- Facilitar la toma de decisiones
- Medir Recursos
- Elementos de la Contabilidad
- Se entiende como una técnica que se utiliza para el registro de las operaciones financieras de una entidad tanto pública como privada que permite generar información para la toma de decisiones en pro de la institución (Vite, 2014).
¿Es igual la Contabilidad General a la Contabilidad de Costos?
- La Contabilidad General o Financiera está destinada a generar información a través de los Estados Financieros: Balance General - Estado de Resultados - Estado de Flujo de Efectivo - Estado de cambio en el Patrimonio Neto
- Por su parte la Contabilidad de Costos o Costes es aquella que registra, clasifica, controla, analiza e interpreta los costos de fabricación de un artículo en una empresa industrial
Imagens e arquivos do mapa
Informações
- Descrição
- Organizador gráfico de las generalidades dela contabilidad por Erick Chamorro
- Criado por
- Erick Chamorro
- Visualizações
- 4
- Avaliação