
Mapa mental
Fundamentos y Principios Contables
Conteúdo do mapa
Fundamentos y Principios Contables
LA EMPRESA
- Una empresa es una entidad que esta conformada basicamente por personas que le permite dedicrse a la tranformacion de productos y a la prestacion de servicios para satisfacer las necesidades de una soiciedad con la finalidad de obtener una utilidad o benificio.
- Clsificacion de las empresas
- Segun su naturaleza
- Industriales
- Transformar materia prima en nuevos productos Ejmp: Pronaca, ILE, Ecolac
- Comerciales
- Compra y venta de productos . Ejmp: importadora tomebamba, supermaxi
- Servicios
- Genaracion y ventas de productos intangibles . Ejmp: Claro, Banco de Loja
- Agropecuarias
- Explotan Productos agricolas y pecuarios.
- Mineras
- Expltan los recursos del subsuelo
- Industriales
- Segun el sector
- Publicas
- la cappital le pertenece al sector publico. Ejmp: Registro civil
- Privadas
- Capital le pertenece al sector privado.Ejmp: Bancos
- Mixtas
- Capital es piblicado y privado. Ejmp: ExploCEM
- Publicas
- Segun integracio del capital o num. de socios
- Unipersonales
- Capiltal es de una sola persona
- Sociedades
- Aporte capital de personas juridicas o naturales. Socedades personas Sociedades de capital
- Unipersonales
- Segun su naturaleza
- Clsificacion de las empresas
- Una empresa es una entidad que esta conformada basicamente por personas que le permite dedicrse a la tranformacion de productos y a la prestacion de servicios para satisfacer las necesidades de una soiciedad con la finalidad de obtener una utilidad o benificio.
LA CONTABILIDAD
- La contabilidad nos permite conocer la realidad economica y financiera de toda empresa u negocios, o que sepuede llegar a lograr ; no solo permite conocer el pasado y presente sino el futuro dde la empresa
- Campos de aplicacion
- Contabilidad cormecial o general: Se utiliza en los negocios de comra y venta de mercaderias y servicios no financieras
- Costos: Se aplica en empresas manufactureras, mineras, agricolas y pecuarias
- Gubernamental: Se aplica a las empresas y organismos del estado
- Bancaria: Utilizada en las empresas financieras para registrar depositos en cuentas corientes y de ahorros, liquidacion, etc
- Caracterisiticas
- Entendible: Deben redactarse con un lenguaje sencillo que facilite la compresion del mensaje.
- Relevante: Se preocura de mostrar los elementos mas significativos, se debe revelas aspectos importantes.
- Confiable: Datos y cifras monetarias seran verificlables y comprobables y expresaran la escencia de los hechos
- Comparable: Primero de debe preparar la informacion bajo normativa estandar y universal a traves de practicas.
NORMATIVA CONTABLE
- NIF
- NIF 5: ACTIVOS NO CORRIENTES PARA LA VENTA Y EXPLOTACIONES EN INTERRUPCION DEFINITIVAS. Implanta el tratamiento contable de los activos mantenidos para la venta y los requisitos de presentacio e informacio.
- NIC
- NIC 1: PRESENTACION DE ESTADOS FINANCIEROS. Presenta los principios fundamentales que subyacen la preparacion de estados financieros, incluyendo la hipotesis de empresa.
- NIC2: INVENTARIOS. Prescribe el tratamiento contable de las existencias, determinando el costo y el reconocimieto de como gasto.
- NIC7: ESTADOS DE FLUJOS DE EFECTIVO. Analizan los cambios en efectivo y los equivalentes al efectivo durante un periodo
- NIC 16 PROPIEDAD, PLANTA Y EQUIPO. Instaura los principios para el reconocimiento inicial y la contabilizacion posterior de la propiedad
- NIC 18: INGRESOS. Dispone el tratamiento contable de los ingresos que surgen de ciertos tipos de transacviones y eventos
- NIC 40: PROPIEDADES DE INVERSION. Regula el tratamiento contable de las propiedades de inversion y los desgloses correspondientes.
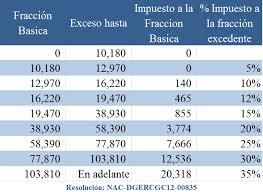
- Inpuesto que se paga
- Para calcular el impuesto que debe pagar el contribuyente, sobre la totalidad de los ingresos gravados se restara las devolucioens ,descuenntos, costos, y deducciones, imputables a tales ingresos.
- Deberes formales del ruc
- Incribirnos en el ruc
- Emitir comprobantes
- LLevar registro de contabilidad
- Presentar declaraciones
- Acudir al sri cuanbdo nos llaman
- Presentar declaraciones
- LLevar registro de contabilidad
- Emitir comprobantes
- Incribirnos en el ruc
- NIF
El CONTADOR
- Concepto
- Es la persona que puede cumplir papeles trasncendentles en la gestion empresaial y en la sociedad civil
- Roles que desempeña
- Dictar catedras de contabilidad en planteles de nivel superior
- Organizar, sistematizar y dirijir contabilidades
- Intervenir directamente en la organizacion contable de la empresa
- Comprobar y verificar estados de actividades economico y finacireros
- Certificar balances, previa verificacion integral de la contabilidad
- Ejercer funciones de comsario en la compañias anonimas, en comandita por accioenes de responsabilidad.
- Evaluar e interpretar movimientos financieros.
- Practicar auditorias o intervenciones y emitir disctamenes tecnico-contables, econimicos y financieros
- Concepto
Imagens e arquivos do mapa
Informações
- Descrição
- FUNDAMENTOS Y PRINCIPIOS DE LA CONTABILIDAD
- Criado por
- mafer-395
- Visualizações
- 67
- Tags
- Avaliação