
Mapa mental
Derecho publico
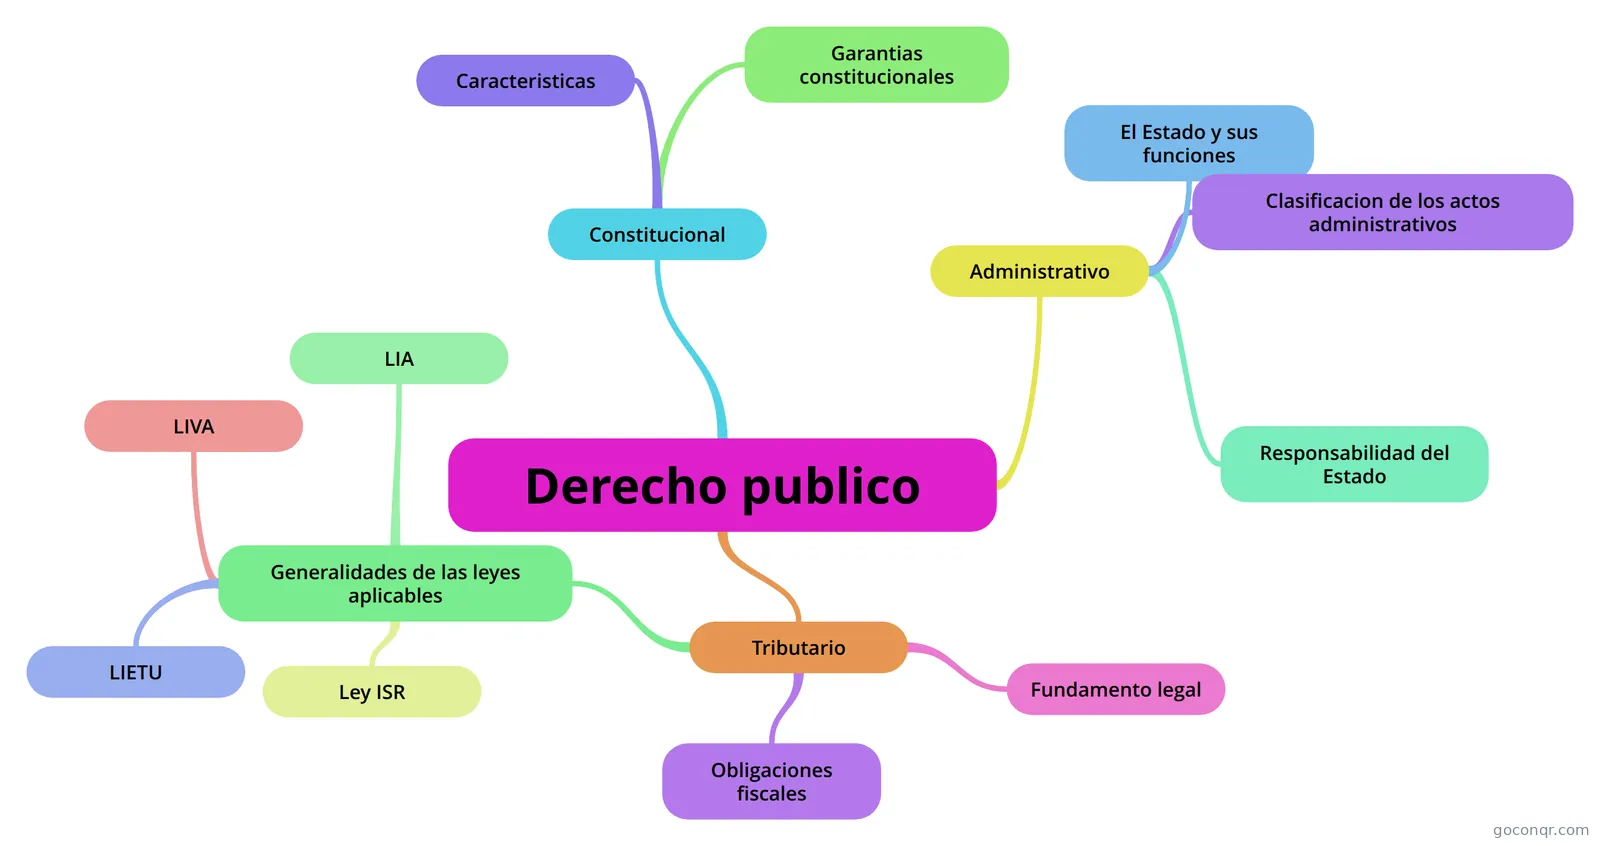
Mapa mental: Derecho publico
Conteúdo do mapa
Derecho publico
Constitucional
- Se encargada de analizar y controlar las leyes fundamentales que rigen al Estado se conoce como derecho constitucional. Su objeto de estudio es la forma de gobierno y la regulación de los poderes públicos, tanto en su relación con los ciudadanos como entre sus distintos órganos.
- Caracteristicas
- regula y analiza todo lo que tiene que ver con la forma del Estado y los poderes de ciertos cargos. Según la jerarquía de las leyes la Constitución es la más importante ya que define un estado de derecho. Por lo mismo es muy difícil que se cambie ya que cambia la estructura del Estado en sí, pero se modifican artículos para una mayor conveniencia acorde avanza la sociedad.
- Garantias constitucionales
- Su finalidad es defender la efectiva vigencia de los derechos fundamentales que este texto reconoce o protege, haciendo efectiva la estructura jerárquica normativa establecida, realmente son los derechos que la constitución de un Estado reconoce a los ciudadanos. Se establece una división entre las garantías individuales y las garantías sociales
Administrativo
- se encarga de la regulación de la administración pública. Se trata, , del ordenamiento jurídico respecto a su organización, sus servicios y sus relaciones con los ciudadanos.
- se encarga de la regulación de la administración pública. Se trata, , del ordenamiento jurídico respecto a su organización, sus servicios y sus relaciones con los ciudadanos.
- El Estado y sus funciones
- El estado se refiere a un principio de gobierno según el cual todas las personas, instituciones y entidades, públicas y privadas están sometidas a unas leyes que se promulgan públicamente, se hacen cumplir por igual y se aplican con independencia Funciones del Estado 1. Ejecutiva o administrativa: Es la función del Estado que se ocupa de la satisfacción de los intereses comunitarios impostergables. Es la función más amplia que se utiliza en la esfera estatal y es la función principal del Poder Ejecutivo, donde encontramos el derecho administrativo puro. Legislativa: La que se ocupa del dictado de las leyes, que son normas jurídicas de alcance general, de cumplimiento obligatorio y dirigidas a un número
- Clasificacion de los actos administrativos
- -Desde el punto de vista de las voluntades que intervienen en la expedición: unilaterales, bilaterales, colectivo. -De acuerdo con la mayor o menor posibilidad de opción: discrecionales o reglados. - De acuerdo al ámbito de aplicación: nacionales, departamentales, distritales. Ø Según el número de afectados: efectos particulares, generales o mixtos. - La clasificación que atiende al carácter asumido por el autor de la decisión, Actos administrativos de poder y de gestión. - De acuerdo al poder decisorio: de trámite, preparatorios, resolutorios y de ejecución
- Responsabilidad del Estado
- La“responsabilidad” del Estado debemos considerar, en sentido amplio, que ella existirá toda vez que una persona que ha sufrido un daño —material o moral—causado directamente por el Estado, deba ser indemnizada por él. No existe ninguna regla general que determine cuáles son concretamente las condiciones para que esa responsabilidad exista, pues ello depende del caso que se estáconsiderando: En algunos casos se exigirá que la conducta dañosa sea culpable,y en otros no; por fin, en algunos casos deberá existir el daño apreciable en dinero, mientras que en otros será indemnizable el daño meramente moral.
Tributario
- Estudia las normas jurídicas a través de las cuales el Estado ejerce su poder tributario con el propósito de obtener de los particulares ingresos que sirvan para sufragar el gasto público en arias de la consecución del bien común.
- Fundamento legal
- Ø Contribuir al desarrollo integral del individuo, para que ejerza plenamente sus capacidades; Ø Favorecer el desarrollo de facultades para adquirir conocimientos, así como la capacidad de observación, análisis y reflexión críticos; Ø Fortalecer la conciencia de la nacionalidad y de la soberanía, el aprecio por la historia, los símbolos patrios y las instituciones nacionales, así como la valorización de las tradiciones y particularidades culturales del país y del Estado; Ø Infundir el conocimiento y la práctica de la democracia como la forma de gobierno y convivencia que permite a todos participar en la toma de decisiones para el mejoramiento de la sociedad;
- Obligaciones fiscales
- Es la relación jurídica por medio de la cual la Administración Fiscal, que resulta ser el acreedor, tiene derecho de exigir a un deudor, el cumplimiento de pago de un tributo, entonces tenemos tres elementos esenciales, un acreedor o sujeto activo, un deudor o sujeto pasivo y un objeto. La obligación fiscal solo esta cargo del sujeto pasivo, así, entonces, en la relación tributaria existen obligación fiscales formales, (de hacer, de no hacer, o de tolerar), con la posibilidad de que existan obligaciones fiscales sustantivas, la cual surgirá hasta que se haya causado un tributo. En el sentido amplio de la definición de derecho financiero, éste abarca los tres aspectos, el derecho fiscal, que se refiere a la obtención de recursos, el derecho patrimonial que alude al manejo de dichos recursos, y finalmente al derecho presupuestario que versa sobre la erogación de los mismos recursos.
- Generalidades de las leyes aplicables
- Ley ISR
- La ley del ISR establece en primer término las disposiciones preliminares aplicables en rasgos generales en materia de dicho impuesto, y fija los tratamientos que corresponden a las personas morales (empresas) y personas físicas. Dentro del régimen propio de las personas morales establece distinto tratamiento en cuanto a los causantes mayores y en otro a los causantes menores. Por lo que respecta al impuesto que se aplica a las personas físicas, se distingue entre ingresos producidos por el trabajo e ingresos derivados del capital y prescribe en cada caso tratamientos diversos derivados del origen del ingreso.
- LIETU
- Las personas físicas y moral por las siguientes actividades: Enajenación de bienes. Prestación de servicios independientes Otorgamiento del uso o goce temporal de bienes Residentes en el extranjero con establecimiento permanente en el país.
- LIVA
- Las personas físicas y morales que, en territorio nacional (México), realicen los actos o actividades que son objeto de dicha Ley. Bajo este señalamiento, no sólo pueden ser sujetos las sociedades mercantiles o los comerciantes; también pueden serlo las asociaciones civiles, el Estado, las personas menores de edad, las mujeres, etc. Están obligadas al pago del Impuesto al Valor Agregado establecido en esta Ley, las personas físicas y las morales que, en territorio nacional, realicen los actos o actividades siguientes: Ø Enajenen bienes. Ø Presten servicios independientes. Ø Otorguen el uso o goce temporal de bienes. Importen bienes o servicios.
- LIA
- Es el de gravar la ganancia o el rendimiento mínimo presunto originado por la tenencia de activos y no el de gravar los activos destinados a actividades empresariales, y de esta forma cumplir con los objetivos para los cuales fue creado este impuesto.
- Ley ISR
Informações
- Descrição
- Mapa Mental sobre Derecho publico, criado por diana-41194 em 12-09-2014.
- Criado por
- diana-41194
- Visualizações
- 25
- Avaliação