
Mapa mental
Prüfungsschema
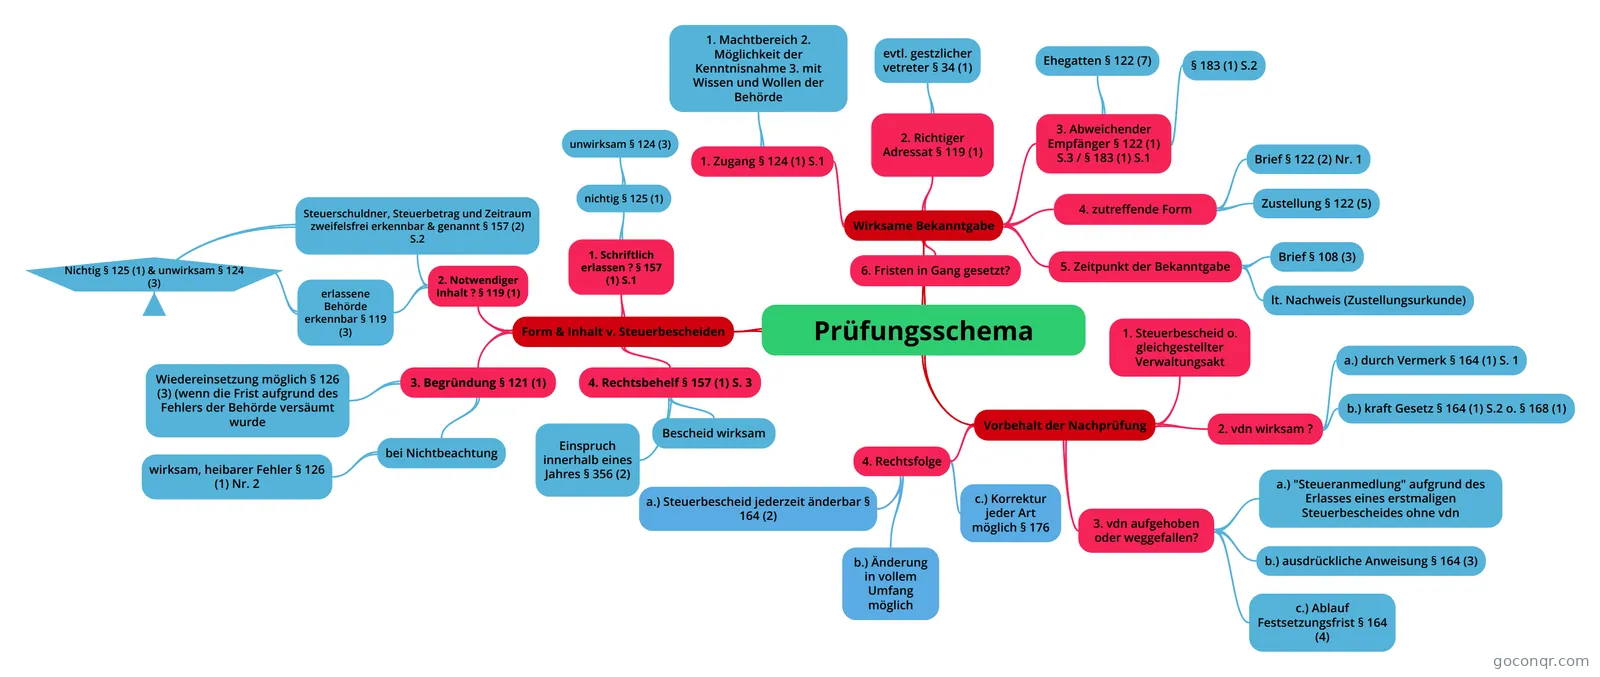
Mindmap: Prüfungsschema Steuerbescheid
Conteúdo do mapa
Prüfungsschema
Form & Inhalt v. Steuerbescheiden
- 1. Schriftlich erlassen ? § 157 (1) S.1
- nichtig § 125 (1)
- unwirksam § 124 (3)
- nichtig § 125 (1)
- 2. Notwendiger Inhalt ? § 119 (1)
- Steuerschuldner, Steuerbetrag und Zeitraum zweifelsfrei erkennbar & genannt § 157 (2) S.2
- erlassene Behörde erkennbar § 119 (3)
- Nichtig § 125 (1) & unwirksam § 124 (3)
- Steuerschuldner, Steuerbetrag und Zeitraum zweifelsfrei erkennbar & genannt § 157 (2) S.2
- 3. Begründung § 121 (1)
- bei Nichtbeachtung
- wirksam, heibarer Fehler § 126 (1) Nr. 2
- Wiedereinsetzung möglich § 126 (3) (wenn die Frist aufgrund des Fehlers der Behörde versäumt wurde
- bei Nichtbeachtung
- 4. Rechtsbehelf § 157 (1) S. 3
- Bescheid wirksam
- Einspruch innerhalb eines Jahres § 356 (2)
- 1. Schriftlich erlassen ? § 157 (1) S.1
Wirksame Bekanntgabe
- 1. Zugang § 124 (1) S.1
- 1. Machtbereich 2. Möglichkeit der Kenntnisnahme 3. mit Wissen und Wollen der Behörde
- 2. Richtiger Adressat § 119 (1)
- evtl. gestzlicher vetreter § 34 (1)
- 3. Abweichender Empfänger § 122 (1) S.3 / § 183 (1) S.1
- Ehegatten § 122 (7)
- § 183 (1) S.2
- 4. zutreffende Form
- Brief § 122 (2) Nr. 1
- Zustellung § 122 (5)
- 5. Zeitpunkt der Bekanntgabe
- Brief § 108 (3)
- lt. Nachweis (Zustellungsurkunde)
- 6. Fristen in Gang gesetzt?
- 1. Zugang § 124 (1) S.1
Vorbehalt der Nachprüfung
- 1. Steuerbescheid o. gleichgestellter Verwaltungsakt
- 2. vdn wirksam ?
- a.) durch Vermerk § 164 (1) S. 1
- b.) kraft Gesetz § 164 (1) S.2 o. § 168 (1)
- 3. vdn aufgehoben oder weggefallen?
- a.) "Steueranmedlung" aufgrund des Erlasses eines erstmaligen Steuerbescheides ohne vdn
- b.) ausdrückliche Anweisung § 164 (3)
- c.) Ablauf Festsetzungsfrist § 164 (4)
- 4. Rechtsfolge
- a.) Steuerbescheid jederzeit änderbar § 164 (2)
- b.) Änderung in vollem Umfang möglich
- c.) Korrektur jeder Art möglich § 176
Informações
- Descrição
- 1 Abgabenordnung Mapa Mental sobre Prüfungsschema, criado por Hendrik Kuhn em 05-10-2014.
- Criado por
- Hendrik Kuhn
- Visualizações
- 42
- Avaliação