
Mapa mental
EVOLUCION DE LA CONTABILIDAD
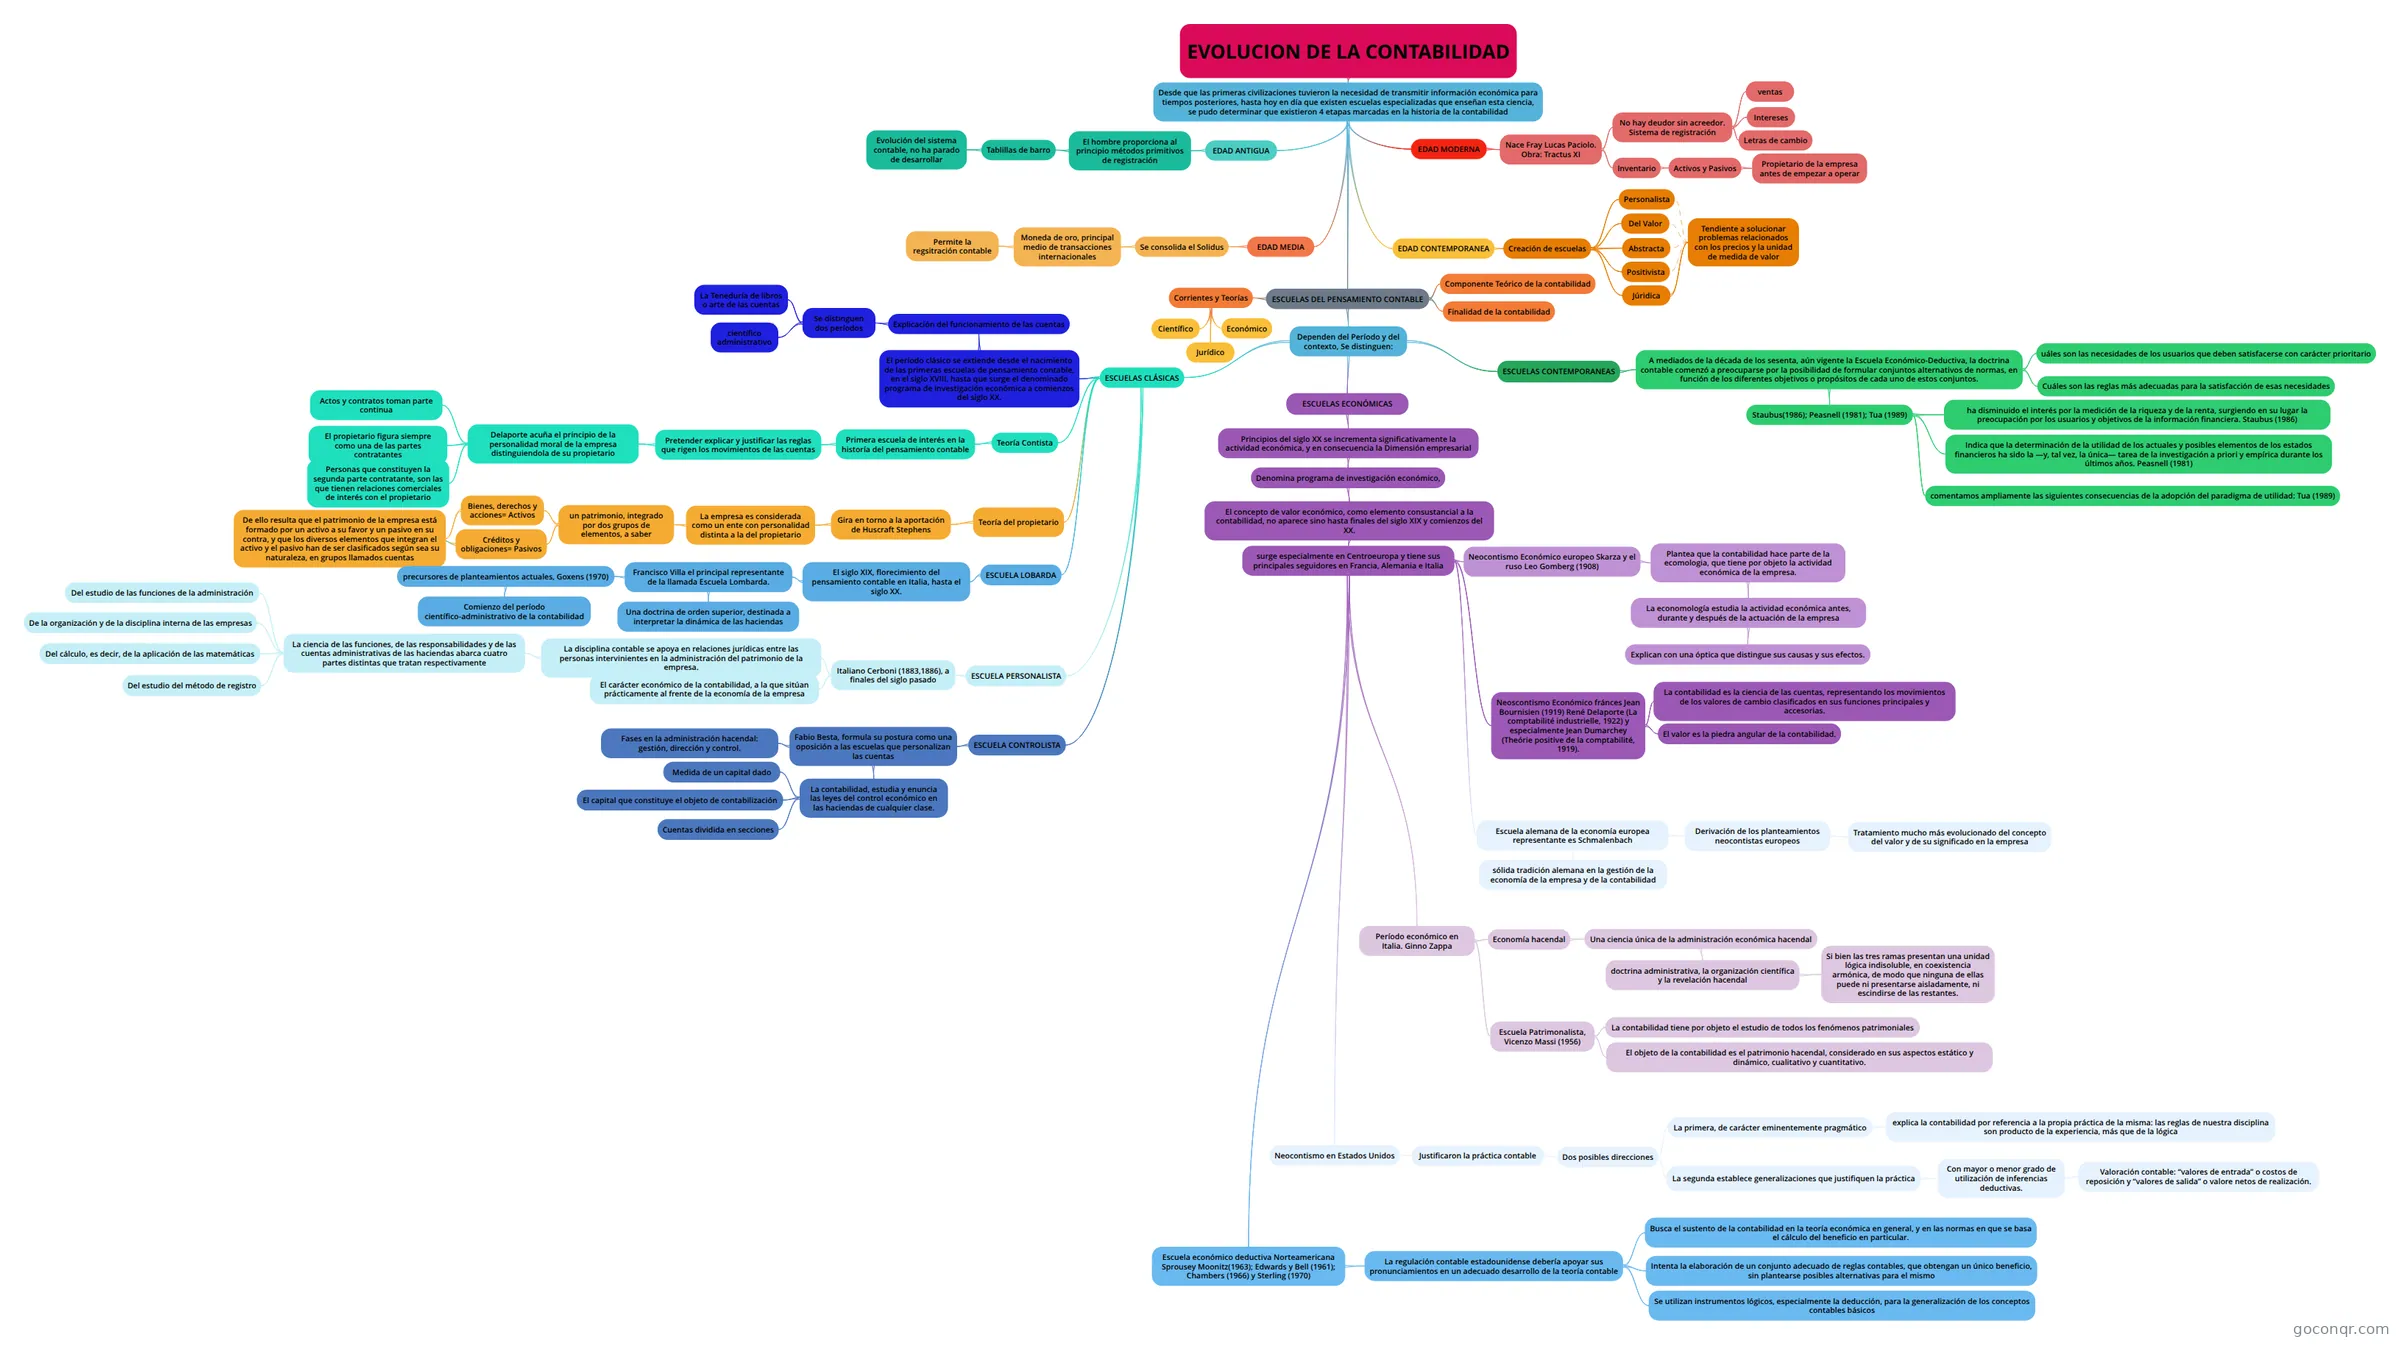
Mapa mental: Evolución de la contabilidad
Conteúdo do mapa
EVOLUCION DE LA CONTABILIDAD
Desde que las primeras civilizaciones tuvieron la necesidad de transmitir información económica para tiempos posteriores, hasta hoy en día que existen escuelas especializadas que enseñan esta ciencia, se pudo determinar que existieron 4 etapas marcadas en la historia de la contabilidad
- EDAD MEDIA
- Se consolida el Solidus
- Moneda de oro, principal medio de transacciones internacionales
- Permite la regsitración contable
- Moneda de oro, principal medio de transacciones internacionales
- Se consolida el Solidus
- EDAD CONTEMPORANEA
- Creación de escuelas
- Personalista
- Del Valor
- Abstracta
- Júridica
- Tendiente a solucionar problemas relacionados con los precios y la unidad de medida de valor
- Positivista
- Creación de escuelas
- EDAD ANTIGUA
- El hombre proporciona al principio métodos primitivos de registración
- Tablillas de barro
- Evolución del sistema contable, no ha parado de desarrollar
- Tablillas de barro
- El hombre proporciona al principio métodos primitivos de registración
- EDAD MODERNA
- Nace Fray Lucas Paciolo. Obra: Tractus XI
- No hay deudor sin acreedor. Sistema de registración
- ventas
- Intereses
- Letras de cambio
- Inventario
- Activos y Pasivos
- Propietario de la empresa antes de empezar a operar
- Activos y Pasivos
- No hay deudor sin acreedor. Sistema de registración
- Nace Fray Lucas Paciolo. Obra: Tractus XI
- ESCUELAS DEL PENSAMIENTO CONTABLE
- Corrientes y Teorías
- Científico
- Económico
- Jurídico
- Componente Teórico de la contabilidad
- Finalidad de la contabilidad
- Dependen del Período y del contexto, Se distinguen:
- ESCUELAS CLÁSICAS
- El período clásico se extiende desde el nacimiento de las primeras escuelas de pensamiento contable, en el siglo XVIII, hasta que surge el denominado programa de investigación económica a comienzos del siglo XX.
- Explicación del funcionamiento de las cuentas
- Se distinguen dos períodos
- La Teneduría de libros o arte de las cuentas
- científico administrativo
- Se distinguen dos períodos
- Explicación del funcionamiento de las cuentas
- Teoría Contista
- Primera escuela de interés en la historía del pensamiento contable
- Pretender explicar y justificar las reglas que rigen los movimientos de las cuentas
- Delaporte acuña el principio de la personalidad moral de la empresa distinguiendola de su propietario
- Actos y contratos toman parte continua
- El propietario figura siempre como una de las partes contratantes
- Personas que constituyen la segunda parte contratante, son las que tienen relaciones comerciales de interés con el propietario
- Delaporte acuña el principio de la personalidad moral de la empresa distinguiendola de su propietario
- Pretender explicar y justificar las reglas que rigen los movimientos de las cuentas
- Primera escuela de interés en la historía del pensamiento contable
- Teoría del propietario
- Gira en torno a la aportación de Huscraft Stephens
- La empresa es considerada como un ente con personalidad distinta a la del propietario
- un patrimonio, integrado por dos grupos de elementos, a saber
- Bienes, derechos y acciones= Activos
- De ello resulta que el patrimonio de la empresa está formado por un activo a su favor y un pasivo en su contra, y que los diversos elementos que integran el activo y el pasivo han de ser clasificados según sea su naturaleza, en grupos llamados cuentas
- Créditos y obligaciones= Pasivos
- Bienes, derechos y acciones= Activos
- un patrimonio, integrado por dos grupos de elementos, a saber
- La empresa es considerada como un ente con personalidad distinta a la del propietario
- Gira en torno a la aportación de Huscraft Stephens
- ESCUELA LOBARDA
- El siglo XIX, florecimiento del pensamiento contable en Italia, hasta el siglo XX.
- Francisco Villa el principal representante de la llamada Escuela Lombarda.
- Una doctrina de orden superior, destinada a interpretar la dinámica de las haciendas
- precursores de planteamientos actuales, Goxens (1970)
- Comienzo del período científico-administrativo de la contabilidad
- Francisco Villa el principal representante de la llamada Escuela Lombarda.
- El siglo XIX, florecimiento del pensamiento contable en Italia, hasta el siglo XX.
- ESCUELA PERSONALISTA
- Italiano Cerboni (1883,1886), a finales del siglo pasado
- La disciplina contable se apoya en relaciones jurídicas entre las personas intervinientes en la administración del patrimonio de la empresa.
- La ciencia de las funciones, de las responsabilidades y de las cuentas administrativas de las haciendas abarca cuatro partes distintas que tratan respectivamente
- De la organización y de la disciplina interna de las empresas
- Del cálculo, es decir, de la aplicación de las matemáticas
- Del estudio del método de registro
- Del estudio de las funciones de la administración
- La ciencia de las funciones, de las responsabilidades y de las cuentas administrativas de las haciendas abarca cuatro partes distintas que tratan respectivamente
- El carácter económico de la contabilidad, a la que sitúan prácticamente al frente de la economía de la empresa
- La disciplina contable se apoya en relaciones jurídicas entre las personas intervinientes en la administración del patrimonio de la empresa.
- Italiano Cerboni (1883,1886), a finales del siglo pasado
- ESCUELA CONTROLISTA
- Fabio Besta, formula su postura como una oposición a las escuelas que personalizan las cuentas
- Fases en la administración hacendal: gestión, dirección y control.
- La contabilidad, estudia y enuncia las leyes del control económico en las haciendas de cualquier clase.
- Medida de un capital dado
- El capital que constituye el objeto de contabilización
- Cuentas dividida en secciones
- Fabio Besta, formula su postura como una oposición a las escuelas que personalizan las cuentas
- El período clásico se extiende desde el nacimiento de las primeras escuelas de pensamiento contable, en el siglo XVIII, hasta que surge el denominado programa de investigación económica a comienzos del siglo XX.
- ESCUELAS CONTEMPORANEAS
- A mediados de la década de los sesenta, aún vigente la Escuela Económico-Deductiva, la doctrina contable comenzó a preocuparse por la posibilidad de formular conjuntos alternativos de normas, en función de los diferentes objetivos o propósitos de cada uno de estos conjuntos.
- uáles son las necesidades de los usuarios que deben satisfacerse con carácter prioritario
- Cuáles son las reglas más adecuadas para la satisfacción de esas necesidades
- Staubus(1986); Peasnell (1981); Tua (1989)
- ha disminuido el interés por la medición de la riqueza y de la renta, surgiendo en su lugar la preocupación por los usuarios y objetivos de la información financiera. Staubus (1986)
- Indica que la determinación de la utilidad de los actuales y posibles elementos de los estados financieros ha sido la —y, tal vez, la única— tarea de la investigación a priori y empírica durante los últimos años. Peasnell (1981)
- comentamos ampliamente las siguientes consecuencias de la adopción del paradigma de utilidad: Tua (1989)
- A mediados de la década de los sesenta, aún vigente la Escuela Económico-Deductiva, la doctrina contable comenzó a preocuparse por la posibilidad de formular conjuntos alternativos de normas, en función de los diferentes objetivos o propósitos de cada uno de estos conjuntos.
- ESCUELAS ECONÓMICAS
- Principios del siglo XX se incrementa significativamente la actividad económica, y en consecuencia la Dimensión empresarial
- Denomina programa de investigación económico,
- El concepto de valor económico, como elemento consustancial a la contabilidad, no aparece sino hasta finales del siglo XIX y comienzos del XX.
- surge especialmente en Centroeuropa y tiene sus principales seguidores en Francia, Alemania e Italia
- Neocontismo Económico europeo Skarza y el ruso Leo Gomberg (1908)
- Plantea que la contabilidad hace parte de la ecomologia, que tiene por objeto la actividad económica de la empresa.
- La economología estudia la actividad económica antes, durante y después de la actuación de la empresa
- Explican con una óptica que distingue sus causas y sus efectos.
- La economología estudia la actividad económica antes, durante y después de la actuación de la empresa
- Plantea que la contabilidad hace parte de la ecomologia, que tiene por objeto la actividad económica de la empresa.
- Neoscontismo Económico fránces Jean Bournisien (1919) René Delaporte (La comptabilité industrielle, 1922) y especialmente Jean Dumarchey (Theórie positive de la comptabilité, 1919).
- La contabilidad es la ciencia de las cuentas, representando los movimientos de los valores de cambio clasificados en sus funciones principales y accesorias.
- El valor es la piedra angular de la contabilidad.
- Escuela alemana de la economía europea representante es Schmalenbach
- Derivación de los planteamientos neocontistas europeos
- Tratamiento mucho más evolucionado del concepto del valor y de su significado en la empresa
- sólida tradición alemana en la gestión de la economía de la empresa y de la contabilidad
- Derivación de los planteamientos neocontistas europeos
- Período económico en Italia. Ginno Zappa
- Economía hacendal
- Una ciencia única de la administración económica hacendal
- doctrina administrativa, la organización científica y la revelación hacendal
- Si bien las tres ramas presentan una unidad lógica indisoluble, en coexistencia armónica, de modo que ninguna de ellas puede ni presentarse aisladamente, ni escindirse de las restantes.
- doctrina administrativa, la organización científica y la revelación hacendal
- Una ciencia única de la administración económica hacendal
- Escuela Patrimonalista, Vicenzo Massi (1956)
- La contabilidad tiene por objeto el estudio de todos los fenómenos patrimoniales
- El objeto de la contabilidad es el patrimonio hacendal, considerado en sus aspectos estático y dinámico, cualitativo y cuantitativo.
- Economía hacendal
- Neocontismo en Estados Unidos
- Justificaron la práctica contable
- Dos posibles direcciones
- La primera, de carácter eminentemente pragmático
- explica la contabilidad por referencia a la propia práctica de la misma: las reglas de nuestra disciplina son producto de la experiencia, más que de la lógica
- La segunda establece generalizaciones que justifiquen la práctica
- Con mayor o menor grado de utilización de inferencias deductivas.
- Valoración contable: “valores de entrada” o costos de reposición y “valores de salida” o valore netos de realización.
- Con mayor o menor grado de utilización de inferencias deductivas.
- La primera, de carácter eminentemente pragmático
- Dos posibles direcciones
- Justificaron la práctica contable
- Escuela económico deductiva Norteamericana Sprousey Moonitz(1963); Edwards y Bell (1961); Chambers (1966) y Sterling (1970)
- La regulación contable estadounidense debería apoyar sus pronunciamientos en un adecuado desarrollo de la teoría contable
- Busca el sustento de la contabilidad en la teoría económica en general, y en las normas en que se basa el cálculo del beneficio en particular.
- Intenta la elaboración de un conjunto adecuado de reglas contables, que obtengan un único beneficio, sin plantearse posibles alternativas para el mismo
- Se utilizan instrumentos lógicos, especialmente la deducción, para la generalización de los conceptos contables básicos
- La regulación contable estadounidense debería apoyar sus pronunciamientos en un adecuado desarrollo de la teoría contable
- Neocontismo Económico europeo Skarza y el ruso Leo Gomberg (1908)
- surge especialmente en Centroeuropa y tiene sus principales seguidores en Francia, Alemania e Italia
- El concepto de valor económico, como elemento consustancial a la contabilidad, no aparece sino hasta finales del siglo XIX y comienzos del XX.
- Denomina programa de investigación económico,
- Principios del siglo XX se incrementa significativamente la actividad económica, y en consecuencia la Dimensión empresarial
- ESCUELAS CLÁSICAS
- Corrientes y Teorías
- EDAD MEDIA
Informações
- Descrição
- Contaduría Mapa Mental sobre EVOLUCION DE LA CONTABILIDAD, criado por Diego Sanchez em 12-06-2020.
- Criado por
- Diego Sanchez
- Visualizações
- 83
- Avaliação