
Mapa mental
TEMAS TRIBUTÁRIOS
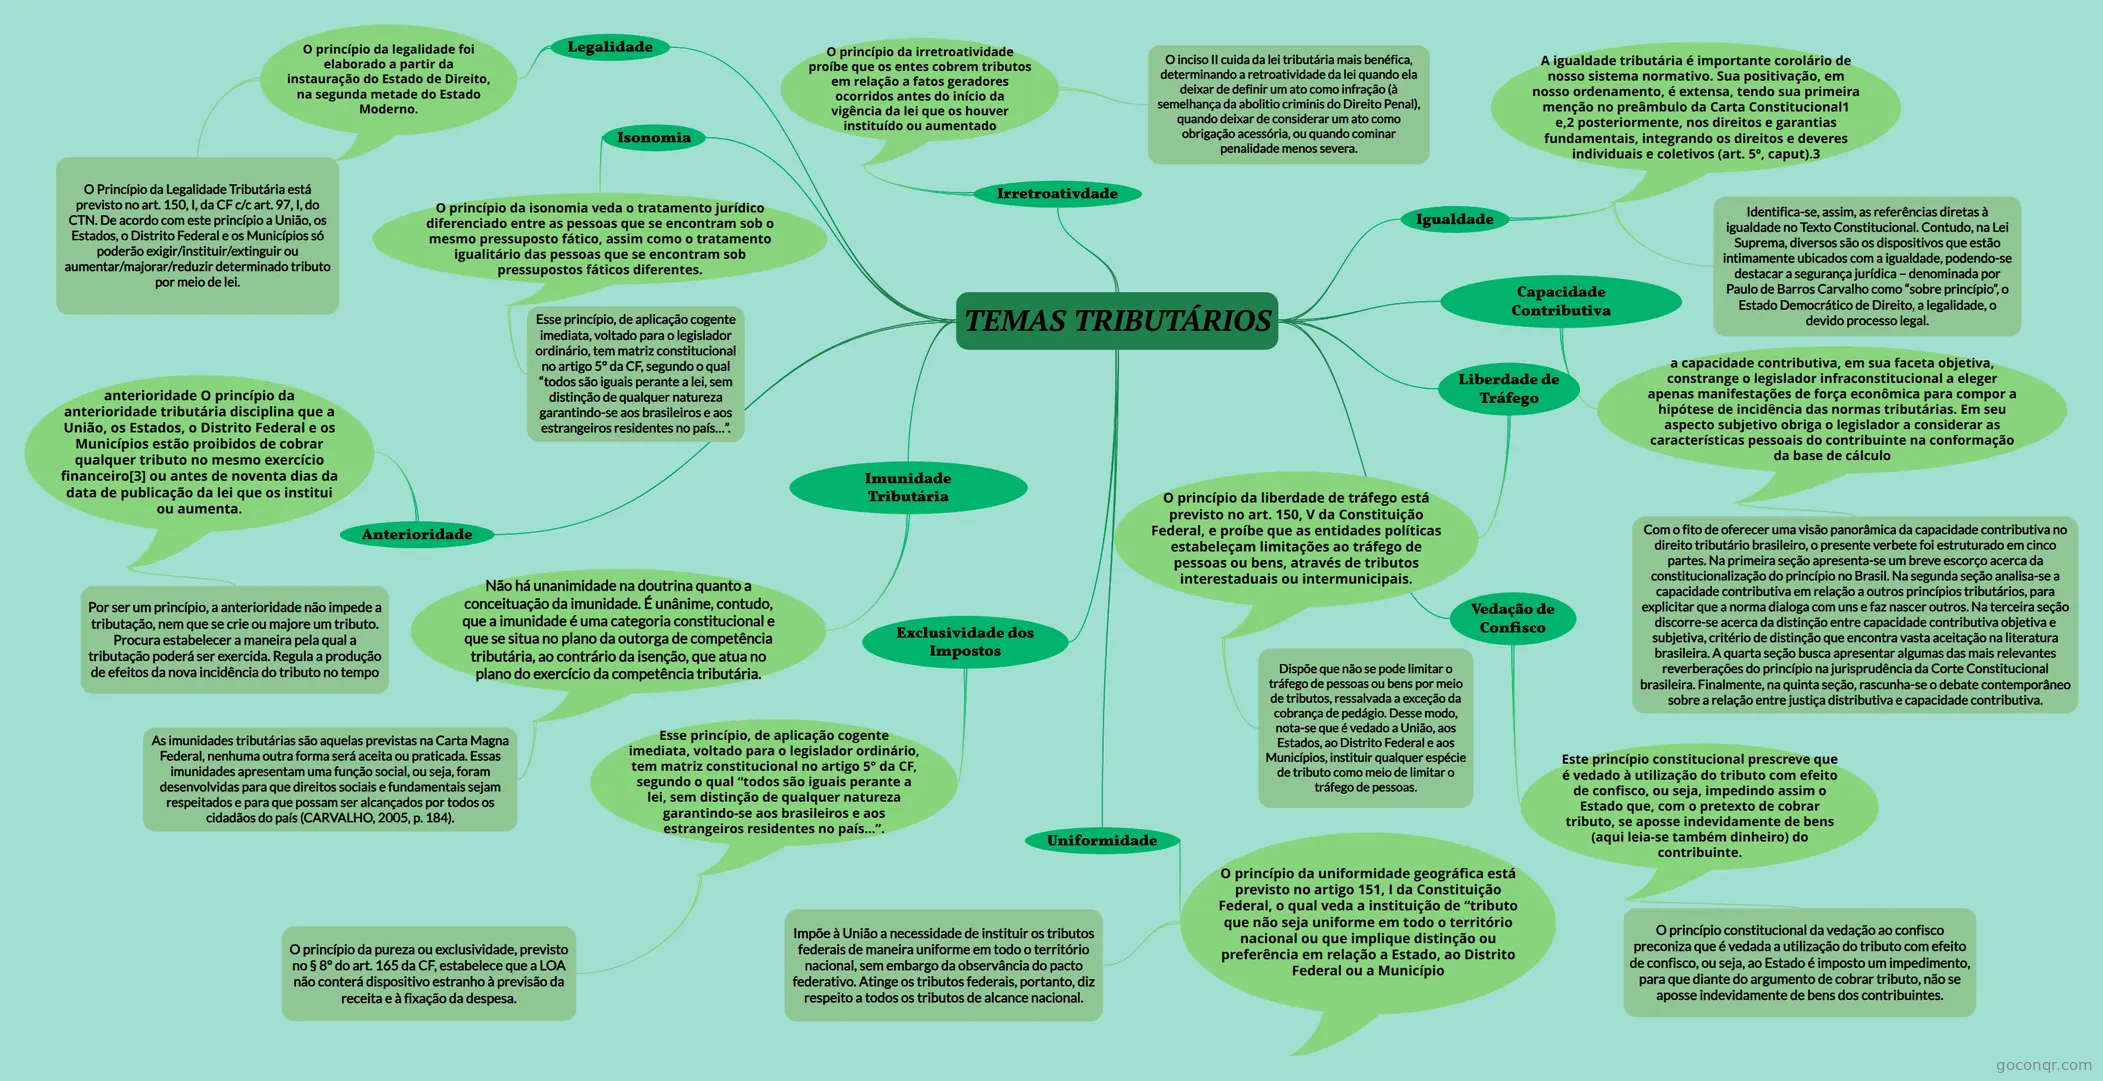
Mapa mental: temas tributários
Conteúdo do mapa
TEMAS TRIBUTÁRIOS
Imunidade Tributária
- Não há unanimidade na doutrina quanto a conceituação da imunidade. É unânime, contudo, que a imunidade é uma categoria constitucional e que se situa no plano da outorga de competência tributária, ao contrário da isenção, que atua no plano do exercício da competência tributária.
- As imunidades tributárias são aquelas previstas na Carta Magna Federal, nenhuma outra forma será aceita ou praticada. Essas imunidades apresentam uma função social, ou seja, foram desenvolvidas para que direitos sociais e fundamentais sejam respeitados e para que possam ser alcançados por todos os cidadãos do país (CARVALHO, 2005, p. 184).
- Não há unanimidade na doutrina quanto a conceituação da imunidade. É unânime, contudo, que a imunidade é uma categoria constitucional e que se situa no plano da outorga de competência tributária, ao contrário da isenção, que atua no plano do exercício da competência tributária.
Irretroativdade
- O princípio da irretroatividade proíbe que os entes cobrem tributos em relação a fatos geradores ocorridos antes do início da vigência da lei que os houver instituído ou aumentado
- O inciso II cuida da lei tributária mais benéfica, determinando a retroatividade da lei quando ela deixar de definir um ato como infração (à semelhança da abolitio criminis do Direito Penal), quando deixar de considerar um ato como obrigação acessória, ou quando cominar penalidade menos severa.
- O princípio da irretroatividade proíbe que os entes cobrem tributos em relação a fatos geradores ocorridos antes do início da vigência da lei que os houver instituído ou aumentado
Igualdade
- A igualdade tributária é importante corolário de nosso sistema normativo. Sua positivação, em nosso ordenamento, é extensa, tendo sua primeira menção no preâmbulo da Carta Constitucional1 e,2 posteriormente, nos direitos e garantias fundamentais, integrando os direitos e deveres individuais e coletivos (art. 5º, caput).3
- Identifica-se, assim, as referências diretas à igualdade no Texto Constitucional. Contudo, na Lei Suprema, diversos são os dispositivos que estão intimamente ubicados com a igualdade, podendo-se destacar a segurança jurídica – denominada por Paulo de Barros Carvalho como “sobre princípio”, o Estado Democrático de Direito, a legalidade, o devido processo legal.
- A igualdade tributária é importante corolário de nosso sistema normativo. Sua positivação, em nosso ordenamento, é extensa, tendo sua primeira menção no preâmbulo da Carta Constitucional1 e,2 posteriormente, nos direitos e garantias fundamentais, integrando os direitos e deveres individuais e coletivos (art. 5º, caput).3
Vedação de Confisco
- Este princípio constitucional prescreve que é vedado à utilização do tributo com efeito de confisco, ou seja, impedindo assim o Estado que, com o pretexto de cobrar tributo, se aposse indevidamente de bens (aqui leia-se também dinheiro) do contribuinte.
- O princípio constitucional da vedação ao confisco preconiza que é vedada a utilização do tributo com efeito de confisco, ou seja, ao Estado é imposto um impedimento, para que diante do argumento de cobrar tributo, não se aposse indevidamente de bens dos contribuintes.
- Este princípio constitucional prescreve que é vedado à utilização do tributo com efeito de confisco, ou seja, impedindo assim o Estado que, com o pretexto de cobrar tributo, se aposse indevidamente de bens (aqui leia-se também dinheiro) do contribuinte.
Uniformidade
- O princípio da uniformidade geográfica está previsto no artigo 151, I da Constituição Federal, o qual veda a instituição de “tributo que não seja uniforme em todo o território nacional ou que implique distinção ou preferência em relação a Estado, ao Distrito Federal ou a Município
- Impõe à União a necessidade de instituir os tributos federais de maneira uniforme em todo o território nacional, sem embargo da observância do pacto federativo. Atinge os tributos federais, portanto, diz respeito a todos os tributos de alcance nacional.
- O princípio da uniformidade geográfica está previsto no artigo 151, I da Constituição Federal, o qual veda a instituição de “tributo que não seja uniforme em todo o território nacional ou que implique distinção ou preferência em relação a Estado, ao Distrito Federal ou a Município
Exclusividade dos Impostos
- Esse princípio, de aplicação cogente imediata, voltado para o legislador ordinário, tem matriz constitucional no artigo 5° da CF, segundo o qual “todos são iguais perante a lei, sem distinção de qualquer natureza garantindo-se aos brasileiros e aos estrangeiros residentes no país…”.
- O princípio da pureza ou exclusividade, previsto no § 8º do art. 165 da CF, estabelece que a LOA não conterá dispositivo estranho à previsão da receita e à fixação da despesa.
- Esse princípio, de aplicação cogente imediata, voltado para o legislador ordinário, tem matriz constitucional no artigo 5° da CF, segundo o qual “todos são iguais perante a lei, sem distinção de qualquer natureza garantindo-se aos brasileiros e aos estrangeiros residentes no país…”.
Isonomia
- O princípio da isonomia veda o tratamento jurídico diferenciado entre as pessoas que se encontram sob o mesmo pressuposto fático, assim como o tratamento igualitário das pessoas que se encontram sob pressupostos fáticos diferentes.
- Esse princípio, de aplicação cogente imediata, voltado para o legislador ordinário, tem matriz constitucional no artigo 5° da CF, segundo o qual “todos são iguais perante a lei, sem distinção de qualquer natureza garantindo-se aos brasileiros e aos estrangeiros residentes no país…”.
- O princípio da isonomia veda o tratamento jurídico diferenciado entre as pessoas que se encontram sob o mesmo pressuposto fático, assim como o tratamento igualitário das pessoas que se encontram sob pressupostos fáticos diferentes.
Legalidade
- O princípio da legalidade foi elaborado a partir da instauração do Estado de Direito, na segunda metade do Estado Moderno.
- O Princípio da Legalidade Tributária está previsto no art. 150, I, da CF c/c art. 97, I, do CTN. De acordo com este princípio a União, os Estados, o Distrito Federal e os Municípios só poderão exigir/instituir/extinguir ou aumentar/majorar/reduzir determinado tributo por meio de lei.
- O princípio da legalidade foi elaborado a partir da instauração do Estado de Direito, na segunda metade do Estado Moderno.
Liberdade de Tráfego
- O princípio da liberdade de tráfego está previsto no art. 150, V da Constituição Federal, e proíbe que as entidades políticas estabeleçam limitações ao tráfego de pessoas ou bens, através de tributos interestaduais ou intermunicipais.
- Dispõe que não se pode limitar o tráfego de pessoas ou bens por meio de tributos, ressalvada a exceção da cobrança de pedágio. Desse modo, nota-se que é vedado a União, aos Estados, ao Distrito Federal e aos Municípios, instituir qualquer espécie de tributo como meio de limitar o tráfego de pessoas.
- O princípio da liberdade de tráfego está previsto no art. 150, V da Constituição Federal, e proíbe que as entidades políticas estabeleçam limitações ao tráfego de pessoas ou bens, através de tributos interestaduais ou intermunicipais.
Anterioridade
- anterioridade O princípio da anterioridade tributária disciplina que a União, os Estados, o Distrito Federal e os Municípios estão proibidos de cobrar qualquer tributo no mesmo exercício financeiro[3] ou antes de noventa dias da data de publicação da lei que os institui ou aumenta.
- Por ser um princípio, a anterioridade não impede a tributação, nem que se crie ou majore um tributo. Procura estabelecer a maneira pela qual a tributação poderá ser exercida. Regula a produção de efeitos da nova incidência do tributo no tempo
- anterioridade O princípio da anterioridade tributária disciplina que a União, os Estados, o Distrito Federal e os Municípios estão proibidos de cobrar qualquer tributo no mesmo exercício financeiro[3] ou antes de noventa dias da data de publicação da lei que os institui ou aumenta.
Capacidade Contributiva
- a capacidade contributiva, em sua faceta objetiva, constrange o legislador infraconstitucional a eleger apenas manifestações de força econômica para compor a hipótese de incidência das normas tributárias. Em seu aspecto subjetivo obriga o legislador a considerar as características pessoais do contribuinte na conformação da base de cálculo
- Com o fito de oferecer uma visão panorâmica da capacidade contributiva no direito tributário brasileiro, o presente verbete foi estruturado em cinco partes. Na primeira seção apresenta-se um breve escorço acerca da constitucionalização do princípio no Brasil. Na segunda seção analisa-se a capacidade contributiva em relação a outros princípios tributários, para explicitar que a norma dialoga com uns e faz nascer outros. Na terceira seção discorre-se acerca da distinção entre capacidade contributiva objetiva e subjetiva, critério de distinção que encontra vasta aceitação na literatura brasileira. A quarta seção busca apresentar algumas das mais relevantes reverberações do princípio na jurisprudência da Corte Constitucional brasileira. Finalmente, na quinta seção, rascunha-se o debate contemporâneo sobre a relação entre justiça distributiva e capacidade contributiva.
- a capacidade contributiva, em sua faceta objetiva, constrange o legislador infraconstitucional a eleger apenas manifestações de força econômica para compor a hipótese de incidência das normas tributárias. Em seu aspecto subjetivo obriga o legislador a considerar as características pessoais do contribuinte na conformação da base de cálculo
Informações
- Descrição
- Mapa Mental sobre TEMAS TRIBUTÁRIOS, criado por Kleisla Taynara de Oliveira Cavalcante em 13-09-2021.
- Criado por
- Kleisla Taynara de Oliveira Cavalcante
- Visualizações
- 0
- Avaliação