
Mapa mental
IPI
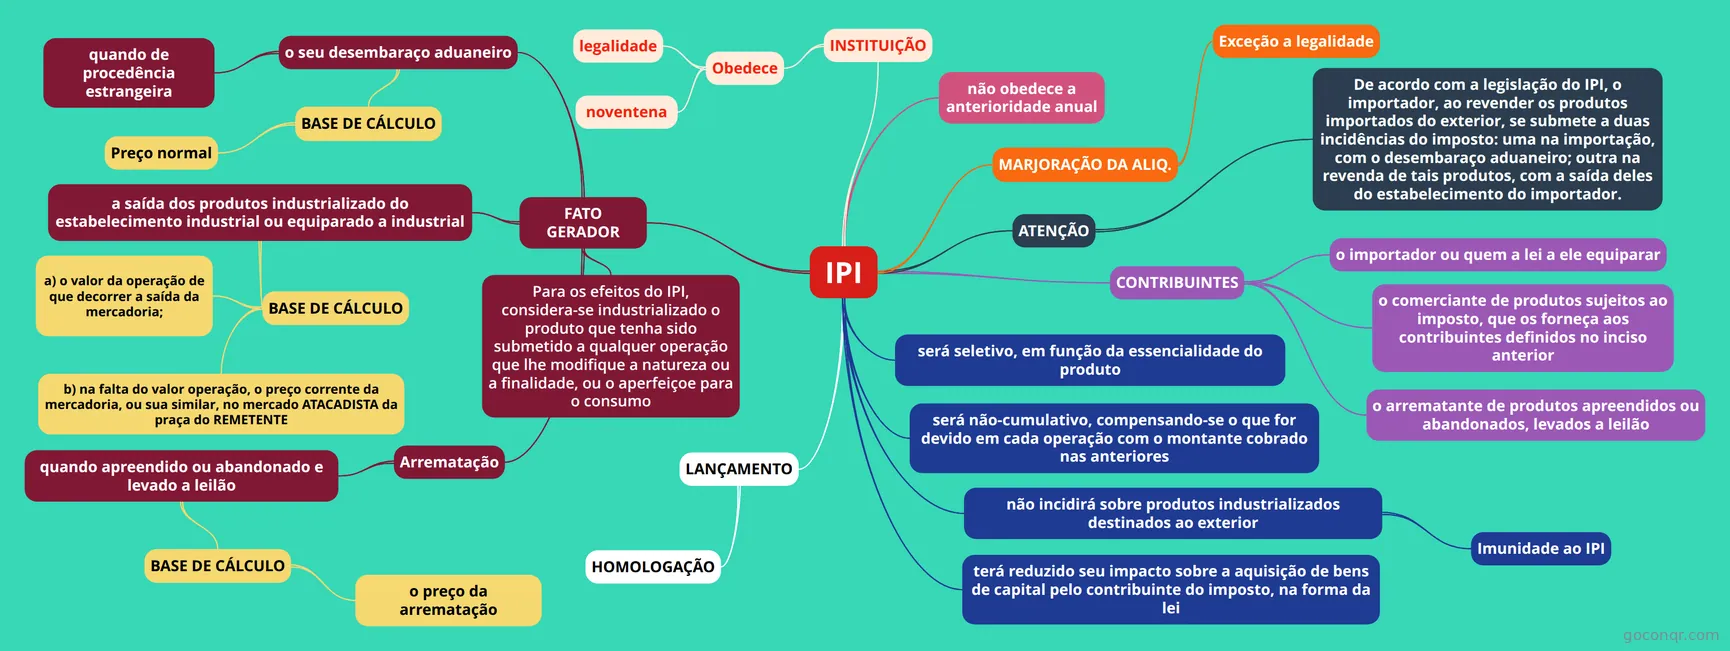
Mapa mental: Imposto sobre produtos industrializados
Conteúdo do mapa
IPI
- Embora seja um tributo de considerável arrecadação tributária, não se pode desprezar o seu efeito sobre a intervenção na economia do País
INSTITUIÇÃO
- Obedece
- legalidade
- noventena
- Obedece
MARJORAÇÃO DA ALIQ.
- Exceção a legalidade
não obedece a anterioridade anual
será seletivo, em função da essencialidade do produto
será não-cumulativo, compensando-se o que for devido em cada operação com o montante cobrado nas anteriores
- Sobre o princípio da não cumulatividade, obrigatório ao IPI, o STF já decidiu que não há o aproveitamento de crédito quando os insumos sejam desonerados (isento, sujeitos à alíquota zero ou não tributáveis), na fabricação de bens tributados
não incidirá sobre produtos industrializados destinados ao exterior
- Imunidade ao IPI
- Vamos recordar as outras imunidades do IPI: Livros, jornais, periódicos e papel destinado a sua impressão (art. 150, VI, d); Ouro, quando definido em lei como ativo financeiro ou instrumento cambial (art. 153, § 5º); Energia elétrica, derivados de petróleo, combustíveis e minerais no País (art. 155, § 3º).
- Imunidade ao IPI
terá reduzido seu impacto sobre a aquisição de bens de capital pelo contribuinte do imposto, na forma da lei
- Trata-se de um incentivo concedido àqueles que adquirirem os denominados bens de capital, com a finalidade de promover o desenvolvimento econômico
FATO GERADOR
- o seu desembaraço aduaneiro
- quando de procedência estrangeira
- BASE DE CÁLCULO
- Preço normal
- acrescido do montante: a) do imposto sobre a importação; b) das taxas exigidas para entrada do produto no País; c) dos encargos cambiais efetivamente pagos pelo importador ou dele exigíveis;
- Preço normal
- a saída dos produtos industrializado do estabelecimento industrial ou equiparado a industrial
- BASE DE CÁLCULO
- a) o valor da operação de que decorrer a saída da mercadoria;
- b) na falta do valor operação, o preço corrente da mercadoria, ou sua similar, no mercado ATACADISTA da praça do REMETENTE
- BASE DE CÁLCULO
- Arrematação
- quando apreendido ou abandonado e levado a leilão
- BASE DE CÁLCULO
- o preço da arrematação
- BASE DE CÁLCULO
- quando apreendido ou abandonado e levado a leilão
- Para os efeitos do IPI, considera-se industrializado o produto que tenha sido submetido a qualquer operação que lhe modifique a natureza ou a finalidade, ou o aperfeiçoe para o consumo
- o seu desembaraço aduaneiro
ATENÇÃO
- De acordo com a legislação do IPI, o importador, ao revender os produtos importados do exterior, se submete a duas incidências do imposto: uma na importação, com o desembaraço aduaneiro; outra na revenda de tais produtos, com a saída deles do estabelecimento do importador.
- Ainda que já tenha havido controvérsia na jurisprudência, o entendimento mais recente do STJ sobre o tema é o de que a revenda de mercadorias importadas está sujeita ao IPI
- De acordo com a legislação do IPI, o importador, ao revender os produtos importados do exterior, se submete a duas incidências do imposto: uma na importação, com o desembaraço aduaneiro; outra na revenda de tais produtos, com a saída deles do estabelecimento do importador.
CONTRIBUINTES
- o importador ou quem a lei a ele equiparar
- o comerciante de produtos sujeitos ao imposto, que os forneça aos contribuintes definidos no inciso anterior
- o arrematante de produtos apreendidos ou abandonados, levados a leilão
LANÇAMENTO
- HOMOLOGAÇÃO
Informações
- Descrição
- concurso Direito Tributário Mapa Mental sobre IPI, criado por Veridiana Nogueira em 08-09-2016.
- Criado por
- Veridiana Nogueira
- Visualizações
- 39
- Avaliação