
Mapa mental
Manual de Auditoria (Parte 1)
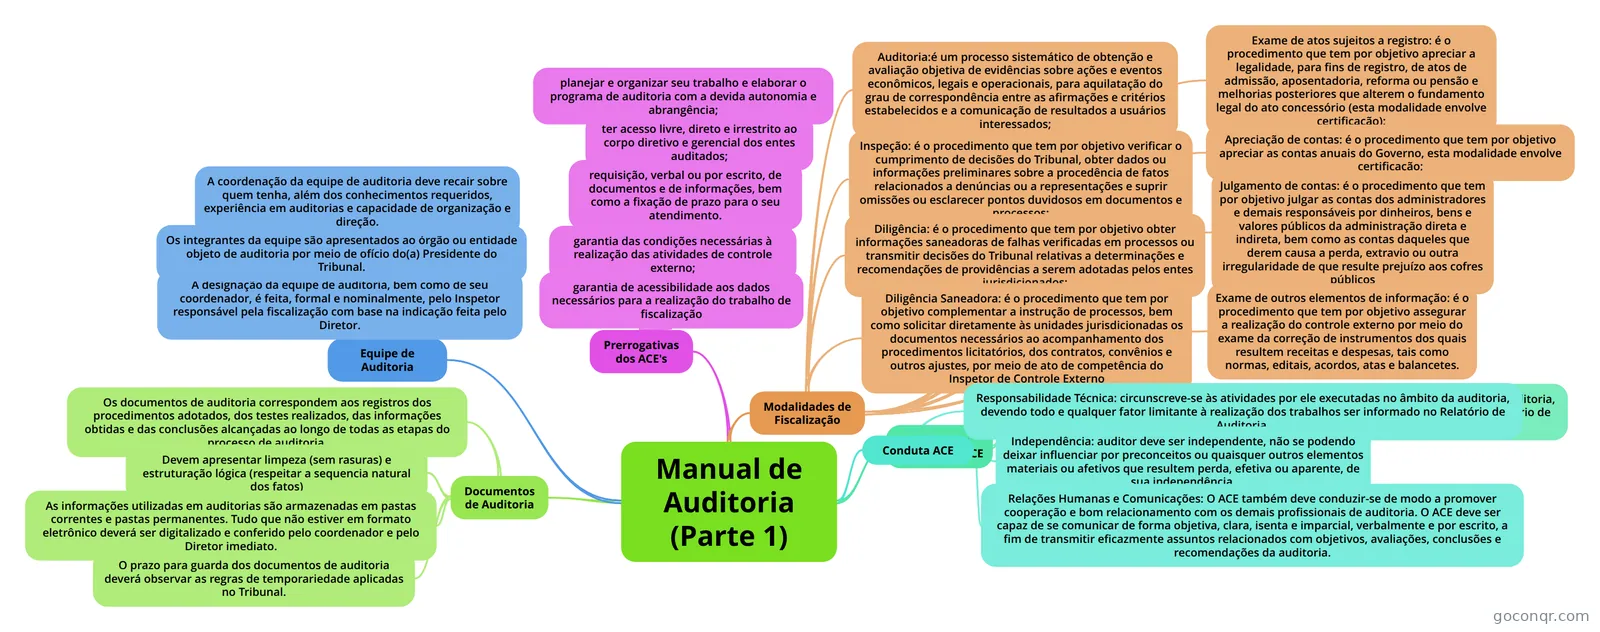
Mapa mental: Manual de Auditoria
Conteúdo do mapa
Manual de Auditoria (Parte 1)
Modalidades de Fiscalização
- Auditoria:é um processo sistemático de obtenção e avaliação objetiva de evidências sobre ações e eventos econômicos, legais e operacionais, para aquilatação do grau de correspondência entre as afirmações e critérios estabelecidos e a comunicação de resultados a usuários interessados;
- Inspeção: é o procedimento que tem por objetivo verificar o cumprimento de decisões do Tribunal, obter dados ou informações preliminares sobre a procedência de fatos relacionados a denúncias ou a representações e suprir omissões ou esclarecer pontos duvidosos em documentos e processos;
- Diligência: é o procedimento que tem por objetivo obter informações saneadoras de falhas verificadas em processos ou transmitir decisões do Tribunal relativas a determinações e recomendações de providências a serem adotadas pelos entes jurisdicionados;
- Diligência Saneadora: é o procedimento que tem por objetivo complementar a instrução de processos, bem como solicitar diretamente às unidades jurisdicionadas os documentos necessários ao acompanhamento dos procedimentos licitatórios, dos contratos, convênios e outros ajustes, por meio de ato de competência do Inspetor de Controle Externo
- Exame de atos sujeitos a registro: é o procedimento que tem por objetivo apreciar a legalidade, para fins de registro, de atos de admissão, aposentadoria, reforma ou pensão e melhorias posteriores que alterem o fundamento legal do ato concessório (esta modalidade envolve certificação);
- Apreciação de contas: é o procedimento que tem por objetivo apreciar as contas anuais do Governo, esta modalidade envolve certificação;
- Julgamento de contas: é o procedimento que tem por objetivo julgar as contas dos administradores e demais responsáveis por dinheiros, bens e valores públicos da administração direta e indireta, bem como as contas daqueles que derem causa a perda, extravio ou outra irregularidade de que resulte prejuízo aos cofres públicos
- Exame de outros elementos de informação: é o procedimento que tem por objetivo assegurar a realização do controle externo por meio do exame da correção de instrumentos dos quais resultem receitas e despesas, tais como normas, editais, acordos, atas e balancetes.
Normas de Conduta do ACE
- Responsabilidade Técnica: circunscreve-se às atividades por ele executadas no âmbito da auditoria, devendo todo e qualquer fator limitante à realização dos trabalhos ser informado no Relatório de Auditoria.
Conduta ACE
- Responsabilidade Técnica: circunscreve-se às atividades por ele executadas no âmbito da auditoria, devendo todo e qualquer fator limitante à realização dos trabalhos ser informado no Relatório de Auditoria.
- Independência: auditor deve ser independente, não se podendo deixar influenciar por preconceitos ou quaisquer outros elementos materiais ou afetivos que resultem perda, efetiva ou aparente, de sua independência.
- Relações Humanas e Comunicações: O ACE também deve conduzir-se de modo a promover cooperação e bom relacionamento com os demais profissionais de auditoria. O ACE deve ser capaz de se comunicar de forma objetiva, clara, isenta e imparcial, verbalmente e por escrito, a fim de transmitir eficazmente assuntos relacionados com objetivos, avaliações, conclusões e recomendações da auditoria.
Prerrogativas dos ACE's
- garantia de acessibilidade aos dados necessários para a realização do trabalho de fiscalização
- garantia das condições necessárias à realização das atividades de controle externo;
- requisição, verbal ou por escrito, de documentos e de informações, bem como a fixação de prazo para o seu atendimento.
- ter acesso livre, direto e irrestrito ao corpo diretivo e gerencial dos entes auditados;
- planejar e organizar seu trabalho e elaborar o programa de auditoria com a devida autonomia e abrangência;
Equipe de Auditoria
- A designação da equipe de auditoria, bem como de seu coordenador, é feita, formal e nominalmente, pelo Inspetor responsável pela fiscalização com base na indicação feita pelo Diretor.
- Os integrantes da equipe são apresentados ao órgão ou entidade objeto de auditoria por meio de ofício do(a) Presidente do Tribunal.
- A coordenação da equipe de auditoria deve recair sobre quem tenha, além dos conhecimentos requeridos, experiência em auditorias e capacidade de organização e direção.
Documentos de Auditoria
- Os documentos de auditoria correspondem aos registros dos procedimentos adotados, dos testes realizados, das informações obtidas e das conclusões alcançadas ao longo de todas as etapas do processo de auditoria.
- Devem apresentar limpeza (sem rasuras) e estruturação lógica (respeitar a sequencia natural dos fatos)
- As informações utilizadas em auditorias são armazenadas em pastas correntes e pastas permanentes. Tudo que não estiver em formato eletrônico deverá ser digitalizado e conferido pelo coordenador e pelo Diretor imediato.
- O prazo para guarda dos documentos de auditoria deverá observar as regras de temporariedade aplicadas no Tribunal.
Informações
- Descrição
- Auditoria Governamental Mapa Mental sobre Manual de Auditoria (Parte 1), criado por Alynne Saraiva em 19-03-2014.
- Criado por
- Alynne Saraiva
- Visualizações
- 60
- Tags
- Avaliação