
Mapa mental
Ciclo Operativo y de Efectivo
Conteúdo do mapa
Ciclo Operativo y de Efectivo
Ciclo Operativo
- Es el periodo requerido para adquirir inventarios, venderlos y cobrarlos. Consta de dos partes:
- El tiempo necesario para adquirir y vender los inventarios, que se llama período de inventarios (PIN).
- Ciclo operativo= Días de inventarios + Días de cuentas a cobrar
- Cálculos de los ciclos operativo y de efectivo
- Para determinar los Ciclos Operativos y de Efectivo a partir de la Información que ofrecen los Estados financieros es necesario calcular las siguientes razones o ratios:
- periodo de conversión
- Es el plazo que transcurre desde que se paga la materia prima necesaria para manufacturar un producto, hasta la cobranza de la venta de dicho producto.
- Fórmula: CCE = PCI + PCC - PCP
- PCI = periodo de conversión de inventario PCC = periodo de cobranza de las cuentas por cobrar PCP = periodo en que se difieren las cuentas por pagar
- Periodo de conversión de cuentas por cobrar (PCC)
- Equivale al tiempo promedio que se requiere para convertir las cuentas por cobrar en producto de las actividades normales de operación y que se relacionan directamente con el giro del negocio en dinero efectivo.
- Periodo de conversión de cuentas por pagar (PCP)
- Es el tiempo promedio que transcurre entre la compra de la materia prima, contratación de mano de obra o adquisición de bienes para la venta, y momento en que se ejecuta el pago correspondiente.
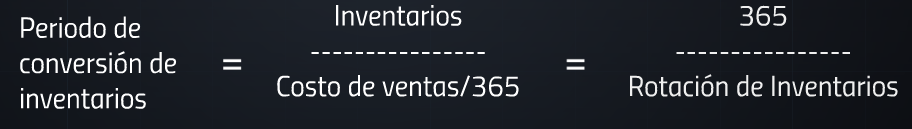
- Periodo de conversión de inventarios
- Es el tiempo promedio que transcurre entre la adquisición del inventario y la venta de la mercancía
- Estrategias para disminuir tiempos
- Emplear el sistema ABC para proceso de control y selección de inventario.
- Aplicar de técnicas de modelación óptima para determinar cantidad requerida buscando costos mínimos.
- Revisar proceso de abastecimiento enfocado en precios de adquisición, términos de crédito comercial y evaluación de rebajas de los precios.
- Mantener sistema de distribución eficiente
- Potenciar calidad en producciones y servicios
- Estrategias para disminuir tiempos
- Es el tiempo promedio que transcurre entre la adquisición del inventario y la venta de la mercancía
- Periodo de conversión de inventarios
- Es el tiempo promedio que transcurre entre la compra de la materia prima, contratación de mano de obra o adquisición de bienes para la venta, y momento en que se ejecuta el pago correspondiente.
- Periodo de conversión de cuentas por pagar (PCP)
- Equivale al tiempo promedio que se requiere para convertir las cuentas por cobrar en producto de las actividades normales de operación y que se relacionan directamente con el giro del negocio en dinero efectivo.
- Periodo de conversión de cuentas por cobrar (PCC)
- PCI = periodo de conversión de inventario PCC = periodo de cobranza de las cuentas por cobrar PCP = periodo en que se difieren las cuentas por pagar
- Fórmula: CCE = PCI + PCC - PCP
- Es el plazo que transcurre desde que se paga la materia prima necesaria para manufacturar un producto, hasta la cobranza de la venta de dicho producto.
- periodo de conversión
- Para determinar los Ciclos Operativos y de Efectivo a partir de la Información que ofrecen los Estados financieros es necesario calcular las siguientes razones o ratios:
- Cálculos de los ciclos operativo y de efectivo
- Ciclo operativo= Días de inventarios + Días de cuentas a cobrar
- El período que se requiere para cobrar las ventas, denominado periodo de cuentas a cobrar (PCC).
- El tiempo necesario para adquirir y vender los inventarios, que se llama período de inventarios (PIN).
- Es el periodo requerido para adquirir inventarios, venderlos y cobrarlos. Consta de dos partes:
Ciclo de Efectivo
- Es el número de días que transcurren hasta que ingresa el importe efectivo de una venta, medido desde el momento en que se pagaron estos productos del inventario.
- Ciclo de efectivo= Ciclo operativo - Días de cuentas por pagar
- Es el número de días que transcurren hasta que ingresa el importe efectivo de una venta, medido desde el momento en que se pagaron estos productos del inventario.
Imagens e arquivos do mapa
Informações
- Descrição
- Este trabajo representa el ciclo operativo y de efectivo para una empresa
- Criado por
- Zurisadai Fernández
- Visualizações
- 4.455
- Tags
- Avaliação