
Quiz
Internes Rechnungswesen
Questions in this quiz (17)
1Grundbegriffe des Rechnungswesen
- AAuszahlungen sind Zahlungsmittelabflüsse.
- BAufwand ist der Geldwert eines Einkaufs.
- CAufwand gliedert sich in Zweckaufwand und Grundaufwand.
- DNeutraler Aufwand gliedert sich in sachfremden, periodenfremden und kalkulatorischen Aufwand.
- EAusgaben und Einnahmen verändern das Geldvermögen.
- FKalkulatorische Kosten können Anderskosten oder Zusatzkosten sein.
- GProduktionsbedingter Rohstoffverbauch ist Zweckaufwand und Bestandteil der Grundkosten.
- HRohstoffkäufe zur Aufstockung des Lagerbestandes sind Grundkosten.
- IAufwendungen und Erträge verändern das Reinvermögen.
2Grundbegriffe des Rechnungswesen
- AAuszahlungen sind Zahlungsmittelabflüsse.
- BAufwand ist der Geldwert eines Einkaufs.
- CAufwand gliedert sich in Zweckaufwand und Grundaufwand.
- DNeutraler Aufwand gliedert sich in sachfremden, periodenfremden und kalkulatorischen Aufwand.
- EAusgaben und Einnahmen verändern das Geldvermögen.
- FKalkulatorische Kosten können Anderskosten oder Zusatzkosten sein.
- GProduktionsbedingter Rohstoffverbauch ist Zweckaufwand und Bestandteil der Grundkosten.
- HRohstoffkäufe zur Aufstockung des Lagerbestandes sind Grundkosten.
- IAufwendungen und Erträge verändern das Reinvermögen.
3Kostenrechnungsgrundlagen
- AEinzelkosten sind immer Herstellkostenbestandteil.
- BFür die Verrechnung der Einzelkosten wird der BAB nicht benötigt.
- CDie Gemeinkostenverrechnung erfolgt in einer Bezugsgrößenkalkulation nach der Formel Bezugsgröße pro Stück mal Kalkulationssatz.
- DSind die Gemeinkosten komplett fix, wird der BAB in einer Teilkostenrechnung für die Kalkulation nicht benötigt.
- EFixe Fertigungskosten sind in einer Teilkostenrechnung Bestandteil der Herstellkosten.
- FIn einer Grenzplankostenrechnung sind alle Gemeinkosten Bestandteil des Fixkostenblocks.
- GDie Verrechnung der Einzelkosten unterscheidet sich in Voll- und Teilkostenrechnungssystemen nicht.
- HDas Betriebsergebnis ist in Vollkostenrechnungssystemen immer größer als in Teilkostenrechnungssystemen.
- IWurden keine Eigenleistungen aktiviert und haben sich die Erzeugnisbestände nicht verändert, weisen eine Vollkostenrechnung und eine Teilkostenrechnung dasselbe Betriebsergebnis aus.
4Eine Istkostenrechnung ...
- A... wird stets als Deckungsbeitragsrechnung aufgebaut.
- B... muss für die Berechnung des Materialverbrauchs auch innerjährlich körperliche Inventuren (Wiegen, Messen, Zählen) durchführen.
- C... kommt bei der Ermittlung des Betriebsergebnisses auch im UKV ohne Abweichungen aus.
5Eine starre Plankostenrechnung ...
- A... kann als Teil- oder als Vollkostenrechnung aufgebaut werden.
- B... ermittelt verrechnete Plankosten.
- C... braucht die Beschäftigungsabweichungen für die Berechnung des Ist-Betriebsergebnisses im UKV.
6Eine flexible Plankostenrechnung auf Vollkostenbasis ...
- A... führt die Kostenauflösung nur zum Zweck der Abteilungslenkung durch.
- B... ermittelt Beschäftigungsabweichungen.
- C... ermittelt Verbrauchsabweichungen.
7Eine Grenzplankostenrechnung ...
- A... braucht Variatoren zur Kostenauflösung.
- B... kann auf die Ermittlung der Beschäftigungsabweichung verzichten.
- C... kann auf die Ermittlung der Verbrauchsabweichung verzichten.
8Eine Grenzplankostenrechnung ...
- A... braucht Variatoren zur Kostenauflösung.
- B... kann auf die Ermittlung der Beschäftigungsabweichung verzichten.
- C... kann auf die Ermittlung der Verbrauchsabweichung verzichten.
9Kästchen 1
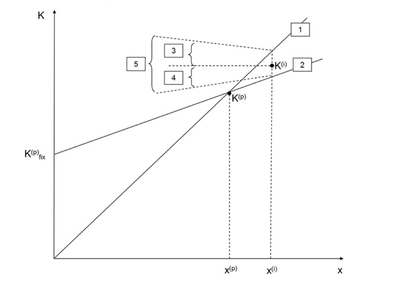
- AVerrechnete Plankosten
- BSollkosten
- CBeschäftigung
10Kästchen 2
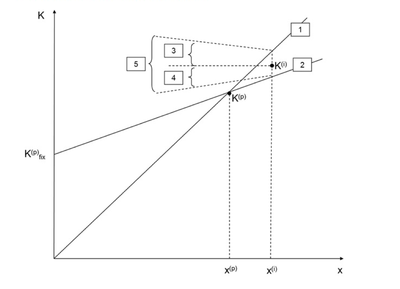
- AVerrechnete Plankosten
- BSollkosten
- CBeschäftigung
11Kästchen 3
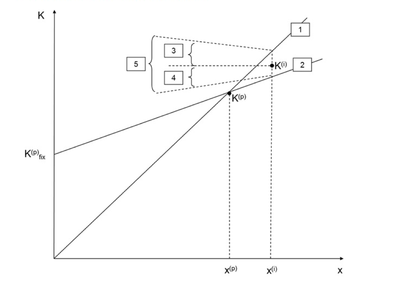
- AVerbrauchsabweichung
- BBeschäftigungsabweichung
- CGesamtabweichung
12Kästchen 4
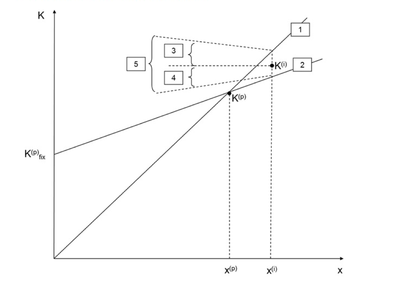
- AVerbrauchsabweichung
- BBeschäftigungsabweichung
- CGesamtabweichung
13Kästchen 5
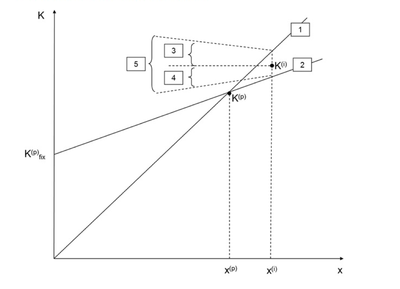
- AVerbrauchsabweichung
- BBeschäftigungsabweichung
- CGesamtabweichung
14Grundlagen des Rechnungswesen
- AAufwendungen sind periodisierte Ausgaben.
- BAusgaben und Einnahmen verändern das Geldvermögen.
- CKalkulatorischer Unternehmerlohn ist den Anderskosten zuzuordnen.
- DKosten zur Beseitigung eines Brandschadens sind betriebsfremd.
15Grundlagen des Rechnungswesen
- AAufwand ist der Geldwert eines Einkaufs.
- BDie Differenz zwischen Aufwand und Kosten ist der betriebsfremde Aufwand.
- CEin Maschinenkauf auf Ziel ist eine Ausgabe.
- DAusgaben, die nicht gleichzeitig Aufwand darstellen, sind mit Bestandserhöhungen verbunden.
16Grundlagen des Rechnungswesen
- AAufwand ist der Geldwert eines Einkaufs.
- BAufwand gliedert sich in Zweckaufwand und Grundaufwand.
- CNeutraler Aufwand gliedert sich in sachfremden, periodenfremden und kalkulatorischen Aufwand.
- DKalkulatorische Kosten können Anderskosten oder Zusatzkosten sein.
- EKalkulatorische Abschreibungen sind Zusatzkosten.
- FEin Maschinenkauf auf Ziel ist eine Ausgabe.
- GKalkulatorische Unternehmerlöhne sind Zusatzkosten.
- HKosten beziehen sich immer auf Faktorverbräuche verbunden mit dem Betriebszweck.
17Grundlagen des Rechnungswesen
- AAusgaben sind Zahlungsmittelabflüsse.
- BAufwendungen sind periodisierte Ausgaben.
- CAufwendungen, die nicht gleichzeitig Kosten darstellen, werden unter dem Begriff „außerordentlicher Aufwand" zusammengefasst.
- DVerluste aus Anlagenabgängen sind kostenrechnerisch periodenfremder Aufwand.
- EDie Kostenartengliederung orientiert sich an der Gliederungssystematik für Produktionsfaktoren.
Information
- Description
- Quiz on Internes Rechnungswesen, created by Alessandro Lnk on 24/03/2014.
- Author
- Alessandro Lnk
- Language
- Deutsch
- Views
- 270
- Rating
- No ratings yet Rate this quiz