
Flussdiagramm
PAPEL DE TRABAJO
Inhalt des Flussdiagramms
PAPEL DE TRABAJO
Son los documentos en los que el auditor registra los datos e informaciones obtenidas en su examen y los resultados de las pruebas realizadas.
OBJETIVO
Ayudar al auditor a garantizar en forma adecuada que una auditoría se hizo de acuerdo a las normas de auditoría generalmente aceptadas
UTILIDAD
Respalda informe del auditor
Indican los resultados del examen y evaluación del sistema de control
Sirven como fuente informativa
Sirven de soporte en procesos judicales
Registran información o evidencias obtenidas
ESTRUCTURA GENERAL
REQUISITOS MÍNIMOS
1.- El nombre de la compañía sujeta a examen
2.- Área que se va a revisar
3.- Fecha de auditoría
4.- La firma o inicial de la persona que preparó la cédula y las de quienes lleven a cabo la supervisión en sus diferentes niveles.
5.- Fecha en que cédula fue preparada
6.- Un adecuado sistema de referencia dentro del conjunto de papeles de trabajo
7.- Cruce de la información indicando las hojas donde proceden y las hojas a donde pasan.
8.- Marcas de auditoría y sus respectivas explicaciones
9.- Fuente de obtención de la información.
10.- Los saldos ajustados en los papeles de trabajo de cada cédula analítica debe concordar con las sumarias y estas con el balance de comprobación,
CONTENIDO MÍNIMO
1.- Evidencia que los estados contables y demás información están de acuerdo con los registros de la empresa.
2.- Relación de los pasivos y activos, demostrando de cómo tiene el auditor evidencia de su existencia física y valoración.
3.- Análisis de las cifras de ingresos y gastos que componen la cuenta de resultados
4.- Prueba de que el trabajo fue bien ejecutado, supervisado, revisado.
5.- Detalle de las definiciones o desviaciones en el sistema de control interno y conclusiones a las que llega.
6.- Detalle de las contrariedades en el trabajo y soluciones a las mismas.
NO DEBE CONTENER
No ser copia de la contabilidad de la empresa.
No ser copia de los estados financieros
No ser copia de la auditoría del año pasado.
NATURALEZA
De la misma manera que los libros, registros y documentos de la contabilidad respaldan y comprueban los balances y los estados financieros de las empresas. así también los Papeles de Trabajo constituyen la base del dictamen que el contador público rinde con relación a esos mismos balances y estados financieros.
Si el dictamen del auditor fuera objetado o refutado el profesional puede recurrir a presentar sus Papeles de Trabajo, tanto como prueba de su buena fe, como de la corrección técnica de sus procedimientos para llegar a su dictamen
CONFIDENCIALIDAD Y PROPIEDAD
Los Papeles de Trabajo son Propiedad del Auditor, él los preparó y son la prueba material del trabajo efectuado pero queda obligado al secreto profesional que estipula no revelar por ningún motivo los hechos, datos o circunstancias de que tengan conocimiento en el ejercicio de su profesión (a menos que lo autorice él o los interesados y salvo los informes que obligatoriamente establezcan las leyes respectivas)
CLASES DE PAPELES DE TRABAJO
PAPELES DE USO CONTINUO
POR SU USO
PAPELES DE USO TEMPORAL
POR SU CONTENIDO
Se les acostumbra conservar en un expediente especial, particularmente cuando los servicios del auditor son requeridos por varios ejercicios contables.
Pueden contener información útil solo para un ejercicio determinado (confirmaciones de saldos a una fecha dada, contratos a plazo fijo menor de un año, conciliaciones bancarias, etc). tales papeles se agrupan para integrar el expediente de la auditoría del ejercicio a que se refieran
Existe en la secuela del trabajo de auditoría papeles clave cuyo contenido esta más o menos definido.
Se clasificarán de acuerdo a la fase de la auditoría, ya sea de planificación o ejecución del trabajo
1.- Planificación de auditoría
2.- Hojas de trabajo
3.- Cédulas sumarias o de resumen
4.- Cédulas de detalle
5.- Cédulas narrativas.
6.- Cédulas de hallazgos.
7.- Cédulas de notas.
8.- Cédulas de marcas.
Las cédulas de auditoría se pueden consideras de dos tipos:
TRADICIONALES
Denominadas "Básicas".
Son aquellas cuya nomenclatura es estándar y su uso es muy común y ampliamente conocido.
CÉDULAS SUMARIIAS: Resúmenes o cuadros sinópticos de conceptos y/o cifras homogéneas de una cuenta, rubro, área u operación
CÉDULAS ANALÍTICAS: Se coloca el detalle de los conceptos que conforman una cédula sumaria.
EVENTUALES
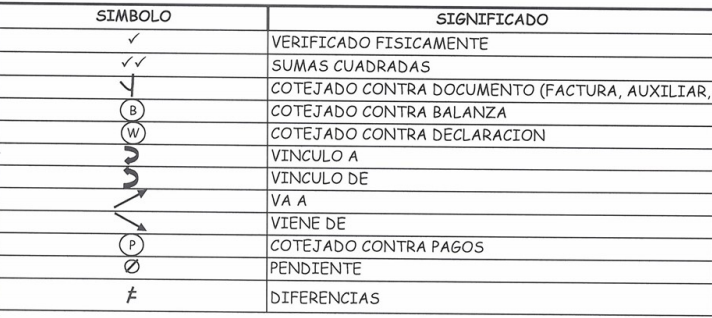
M A R C A S
Usualmente se acostumbran a usar marcas que permiten transcribir de una manera práctica y de fácil lectura algunos trabajos repetitivos,
REFERENCIA CRUZADA
Una referencia es una información o dato de algo o la dependencia, semejanza o relación de una cosa respecto a otra.
Se utiliza para nombrar a la alusión a un elemento o dato que está en otra parte
Permite visualizar datos que aparece en filas y en columnas, como una tabla.
Informationen
- Beschreibung
- Concepto de papel de trabajo y para que se utilizan
- Erstellt von
- Dulce Arellano
- Aufrufe
- 116
- Tags
- Bewertung