
Karteikarten
NIAs Introduccion al enfoque basado en Riesgo
Karten in diesem Stapel (6)
- 1Conversatorio sobre NIAs basada en RiesgosREQUERIMIENTOS
1. Requerimientos de ética relativos a la auditoría de estados financieros
2. Escepticismo profesional
3. Juicio profesional
4. Evidencia de auditoría suficiente y adecuada y riesgo de auditoría
5. Realización de la auditoría de conformidad con las NIA
- 2Las NIAS clarificadas mantienen una dinamica constante.OBJETIVOS GLOBALES DEL AUDITOR
NIA 200. p 11.
En la realización de la auditoría de estados financieros, los objetivos globales del auditor son:
(a) la obtención de una seguridad razonable de que los estados financieros en su conjunto están
libres de incorrección material, debida a fraude o error, que permita al auditor expresar una
opinión sobre si los estados financieros están preparados, en todos los aspectos materiales, de
conformidad con un marco de información financiera aplicable; y
(b) la emisión de un informe sobre los estados financieros, y el cumplimiento de los
requerimientos de comunicación contenidos en las NIA, a la luz de los hallazgos del auditor.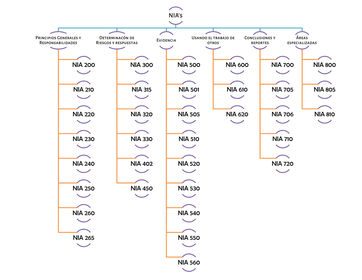
- 3NIA 300 PLANIFICACION La función y el momento de realización de la planificación. La planificación de una auditoría implica el establecimiento de una estrategia global de auditoría en relación con el encargo y el desarrollo de un plan de auditoría.ESTRATEGIA:
El auditor establecerá una estrategia global de auditoría que determine el alcance, el momento de
realización y la dirección de la auditoría, y que guíe el desarrollo del plan de auditoría. - 4PLAN DE AUDITORIA: El auditor desarrollará un plan de auditoría, el cual incluirá una descripción de:(a) la naturaleza, el momento de realización y la extensión de los procedimientos planificados
para la valoración del riesgo.
;
(b) la naturaleza, el momento de realización y la extensión de procedimientos de auditoría
posteriores planificados relativos a las afirmaciones.
;
(c) otros procedimientos de auditoría planificados cuya realización se requiere para que el
encargo se desarrolle conforme con las NIAS. - 5NIA 315 IDENTIFICAR Y VALOR RIESGOS El objetivo del auditor es identificar y valorar los riesgos de incorrección material, debida a fraude o error, tanto en los estados financieros como en las afirmaciones, mediante el conocimiento de la entidad y de su entorno, incluido su control interno.RIESGO DEL NEGOCIO
Riesgo derivado de condiciones, hechos, circunstancias, acciones u
omisiones significativos que podrían afectar negativamente a la capacidad de la entidad para
conseguir sus objetivos y ejecutar sus estrategias. - 6CONTROL INTERNO El término "controles" se refiere a cualquier aspecto relativo a uno o más componentes del Marco de Control Interno.TIPOS DE CONTROLES
1. Preventivos
2. Detectivos
3. Correctivos
4. Disuasivos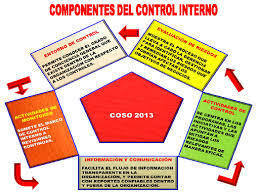
Informationen
- Beschreibung
- El proposito de este convversatorio, es mostrar a los auditores profesionales, la importancia del cumplimiento cabal con las NIAs, para garantizar una practica profesional acorde con las expectativas de los usuarios de los estados financieros.
- Erstellt von
- Luis Gomez Nina
- Aufrufe
- 42
- Tags
- Bewertung