
Karteikarten
Kostenrechnung Grundlagen
Karten in diesem Stapel (11)
- 1KostenrechnungDie Erfassung aller Kosten erfolgt in der Kosten- und Leistungsrechnung.
Die Kostenrechnung beschränkt sich auf die Erfolgswirkungen der
betrieblichen Tätigkeit (Ausschluss betriebsfremder Beträge). - 2Unterscheidung der Kosten und der Aufwände
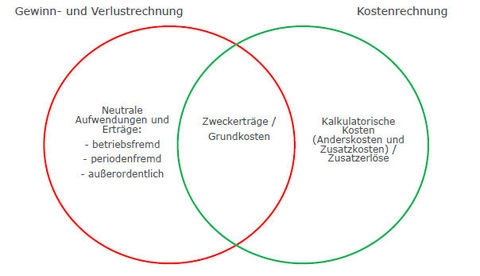
- 3Neutrale Aufwendungen und ErträgeNeutrale Aufwendungen stehen in keinem Zusammenhang mit der Produktion und dem Absatz oder fallen unregelmäßig in außergewöhnlicher Höhe an. Sie setzen sich aus betriebsfremden, außerordentlichen und periodenfremden Aufwendungen zusammen.
- 4Zweckerträge und GrundkostenGrundkosten entstehen durch den betriebsbedingten Wertverzehr für
Güter und Dienstleistungen innerhalb einer bestimmten
Rechnungsperiode. Ein Zweckertrag resultiert aus dem betrieblichen Leistungsprozess
Er ist der Teil der mit Marktpreisen bewerteten Leistungserstellung pro
Periode, der nur aus den betrieblichen Zweckleistungen besteht. - 5Kalkulatorische KostenAls kalkulatorische Kosten werden in der Kostenrechnung Kosten bezeichnet denen in der Finanzbuchhaltung entweder kein Aufwand (Zusatzkosten) oder ein Aufwand in anderer Höhe (Anderskosten) gegenübersteht. z.B. Abschreibungen.
- 6Einzel- und GemeinkostenEinzelkosten sind Kosten, die einem Kostenträger (oder einer Kostenstelle) direkt zugerechnet werden können.
Gemeinkosten sind Kosten, die einem Kostenträger (z.B. Produkt) oder einer Kostenstelle nicht direkt, sondern lediglich indirekt über Schlüssel zugerechnet werden können. Bsp.: Miete oder Abschreibungen. - 7Prinzipien der Kostenverrechnung-Verursachungsprinzip
-Durchschnittsprinzip
-Tragfähigkeitsprinzip - 8VerursachungsprinzipDas Verursachungsprinzip besagt, dass die Kosten nur denjenigen
Kostenträgern und Kostenstellen zugeordnet werden dürfen, von denen sie eindeutig verursacht wurden.
Dieses Prinzip bezieht sich nur auf Einzelkosten, da Gemeinkosten nicht
durch die einzelnen Produkte, sondern durch die Aufrechterhaltung der
Betriebsbereitschaft verursacht werden. - 9DurchschnittsprinzipDas Durchschnittsprinzip besagt, dass den einzelnen Bezugsobjekten jeweils
der gleiche Anteil der Kosten zugeordnet wird. Danach werden also die Gemeinkosten durch die Anzahl der Bezugsobjekte geteilt und dann mit demselben Wert auf die einzelne Bezugsobjekte verteilt. - 10TragfähigkeitsprinzipNach dem Tragfähigkeitsprinzip erfolgt die Belastung eines Bezugsobjektes mit
Gemeinkosten proportional zu dessen wirtschaftlichem Erfolg. Dies führt dazu, dass den Produkten mit dem höchsten Marktpreis (Deckungsbeitrag) auch die meisten Kosten angelastet werden. - 11Unterschiedliche Kostenfunktionen- Gesamtkosten (K)
- variablen Kosten (Kv)
- Fixkosten (Kf)
- gesamten Stückkosten (k)
- variablen Stückkosten (kv)
- fixen Stückkosten (kf)
- Grenzkosten (K´)
Informationen
- Beschreibung
- Kostenrechnung (Kostenrechnung) Karteikarten am Kostenrechnung Grundlagen, erstellt von Vera Zahn am 18/10/2016.
- Erstellt von
- Vera Zahn
- Aufrufe
- 4
- Bewertung