
Mindmap
R I P I - 01
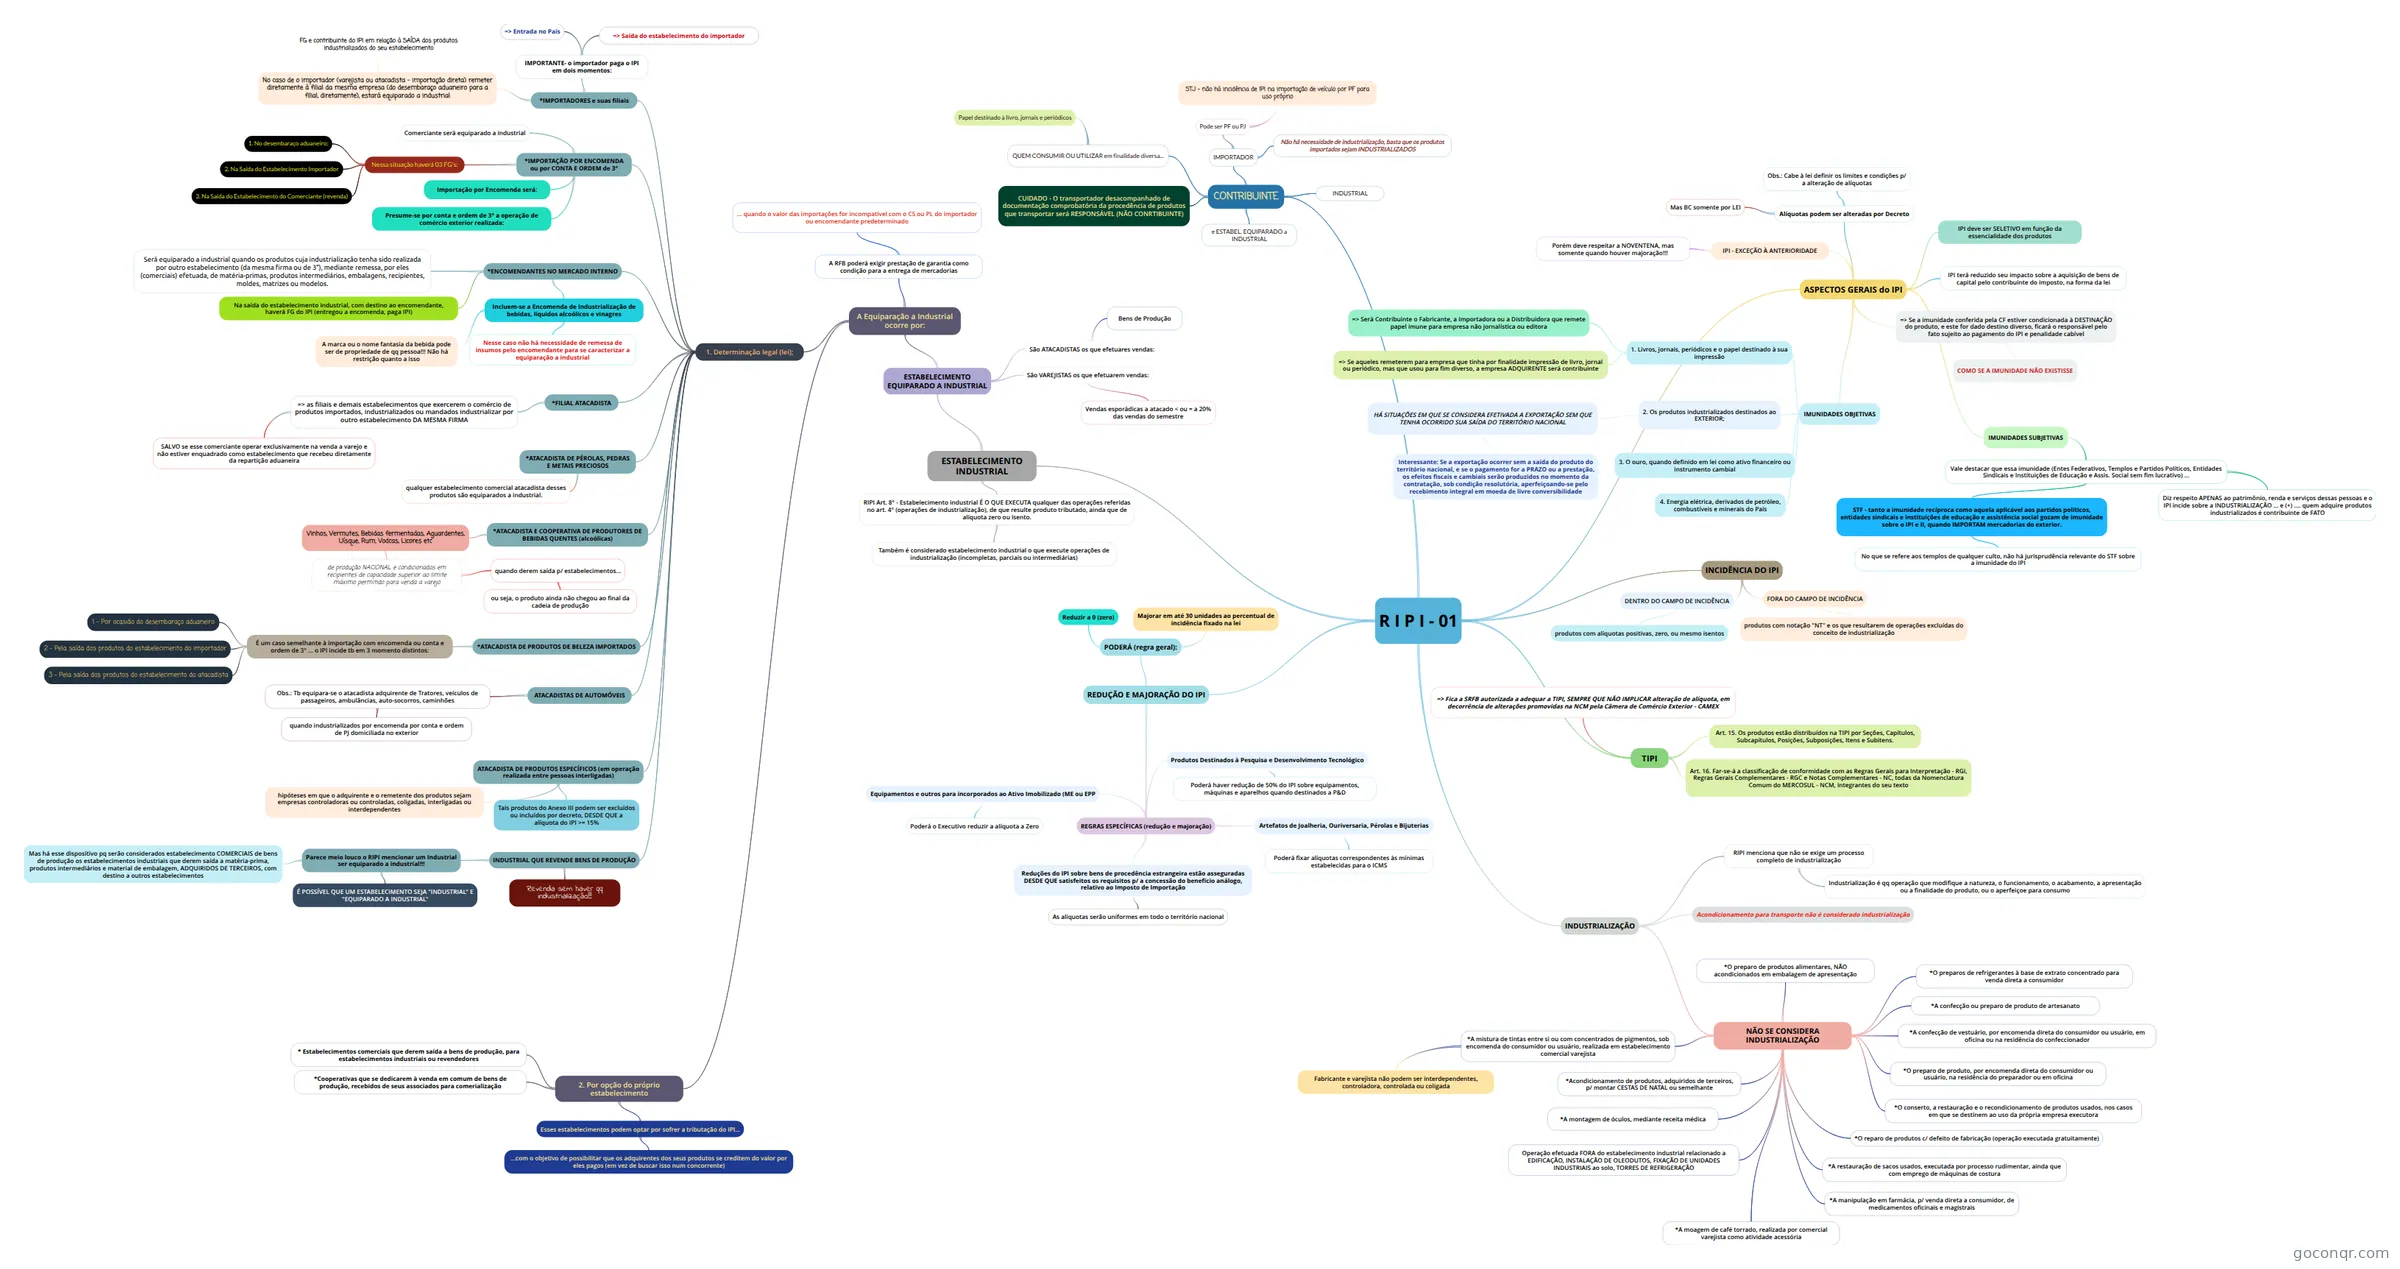
Mapa mental: IPI
Inhalt der Mindmap
R I P I - 01
INDUSTRIALIZAÇÃO
- art. 46, do CTN, "considera-se industrializado o produto que tenha sido submetido a qualquer operação que lhe modifique a natureza ou a finalidade, ou o aperfeiçoe para o consumo".
- RIPI menciona que não se exige um processo completo de industrialização
- Industrialização é qq operação que modifique a natureza, o funcionamento, o acabamento, a apresentação ou a finalidade do produto, ou o aperfeiçoe para consumo
- Acondicionamento para transporte não é considerado industrialização
- NÃO SE CONSIDERA INDUSTRIALIZAÇÃO
- *O preparo de produtos alimentares, NÃO acondicionados em embalagem de apresentação
- a) na residência do preparador ou em restaurantes, bares, sorveterias, confeitarias... desde que os produtos se destinem a venda direta a consumidos; ou
- b) em cozinhas industriais - venda direta a PJ p/ consumo de seus funcionários
- *O preparos de refrigerantes à base de extrato concentrado para venda direta a consumidor
- *A confecção ou preparo de produto de artesanato
- *A confecção de vestuário, por encomenda direta do consumidor ou usuário, em oficina ou na residência do confeccionador
- *O preparo de produto, por encomenda direta do consumidor ou usuário, na residência do preparador ou em oficina
- deve ser preponderante o trabalho profissional (60% no mínimo de mão-de-obra)
- *A manipulação em farmácia, p/ venda direta a consumidor, de medicamentos oficinais e magistrais
- *A moagem de café torrado, realizada por comercial varejista como atividade acessória
- Operação efetuada FORA do estabelecimento industrial relacionado a EDIFICAÇÃO, INSTALAÇÃO DE OLEODUTOS, FIXAÇÃO DE UNIDADES INDUSTRIAIS ao solo, TORRES DE REFRIGERAÇÃO
- Atividades de Engenharia
- *A montagem de óculos, mediante receita médica
- *Acondicionamento de produtos, adquiridos de terceiros, p/ montar CESTAS DE NATAL ou semelhante
- *O conserto, a restauração e o recondicionamento de produtos usados, nos casos em que se destinem ao uso da própria empresa executora
- *O reparo de produtos c/ defeito de fabricação (operação executada gratuitamente)
- *A mistura de tintas entre si ou com concentrados de pigmentos, sob encomenda do consumidor ou usuário, realizada em estabelecimento comercial varejista
- Fabricante e varejista não podem ser interdependentes, controladora, controlada ou coligada
- *A restauração de sacos usados, executada por processo rudimentar, ainda que com emprego de máquinas de costura
- *O preparo de produtos alimentares, NÃO acondicionados em embalagem de apresentação
INCIDÊNCIA DO IPI
- IMPORTANTE - O IPI abrange todos os produtos com alíquota, ainda que zero, relacionados na TIPI, EXCLUÍDOS aqueles a que corresponde a notação "NT" (não tributado)
- DENTRO DO CAMPO DE INCIDÊNCIA
- produtos com alíquotas positivas, zero, ou mesmo isentos
- FORA DO CAMPO DE INCIDÊNCIA
- produtos com notação "NT" e os que resultarem de operações excluídas do conceito de industrialização
- A notação "NT" (não-tributado) constante na TIP implica considerar que o produto está FORA DO CAMPO DE INCIDÊNCIA
- produtos com notação "NT" e os que resultarem de operações excluídas do conceito de industrialização
ASPECTOS GERAIS do IPI
- Alíquotas podem ser alteradas por Decreto
- Mas BC somente por LEI
- Obs.: Cabe à lei definir os limites e condições p/ a alteração de alíquotas
- IPI - EXCEÇÃO À ANTERIORIDADE
- Porém deve respeitar a NOVENTENA, mas somente quando houver majoração!!!
- IPI deve ser SELETIVO em função da essencialidade dos produtos
- o princípio da seletividade é uma diretriz para que a incidência do IPI seja graduada conforme a capacidade contributiva de cada um
- Assim, a seletividade está relacionada à capacidade contributiva
- => Se a imunidade conferida pela CF estiver condicionada à DESTINAÇÃO do produto, e este for dado destino diverso, ficará o responsável pelo fato sujeito ao pagamento do IPI e penalidade cabível
- COMO SE A IMUNIDADE NÃO EXISTISSE
- IMUNIDADES OBJETIVAS
- 1. Livros, jornais, periódicos e o papel destinado à sua impressão
- A imunidade dos livros, jornais e periódicos é ABSOLUTA, mas o mesmo não ocorre com o papel (apenas será imune se destinado à impressão daqueles)
- => Será Contribuinte o Fabricante, a Importadora ou a Distribuidora que remete papel imune para empresa não jornalística ou editora
- => Se aqueles remeterem para empresa que tinha por finalidade impressão de livro, jornal ou periódico, mas que usou para fim diverso, a empresa ADQUIRENTE será contribuinte
- 2. Os produtos industrializados destinados ao EXTERIOR;
- HÁ SITUAÇÕES EM QUE SE CONSIDERA EFETIVADA A EXPORTAÇÃO SEM QUE TENHA OCORRIDO SUA SAÍDA DO TERRITÓRIO NACIONAL
- Interessante: Se a exportação ocorrer sem a saída do produto do território nacional, e se o pagamento for a PRAZO ou a prestação, os efeitos fiscais e cambiais serão produzidos no momento da contratação, sob condição resolutória, aperfeiçoando-se pelo recebimento integral em moeda de livre conversibilidade
- quando o pagamento parcelado ocorrer por completo, aperfeiçoa-se a operação (operação confirmada), mas se não houver o pagamento, extinguem-se seus efeitos
- Interessante: Se a exportação ocorrer sem a saída do produto do território nacional, e se o pagamento for a PRAZO ou a prestação, os efeitos fiscais e cambiais serão produzidos no momento da contratação, sob condição resolutória, aperfeiçoando-se pelo recebimento integral em moeda de livre conversibilidade
- HÁ SITUAÇÕES EM QUE SE CONSIDERA EFETIVADA A EXPORTAÇÃO SEM QUE TENHA OCORRIDO SUA SAÍDA DO TERRITÓRIO NACIONAL
- 3. O ouro, quando definido em lei como ativo financeiro ou instrumento cambial
- 4. Energia elétrica, derivados de petróleo, combustíveis e minerais do País
- Sobre tais produtos só há incidência de ICMS, II e IE
- 1. Livros, jornais, periódicos e o papel destinado à sua impressão
- IMUNIDADES SUBJETIVAS
- Vale destacar que essa imunidade (Entes Federativos, Templos e Partidos Políticos, Entidades Sindicais e Instituições de Educação e Assis. Social sem fim lucrativo) ...
- Diz respeito APENAS ao patrimônio, renda e serviços dessas pessoas e o IPI incide sobre a INDUSTRIALIZAÇÃO ... e (+) .... quem adquire produtos industrializados é contribuinte de FATO
- STF - tanto a imunidade recíproca como aquela aplicável aos partidos políticos, entidades sindicais e instituições de educação e assistência social gozam de imunidade sobre o IPI e II, quando IMPORTAM mercadorias do exterior.
- No que se refere aos templos de qualquer culto, não há jurisprudência relevante do STF sobre a imunidade do IPI
- Vale destacar que essa imunidade (Entes Federativos, Templos e Partidos Políticos, Entidades Sindicais e Instituições de Educação e Assis. Social sem fim lucrativo) ...
- IPI terá reduzido seu impacto sobre a aquisição de bens de capital pelo contribuinte do imposto, na forma da lei
- Alíquotas podem ser alteradas por Decreto
TIPI
- Tabela de Incidência do IPI =>foi elaborada com base na NCM (Nomenclatura do Mercosul)
- Art. 15. Os produtos estão distribuídos na TIPI por Seções, Capítulos, Subcapítulos, Posições, Subposições, Itens e Subitens.
- Art. 16. Far-se-á a classificação de conformidade com as Regras Gerais para Interpretação - RGI, Regras Gerais Complementares - RGC e Notas Complementares - NC, todas da Nomenclatura Comum do MERCOSUL - NCM, integrantes do seu texto
- => Fica a SRFB autorizada a adequar a TIPI, SEMPRE QUE NÃO IMPLICAR alteração de alíquota, em decorrência de alterações promovidas na NCM pela Câmera de Comércio Exterior - CAMEX
REDUÇÃO E MAJORAÇÃO DO IPI
- No RIPI encontramos os limites para as alterações de alíquotas por meio de ato do Executivo
- PODERÁ (regra geral):
- quando se torne necessário atingir os objetivos da política econômica (mantida a seletividade em função da essencialidade)
- Reduzir a 0 (zero)
- Majorar em até 30 unidades ao percentual de incidência fixado na lei
- Ex.: produto com 15% de al. poderá ser majorada até al. de 45% (15 + 30)
- REGRAS ESPECÍFICAS (redução e majoração)
- Reduções do IPI sobre bens de procedência estrangeira estão asseguradas DESDE QUE satisfeitos os requisitos p/ a concessão do benefício análogo, relativo ao Imposto de Importação
- As alíquotas serão uniformes em todo o território nacional
- Produtos Destinados à Pesquisa e Desenvolvimento Tecnológico
- Poderá haver redução de 50% do IPI sobre equipamentos, máquinas e aparelhos quando destinados a P&D
- Artefatos de Joalheria, Ouriversaria, Pérolas e Bijuterias
- Poderá fixar alíquotas correspondentes às mínimas estabelecidas para o ICMS
- Equipamentos e outros para incorporados ao Ativo Imobilizado (ME ou EPP
- Poderá o Executivo reduzir a alíquota a Zero
- Reduções do IPI sobre bens de procedência estrangeira estão asseguradas DESDE QUE satisfeitos os requisitos p/ a concessão do benefício análogo, relativo ao Imposto de Importação
CONTRIBUINTE
- Obs.: cada estabelecimento é AUTÔNOMO
- IMPORTADOR
- FG decorrente do desembaraço aduaneiro (produto estrangeiro)
- Pode ser PF ou PJ
- STJ - não há incidência de IPI na importação de veículo por PF para uso próprio
- Não há necessidade de industrialização, basta que os produtos importados sejam INDUSTRIALIZADOS
- INDUSTRIAL
- FG decorrente da SAÍDA do produto que industrializar em seu estabelecimento
- Bem como quanto aos demais FG's decorrentes de atos que praticar
- e ESTABEL. EQUIPARADO a INDUSTRIAL
- FG - produtos que dele saírem
- FG - demais fatos decorrentes de atos que praticar
- QUEM CONSUMIR OU UTILIZAR em finalidade diversa...
- Papel destinado à livro, jornais e periódicos
- CUIDADO - O transportador desacompanhado de documentação comprobatória da procedência de produtos que transportar será RESPONSÁVEL (NÃO CONRTIBUINTE)
ESTABELECIMENTO INDUSTRIAL
- RIPI Art. 8° - Estabelecimento industrial É O QUE EXECUTA qualquer das operações referidas no art. 4° (operações de industrialização), de que resulte produto tributado, ainda que de alíquota zero ou isento.
- Art. 4° ... qq operação que modifique a natureza, o funcionamento, o acabamento, a apresentação ou a finalidade do produto, ou o aperfeiçoe para o consumo
- Também é considerado estabelecimento industrial o que execute operações de industrialização (incompletas, parciais ou intermediárias)
- Delimitação de estabelecimento - prédio em que são exercidas atividades geradoras de obrigação
- ESTABELECIMENTO EQUIPARADO A INDUSTRIAL
- São ATACADISTAS os que efetuares vendas:
- 1. De bens de produção, EXCETO a particulares em quantidade que não exceda ao seu próprio uso
- 2. De bens de consumo, em quantidade SUPERIOR àquela destinada a uso próprio do adquirente
- 3. A revendedores
- Bens de Produção
- *Matérias-primas; *Produtos intermediários (usados no processo de produção); *Produtos destinados a embalagem; *Ferramentas empregadas no processo industrial *Máquinas do processo industrial
- São VAREJISTAS os que efetuarem vendas:
- *Diretas a consumidor, ainda que realize vendas por atacado esporadicamente
- Vendas esporádicas a atacado < ou = a 20% das vendas do semestre
- Acima de 20% será considerado Atacadista
- A Equiparação a Industrial ocorre por:
- 1. Determinação legal (lei);
- *IMPORTADORES e suas filiais
- IMPORTANTE- o importador paga o IPI em dois momentos:
- Nem todo importador é equiparado a industrial, como aquele que importa nova máquina para integrar o ativo
- Nesse caso não haverá equiparação, pois o FG só ocorre no desembaraço aduaneiro
- => Entrada no País
- => Saída do estabelecimento do importador
- No caso de o importador (varejista ou atacadista - importação direta) remeter diretamente à filial da mesma empresa (do desembaraço aduaneiro para a filial, diretamente), estará equiparado a industrial
- FG e contribuinte do IPI em relação à SAÍDA dos produtos industrializados do seu estabelecimento
- IMPORTANTE- o importador paga o IPI em dois momentos:
- *IMPORTAÇÃO POR ENCOMENDA ou por CONTA E ORDEM de 3°
- Comerciantes (atacadistas ou varejistas) importam por intermédio de PJ importadora
- Nessa situação haverá 03 FG's:
- 1. No desembaraço aduaneiro;
- 2. Na Saída do Estabelecimento Importador
- 3. Na Saída do Estabelecimento do Comerciante (revenda)
- Presume-se por conta e ordem de 3° a operação de comércio exterior realizada:
- 1. Mediante utilização de recursos de 3° ($ não é da PJ Importadora); ou
- 2. Em desacordo com o estabelecido pela SRFB
- Importação por Encomenda será:
- Aquela realizada com recursos próprio da PJ Importadora p/ revenda a encomendante predeterminado
- Comerciante será equiparado a industrial
- *ENCOMENDANTES NO MERCADO INTERNO
- Será equiparado a industrial quando os produtos cuja industrialização tenha sido realizada por outro estabelecimento (da mesma firma ou de 3°), mediante remessa, por eles (comerciais) efetuada, de matéria-primas, produtos intermediários, embalagens, recipientes, moldes, matrizes ou modelos.
- Na saída do estabelecimento industrial, com destino ao encomendante, haverá FG do IPI (entregou a encomenda, paga IPI)
- Incluem-se a Encomenda de Industrialização de bebidas, líquidos alcoólicos e vinagres
- Nesse caso não há necessidade de remessa de insumos pelo encomendante para se caracterizar a equiparação a industrial
- A marca ou o nome fantasia da bebida pode ser de propriedade de qq pessoa!!! Não há restrição quanto a isso
- *FILIAL ATACADISTA
- => as filiais e demais estabelecimentos que exercerem o comércio de produtos importados, industrializados ou mandados industrializar por outro estabelecimento DA MESMA FIRMA
- Equipara-se esse estabelecimento a industrial para evitar que a importadora envie produto para estabelecimento de mesma firma por preço ínfimo para escapar do IPI
- SALVO se esse comerciante operar exclusivamente na venda a varejo e não estiver enquadrado como estabelecimento que recebeu diretamente da repartição aduaneira
- => as filiais e demais estabelecimentos que exercerem o comércio de produtos importados, industrializados ou mandados industrializar por outro estabelecimento DA MESMA FIRMA
- *ATACADISTA DE PÉROLAS, PEDRAS E METAIS PRECIOSOS
- qualquer estabelecimento comercial atacadista desses produtos são equiparados a industrial.
- *ATACADISTA E COOPERATIVA DE PRODUTORES DE BEBIDAS QUENTES (alcoólicas)
- Vinhos, Vermutes, Bebidas fermentadas, Aguardentes, Uísque, Rum, Vodcas, Licores etc
- de produção NACIONAL e condicionados em recipientes de capacidade superior ao limite máximo permitido para venda a varejo
- quando derem saída p/ estabelecimentos...
- 1. Industriais que utilizem-os como matéria-prima ou intermediário na fabricação de bebidas;
- 2. Atacadista e cooperativa de produtores;
- 3. Engarrafadores desses produtos.
- ou seja, o produto ainda não chegou ao final da cadeia de produção
- quando derem saída p/ estabelecimentos...
- de produção NACIONAL e condicionados em recipientes de capacidade superior ao limite máximo permitido para venda a varejo
- Vinhos, Vermutes, Bebidas fermentadas, Aguardentes, Uísque, Rum, Vodcas, Licores etc
- *ATACADISTA DE PRODUTOS DE BELEZA IMPORTADOS
- É um caso semelhante à importação com encomenda ou conta e ordem de 3° ... o IPI incide tb em 3 momento distintos:
- 1 - Por ocasião do desembaraço aduaneiro
- 2 - Pela saída dos produtos do estabelecimento do importador
- 3 - Pela saída dos produtos do estabelecimento do atacadista
- É um caso semelhante à importação com encomenda ou conta e ordem de 3° ... o IPI incide tb em 3 momento distintos:
- ATACADISTAS DE AUTOMÓVEIS
- Destaque-se que a concessionária (varejista) pode ser equiparada a industrial se as vendas no atacado excederem 20% no semestre.
- Obs.: Tb equipara-se o atacadista adquirente de Tratores, veículos de passageiros, ambulâncias, auto-socorros, caminhões
- quando industrializados por encomenda por conta e ordem de PJ domiciliada no exterior
- ATACADISTA DE PRODUTOS ESPECÍFICOS (em operação realizada entre pessoas interligadas)
- hipóteses em que o adquirente e o remetente dos produtos sejam empresas controladoras ou controladas, coligadas, interligadas ou interdependentes
- Tais produtos do Anexo III podem ser excluídos ou incluídos por decreto, DESDE QUE a alíquota do IPI >= 15%
- INDUSTRIAL QUE REVENDE BENS DE PRODUÇÃO
- Parece meio louco o RIPI mencionar um Industrial ser equiparado a industrial!!!
- Mas há esse dispositivo pq serão considerados estabelecimento COMERCIAIS de bens de produção os estabelecimentos industriais que derem saída a matéria-prima, produtos intermediários e material de embalagem, ADQUIRIDOS DE TERCEIROS, com destino a outros estabelecimentos
- É POSSÍVEL QUE UM ESTABELECIMENTO SEJA "INDUSTRIAL" E "EQUIPARADO A INDUSTRIAL"
- Revenda sem haver qq industrialização!!!
- Parece meio louco o RIPI mencionar um Industrial ser equiparado a industrial!!!
- *IMPORTADORES e suas filiais
- 2. Por opção do próprio estabelecimento
- É permitido ao estabelecimento desistir da equiparação
- Esses estabelecimentos podem optar por sofrer a tributação do IPI...
- ...com o objetivo de possibilitar que os adquirentes dos seus produtos se creditem do valor por eles pagos (em vez de buscar isso num concorrente)
- * Estabelecimentos comerciais que derem saída a bens de produção, para estabelecimentos industriais ou revendedores
- *Cooperativas que se dedicarem à venda em comum de bens de produção, recebidos de seus associados para comerialização
- A RFB poderá exigir prestação de garantia como condição para a entrega de mercadorias
- ... quando o valor das importações for incompatível com o CS ou PL do importador ou encomendante predeterminado
- 1. Determinação legal (lei);
- São ATACADISTAS os que efetuares vendas:
- RIPI Art. 8° - Estabelecimento industrial É O QUE EXECUTA qualquer das operações referidas no art. 4° (operações de industrialização), de que resulte produto tributado, ainda que de alíquota zero ou isento.
Informationen
- Beschreibung
- Legislação Tributária Federal Mindmap am R I P I - 01, erstellt von Re Zanao am 04/12/2018.
- Erstellt von
- Re Zanao
- Aufrufe
- 0
- Bewertung