
Mindmap
DERECHO TRIBUTARIO MATERIAL
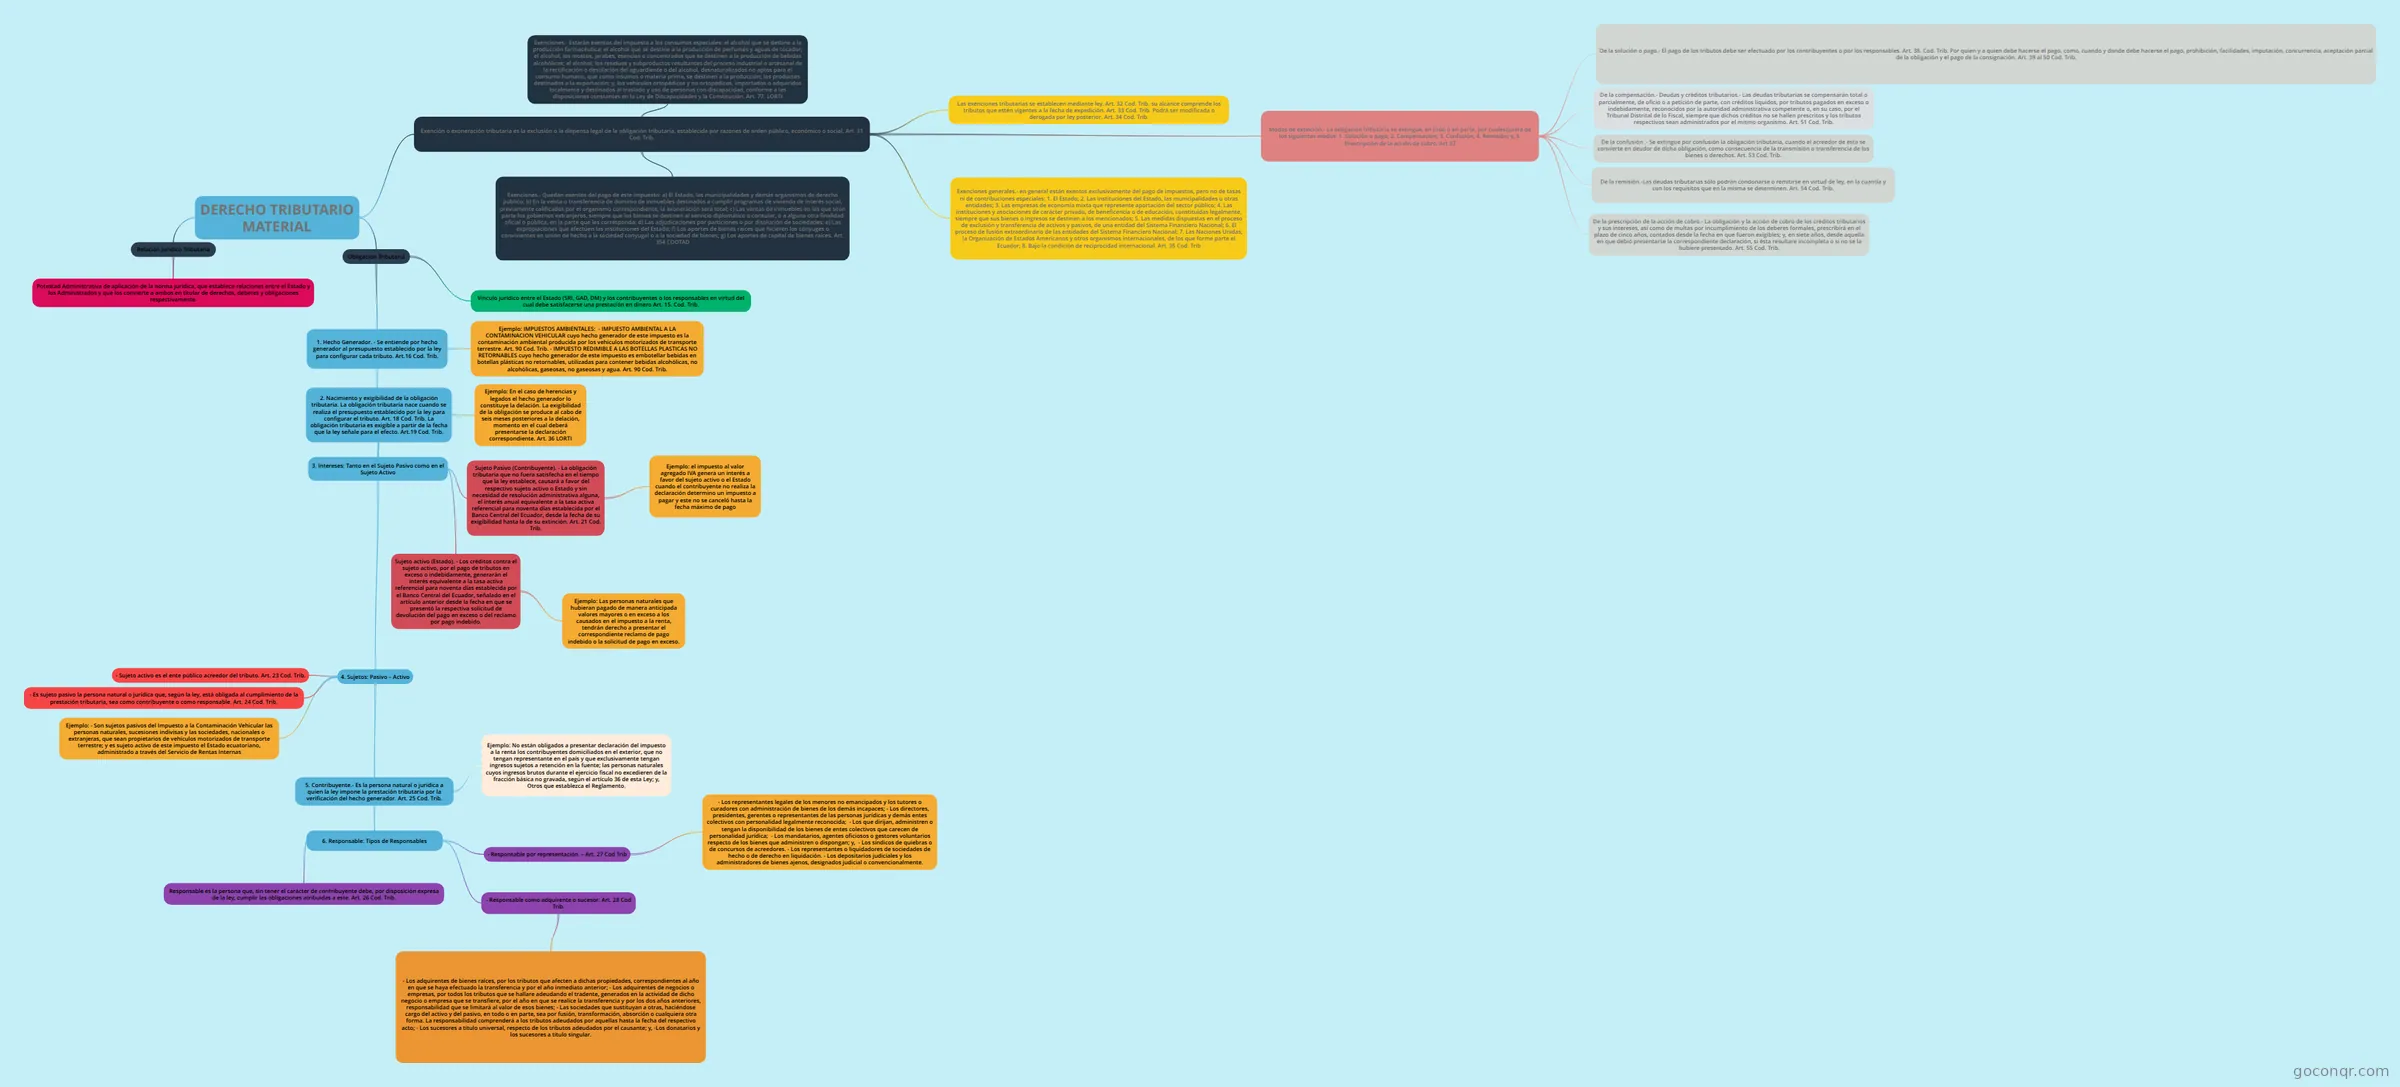
Mapa mental: Derecho tributario material
Inhalt der Mindmap
DERECHO TRIBUTARIO MATERIAL
Relación Jurídico Tributaria
- Potestad Administrativa de aplicación de la norma jurídica, que establece relaciones entre el Estado y los Administrados y que los convierte a ambos en titular de derechos, deberes y obligaciones respectivamente.
Obligación Tributaria
- Vinculo jurídico entre el Estado (SRI, GAD, DM) y los contribuyentes o los responsables en virtud del cual debe satisfacerse una prestación en dinero Art. 15. Cod. Trib.
- 1. Hecho Generador. - Se entiende por hecho generador al presupuesto establecido por la ley para configurar cada tributo. Art.16 Cod. Trib.
- 3. Intereses: Tanto en el Sujeto Pasivo como en el Sujeto Activo
- 4. Sujetos: Pasivo – Activo
- - Sujeto activo es el ente público acreedor del tributo. Art. 23 Cod. Trib.
- - Es sujeto pasivo la persona natural o jurídica que, según la ley, está obligada al cumplimiento de la prestación tributaria, sea como contribuyente o como responsable. Art. 24 Cod. Trib.
- Ejemplo: - Son sujetos pasivos del Impuesto a la Contaminación Vehicular las personas naturales, sucesiones indivisas y las sociedades, nacionales o extranjeras, que sean propietarios de vehículos motorizados de transporte terrestre; y es sujeto activo de este impuesto el Estado ecuatoriano, administrado a través del Servicio de Rentas Internas
- 5. Contribuyente.- Es la persona natural o jurídica a quien la ley impone la prestación tributaria por la verificación del hecho generador. Art. 25 Cod. Trib.
- Ejemplo: No están obligados a presentar declaración del impuesto a la renta los contribuyentes domiciliados en el exterior, que no tengan representante en el país y que exclusivamente tengan ingresos sujetos a retención en la fuente; las personas naturales cuyos ingresos brutos durante el ejercicio fiscal no excedieren de la fracción básica no gravada, según el artículo 36 de esta Ley; y, Otros que establezca el Reglamento.
- 6. Responsable: Tipos de Responsables
- Responsable es la persona que, sin tener el carácter de contribuyente debe, por disposición expresa de la ley, cumplir las obligaciones atribuidas a este. Art. 26 Cod. Trib.
- - Responsable por representación. – Art. 27 Cod Trib
- - Los representantes legales de los menores no emancipados y los tutores o curadores con administración de bienes de los demás incapaces; - Los directores, presidentes, gerentes o representantes de las personas jurídicas y demás entes colectivos con personalidad legalmente reconocida; - Los que dirijan, administren o tengan la disponibilidad de los bienes de entes colectivos que carecen de personalidad jurídica; - Los mandatarios, agentes oficiosos o gestores voluntarios respecto de los bienes que administren o dispongan; y, - Los síndicos de quiebras o de concursos de acreedores. - Los representantes o liquidadores de sociedades de hecho o de derecho en liquidación. - Los depositarios judiciales y los administradores de bienes ajenos, designados judicial o convencionalmente.
- - Responsable como adquirente o sucesor: Art. 28 Cod Trib.
- - Los adquirentes de bienes raíces, por los tributos que afecten a dichas propiedades, correspondientes al año en que se haya efectuado la transferencia y por el año inmediato anterior; - Los adquirentes de negocios o empresas, por todos los tributos que se hallare adeudando el tradente, generados en la actividad de dicho negocio o empresa que se transfiere, por el año en que se realice la transferencia y por los dos años anteriores, responsabilidad que se limitará al valor de esos bienes; - Las sociedades que sustituyan a otras, haciéndose cargo del activo y del pasivo, en todo o en parte, sea por fusión, transformación, absorción o cualquiera otra forma. La responsabilidad comprenderá a los tributos adeudados por aquellas hasta la fecha del respectivo acto; - Los sucesores a título universal, respecto de los tributos adeudados por el causante; y, -Los donatarios y los sucesores a título singular.
- 2. Nacimiento y exigibilidad de la obligación tributaria. La obligación tributaria nace cuando se realiza el presupuesto establecido por la ley para configurar el tributo. Art. 18 Cod. Trib. La obligación tributaria es exigible a partir de la fecha que la ley señale para el efecto. Art.19 Cod. Trib.
- Ejemplo: En el caso de herencias y legados el hecho generador lo constituye la delación. La exigibilidad de la obligación se produce al cabo de seis meses posteriores a la delación, momento en el cual deberá presentarse la declaración correspondiente. Art. 36 LORTI
- Sujeto Pasivo (Contribuyente). - La obligación tributaria que no fuera satisfecha en el tiempo que la ley establece, causará a favor del respectivo sujeto activo o Estado y sin necesidad de resolución administrativa alguna, el interés anual equivalente a la tasa activa referencial para noventa días establecida por el Banco Central del Ecuador, desde la fecha de su exigibilidad hasta la de su extinción. Art. 21 Cod. Trib.
- Ejemplo: el impuesto al valor agregado IVA genera un interés a favor del sujeto activo o el Estado cuando el contribuyente no realiza la declaración determino un impuesto a pagar y este no se canceló hasta la fecha máximo de pago
- Sujeto activo (Estado). - Los créditos contra el sujeto activo, por el pago de tributos en exceso o indebidamente, generarán el interés equivalente a la tasa activa referencial para noventa días establecida por el Banco Central del Ecuador, señalado en el artículo anterior desde la fecha en que se presentó la respectiva solicitud de devolución del pago en exceso o del reclamo por pago indebido.
- Ejemplo: Las personas naturales que hubieran pagado de manera anticipada valores mayores o en exceso a los causados en el impuesto a la renta, tendrán derecho a presentar el correspondiente reclamo de pago indebido o la solicitud de pago en exceso.
- 4. Sujetos: Pasivo – Activo
- Ejemplo: IMPUESTOS AMBIENTALES: - IMPUESTO AMBIENTAL A LA CONTAMINACION VEHICULAR cuyo hecho generador de este impuesto es la contaminación ambiental producida por los vehículos motorizados de transporte terrestre. Art. 90 Cod. Trib. - IMPUESTO REDIMIBLE A LAS BOTELLAS PLASTICAS NO RETORNABLES cuyo hecho generador de este impuesto es embotellar bebidas en botellas plásticas no retornables, utilizadas para contener bebidas alcohólicas, no alcohólicas, gaseosas, no gaseosas y agua. Art. 90 Cod. Trib.
- 3. Intereses: Tanto en el Sujeto Pasivo como en el Sujeto Activo
Exención o exoneración tributaria es la exclusión o la dispensa legal de la obligación tributaria, establecida por razones de orden público, económico o social. Art. 31 Cod. Trib.
- Exenciones generales.- en general están exentos exclusivamente del pago de impuestos, pero no de tasas ni de contribuciones especiales: 1. El Estado; 2. Las instituciones del Estado, las municipalidades u otras entidades; 3. Las empresas de economía mixta que represente aportación del sector público; 4. Las instituciones y asociaciones de carácter privado, de beneficencia o de educación, constituidas legalmente, siempre que sus bienes o ingresos se destinen a los mencionados; 5. Las medidas dispuestas en el proceso de exclusión y transferencia de activos y pasivos, de una entidad del Sistema Financiero Nacional; 6. El proceso de fusión extraordinario de las entidades del Sistema Financiero Nacional; 7. Las Naciones Unidas, la Organización de Estados Americanos y otros organismos internacionales, de los que forme parte el Ecuador; 8. Bajo la condición de reciprocidad internacional. Art. 35 Cod. Trib
- Las exenciones tributarias se establecen mediante ley. Art. 32 Cod. Trib. su alcance comprende los tributos que estén vigentes a la fecha de expedición. Art. 33 Cod. Trib. Podrá ser modificada o derogada por ley posterior. Art. 34 Cod. Trib.
- Modos de extinción.- La obligación tributaria se extingue, en todo o en parte, por cualesquiera de los siguientes modos: 1. Solución o pago; 2. Compensación; 3. Confusión; 4. Remisión; y, 5. Prescripción de la acción de cobro. Art.37
- De la solución o pago.- El pago de los tributos debe ser efectuado por los contribuyentes o por los responsables. Art. 38. Cod. Trib. Por quien y a quien debe hacerse el pago, como, cuando y donde debe hacerse el pago, prohibición, facilidades, imputación, concurrencia, aceptación parcial de la obligación y el pago de la consignación. Art. 39 al 50 Cod. Trib.
- De la compensación.- Deudas y créditos tributarios.- Las deudas tributarias se compensarán total o parcialmente, de oficio o a petición de parte, con créditos líquidos, por tributos pagados en exceso o indebidamente, reconocidos por la autoridad administrativa competente o, en su caso, por el Tribunal Distrital de lo Fiscal, siempre que dichos créditos no se hallen prescritos y los tributos respectivos sean administrados por el mismo organismo. Art. 51 Cod. Trib.
- De la confusión .- Se extingue por confusión la obligación tributaria, cuando el acreedor de ésta se convierte en deudor de dicha obligación, como consecuencia de la transmisión o transferencia de los bienes o derechos. Art. 53 Cod. Trib.
- De la remisión.-Las deudas tributarias sólo podrán condonarse o remitirse en virtud de ley, en la cuantía y con los requisitos que en la misma se determinen. Art. 54 Cod. Trib.
- De la prescripción de la acción de cobro.- La obligación y la acción de cobro de los créditos tributarios y sus intereses, así como de multas por incumplimiento de los deberes formales, prescribirá en el plazo de cinco años, contados desde la fecha en que fueron exigibles; y, en siete años, desde aquella en que debió presentarse la correspondiente declaración, si ésta resultare incompleta o si no se la hubiere presentado. Art. 55 Cod. Trib.
- Exenciones.- Quedan exentos del pago de este impuesto: a) El Estado, las municipalidades y demás organismos de derecho público; b) En la venta o transferencia de dominio de inmuebles destinados a cumplir programas de vivienda de interés social, previamente calificados por el organismo correspondiente, la exoneración será total; c) Las ventas de inmuebles en las que sean parte los gobiernos extranjeros, siempre que los bienes se destinen al servicio diplomático o consular, o a alguna otra finalidad oficial o pública, en la parte que les corresponda; d) Las adjudicaciones por particiones o por disolución de sociedades; e) Las expropiaciones que efectúen las instituciones del Estado; f) Los aportes de bienes raíces que hicieren los cónyuges o convivientes en unión de hecho a la sociedad conyugal o a la sociedad de bienes; g) Los aportes de capital de bienes raíces. Art. 354 COOTAD
- Exenciones.- Estarán exentos del impuesto a los consumos especiales: el alcohol que se destine a la producción farmacéutica; el alcohol que se destine a la producción de perfumes y aguas de tocador; el alcohol, los mostos, jarabes, esencias o concentrados que se destinen a la producción de bebidas alcohólicas; el alcohol, los residuos y subproductos resultantes del proceso industrial o artesanal de la rectificación o destilación del aguardiente o del alcohol, desnaturalizados no aptos para el consumo humano, que como insumos o materia prima, se destinen a la producción; los productos destinados a la exportación; y, los vehículos ortopédicos y no ortopédicos, importados o adquiridos localmente y destinados al traslado y uso de personas con discapacidad, conforme a las disposiciones constantes en la Ley de Discapacidades y la Constitución. Art. 77. LORTI
Informationen
- Beschreibung
- Derecho Mindmap am DERECHO TRIBUTARIO MATERIAL, erstellt von Veronica Yanza panchana am 27/12/2020.
- Erstellt von
- Veronica Yanza panchana
- Aufrufe
- 49
- Bewertung