
Mindmap
EQUIDADE
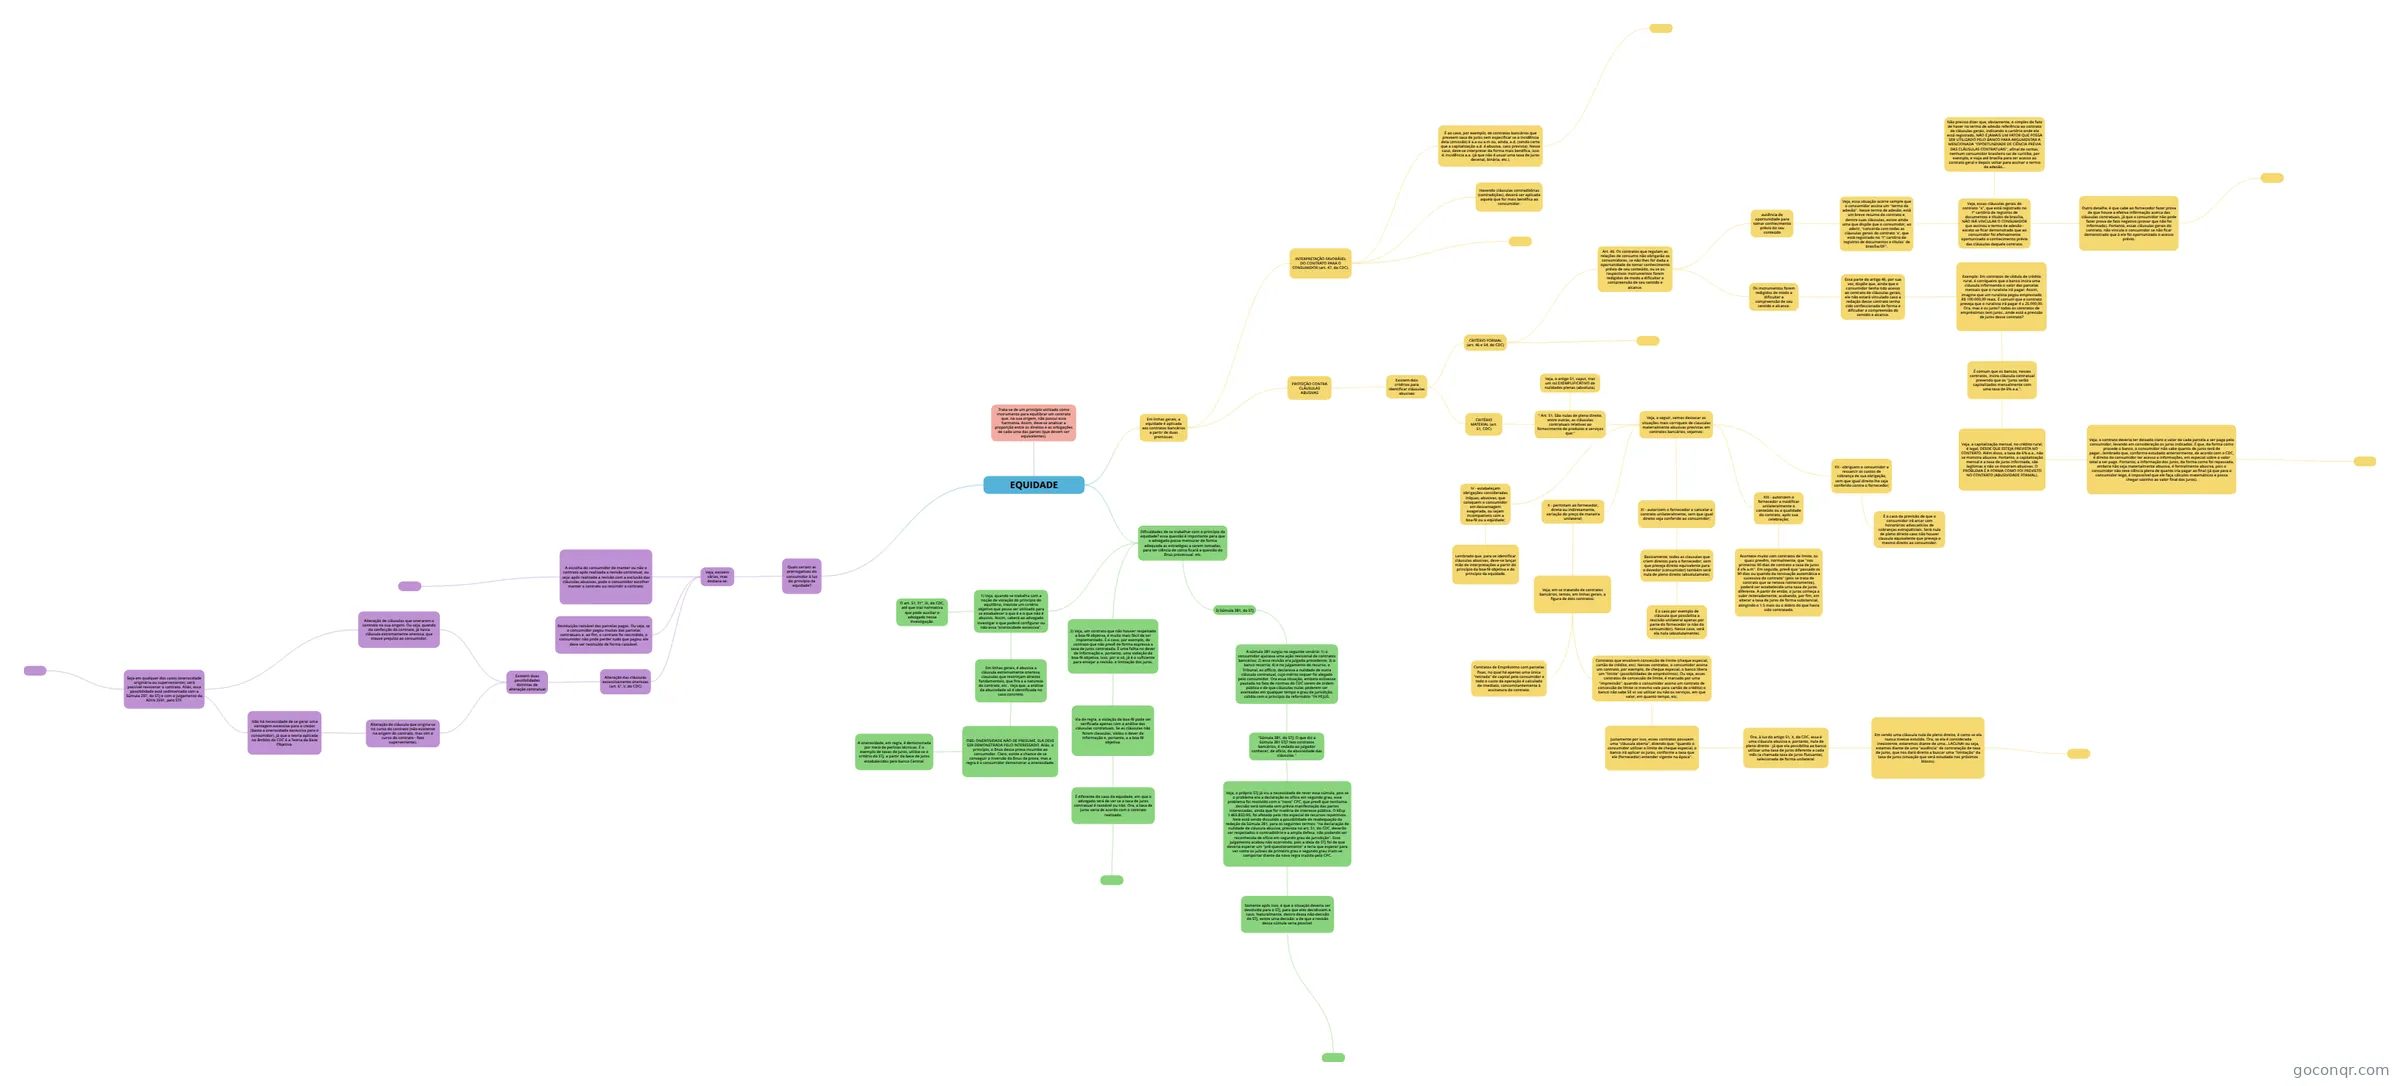
Mapa mental: equidade
Inhalt der Mindmap
EQUIDADE
Trata-se de um princípio utilizado como instrumento para equilibrar um contrato que, na sua origem, não possui essa harmonia. Assim, deve-se analisar a proporção entre os direitos e as orbigações de cada uma das partes (que devem ser equivalentes).
Em linhas gerais, a equidade é aplicada aos contratos bancários a partir de duas premissas:
- PROTEÇÃO CONTRA CLÁUSULAS ABUSIVAS
- Existem dois critérios para identificar cláusulas abusivas
- CRITÉRIO FORMAL (art. 46 e 54, do CDC)
- Art. 46. Os contratos que regulam as relações de consumo não obrigarão os consumidores, se não lhes for dada a oportunidade de tomar conhecimento prévio de seu conteúdo, ou se os respectivos instrumentos forem redigidos de modo a dificultar a compreensão de seu sentido e alcance.
- ausência de oportunidade para tomar conhecimento prévio do seu conteúdo
- Veja, essa situação ocorre sempre que o consumidor assina um "termo de adesão". Nesse termo de adesão, está um breve resumo do contrato e, dentre suas cláusulas, existe ainda uma que dispõe que o consumidor, ao aderir, "concorda com todas as cláusulas gerais do contrato 'x', que está registrado no '1º cartório de registros de documentos e títulos' de brasília/DF".
- Veja, essas cláusulas gerais do contrato "x", que está registrado no 1º cartório de registros de documentos e títulos de brasília, NÃO IRÁ VINCULAR O CONSUMIDOR que assinou o termo de adesão - exceto se ficar demonstrado que ao consumidor foi efetivamente oportunizado o conhecimento prévio das cláusulas daquele contrato.
- Não preciso dizer que, obviamente, o simples de fato de haver no termo de adesão referência ao contrato de cláusulas gerais, indicando o cartório onde ele está registrado, NÃO É JAMAIS UM FATOR QUE POSSA SER UTILIZADO PELO BANCO PARA ARGUMENTAR A MENCIONADA "OPORTUNDIADE DE CIÊNCIA PRÉVIA DAS CLÁUSULAS CONTRATUAIS", afinal de contas, nenhum consumidor brasileiro sai de curitiba, por exemplo, e viaja até brasília para ter acesso ao contrato geral e depois voltar para assinar o termo de adesão...
- Outro detalhe, é que cabe ao fornecedor fazer prova de que houve a efetiva informação acerca das cláusulas contratuais, já que o consumidor não pode fazer prova de fato negativo (provar que não foi informado). Portanto, essas cláusulas gerais do contrato, não vincula o consumidor se não ficar demonstrado que à ele foi oportunizado o acesso prévio.
- Veja, essas cláusulas gerais do contrato "x", que está registrado no 1º cartório de registros de documentos e títulos de brasília, NÃO IRÁ VINCULAR O CONSUMIDOR que assinou o termo de adesão - exceto se ficar demonstrado que ao consumidor foi efetivamente oportunizado o conhecimento prévio das cláusulas daquele contrato.
- Veja, essa situação ocorre sempre que o consumidor assina um "termo de adesão". Nesse termo de adesão, está um breve resumo do contrato e, dentre suas cláusulas, existe ainda uma que dispõe que o consumidor, ao aderir, "concorda com todas as cláusulas gerais do contrato 'x', que está registrado no '1º cartório de registros de documentos e títulos' de brasília/DF".
- Os instrumentos forem redigidos de modo a dificultar a compreensão de seu sentido e alcance.
- Essa parte do artigo 46, por sua vez, dispõe que, ainda que o consumidor tenha tido acesso ao contrato de cláusulas gerais, ele não estará vinculado caso a redação desse contrato tenha sido confeccionada de forma a dificultar a compreensão do sentido e alcance.
- Exemplo: Em contratos de cédula de crédito rural, é corriqueiro que o banco insira uma cláusula informando o valor das parcelas mensais que o ruralista irá pagar. Assim, imagine que um ruralista pegou emprestado R$ 100.000,00 reais. É comum que o contrato preveja que o ruralista irá pagar 4 x 25.000,00. Ora, mas e os juros? todos os contratos de empréstimos tem juros...onde está a previsão de juros desse contrato?
- É comum que os bancos, nesses contratos, insira cláusula contratual prevendo que os "juros serão capitalizados mensalmente com uma taxa de 6% a.a.".
- Veja, a capitalização mensal, no crédito rural, é legal, DESDE QUE ESTEJA PREVISTA NO CONTRATO. Além disso, a taxa de 6% a.a., não se monstra abusiva. Portanto, a capitalização mensal e a taxa de juros informada, são legítimas e não se mostram abusivas. O PROBLEMA É A FORMA COMO FOI PREVISTO NO CONTRATO (ABUSIVIDADE FORMAL).
- Veja, o contrato deveria ter deixado claro o valor de cada parcela a ser paga pelo consumidor, levando em consideração os juros indicados. É que, da forma como procede o banco, o consumidor não sabe quanto de juros terá de pagar...lembrado que, conforme estudado anteriormente, de acordo com o CDC, é direito do consumidor ter acesso a informações, em especial sobre o valor total a ser pago. Portanto, a informação dos juros, da forma como foi repassada, embora não seja materialmente abusiva, é formalmente abusiva, pois o consumidor não teve ciência plena de quanto iria pagar ao final (já que para o consumidor leigo, é impossível que ele faça cálculos matemáticos e possa chegar sozinho ao valor final dos juros).
- Veja, o contrato deveria ter deixado claro o valor de cada parcela a ser paga pelo consumidor, levando em consideração os juros indicados. É que, da forma como procede o banco, o consumidor não sabe quanto de juros terá de pagar...lembrado que, conforme estudado anteriormente, de acordo com o CDC, é direito do consumidor ter acesso a informações, em especial sobre o valor total a ser pago. Portanto, a informação dos juros, da forma como foi repassada, embora não seja materialmente abusiva, é formalmente abusiva, pois o consumidor não teve ciência plena de quanto iria pagar ao final (já que para o consumidor leigo, é impossível que ele faça cálculos matemáticos e possa chegar sozinho ao valor final dos juros).
- Veja, a capitalização mensal, no crédito rural, é legal, DESDE QUE ESTEJA PREVISTA NO CONTRATO. Além disso, a taxa de 6% a.a., não se monstra abusiva. Portanto, a capitalização mensal e a taxa de juros informada, são legítimas e não se mostram abusivas. O PROBLEMA É A FORMA COMO FOI PREVISTO NO CONTRATO (ABUSIVIDADE FORMAL).
- É comum que os bancos, nesses contratos, insira cláusula contratual prevendo que os "juros serão capitalizados mensalmente com uma taxa de 6% a.a.".
- Exemplo: Em contratos de cédula de crédito rural, é corriqueiro que o banco insira uma cláusula informando o valor das parcelas mensais que o ruralista irá pagar. Assim, imagine que um ruralista pegou emprestado R$ 100.000,00 reais. É comum que o contrato preveja que o ruralista irá pagar 4 x 25.000,00. Ora, mas e os juros? todos os contratos de empréstimos tem juros...onde está a previsão de juros desse contrato?
- Essa parte do artigo 46, por sua vez, dispõe que, ainda que o consumidor tenha tido acesso ao contrato de cláusulas gerais, ele não estará vinculado caso a redação desse contrato tenha sido confeccionada de forma a dificultar a compreensão do sentido e alcance.
- ausência de oportunidade para tomar conhecimento prévio do seu conteúdo
- Art. 46. Os contratos que regulam as relações de consumo não obrigarão os consumidores, se não lhes for dada a oportunidade de tomar conhecimento prévio de seu conteúdo, ou se os respectivos instrumentos forem redigidos de modo a dificultar a compreensão de seu sentido e alcance.
- CRITÉRIO MATERIAL (art. 51, CDC)
- " Art. 51. São nulas de pleno direito, entre outras, as cláusulas contratuais relativas ao fornecimento de produtos e serviços que:"
- Veja, o artigo 51, caput, traz um rol EXEMPLIFICATIVO de nulidades plenas (absoluta).
- Veja, a seguir, vamos destacar as situações mais corriqueis de clausulas materialmente abusivas previstas em contratos bancários, vejamos:
- IV - estabeleçam obrigações consideradas iníquas, abusivas, que coloquem o consumidor em desvantagem exagerada, ou sejam incompatíveis com a boa-fé ou a eqüidade;
- Lembrado que, para se identificar cláusulas abusivas, deve-se lançar mão de interpretações a partir do princípio da boa-fé objetiva e do princípio da equidade.
- X - permitam ao fornecedor, direta ou indiretamente, variação do preço de maneira unilateral;
- Veja, em se tratando de contratos bancários, temos, em linhas gerais, a figura de dois contratos:
- Contratos de Empréstimo com parcelas fixas, no qual há apenas uma única "retirada" de capital pelo consumidor e todo o custo da operação é calculado de imediato, concomitantemente à assinatura do contrato.
- Contratos que envolvem concessão de limite (cheque especial, cartão de crédito, etc). Nesses contratos, o consumidor assina um contrato, por exemplo, de cheque especial, o banco libera um "limite" (possibilidades de empréstimos). Ou seja, esses contratos de concessão de limite, é marcado por uma "imprevisão": quando o consumidor assina um contrato de concessão de limite (o mesmo vale para cartão de crédito) o banco não sabe SE vc vai utilizar ou não os serviços, em que valor, em quanto tempo, etc.
- Justamente por isso, esses contratos possuem uma "cláusula aberta", dizendo que: "quando o consumidor utilizar o limite de cheque especial, o banco irá aplicar os juros, conforme a taxa que ele (fornecedor) entender vigente na época".
- Ora, à luz do artigo 51, X, do CDC, essa é uma cláusula abusiva e, portanto, nula de pleno direito - já que ela possibilita ao banco utilizar uma taxa de juros diferente a cada mês (a chamada taxa de juros flutuante), selecionada de forma unilateral.
- Em sendo uma cláusula nula de pleno direito, é como se ela nunca tivesse existido. Ora, se ela é considerada inexistente, estaremos diante de uma...LACUNA! ou seja, estamos diante de uma "ausência" de contratação de taxa de juros, que nos dará direito a buscar uma "limitação" da taxa de juros (situação que será estudada nos próximos blocos).
- Em sendo uma cláusula nula de pleno direito, é como se ela nunca tivesse existido. Ora, se ela é considerada inexistente, estaremos diante de uma...LACUNA! ou seja, estamos diante de uma "ausência" de contratação de taxa de juros, que nos dará direito a buscar uma "limitação" da taxa de juros (situação que será estudada nos próximos blocos).
- Ora, à luz do artigo 51, X, do CDC, essa é uma cláusula abusiva e, portanto, nula de pleno direito - já que ela possibilita ao banco utilizar uma taxa de juros diferente a cada mês (a chamada taxa de juros flutuante), selecionada de forma unilateral.
- Justamente por isso, esses contratos possuem uma "cláusula aberta", dizendo que: "quando o consumidor utilizar o limite de cheque especial, o banco irá aplicar os juros, conforme a taxa que ele (fornecedor) entender vigente na época".
- Veja, em se tratando de contratos bancários, temos, em linhas gerais, a figura de dois contratos:
- XI - autorizem o fornecedor a cancelar o contrato unilateralmente, sem que igual direito seja conferido ao consumidor;
- Basicamente, todas as clausulas que criem direitos para o fornecedor, sem que preveja direito equivalente para o devedor (consumidor) também será nula de pleno direito (absolutamete).
- É o caso por exemplo de cláusula que possibilita a rescisão unilateral apenas por parte do fornecedor (e não do consumidor). Nesse caso, será ela nula (absolutamente).
- Basicamente, todas as clausulas que criem direitos para o fornecedor, sem que preveja direito equivalente para o devedor (consumidor) também será nula de pleno direito (absolutamete).
- XIII - autorizem o fornecedor a modificar unilateralmente o conteúdo ou a qualidade do contrato, após sua celebração;
- Acontece muito com contratos de limite, os quais prevêm, normalmente, que "nos primeiros 90 dias de contrato a taxa de juros é x% a.m". Em seguida, prevê que "passado os 90 dias ou quando da renovação automática e sucessiva do contrato" (pois se trata de contrato que se renova rotineiramente), poderá ser estabelecida uma taxa de juros diferente. A partir de então, o juros começa a subir reiteradamente, acabando, por fim, em alterar a taxa de juros de forma substancial, atingindo o 1.5 mais ou o dobro do que havia sido contratado.
- XII - obriguem o consumidor a ressarcir os custos de cobrança de sua obrigação, sem que igual direito lhe seja conferido contra o fornecedor;
- É o caso da previsão de que o consumidor irá arcar com honorários advocatícios de cobranças extrajudiciais. Será nula de pleno direito caso não houver clausula equivalente que preveja o mesmo direito ao consumidor.
- IV - estabeleçam obrigações consideradas iníquas, abusivas, que coloquem o consumidor em desvantagem exagerada, ou sejam incompatíveis com a boa-fé ou a eqüidade;
- " Art. 51. São nulas de pleno direito, entre outras, as cláusulas contratuais relativas ao fornecimento de produtos e serviços que:"
- CRITÉRIO FORMAL (art. 46 e 54, do CDC)
- Existem dois critérios para identificar cláusulas abusivas
- INTERPRETAÇÃO FAVORÁVEL DO CONTRATO PARA O CONSUMIDOR (art. 47, do CDC).
- É ao caso, por exemplo, de contratos bancários que preveem taxa de juros sem especificar se a incidência dela (omissão) é a.a ou a.m ou, ainda, a.d. (sendo certo que a capitalização a.d. é abusiva, caso prevista). Nesse caso, deve-se interpretar da forma mais benéfica, isso é: incidência a.a. (já que não é usual uma taxa de juros decenal, binária, etc.).
- Havendo cláusulas contraditórias (contradições), deverá ser aplicada aquela que for mais benéfica ao consumidor.
- É ao caso, por exemplo, de contratos bancários que preveem taxa de juros sem especificar se a incidência dela (omissão) é a.a ou a.m ou, ainda, a.d. (sendo certo que a capitalização a.d. é abusiva, caso prevista). Nesse caso, deve-se interpretar da forma mais benéfica, isso é: incidência a.a. (já que não é usual uma taxa de juros decenal, binária, etc.).
- PROTEÇÃO CONTRA CLÁUSULAS ABUSIVAS
Dificuldades de se trabalhar com o princípio da equidade? essa questão é importante para que o advogado possa mensurar de forma adequada as estratégias a serem tomadas, para ter ciência de como ficará a questão do ônus processual, etc.
- 1) Veja, quando se trabalha com a noção de violação do princípio do equilíbrio, inexiste um cirtério objetivo que possa ser utilizado para se estabalecer o que é e o que não é abusivo. Assim, caberá ao advogado investigar o que poderá configurar ou não essa "onerosidade excessiva".
- O art. 51, §1º, III, do CDC, até que traz normativa que pode auxiliar o advogado nessa investigação.
- Em linhas gerais, é abusiva a cláusula extremamente onerosa, clausulas que restrinjam direitos fundamentais, que fira a a natureza do contrato, etc . Veja que, a análise da abusivdade só é identificada no caso concreto.
- OBS: ONEROSIDADE NÃO DE PRESUME, ELA DEVE SER DEMONSTRADA PELO INTERESSADO. Aliás, a princípio, o ônus dessa prova incumbe ao consumidor. Claro, existe a chance de se conseguir a inversão do ônus da prova, mas a regra é o consumidor demonstrar a onerosidade.
- A onerosidade, em regra, é demonstrada por meio de perícias técnicas. É o exemplo de taxas de juros, utiliza-se o critério do STJ, a partir da base de juros estabalecidos pelo banco Central.
- OBS: ONEROSIDADE NÃO DE PRESUME, ELA DEVE SER DEMONSTRADA PELO INTERESSADO. Aliás, a princípio, o ônus dessa prova incumbe ao consumidor. Claro, existe a chance de se conseguir a inversão do ônus da prova, mas a regra é o consumidor demonstrar a onerosidade.
- 2) Veja, um contrato que não houver respeitado a boa-fé objetiva, é muito mais fácil de ser implementado. É o caso, por exemplo, do contrato que não prevê de forma expressa a taxa de juros contratada. É uma falha no dever de informação e, portanto, uma violação da boa-fé objetiva. Isso, por si só, já é o suficiente para ensejar a revisão. e limitação dos juros.
- Via de regra, a violação da boa-fé pode ser verificada apenas com a análise das cláusulas contratuais. Se as cláusulas não forem clausulas, violou o dever de informação e, portanto, a a boa-fé objetiva.
- É diferente do caso da equidade, em que o advogado terá de ver se a taxa de juros contratual é razoável ou não. Ora, a taxa de juros varia de acordo com o contrato realizado.
- É diferente do caso da equidade, em que o advogado terá de ver se a taxa de juros contratual é razoável ou não. Ora, a taxa de juros varia de acordo com o contrato realizado.
- Via de regra, a violação da boa-fé pode ser verificada apenas com a análise das cláusulas contratuais. Se as cláusulas não forem clausulas, violou o dever de informação e, portanto, a a boa-fé objetiva.
- 3) Súmula 381, do STJ
- A súmula 381 surgiu no seguinte cenário: 1) o consumidor ajuizava uma ação revisional de contratos bancários; 2) essa revisão era julgada procedente; 3) o banco recorria; 4) e no julgamento do recurso, o Tribunal, ex offício, declarava a nulidade de outra cláusula contratual, cujo mérito sequer foi alegado pelo consumidor. Ora essa situação, embora estivesse pautada no fato de normas do CDC serem de ordem pública e de que cláusulas nulas poderem ser aventadas em qualquer tempo e grau de jurisdição, colidia com o princípio da reformátio "IN PEJUS.
- "Súmula 381, do STJ: O que diz a Súmula 381 STJ? Nos contratos bancários, é vedado ao julgador conhecer, de ofício, da abusividade das cláusulas."
- Veja, o próprio STJ já viu a necessidade de rever essa súmula, pois se o problema era a declaração ex ofício em segundo grau, esse problema foi resolvido com o "novo" CPC, que prevê que nenhuma decisão será tomada sem prévia manifestação das partes interessadas, ainda que for matéria de interesse público. O REsp 1.465.832/RS, foi afetado pelo rito especial de recursos repetitivos. Nele está sendo discutido a possibilidade de readequação da redação da Súmula 381, para os seguintes termos: "na declaração de nulidade de cláusula abusiva, prevista no art. 51, do CDC, deverão ser respeitados o contraditório e a ampla defesa, não podendo ser reconhecida de ofício em segundo grau de jurisdição". Esse julgamento acabou não ocorrendo, pois a ideia do STJ foi de que deveria esperar um "pré-questionamento" e teria que esperar para ver como os juízses de primeiro grau e segundo grau iriam se comportar diante da nova regra trazida pelo CPC.
- Somente após isso, é que a situação deveria ser devolvida para o STJ, para que eles decidissem o caso. Naturalmente, destro dessa não-decisão do STJ, existe uma decisão: a de que a revisão dessa súmula seria possível.
- Somente após isso, é que a situação deveria ser devolvida para o STJ, para que eles decidissem o caso. Naturalmente, destro dessa não-decisão do STJ, existe uma decisão: a de que a revisão dessa súmula seria possível.
- Veja, o próprio STJ já viu a necessidade de rever essa súmula, pois se o problema era a declaração ex ofício em segundo grau, esse problema foi resolvido com o "novo" CPC, que prevê que nenhuma decisão será tomada sem prévia manifestação das partes interessadas, ainda que for matéria de interesse público. O REsp 1.465.832/RS, foi afetado pelo rito especial de recursos repetitivos. Nele está sendo discutido a possibilidade de readequação da redação da Súmula 381, para os seguintes termos: "na declaração de nulidade de cláusula abusiva, prevista no art. 51, do CDC, deverão ser respeitados o contraditório e a ampla defesa, não podendo ser reconhecida de ofício em segundo grau de jurisdição". Esse julgamento acabou não ocorrendo, pois a ideia do STJ foi de que deveria esperar um "pré-questionamento" e teria que esperar para ver como os juízses de primeiro grau e segundo grau iriam se comportar diante da nova regra trazida pelo CPC.
- "Súmula 381, do STJ: O que diz a Súmula 381 STJ? Nos contratos bancários, é vedado ao julgador conhecer, de ofício, da abusividade das cláusulas."
- A súmula 381 surgiu no seguinte cenário: 1) o consumidor ajuizava uma ação revisional de contratos bancários; 2) essa revisão era julgada procedente; 3) o banco recorria; 4) e no julgamento do recurso, o Tribunal, ex offício, declarava a nulidade de outra cláusula contratual, cujo mérito sequer foi alegado pelo consumidor. Ora essa situação, embora estivesse pautada no fato de normas do CDC serem de ordem pública e de que cláusulas nulas poderem ser aventadas em qualquer tempo e grau de jurisdição, colidia com o princípio da reformátio "IN PEJUS.
- 1) Veja, quando se trabalha com a noção de violação do princípio do equilíbrio, inexiste um cirtério objetivo que possa ser utilizado para se estabalecer o que é e o que não é abusivo. Assim, caberá ao advogado investigar o que poderá configurar ou não essa "onerosidade excessiva".
Quais seriam as prerrogativas do consumidor à luz do princípio da equidade?
- Veja, existem várias, mas destaca-se:
- A escolha do consumidor de manter ou não o contrato após realizada a revisão contratual, ou seja: após realizada a revisão com a exclusão das cláusulas abusivas, pode o consumidor escolher manter o contrato ou rescindir o contrato.
- Restituição razoável das parcelas pagas. Ou seja, se o consumidor pagou muitas das parcelas contratuais e, ao fim, o contrato foi rescindido, o consumidor não pode perder tudo que pagou: ele deve ser restituído de forma razoável.
- Alteração das cláusulas excessivamente onerosas (art. 6º, V, do CDC)
- Existem duas possibilidades distintas de alteração contratual
- Alteração de cláusulas que oneraram o contrato na sua origem. Ou seja, quando da confecção do contrato, já havia cláusula extremamente onerosa, que trouxe prejuízo ao consumidor.
- Seja em qualquer dos casos (onerosidade originária ou superveniente), será possível revisionar o contrato. Aliás, essa possibilidade está sedimentada com a Súmula 297, do STJ e com o julgamento da ADIN 2591, pelo STF.
- Seja em qualquer dos casos (onerosidade originária ou superveniente), será possível revisionar o contrato. Aliás, essa possibilidade está sedimentada com a Súmula 297, do STJ e com o julgamento da ADIN 2591, pelo STF.
- Alteração de cláusula que origina-se no curso do contrato (não existente na origem do contrato, mas sim o curso do contrato - fato superveniente).
- Não há necessidade de se gerar uma vantagem excessiva para o credor (basta a onerosidade excessiva para o consumidor), já que a teoria aplicada no âmbito do CDC é a Teoria da Base Objetiva.
- Não há necessidade de se gerar uma vantagem excessiva para o credor (basta a onerosidade excessiva para o consumidor), já que a teoria aplicada no âmbito do CDC é a Teoria da Base Objetiva.
- Alteração de cláusulas que oneraram o contrato na sua origem. Ou seja, quando da confecção do contrato, já havia cláusula extremamente onerosa, que trouxe prejuízo ao consumidor.
- Existem duas possibilidades distintas de alteração contratual
- A escolha do consumidor de manter ou não o contrato após realizada a revisão contratual, ou seja: após realizada a revisão com a exclusão das cláusulas abusivas, pode o consumidor escolher manter o contrato ou rescindir o contrato.
- Veja, existem várias, mas destaca-se:
Informationen
- Beschreibung
- Mindmap am EQUIDADE, erstellt von Edgar Souza Fermino am 20/12/2022.
- Erstellt von
- Edgar Souza Fermino
- Aufrufe
- 0
- Bewertung