
Mindmap
1) Tributo e Espécies (1)
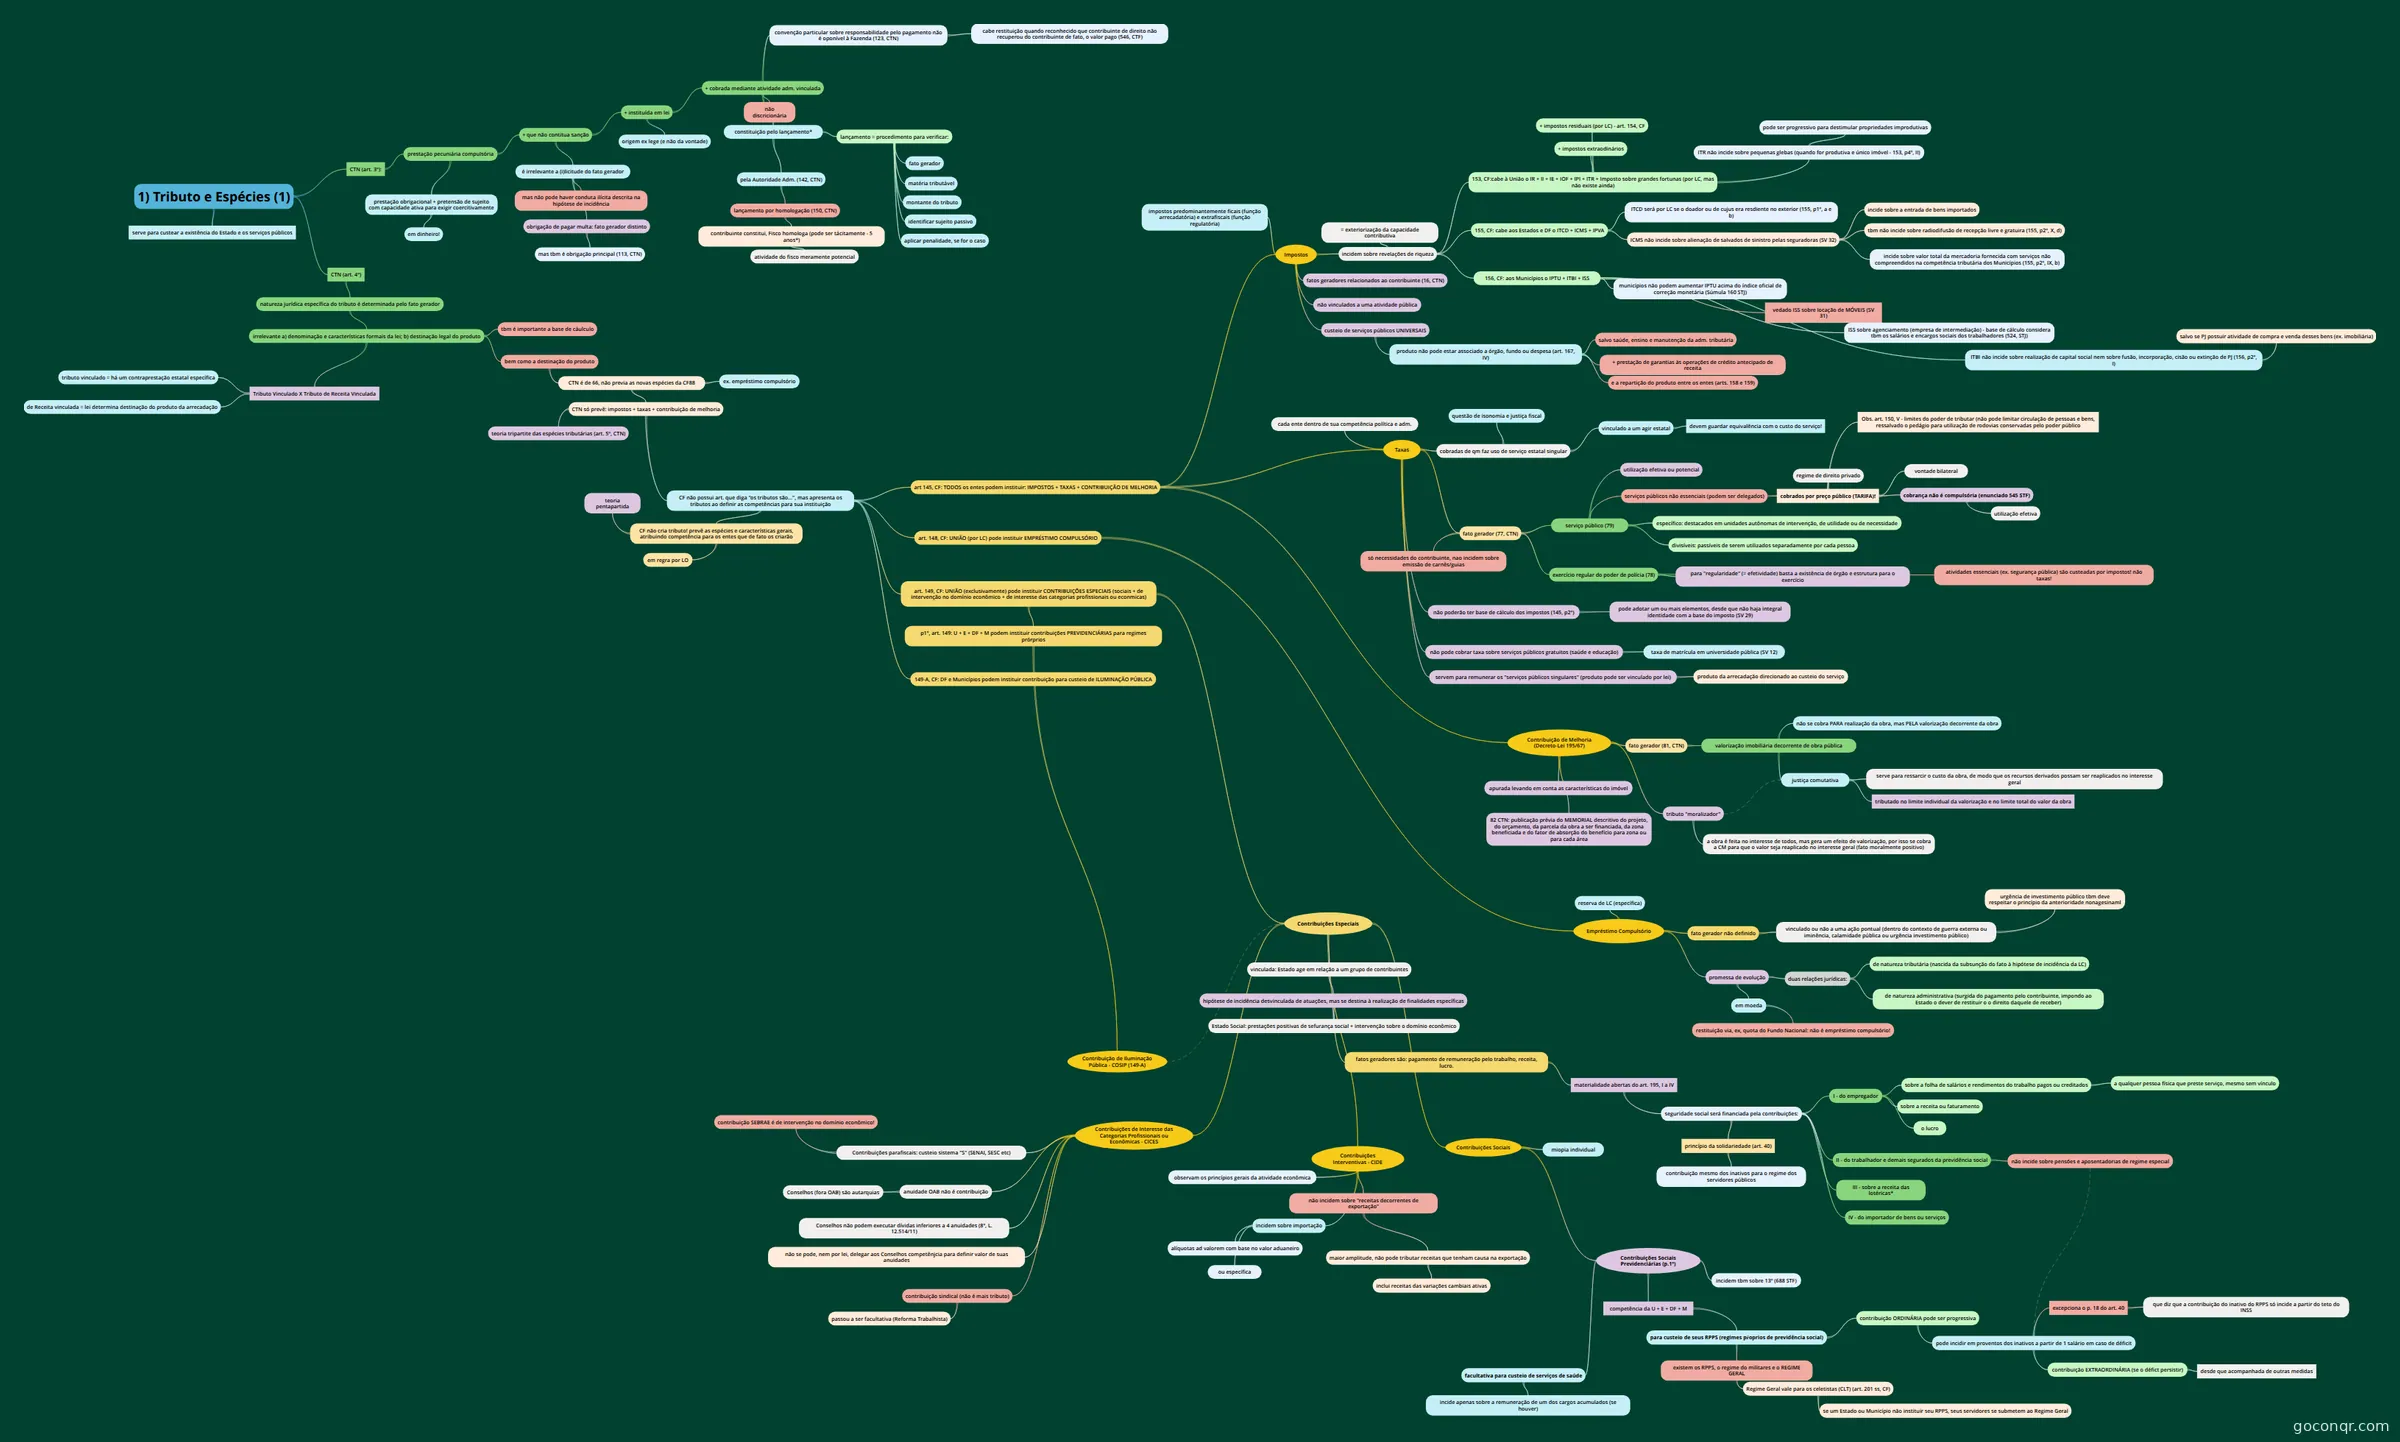
Mapa mental: Tributo e espécies
Inhalt der Mindmap
1) Tributo e Espécies (1)
CTN (art. 3º):
- prestação pecuniária compulsória
- + que não contitua sanção
- + instituída em lei
- + cobrada mediante atividade adm. vinculada
- não discricionária
- Mas existe discricionariedade no poder de polícia, quando fiscaliza o contribuinte. O que não pode ser discricionário é o lançamento do tributo devido.
- constituição pelo lançamento*
- pela Autoridade Adm. (142, CTN)
- Art. 142. Compete privativamente à autoridade administrativa constituir o crédito tributário pelo lançamento, assim entendido o procedimento administrativo tendente a verificar a ocorrência do fato gerador da obrigação correspondente, determinar a matéria tributável, calcular o montante do tributo devido, identificar o sujeito passivo e, sendo caso, propor a aplicação da penalidade cabível.
- lançamento por homologação (150, CTN)
- Art. 150. O lançamento por homologação, que ocorre quanto aos tributos cuja legislação atribua ao sujeito passivo o dever de antecipar o pagamento sem prévio exame da autoridade administrativa, opera-se pelo ato em que a referida autoridade, tomando conhecimento da atividade assim exercida pelo obrigado, expressamente a homologa.
- contribuinte constitui, Fisco homologa (pode ser tácitamente - 5 anos*)
- § 4º Se a lei não fixar prazo a homologação, será ele de cinco anos, a contar da ocorrência do fato gerador; expirado esse prazo sem que a Fazenda Pública se tenha pronunciado, considera-se homologado o lançamento e definitivamente extinto o crédito, salvo se comprovada a ocorrência de dolo, fraude ou simulação.
- atividade do fisco meramente potencial
- lançamento = procedimento para verificar:
- fato gerador
- matéria tributável
- montante do tributo
- identificar sujeito passivo
- aplicar penalidade, se for o caso
- pela Autoridade Adm. (142, CTN)
- convenção particular sobre responsabilidade pelo pagamento não é oponível à Fazenda (123, CTN)
- Art. 123. Salvo disposições de lei em contrário, as convenções particulares, relativas à responsabilidade pelo pagamento de tributos, não podem ser opostas à Fazenda Pública, para modificar a definição legal do sujeito passivo das obrigações tributárias correspondentes.
- cabe restituição quando reconhecido que contribuinte de direito não recuperou do contribuinte de fato, o valor pago (546, CTF)
- Cabe a restituição do tributo pago indevidamente, quando reconhecido por decisão, que o contribuinte de jure não recuperou do contribuinte de facto o quantum respectivo.
- não discricionária
- origem ex lege (e não da vontade)
- + cobrada mediante atividade adm. vinculada
- é irrelevante a (i)licitude do fato gerador
- basta "auferir renda". É uma inflexão normativa abstrata que não considera a origem da renda.
- mas não pode haver conduta ilícita descrita na hipótese de incidência
- obrigação de pagar multa: fato gerador distinto
- A Obrigação tributária principal pode ser de pagar tributo ou de pagar penalidade tributária (art. 113, CTN - "§ 1º A obrigação principal surge com a ocorrência do fato gerador, tem por objeto o pagamento de tributo ou penalidade pecuniária..."), mas são fatos geradores distintos.
- mas tbm é obrigação principal (113, CTN)
- + instituída em lei
- prestação obrigacional + pretensão de sujeito com capacidade ativa para exigir coercitivamente
- em dinheiro!
- + que não contitua sanção
- prestação pecuniária compulsória
serve para custear a existência do Estado e os serviços públicos
CTN (art. 4º)
- Art. 4º A natureza jurídica específica do tributo é determinada pelo fato gerador da respectiva obrigação, sendo irrelevantes para qualificá-la: I - a denominação e demais características formais adotadas pela lei; II - a destinação legal do produto da sua arrecadação.
- natureza jurídica específica do tributo é determinada pelo fato gerador
- irrelevante a) denominação e características formais da lei; b) destinação legal do produto
- marcar essa como resposta certa para orientação do CTN, ainda que a destinação do produto seja relevante para identificar contribuições especiais e empréstimo compulsório (CF).
- tbm é importante a base de cáulculo
- CTN não prevê, mas é importante a base de cálculo que está relacionada ao fato gerador (a materialidade = a hipótese fática de incidência). Assim, se alguém aufere renda (materialidade/fato gerador de IR), será importante definir sua base de cáulculo (ex. a renda inteira? Aquilo que superar um patamar médio?)
- bem como a destinação do produto
- CTN é de 66, não previa as novas espécies da CF88
- ex. empréstimo compulsório
- a natureza específica de empréstimo compulsório desse tributo é determinada pela sua finalidade: financiar o Estado em caso de calamidade pública ou guerra externa ou sua eminência. Ou investimentos urgentes de interesse coletivo.
- CTN só prevê: impostos + taxas + contribuição de melhoria
- teoria tripartite das espécies tributárias (art. 5º, CTN)
- Art. 5º Os tributos são impostos, taxas e contribuições de melhoria.
- CF não possui art. que diga "os tributos são...", mas apresenta os tributos ao definir as competências para sua instituição
- art 145, CF: TODOS os entes podem instituir: IMPOSTOS + TAXAS + CONTRIBUIÇÃO DE MELHORIA
- Art. 145. A União, os Estados, o Distrito Federal e os Municípios poderão instituir os seguintes tributos: I - impostos; II - taxas, em razão do exercício do poder de polícia ou pela utilização, efetiva ou potencial, de serviços públicos específicos e divisíveis, prestados ao contribuinte ou postos a sua disposição; III - contribuição de melhoria, decorrente de obras públicas.
- Impostos
- incidem sobre revelações de riqueza
- 153, CF:cabe à União o IR + II + IE + IOF + IPI + ITR + Imposto sobre grandes fortunas (por LC, mas não existe ainda)
- Art. 153. Compete à União instituir impostos sobre: I - importação de produtos estrangeiros; II - exportação, para o exterior, de produtos nacionais ou nacionalizados; III - renda e proventos de qualquer natureza; IV - produtos industrializados; V - operações de crédito, câmbio e seguro, ou relativas a títulos ou valores mobiliários; VI - propriedade territorial rural; VII - grandes fortunas, nos termos de lei complementar.
- + impostos residuais (por LC) - art. 154, CF
- impostos não previstos para união, desde que não sejam cumulativos e não tenham base ou fato gerador igual aos impostos discriminados na CF.
- + impostos extraodinários
- ITR não incide sobre pequenas glebas (quando for produtiva e único imóvel - 153, p4º, II)
- pode ser progressivo para destimular propriedades improdutivas
- 155, CF: cabe aos Estados e DF o ITCD + ICMS + IPVA
- Art. 155. Compete aos Estados e ao Distrito Federal instituir impostos sobre: (Redação dada pela Emenda Constitucional nº 3, de 1993) I - transmissão causa mortis e doação, de quaisquer bens ou direitos; II - operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação, ainda que as operações e as prestações se iniciem no exterior; III - propriedade de veículos automotores.
- ICMS não incide sobre alienação de salvados de sinistro pelas seguradoras (SV 32)
- salvados de sinistro = objetos resgatados de sinistros que ainda possuem expressão econômica.
- tbm não incide sobre radiodifusão de recepção livre e gratuira (155, p2º, X, d)
- incide sobre valor total da mercadoria fornecida com serviços não compreendidos na competência tributária dos Municípios (155, p2º, IX, b)
- Imagino que se houver serviço de fornecimento compreendido na competência dos Municípios (transsporte interno e não interestadual ou intermunicipal), o ICMS só incidirá sobre o valor da mercadoria sem o tributo respectivo desse serviço (ISSQN)
- incide sobre a entrada de bens importados
- O importador paga o II e o consumidor paga o ICMS (quando entra no estado ou DF)
- ITCD será por LC se o doador ou de cujus era resdiente no exterior (155, p1º, a e b)
- 156, CF: aos Municípios o IPTU + ITBI + ISS
- Art. 156. Compete aos Municípios instituir impostos sobre: I - propriedade predial e territorial urbana; II - transmissão "inter vivos", a qualquer título, por ato oneroso, de bens imóveis, por natureza ou acessão física, e de direitos reais sobre imóveis, exceto os de garantia, bem como cessão de direitos a sua aquisição; III - vendas a varejo de combustíveis líquidos e gasosos, exceto óleo diesel; III - serviços de qualquer natureza, não compreendidos no art. 155, II, definidos em lei complementar.
- municípios não podem aumentar IPTU acima do índice oficial de correção monetária (Súmula 160 STJ)
- vedado ISS sobre locação de MÓVEIS (SV 31)
- ISS sobre agenciamento (empresa de intermediação) - base de cálculo considera tbm os salários e encargos sociais dos trabalhadores (524, STJ)
- se houver fornecimento de mão de obra.
- ITBI não incide sobre realização de capital social nem sobre fusão, incorporação, cisão ou extinção de PJ (156, p2º, I)
- salvo se PJ possuir atividade de compra e venda desses bens (ex. imobiliária)
- = exteriorização da capacidade contributiva
- 153, CF:cabe à União o IR + II + IE + IOF + IPI + ITR + Imposto sobre grandes fortunas (por LC, mas não existe ainda)
- fatos geradores relacionados ao contribuinte (16, CTN)
- Art. 16. Imposto é o tributo cuja obrigação tem por fato gerador uma situação independente de qualquer atividade estatal específica, relativa ao contribuinte.
- não vinculados a uma atividade pública
- não se vinculam a uma prestação pública
- custeio de serviços públicos UNIVERSAIS
- produto não pode estar associado a órgão, fundo ou despesa (art. 167, IV)
- Art. 167. São vedados: IV - a vinculação de receita de impostos a órgão, fundo ou despesa, ressalvadas a repartição do produto da arrecadação dos impostos a que se referem os arts. 158 e 159, a destinação de recursos para as ações e serviços públicos de saúde, para manutenção e desenvolvimento do ensino e para realização de atividades da administração tributária, como determinado, respectivamente, pelos arts. 198, § 2º, 212 e 37, XXII, e a prestação de garantias às operações de crédito por antecipação de receita, previstas no art. 165, § 8º, bem como o disposto no § 4º deste artigo
- salvo saúde, ensino e manutenção da adm. tributária
- e a repartição do produto entre os entes (arts. 158 e 159)
- + prestação de garantias às operações de crédito antecipado de receita
- produto não pode estar associado a órgão, fundo ou despesa (art. 167, IV)
- impostos predominantemente ficais (função arrecadatória) e extrafiscais (função regulatória)
- todo tributo possui função fiscal e extrafiscal, mas alguns, preponderantemente fiscais, outros, extraficais. Ex. O II, IE, IOF e IPI possuem função predominante extrafical. Vale notar que o ITR "será progressivo e terá suas alíquotas fixadas de forma a desestimular a manutenção de propriedades improdutivas". Função regulatória.
- incidem sobre revelações de riqueza
- Taxas
- cobradas de qm faz uso de serviço estatal singular
- questão de isonomia e justiça fiscal
- não seria justo que o custo desse serviço usufruído por um particular fosse dividido entre todos.
- vinculado a um agir estatal
- devem guardar equivalência com o custo do serviço!
- questão de isonomia e justiça fiscal
- fato gerador (77, CTN)
- Art. 77. As taxas cobradas pela União, pelos Estados, pelo Distrito Federal ou pelos Municípios, no âmbito de suas respectivas atribuições, têm como fato gerador o exercício regular do poder de polícia, ou a utilização, efetiva ou potencial, de serviço público específico e divisível, prestado ao contribuinte ou posto à sua disposição.
- serviço público (79)
- serviço público do Estado ou no interesse da comunidade.
- utilização efetiva ou potencial
- utilização do serviço de polícia não pode ser potencial, deve ser regular, no entanto, sua regularidade pode ser comporvada com a existência de órgão e estrutura para o seu exercício, sendo dispensada a fiscalização "porta a porta".
- serviços públicos não essenciais (podem ser delegados)
- cobrados por preço público (TARIFA)!
- e não taxa. Ex. pedágio, serviço postal, distribuição de energia, serviços telefônicos etc. Obs2. Pedágio é diferente de taxa de conservação de estradas e rodagem.
- regime de direito privado
- não se submete aos princípios gerais do direito tributário (ex. mercedez esporte paga o mesmo pedágio que o fusca velho - não se considera a capacidade contributiva).
- pode ser reajustado por atos infralegais, não precisa de legalidade estrita.
- vontade bilateral
- caráter sinalagmático (vínculo de reciprocidade e troca do contrato) e contraprestativo
- cobrança não é compulsória (enunciado 545 STF)
- paga quem efetivamente usa. Diferente da taxa, que se refere a um serviço que, uma vez posto a disposição, ainda que o particular não deseje utilizá-lo, será compulsoriamente cobrado.
- Enunciado 545 STF Preços de serviços públicos e taxas não se confundem, porque estas, diferentemente daqueles, são compulsórias e têm sua cobrança condicionada à prévia autorização orçamentária, em relação à lei que as instituiu.
- utilização efetiva
- Obs. art. 150, V - limites do poder de tributar (não pode limitar circulação de pessoas e bens, ressalvado o pedágio para utilização de rodovias conservadas pelo poder público
- 3ª corrente alega que se não houver alternativa será taxa (e inconstitucional, por limitar o tráfego) e se houver alternativa gratuita, será tarifa (não compulsória). STF não adota pq essa condição de via alternativa não está prevista na CF, sendo irrelevante. Ainda que não exita via alternativa, o sujeito tem a opção de não dirigir seu veículo, ir a pé, de bicicleta etc. Não seria inconstitucional.
- cobrados por preço público (TARIFA)!
- específico: destacados em unidades autônomas de intervenção, de utilidade ou de necessidade
- divisíveis: passíveis de serem utilizados separadamente por cada pessoa
- exercício regular do poder de polícia (78)
- poder de polícia (taxa de localização e fiscalização) = atividade da adm púb. que, limitando ou disciplinando direito, interesse ou liberdade, regular a prática ou abstenção de fato, em razão do interesse público (concernente à higiene, costumes, produção, mercado, concessionárias ou autorizadas, tranquilidade pública e propriedade e direitos individuais ou coletivos)
- para "regularidade" (= efetividade) basta a existência de órgão e estrutura para o exercício
- dispensa da fiscalização "porta a porta".
- atividades essenciais (ex. segurança pública) são custeadas por impostos! não taxas!
- exemplo. Combate a sinistros (bombeiros) I - polícia federal;II - polícia rodoviária federal;III - polícia ferroviária federal;IV - polícias civis;V - polícias militares e corpos de bombeiros militares.VI - polícias penais federal, estaduais e distrital. § 5º Às polícias militares cabem a polícia ostensiva e a preservação da ordem pública; aos corpos de bombeiros militares, além das atribuições definidas em lei, incumbe a execução de atividades de defesa civil.
- Info 871 STF
- só necessidades do contribuinte, nao incidem sobre emissão de carnês/guias
- não poderão ter base de cálculo dos impostos (145, p2º)
- pode adotar um ou mais elementos, desde que não haja integral identidade com a base do imposto (SV 29)
- SÚMULA VINCULANTE 29 (Veja o Debate de Aprovação) É constitucional a adoção, no cálculo do valor de taxa, de um ou mais elementos da base de cálculo própria de determinado imposto, desde que não haja integral identidade entre uma base e outra.
- ex. tamanho do imóvel para taxa de coleta de lixo. Assim, respeita-se a isonomia e a justiça fiscal em nome da capacidade contributiva, evitando tributo fixo. A taxa não possui a dimensão dual variável dos impostos (que proporcionam a progressividade, por si), por isso, quando considera o tamanho do imóvel o faz não como base de cálculo, mas como parâmetro para fixar outros valores de taxa. Ex. imóveis até Xm2 pagam taxa de x reais, imóveis acima de Xm2 e abaixo de Ym2 pagam taxa de y reais.
- Quanto a taxa de coleta de lixo, se deve a uma presunção de que o imóvel maior produz mais lixo. Para taxa de localização e funcionamento (taxa de polícia), considera-se o tamanho do estabelecimento, presumindo-se que lá o trabalho será maior para fiscalizar.
- pode adotar um ou mais elementos, desde que não haja integral identidade com a base do imposto (SV 29)
- cada ente dentro de sua competência política e adm.
- não pode cobrar taxa sobre serviços públicos gratuitos (saúde e educação)
- taxa de matrícula em universidade pública (SV 12)
- A cobrança de taxa de matrícula nas universidades públicas viola o disposto no art. 206, IV, da Constituição Federal. Art. 206. O ensino será ministrado com base nos seguintes princípios:IV - gratuidade do ensino público em estabelecimentos oficiais;
- taxa de matrícula em universidade pública (SV 12)
- servem para remunerar os "serviços públicos singulares" (produto pode ser vinculado por lei)
- não se aplica aqui a vedação do art. 167, IV, que proíbe a associação do produto dos tributos a órgãos, fundos ou despesas.
- produto da arrecadação direcionado ao custeio do serviço
- não pode ser remanejado para outras despesas além do serviço que justifica sua cobrança.
- cobradas de qm faz uso de serviço estatal singular
- Contribuição de Melhoria (Decreto-Lei 195/67)
- - qualquer obra (pavimentação, esgoto, paisagismo, aeroporto etc) que beneficie direta ou indiretamente imóveis particulares; - cobrada pela Unidade Administrativa que realizar a obra (se for obra rural realizada em convênio com municípios, poderá ser cobrada pelo órgão arrecadador municipal); - deverá publicar edital com: descrição e orçamento do projeto, determinação da parcela a ser ressarcida e plano de rateio (prazo de 30 dias para impugnar); - apurada levando em conta as características do imóvel (sua situação na zona de influência, atividade econômica, aérea etc.) e o percentual da obra será calculado levando em conta a natureza da obra, o desenvolvimento da região, os benefícios e as atividades econômicas preponderantes. - paga em parcela anual que não exceda 3% do valor do maior valor fiscal incidente sobre seu imóvel. - é nula cláusula de locação que atribua ao locatário a obrigação de pagar a Contribuição de Melhoria (mas pode exigir aumento de 10% anual do valor da contribuição paga). - A enfiteuta responde pela melhoria;- será deduzida do IR;- dívida terá preferência sobre outras dívidas fiscais sobre o imóvel.
- fato gerador (81, CTN)
- Art. 81. A contribuição de melhoria cobrada pela União, pelos Estados, pelo Distrito Federal ou pelos Municípios, no âmbito de suas respectivas atribuições, é instituída para fazer face ao custo de obras públicas de que decorra valorização imobiliária, tendo como limite total a despesa realizada e como limite individual o acréscimo de valor que da obra resultar para cada imóvel beneficiado.
- valorização imobiliária decorrente de obra pública
- justiça comutativa
- exige que cada pessoa dê a outra aquilo que lhe é devido
- tributado no limite individual da valorização e no limite total do valor da obra
- serve para ressarcir o custo da obra, de modo que os recursos derivados possam ser reaplicados no interesse geral
- não se cobra PARA realização da obra, mas PELA valorização decorrente da obra
- cobrança só pode ser posterior ao agir estatal e à aferição de valorização do imóvel privado
- justiça comutativa
- tributo "moralizador"
- a obra é feita no interesse de todos, mas gera um efeito de valorização, por isso se cobra a CM para que o valor seja reaplicado no interesse geral (fato moralmente positivo)
- se fosse feita para valorizar imóveis particulares, seria caso de improbidade e até crime. A valorização é apenas um reflexo da obra (não está ligada aos motivos que a ensejaram). Por isso, é um fato moralmente positivo que aqueles que tiveram um benefício maior, devolvam para o erário o valor correspondente, de modo que possa ser reaplicado no bem de todos.
- a obra é feita no interesse de todos, mas gera um efeito de valorização, por isso se cobra a CM para que o valor seja reaplicado no interesse geral (fato moralmente positivo)
- apurada levando em conta as características do imóvel
- 82 CTN: publicação prévia do MEMORIAL descritivo do projeto, do orçamento, da parcela da obra a ser financiada, da zona beneficiada e do fator de absorção do benefício para zona ou para cada área
- art. 148, CF: UNIÃO (por LC) pode instituir EMPRÉSTIMO COMPULSÓRIO
- Empréstimo Compulsório
- reserva de LC (específica)
- fato gerador não definido
- vinculado ou não a uma ação pontual (dentro do contexto de guerra externa ou iminência, calamidade pública ou urgência investimento público)
- a LC que determinará qual será o fato gerador. Pode ser uma ação específica (ex. investimento urgente em postos de saúde públicos para combater a epidemia do COVID), ou não (ex. para financiar o exército brasileiro)
- urgência de investimento público tbm deve respeitar o princípio da anterioridade nonagesinaml
- II - no caso de investimento público de caráter urgente e de relevante interesse nacional, observado o disposto no art. 150, III, "b". art. 150, II, b - veda-se: III - cobrar tributos: b) no mesmo exercício financeiro em que haja sido publicada a lei que os instituiu ou aumentou;
- vinculado ou não a uma ação pontual (dentro do contexto de guerra externa ou iminência, calamidade pública ou urgência investimento público)
- promessa de evolução
- duas relações jurídicas:
- de natureza tributária (nascida da subsunção do fato à hipótese de incidência da LC)
- de natureza administrativa (surgida do pagamento pelo contribuinte, impondo ao Estado o dever de restituir o o direito daquele de receber)
- em moeda
- Art. 110. A lei tributária não pode alterar a definição, o conteúdo e o alcance de institutos, conceitos e formas de direito privado, utilizados, expressa ou implicitamente, pela Constituição Federal, pelas Constituições dos Estados, ou pelas Leis Orgânicas do Distrito Federal ou dos Municípios, para definir ou limitar competências tributárias
- deve respeitar a identidade do objeto. Foi pago em moeda, será restituído em moeda. Regra de Direito Privado, que não pode ser modificada pela lei tributária.
- restituição via, ex, quota do Fundo Nacional: não é empréstimo compulsório!
- duas relações jurídicas:
- Empréstimo Compulsório
- art. 149, CF: UNIÃO (exclusivamente) pode instituir CONTRIBUIÇÕES ESPECIAIS (sociais + de intervenção no domínio econômico + de interesse das categorias profissionais ou econmicas)
- Há quem considere a contribuição de melhoria dentro do gênero "contribuições" (existiriam, pois, quatro espécies). Parece equivocado.
- Contribuições especial (ou parafiscais)
- p1º, art. 149: U + E + DF + M podem instituir contribuições PREVIDENCIÁRIAS para regimes prórprios
- Contribuição de Iluminação Pública - COSIP (149-A)
- Contribuições Especiais
- Contribuições Sociais
- Contribuições Sociais Previdenciárias (p.1º)
- § 1º A União, os Estados, o Distrito Federal e os Municípios instituirão, por meio de lei, contribuições para custeio de regime próprio de previdência social, cobradas dos servidores ativos, dos aposentados e dos pensionistas, que poderão ter alíquotas progressivas de acordo com o valor da base de contribuição ou dos proventos de aposentadoria e de pensões. § 1º-A. Quando houver deficit atuarial, a contribuição ordinária dos aposentados e pensionistas poderá incidir sobre o valor dos proventos de aposentadoria e de pensões que supere o salário-mínimo. § 1º-B. Demonstrada a insuficiência da medida prevista no § 1º-A para equacionar o deficit atuarial, é facultada a instituição de contribuição extraordinária, no âmbito da União, dos servidores públicos ativos, dos aposentados e dos pensionistas. § 1º-C. A contribuição extraordinária de que trata o § 1º-B deverá ser instituída simultaneamente com outras medidas para equacionamento do deficit e vigorará por período determinado, contado da data de sua instituição.
- competência da U + E + DF + M
- alteração feita pela reforma previdenciária, que incluiu a União (antes não prevista) como competente para cobrar contribuição do regimes dos servidores públicos federais.
- Reforma Previdenciária tbm passou a prever, para custeio do RPPS, contribuições ordinárias (poderão ser progressivas) e contribuições extraordinárias.
- para custeio de seus RPPS (regimes pŕoprios de previdência social)
- existem os RPPS, o regime do militares e o REGIME GERAL
- Regime Geral vale para os celetistas (CLT) (art. 201 ss, CF)
- se um Estado ou Município não instituir seu RPPS, seus servidores se submetem ao Regime Geral
- Regime Geral vale para os celetistas (CLT) (art. 201 ss, CF)
- contribuição ORDINÁRIA pode ser progressiva
- pode incidir em proventos dos inativos a partir de 1 salário em caso de déficit
- contribuição EXTRAORDINÁRIA (se o défict persistir)
- desde que acompanhada de outras medidas
- excepciona o p. 18 do art. 40
- § 18. Incidirá contribuição sobre os proventos de aposentadorias e pensões concedidas pelo regime de que trata este artigo [RPPS] que superem o limite máximo estabelecido para os benefícios do regime geral de previdência social de que trata o art. 201, com percentual igual ao estabelecido para os servidores titulares de cargos efetivos.
- que diz que a contribuição do inativo do RPPS só incide a partir do teto do INSS
- Exemplo. Aposentado que receba do RPPS salário de contribuição, só pagará contribuição previdenciária se receber acima do teto do INSS (atualmente um pouco mais de 7 mil reais). A alíquota será igual àquela utilizada para os servidores ativos.
- contribuição EXTRAORDINÁRIA (se o défict persistir)
- pode incidir em proventos dos inativos a partir de 1 salário em caso de déficit
- existem os RPPS, o regime do militares e o REGIME GERAL
- facultativa para custeio de serviços de saúde
- incide apenas sobre a remuneração de um dos cargos acumulados (se houver)
- incidem tbm sobre 13º (688 STF)
- miopia individual
- Presume-se que as pessoas não pouparam recursos para sua velhice improdutiva ou em caso de ficar impossibilitado de trabalhar, por isso, o Estado as obriga a contribuir com a seguridade social.
- Contribuições Sociais Previdenciárias (p.1º)
- vinculada: Estado age em relação a um grupo de contribuintes
- não age especificamente em relação a um indivíduo (taxas) tampouco age no interesse universal (impostos). São medidas com finalidades específicas dentro da ordem social (ex. regular uma classe profissional como médicos, ou controlar o fluxo de combustível, ou mesmo proporcionar a previdência para os trabalhadores.
- destinação de parte da arrecadação pode ser desvinculada, desde que por EC.
- hipótese de incidência desvinculada de atuações, mas se destina à realização de finalidades específicas
- Paga-se não pq o Estado agiu, mas para que ele atue conforme fins específicos. O grupo de pessoas a que se referem tais fins, serão os contribuintes.
- Vale destacar que todas as contribuições possuem finalidade social (vide art. 195 "a seguridade social será financiada pelas..."), embora as interventivas também possuam caráter e regulação no domínio econômico.
- Estado Social: prestações positivas de sefurança social + intervenção sobre o domínio econômico
- fatos geradores são: pagamento de remuneração pelo trabalho, receita, lucro.
- tais fatos devem guardar correlação com as materialidade: o faturamento, a receita ou o valor da operação e o valor aduaneiro de importação.
- materialidade abertas do art. 195, I a IV
- Art. 195. A seguridade social será financiada por toda a sociedade, de forma direta e indireta, nos termos da lei, mediante recursos provenientes dos orçamentos da União, dos Estados, do Distrito Federal e dos Municípios, e das seguintes contribuições sociais: I - do empregador, da empresa e da entidade a ela equiparada na forma da lei, incidentes sobre: a) a folha de salários e demais rendimentos do trabalho pagos ou creditados, a qualquer título, à pessoa física que lhe preste serviço, mesmo sem vínculo empregatício; b) a receita ou o faturamento; c) o lucro; II - do trabalhador e dos demais segurados da previdência social, podendo ser adotadas alíquotas progressivas de acordo com o valor do salário de contribuição, não incidindo contribuição sobre aposentadoria e pensão concedidas pelo Regime Geral de Previdência Social; III - sobre a receita de concursos de prognósticos. IV - do importador de bens ou serviços do exterior, ou de quem a lei a ele equiparar.
- seguridade social será financiada pela contribuições:
- I - do empregador
- e empresa ou entidade equiparda
- sobre a folha de salários e rendimentos do trabalho pagos ou creditados
- a qualquer pessoa física que preste serviço, mesmo sem vínculo
- sobre a receita ou faturamento
- o lucro
- II - do trabalhador e demais segurados da previdência social
- não incide sobre pensões e aposentadorias de regime especial
- III - sobre a receita das lotéricas*
- concursos de prognósticos
- IV - do importador de bens ou serviços
- princípio da solidariedade (art. 40)
- contribuição mesmo dos inativos para o regime dos servidores públicos
- Art. 40. O regime próprio de previdência social dos servidores titulares de cargos efetivos terá caráter contributivo e solidário, mediante contribuição do respectivo ente federativo, de servidores ativos, de aposentados e de pensionistas, observados critérios que preservem o equilíbrio financeiro e atuarial.
- contribuição mesmo dos inativos para o regime dos servidores públicos
- I - do empregador
- Contribuições Interventivas - CIDE
- § 2º As contribuições sociais e de intervenção no domínio econômico de que trata o caput deste artigo: (Incluído pela Emenda Constitucional nº 33, de 2001) I - não incidirão sobre as receitas decorrentes de exportação; (Incluído pela Emenda Constitucional nº 33, de 2001) II - incidirão também* sobre a importação de produtos estrangeiros ou serviços *(havia artigo anterior, revogado, que previa incidência para importação de petróleo etc); III - poderão ter alíquotas: a) ad valorem , tendo por base o faturamento, a receita bruta ou o valor da operação e, no caso de importação, o valor aduaneiro; b) específica, tendo por base a unidade de medida adotada. § 3º A pessoa natural destinatária das operações de importação poderá ser equiparada a pessoa jurídica, na forma da lei.
- não incidem sobre "receitas decorrentes de exportação"
- evita a exportação de tributos ou a onerosidade das operações de exportação. Afinal, o contrato de câmbio constitui negócio inerente à essa atividade.
- maior amplitude, não pode tributar receitas que tenham causa na exportação
- inclui receitas das variações cambiais ativas
- não podem ser tributadas por contribuições. Estão alcançadas pela imunidade que afasta a incidência de PIS e Cofins.
- inclui receitas das variações cambiais ativas
- incidem sobre importação
- alíquotas ad valorem com base no valor aduaneiro
- não são considerado outros valores de tributos na base de cálculo "valor aduaneiro", somente o valor das despesas para aquisição do produto. Assim, não incide ICMS nem PIS e Cofins (incidentes sobre faturamento e receita internas) no valor aduaneiro para fins de cálculo do PIS-Importação e Cofins-Importação. O gravame das operações de importação não se dá em razão do princípio da isonomia mas como medida de política tributária.
- ou específica
- alíquotas ad valorem com base no valor aduaneiro
- observam os princípios gerais da atividade econômica
- Contribuições de Interesse das Categorias Profissionais ou Econômicas - CICES
- Contribuições parafiscais: custeio sistema "S" (SENAI, SESC etc)
- contribuição SEBRAE é de intervenção no domínio econômico!
- por isso, é inexigível a vinculação direta do contribuinte (potencialidade de que ele se beneficie com a aplicação dos recursos arrecadados). Deve-se, isto sim, observar os princpípios gerais da atividade econômica.
- contribuição SEBRAE é de intervenção no domínio econômico!
- anuidade OAB não é contribuição
- Conselhos (fora OAB) são autarquias
- autarquias corporativas federais. OAB possui natureza sui generis, por isso os creditos decorrentes da relação entre OAB e advogados não compõem o Erário (sem natureza tributária).
- Conselhos (fora OAB) são autarquias
- Conselhos não podem executar dívidas inferiores a 4 anuidades (8º, L. 12.514/11)
- não se pode, nem por lei, delegar aos Conselhos competênjcia para definir valor de suas anuidades
- é inconst. lei que delega aos Conselhos de fiscalização de profissões regulamentadas a competência para fixar ou majorar, sem parâmetro legal, o valor as contribuições de interesse das categorias profissionais e econômicas, usualmente cobradas sob o título de anuidades. Veda-se, ainda, a atualização desse valor em percentual superior aos índices legalmente previstos (índice oficial de correção monetária).
- contribuição sindical (não é mais tributo)
- e por isso não são mais passíveis de serem fiscalizadas pelo TCU. Reforma Trabalhista alterou os arts. 578 e 579 CLT
- passou a ser facultativa (Reforma Trabalhista)
- Contribuições parafiscais: custeio sistema "S" (SENAI, SESC etc)
- Contribuições Sociais
- 149-A, CF: DF e Municípios podem instituir contribuição para custeio de ILUMINAÇÃO PÚBLICA
- CF não cria tributo! prevê as espécies e características gerais, atribuindo competência para os entes que de fato os criarão
- em regra por LO
- LC, como o CTN, apenas determinas as regras gerais, mas não cria/institui o tributo. CF prevê as espécies que podem ser criadas; LC estabelece as regras gerais; LO da União, Estados, DF ou Municípios cria. Pode haver reserva de LC (ex. empréstimo compulsório).
- teoria pentapartida
- em regra por LO
- art 145, CF: TODOS os entes podem instituir: IMPOSTOS + TAXAS + CONTRIBUIÇÃO DE MELHORIA
- teoria tripartite das espécies tributárias (art. 5º, CTN)
- ex. empréstimo compulsório
- CTN é de 66, não previa as novas espécies da CF88
- Tributo Vinculado X Tributo de Receita Vinculada
- Percebe-se que são duas classificações diferentes; portanto, é possível ter-se tributo vinculado e de receita não vinculada (taxas, contribuições de melhoria) e também tributo não vinculado de receita vinculada (empréstimo compulsório).
- tributo vinculado = há um contraprestação estatal específica
- de Receita vinculada = lei determina destinação do produto da arrecadação
- irrelevante a) denominação e características formais da lei; b) destinação legal do produto
Informationen
- Beschreibung
- Concursos Públicos Direito Tributário Mindmap am 1) Tributo e Espécies (1), erstellt von Caio Dumans am 06/04/2023.
- Erstellt von
- Caio Dumans
- Aufrufe
- 0
- Bewertung