
Mindmap
Contribuições
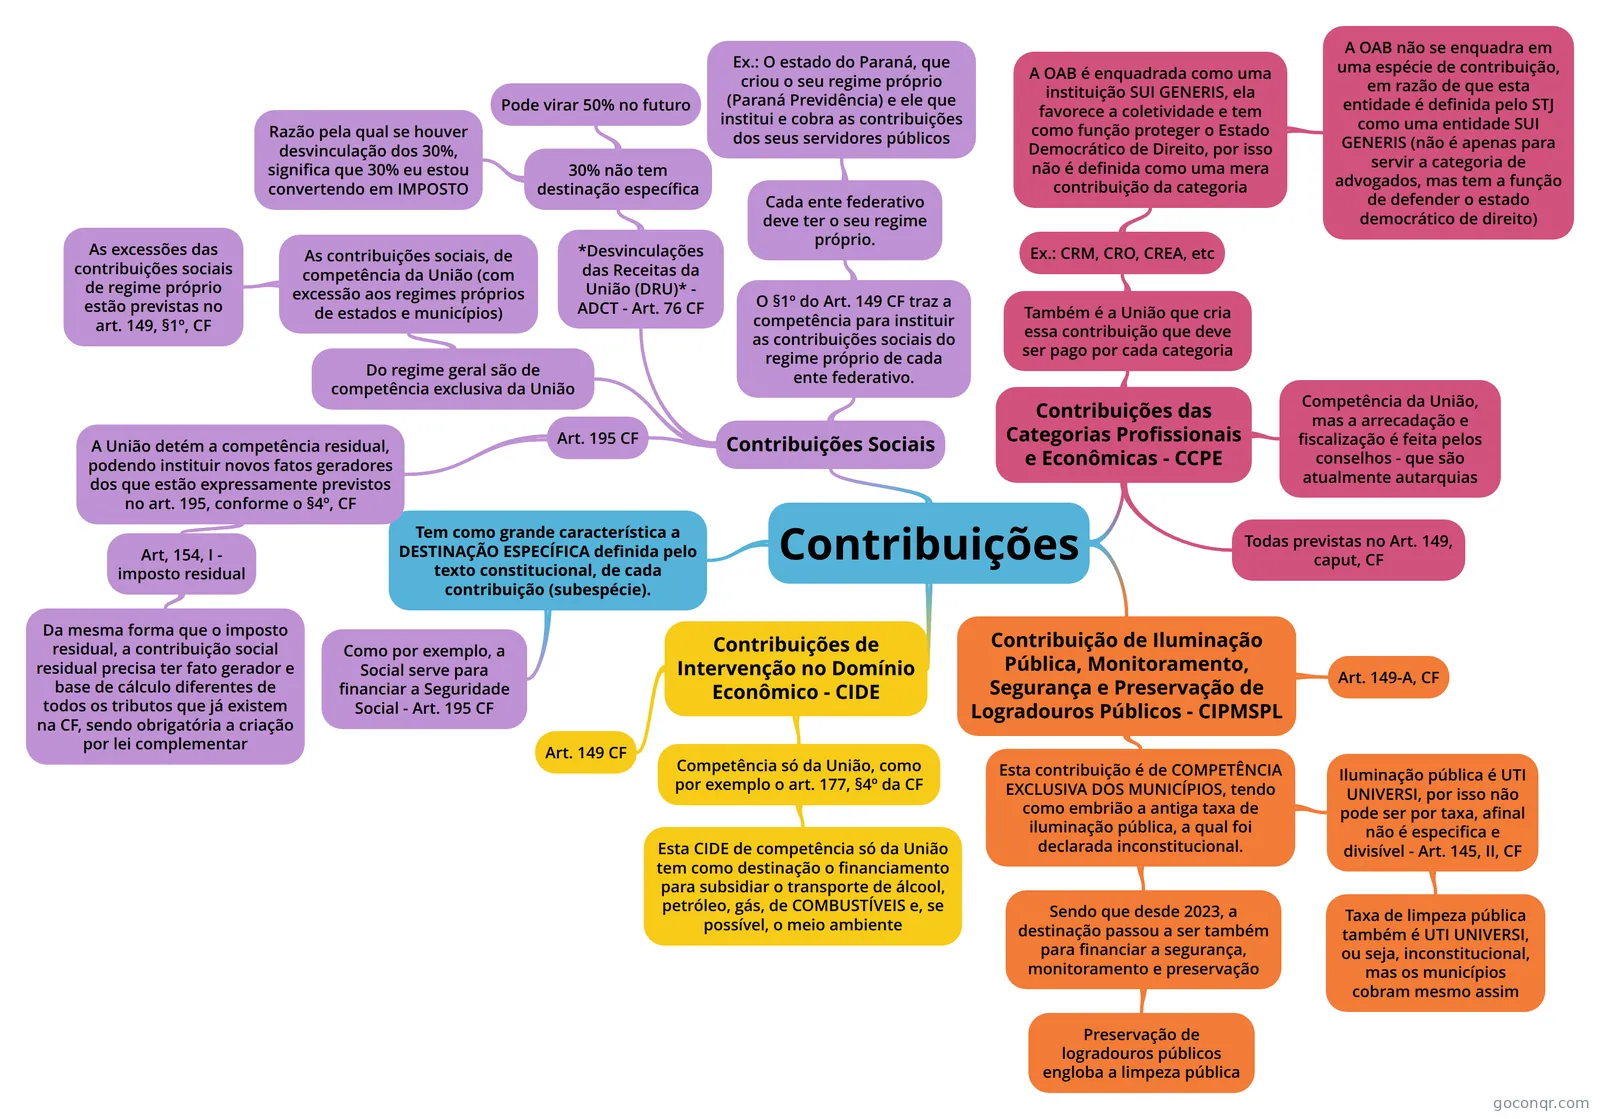
Mapa mental: Contribuições
Inhalt der Mindmap
Contribuições
Contribuição de Iluminação Pública, Monitoramento, Segurança e Preservação de Logradouros Públicos - CIPMSPL
- Esta contribuição é de COMPETÊNCIA EXCLUSIVA DOS MUNICÍPIOS, tendo como embrião a antiga taxa de iluminação pública, a qual foi declarada inconstitucional.
- Sendo que desde 2023, a destinação passou a ser também para financiar a segurança, monitoramento e preservação
- Preservação de logradouros públicos engloba a limpeza pública
- Iluminação pública é UTI UNIVERSI, por isso não pode ser por taxa, afinal não é especifica e divisível - Art. 145, II, CF
- Taxa de limpeza pública também é UTI UNIVERSI, ou seja, inconstitucional, mas os municípios cobram mesmo assim
- Sendo que desde 2023, a destinação passou a ser também para financiar a segurança, monitoramento e preservação
- Art. 149-A, CF
- Esta contribuição é de COMPETÊNCIA EXCLUSIVA DOS MUNICÍPIOS, tendo como embrião a antiga taxa de iluminação pública, a qual foi declarada inconstitucional.
Contribuições Sociais
- Art. 195 CF
- A União detém a competência residual, podendo instituir novos fatos geradores dos que estão expressamente previstos no art. 195, conforme o §4º, CF
- Art, 154, I - imposto residual
- Da mesma forma que o imposto residual, a contribuição social residual precisa ter fato gerador e base de cálculo diferentes de todos os tributos que já existem na CF, sendo obrigatória a criação por lei complementar
- Art, 154, I - imposto residual
- A União detém a competência residual, podendo instituir novos fatos geradores dos que estão expressamente previstos no art. 195, conforme o §4º, CF
- Do regime geral são de competência exclusiva da União
- As contribuições sociais, de competência da União (com excessão aos regimes próprios de estados e municípios)
- As excessões das contribuições sociais de regime próprio estão previstas no art. 149, §1º, CF
- As contribuições sociais, de competência da União (com excessão aos regimes próprios de estados e municípios)
- O §1º do Art. 149 CF traz a competência para instituir as contribuições sociais do regime próprio de cada ente federativo.
- Cada ente federativo deve ter o seu regime próprio.
- Ex.: O estado do Paraná, que criou o seu regime próprio (Paraná Previdência) e ele que institui e cobra as contribuições dos seus servidores públicos
- Cada ente federativo deve ter o seu regime próprio.
- *Desvinculações das Receitas da União (DRU)* - ADCT - Art. 76 CF
- 30% não tem destinação específica
- Pode virar 50% no futuro
- Razão pela qual se houver desvinculação dos 30%, significa que 30% eu estou convertendo em IMPOSTO
- 30% não tem destinação específica
- Art. 195 CF
Contribuições das Categorias Profissionais e Econômicas - CCPE
- Também é a União que cria essa contribuição que deve ser pago por cada categoria
- Ex.: CRM, CRO, CREA, etc
- A OAB é enquadrada como uma instituição SUI GENERIS, ela favorece a coletividade e tem como função proteger o Estado Democrático de Direito, por isso não é definida como uma mera contribuição da categoria
- A OAB não se enquadra em uma espécie de contribuição, em razão de que esta entidade é definida pelo STJ como uma entidade SUI GENERIS (não é apenas para servir a categoria de advogados, mas tem a função de defender o estado democrático de direito)
- A OAB é enquadrada como uma instituição SUI GENERIS, ela favorece a coletividade e tem como função proteger o Estado Democrático de Direito, por isso não é definida como uma mera contribuição da categoria
- Ex.: CRM, CRO, CREA, etc
- Competência da União, mas a arrecadação e fiscalização é feita pelos conselhos - que são atualmente autarquias
- Todas previstas no Art. 149, caput, CF
- Também é a União que cria essa contribuição que deve ser pago por cada categoria
Contribuições de Intervenção no Domínio Econômico - CIDE
- Art. 149 CF
- Competência só da União, como por exemplo o art. 177, §4º da CF
- Esta CIDE de competência só da União tem como destinação o financiamento para subsidiar o transporte de álcool, petróleo, gás, de COMBUSTÍVEIS e, se possível, o meio ambiente
Tem como grande característica a DESTINAÇÃO ESPECÍFICA definida pelo texto constitucional, de cada contribuição (subespécie).
- Como por exemplo, a Social serve para financiar a Seguridade Social - Art. 195 CF
Informationen
- Beschreibung
- Mindmap am Contribuições, erstellt von Giovana Manne Paiva PUCPR am 26/05/2025.
- Erstellt von
- Giovana Manne Paiva PUCPR
- Aufrufe
- 0
- Bewertung