
Mindmap
Derecho Tributario
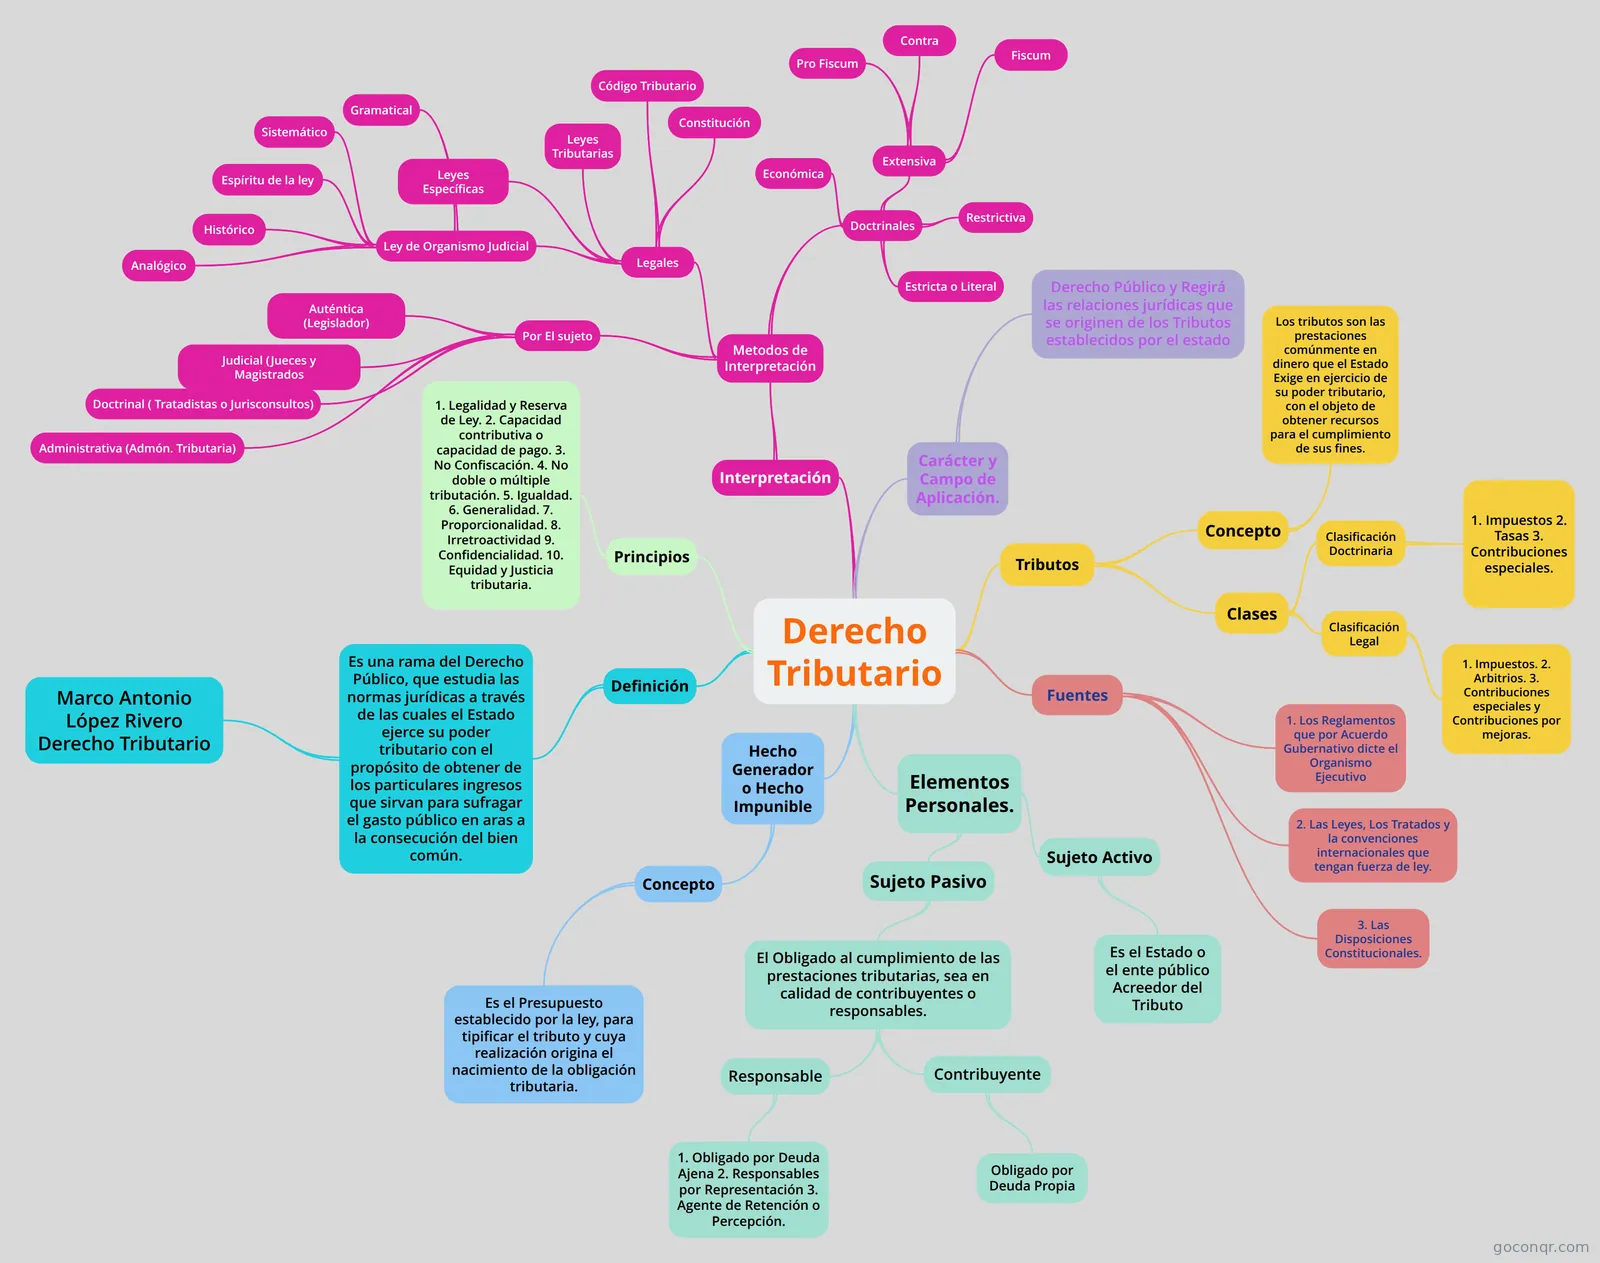
Mapa mental: Derecho tributario
Inhalt der Mindmap
Derecho Tributario
Carácter y Campo de Aplicación.
- Derecho Público y Regirá las relaciones jurídicas que se originen de los Tributos establecidos por el estado
Fuentes
- 3. Las Disposiciones Constitucionales.
- 2. Las Leyes, Los Tratados y la convenciones internacionales que tengan fuerza de ley.
- 1. Los Reglamentos que por Acuerdo Gubernativo dicte el Organismo Ejecutivo
Tributos
- Concepto
- Los tributos son las prestaciones comúnmente en dinero que el Estado Exige en ejercicio de su poder tributario, con el objeto de obtener recursos para el cumplimiento de sus fines.
- Clases
- Clasificación Legal
- 1. Impuestos. 2. Arbitrios. 3. Contribuciones especiales y Contribuciones por mejoras.
- Clasificación Doctrinaria
- 1. Impuestos 2. Tasas 3. Contribuciones especiales.
- Clasificación Legal
- Concepto
Elementos Personales.
- Sujeto Activo
- Es el Estado o el ente público Acreedor del Tributo
- Sujeto Pasivo
- El Obligado al cumplimiento de las prestaciones tributarias, sea en calidad de contribuyentes o responsables.
- Contribuyente
- Obligado por Deuda Propia
- Responsable
- 1. Obligado por Deuda Ajena 2. Responsables por Representación 3. Agente de Retención o Percepción.
- Contribuyente
- El Obligado al cumplimiento de las prestaciones tributarias, sea en calidad de contribuyentes o responsables.
- Sujeto Activo
Hecho Generador o Hecho Impunible
- Concepto
- Es el Presupuesto establecido por la ley, para tipificar el tributo y cuya realización origina el nacimiento de la obligación tributaria.
- Concepto
Principios
- 1. Legalidad y Reserva de Ley. 2. Capacidad contributiva o capacidad de pago. 3. No Confiscación. 4. No doble o múltiple tributación. 5. Igualdad. 6. Generalidad. 7. Proporcionalidad. 8. Irretroactividad 9. Confidencialidad. 10. Equidad y Justicia tributaria.
Interpretación
- Metodos de Interpretación
- Doctrinales
- Estricta o Literal
- Restrictiva
- Extensiva
- Pro Fiscum
- Contra
- Fiscum
- Económica
- Legales
- Constitución
- Código Tributario
- Leyes Tributarias
- Leyes Específicas
- Ley de Organismo Judicial
- Gramatical
- Sistemático
- Espíritu de la ley
- Histórico
- Analógico
- Por El sujeto
- Auténtica (Legislador)
- Judicial (Jueces y Magistrados
- Doctrinal ( Tratadistas o Jurisconsultos)
- Administrativa (Admón. Tributaria)
- Doctrinales
- Metodos de Interpretación
Definición
- Es una rama del Derecho Público, que estudia las normas jurídicas a través de las cuales el Estado ejerce su poder tributario con el propósito de obtener de los particulares ingresos que sirvan para sufragar el gasto público en aras a la consecución del bien común.
- Marco Antonio López Rivero Derecho Tributario
- Es una rama del Derecho Público, que estudia las normas jurídicas a través de las cuales el Estado ejerce su poder tributario con el propósito de obtener de los particulares ingresos que sirvan para sufragar el gasto público en aras a la consecución del bien común.
Informationen
- Beschreibung
- esto es nada mas una introducción al derecho tributario en Guatemala.
- Erstellt von
- Marco Lopez7618
- Aufrufe
- 210
- Tags
- Bewertung