
Mindmap
01 - MCASP: Procedimentos contábeis Orçamentários I
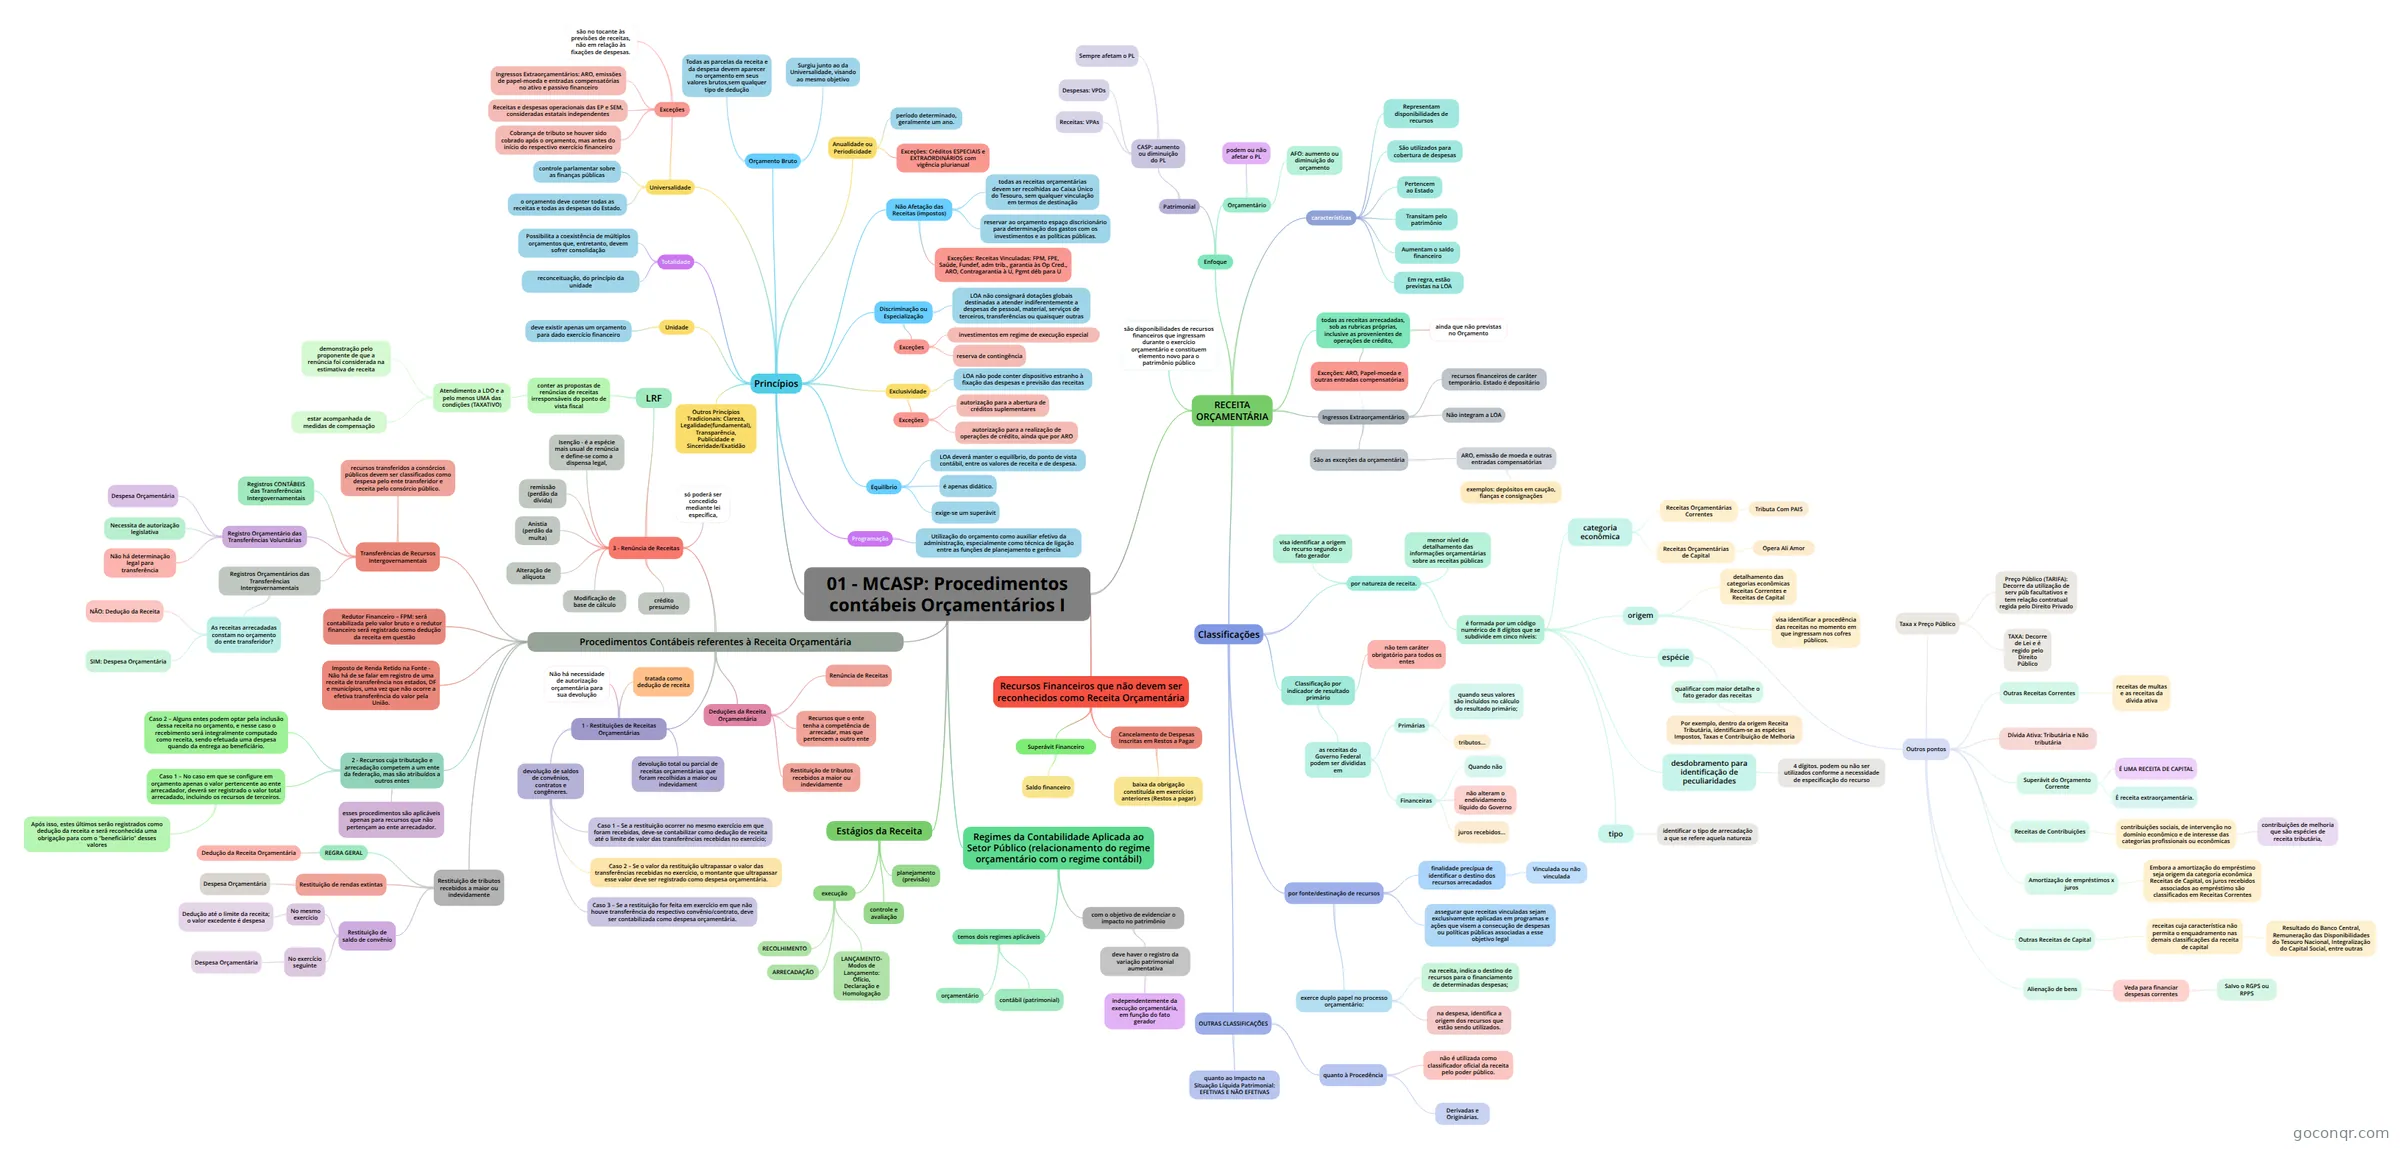
Mapa mental: MCASP: procedimentos contábeis orçamentários
Inhalt der Mindmap
01 - MCASP: Procedimentos contábeis Orçamentários I
Princípios
- Unidade
- deve existir apenas um orçamento para dado exercício financeiro
- Totalidade
- reconceituação, do princípio da unidade
- Possibilita a coexistência de múltiplos orçamentos que, entretanto, devem sofrer consolidação
- Universalidade
- o orçamento deve conter todas as receitas e todas as despesas do Estado.
- controle parlamentar sobre as finanças públicas
- Exceções
- Cobrança de tributo se houver sido cobrado após o orçamento, mas antes do início do respectivo exercício financeiro
- Receitas e despesas operacionais das EP e SEM, consideradas estatais independentes
- Ingressos Extraorçamentários: ARO, emissões de papel-moeda e entradas compensatórias no ativo e passivo financeiro
- são no tocante às previsões de receitas, não em relação às fixações de despesas.
- Orçamento Bruto
- Todas as parcelas da receita e da despesa devem aparecer no orçamento em seus valores brutos,sem qualquer tipo de dedução
- Surgiu junto ao da Universalidade, visando ao mesmo objetivo
- Anualidade ou Periodicidade
- período determinado, geralmente um ano.
- Exceções: Créditos ESPECIAIS e EXTRAORDINÁRIOS com vigência plurianual
- Não Afetação das Receitas (impostos)
- todas as receitas orçamentárias devem ser recolhidas ao Caixa Único do Tesouro, sem qualquer vinculação em termos de destinação
- reservar ao orçamento espaço discricionário para determinação dos gastos com os investimentos e as políticas públicas.
- Exceções: Receitas Vinculadas: FPM, FPE, Saúde, Fundef, adm trib., garantia às Op Cred., ARO, Contragarantia à U, Pgmt déb para U
- Discriminação ou Especialização
- LOA não consignará dotações globais destinadas a atender indiferentemente a despesas de pessoal, material, serviços de terceiros, transferências ou quaisquer outras
- Exceções
- investimentos em regime de execução especial
- reserva de contingência
- Exclusividade
- LOA não pode conter dispositivo estranho à fixação das despesas e previsão das receitas
- Exceções
- autorização para a abertura de créditos suplementares
- autorização para a realização de operações de crédito, ainda que por ARO
- Equilíbrio
- LOA deverá manter o equilíbrio, do ponto de vista contábil, entre os valores de receita e de despesa.
- é apenas didático.
- exige-se um superávit
- Programação
- Utilização do orçamento como auxiliar efetivo da administração, especialmente como técnica de ligação entre as funções de planejamento e gerência
- Outros Princípios Tradicionais: Clareza, Legalidade(fundamental), Transparência, Publicidade e Sinceridade/Exatidão
- Unidade
RECEITA ORÇAMENTÁRIA
- Enfoque
- Patrimonial
- CASP: aumento ou diminuição do PL
- Receitas: VPAs
- Despesas: VPDs
- Sempre afetam o PL
- CASP: aumento ou diminuição do PL
- Orçamentário
- AFO: aumento ou diminuição do orçamento
- podem ou não afetar o PL
- Patrimonial
- são disponibilidades de recursos financeiros que ingressam durante o exercício orçamentário e constituem elemento novo para o patrimônio público
- características
- Representam disponibilidades de recursos
- São utilizados para cobertura de despesas
- Pertencem ao Estado
- Transitam pelo patrimônio
- Aumentam o saldo financeiro
- Em regra, estão previstas na LOA
- todas as receitas arrecadadas, sob as rubricas próprias, inclusive as provenientes de operações de crédito,
- ainda que não previstas no Orçamento
- Exceções: ARO, Papel-moeda e outras entradas compensatórias
- Ingressos Extraorçamentários
- recursos financeiros de caráter temporário. Estado é depositário
- Não integram a LOA
- São as exceções da orçamentária
- ARO, emissão de moeda e outras entradas compensatórias
- exemplos: depósitos em caução, fianças e consignações
- ARO, emissão de moeda e outras entradas compensatórias
- Classificações
- as contas orçamentárias devem ser classificadas, dentre outras finalidades: A fim de contribuir para a efetiva e regular execução do orçamento; Permitir que o orçamento sirva ao objetivo da prestação de contas; Possibilitar a análise dos efeitos econômicos e sociais das atividades governamentais; - Facilitar a formulação dos programas elaborados pelo governo.
- por natureza de receita.
- visa identificar a origem do recurso segundo o fato gerador
- menor nível de detalhamento das informações orçamentárias sobre as receitas públicas
- é formada por um código numérico de 8 dígitos que se subdivide em cinco níveis:
- categoria econômica
- Receitas Orçamentárias Correntes
- Tributa Com PAIS
- Receitas Orçamentárias de Capital
- Opera Ali Amor
- Receitas Orçamentárias Correntes
- origem
- detalhamento das categorias econômicas Receitas Correntes e Receitas de Capital
- visa identificar a procedência das receitas no momento em que ingressam nos cofres públicos.
- Outros pontos
- Taxa x Preço Público
- Preço Público (TARIFA): Decorre da utilização de serv púb facultativos e tem relação contratual regida pelo Direito Privado
- TAXA: Decorre de Lei e é regido pelo Direito Público
- Outras Receitas Correntes
- receitas de multas e as receitas da dívida ativa
- Dívida Ativa: Tributária e Não tributária
- Superávit do Orçamento Corrente
- É UMA RECEITA DE CAPITAL
- Ele é considerado uma receita de capital porque é usado para financiar as despesas de capital.
- É receita extraorçamentária.
- É UMA RECEITA DE CAPITAL
- Receitas de Contribuições
- contribuições sociais, de intervenção no domínio econômico e de interesse das categorias profissionais ou econômicas
- contribuições de melhoria que são espécies de receita tributária,
- contribuições sociais, de intervenção no domínio econômico e de interesse das categorias profissionais ou econômicas
- Amortização de empréstimos x juros
- Embora a amortização do empréstimo seja origem da categoria econômica Receitas de Capital, os juros recebidos associados ao empréstimo são classificados em Receitas Correntes
- Outras Receitas de Capital
- receitas cuja característica não permita o enquadramento nas demais classificações da receita de capital
- Resultado do Banco Central, Remuneração das Disponibilidades do Tesouro Nacional, Integralização do Capital Social, entre outras
- receitas cuja característica não permita o enquadramento nas demais classificações da receita de capital
- Alienação de bens
- Veda para financiar despesas correntes
- Salvo o RGPS ou RPPS
- Veda para financiar despesas correntes
- Taxa x Preço Público
- espécie
- qualificar com maior detalhe o fato gerador das receitas
- Por exemplo, dentro da origem Receita Tributária, identificam-se as espécies Impostos, Taxas e Contribuição de Melhoria
- qualificar com maior detalhe o fato gerador das receitas
- desdobramento para identificação de peculiaridades
- 4 dígitos. podem ou não ser utilizados conforme a necessidade de especificação do recurso
- tipo
- identificar o tipo de arrecadação a que se refere aquela natureza
- “0”, quando se tratar de natureza de receita não valorizável ou agregadora; - “1”, quando se tratar da arrecadação Principal da receita; - “2”, quando se tratar de Multas e Juros de Mora da respectiva receita; - “3”, quando se tratar de Dívida Ativa da respectiva receita; e - “4”, quando se tratar de Multas e Juros de Mora da Dívida Ativa da respectiva receita.
- identificar o tipo de arrecadação a que se refere aquela natureza
- categoria econômica
- Classificação por indicador de resultado primário
- não tem caráter obrigatório para todos os entes
- as receitas do Governo Federal podem ser divididas em
- Primárias
- quando seus valores são incluídos no cálculo do resultado primário;
- tributos...
- Financeiras
- Quando não
- não alteram o endividamento líquido do Governo
- juros recebidos...
- Primárias
- por fonte/destinação de recursos
- assegurar que receitas vinculadas sejam exclusivamente aplicadas em programas e ações que visem a consecução de despesas ou políticas públicas associadas a esse objetivo legal
- exerce duplo papel no processo orçamentário:
- na receita, indica o destino de recursos para o financiamento de determinadas despesas;
- na despesa, identifica a origem dos recursos que estão sendo utilizados.
- finalidade precípua de identificar o destino dos recursos arrecadados
- Vinculada ou não vinculada
- OUTRAS CLASSIFICAÇÕES
- quanto à Procedência
- Derivadas e Originárias.
- não é utilizada como classificador oficial da receita pelo poder público.
- quanto ao Impacto na Situação Líquida Patrimonial: EFETIVAS E NÃO EFETIVAS
- quanto à Procedência
- Enfoque
Recursos Financeiros que não devem ser reconhecidos como Receita Orçamentária
- Superávit Financeiro
- Saldo financeiro
- Cancelamento de Despesas Inscritas em Restos a Pagar
- baixa da obrigação constituída em exercícios anteriores (Restos a pagar)
- Superávit Financeiro
Regimes da Contabilidade Aplicada ao Setor Público (relacionamento do regime orçamentário com o regime contábil)
- com o objetivo de evidenciar o impacto no patrimônio
- deve haver o registro da variação patrimonial aumentativa
- independentemente da execução orçamentária, em função do fato gerador
- deve haver o registro da variação patrimonial aumentativa
- temos dois regimes aplicáveis
- orçamentário
- contábil (patrimonial)
- com o objetivo de evidenciar o impacto no patrimônio
Estágios da Receita
- Nem todas as etapas citadas ocorrem para todos os tipos de receitas orçamentárias. Pode ocorrer arrecadação de receitas não previstas e também das que não foram lançadas, como é o caso de uma doação em espécie recebida pelos entes públicos.
- planejamento (previsão)
- execução
- LANÇAMENTO- Modos de Lançamento: Ofício, Declaração e Homologação
- ARRECADAÇÃO
- RECOLHIMENTO
- controle e avaliação
Procedimentos Contábeis referentes à Receita Orçamentária
- Deduções da Receita Orçamentária
- Recursos que o ente tenha a competência de arrecadar, mas que pertencem a outro ente
- Restituição de tributos recebidos a maior ou indevidamente
- Renúncia de Receitas
- 1 - Restituições de Receitas Orçamentárias
- devolução total ou parcial de receitas orçamentárias que foram recolhidas a maior ou indevidament
- Não há necessidade de autorização orçamentária para sua devolução
- tratada como dedução de receita
- devolução de saldos de convênios, contratos e congêneres.
- Caso 1 – Se a restituição ocorrer no mesmo exercício em que foram recebidas, deve-se contabilizar como dedução de receita até o limite de valor das transferências recebidas no exercício;
- Caso 2 – Se o valor da restituição ultrapassar o valor das transferências recebidas no exercício, o montante que ultrapassar esse valor deve ser registrado como despesa orçamentária.
- Caso 3 – Se a restituição for feita em exercício em que não houve transferência do respectivo convênio/contrato, deve ser contabilizada como despesa orçamentária.
- Restituição de tributos recebidos a maior ou indevidamente
- REGRA GERAL
- Dedução da Receita Orçamentária
- Restituição de rendas extintas
- Despesa Orçamentária
- Restituição de saldo de convênio
- No mesmo exercício
- Dedução até o limite da receita; o valor excedente é despesa
- No exercício seguinte
- Despesa Orçamentária
- No mesmo exercício
- REGRA GERAL
- 2 - Recursos cuja tributação e arrecadação competem a um ente da federação, mas são atribuídos a outros entes
- Caso 1 – No caso em que se configure em orçamento apenas o valor pertencente ao ente arrecadador, deverá ser registrado o valor total arrecadado, incluindo os recursos de terceiros.
- Após isso, estes últimos serão registrados como dedução da receita e será reconhecida uma obrigação para com o “beneficiário” desses valores
- Caso 2 – Alguns entes podem optar pela inclusão dessa receita no orçamento, e nesse caso o recebimento será integralmente computado como receita, sendo efetuada uma despesa quando da entrega ao beneficiário.
- esses procedimentos são aplicáveis apenas para recursos que não pertençam ao ente arrecadador.
- Caso 1 – No caso em que se configure em orçamento apenas o valor pertencente ao ente arrecadador, deverá ser registrado o valor total arrecadado, incluindo os recursos de terceiros.
- 3 - Renúncia de Receitas
- § 1o A renúncia compreende anistia, remissão, subsídio, crédito presumido, concessão de isenção em caráter não geral, alteração de alíquota ou modificação de base de cálculo que implique redução discriminada de tributos ou contribuições, e outros benefícios que correspondam a tratamento diferenciado. § 3o O disposto neste artigo não se aplica: I - às alterações das alíquotas dos impostos previstos nos incisos I, II, IV e V do art. 153 da Constituição, na forma do seu §1º; II - ao cancelamento de débito cujo montante seja inferior ao dos respectivos custos de cobrança
- Anistia (perdão da multa)
- remissão (perdão da dívida)
- crédito presumido
- Isenção - é a espécie mais usual de renúncia e define-se como a dispensa legal,
- Alteração de alíquota
- Modificação de base de cálculo
- LRF
- conter as propostas de renúncias de receitas irresponsáveis do ponto de vista fiscal
- Atendimento a LDO e a pelo menos UMA das condições (TAXATIVO)
- demonstração pelo proponente de que a renúncia foi considerada na estimativa de receita
- estar acompanhada de medidas de compensação
- Atendimento a LDO e a pelo menos UMA das condições (TAXATIVO)
- conter as propostas de renúncias de receitas irresponsáveis do ponto de vista fiscal
- só poderá ser concedido mediante lei específica,
- Imposto de Renda Retido na Fonte - Não há de se falar em registro de uma receita de transferência nos estados, DF e municípios, uma vez que não ocorre a efetiva transferência do valor pela União.
- Redutor Financeiro – FPM: será contabilizada pelo valor bruto e o redutor financeiro será registrado como dedução da receita em questão
- Transferências de Recursos Intergovernamentais
- Registros Orçamentários das Transferências Intergovernamentais
- As receitas arrecadadas constam no orçamento do ente transferidor?
- SIM: Despesa Orçamentária
- NÃO: Dedução da Receita
- As receitas arrecadadas constam no orçamento do ente transferidor?
- Registro Orçamentário das Transferências Voluntárias
- Conforme o art. 25 da LRF, entende-se por transferência voluntária a entrega de recursos correntes ou de capital a outro ente da Federação, a título de cooperação, auxílio ou assistência financeira, que não decorra de determinação constitucional, legal ou os destinados ao Sistema Único de Saúde (SUS).
- Não há determinação legal para transferência
- Necessita de autorização legislativa
- Despesa Orçamentária
- recursos transferidos a consórcios públicos devem ser classificados como despesa pelo ente transferidor e receita pelo consórcio público.
- Registros CONTÁBEIS das Transferências Intergovernamentais
- Registros Orçamentários das Transferências Intergovernamentais
- Deduções da Receita Orçamentária
Informationen
- Beschreibung
- Contabilidade Pública Mindmap am 01 - MCASP: Procedimentos contábeis Orçamentários I, erstellt von Lucas Guedes am 04/10/2017.
- Erstellt von
- Lucas Guedes
- Aufrufe
- 3
- Bewertung
Mehr zu Controle e contabilidade orçamentária