
Mindmap
Planejamento de Auditoria I
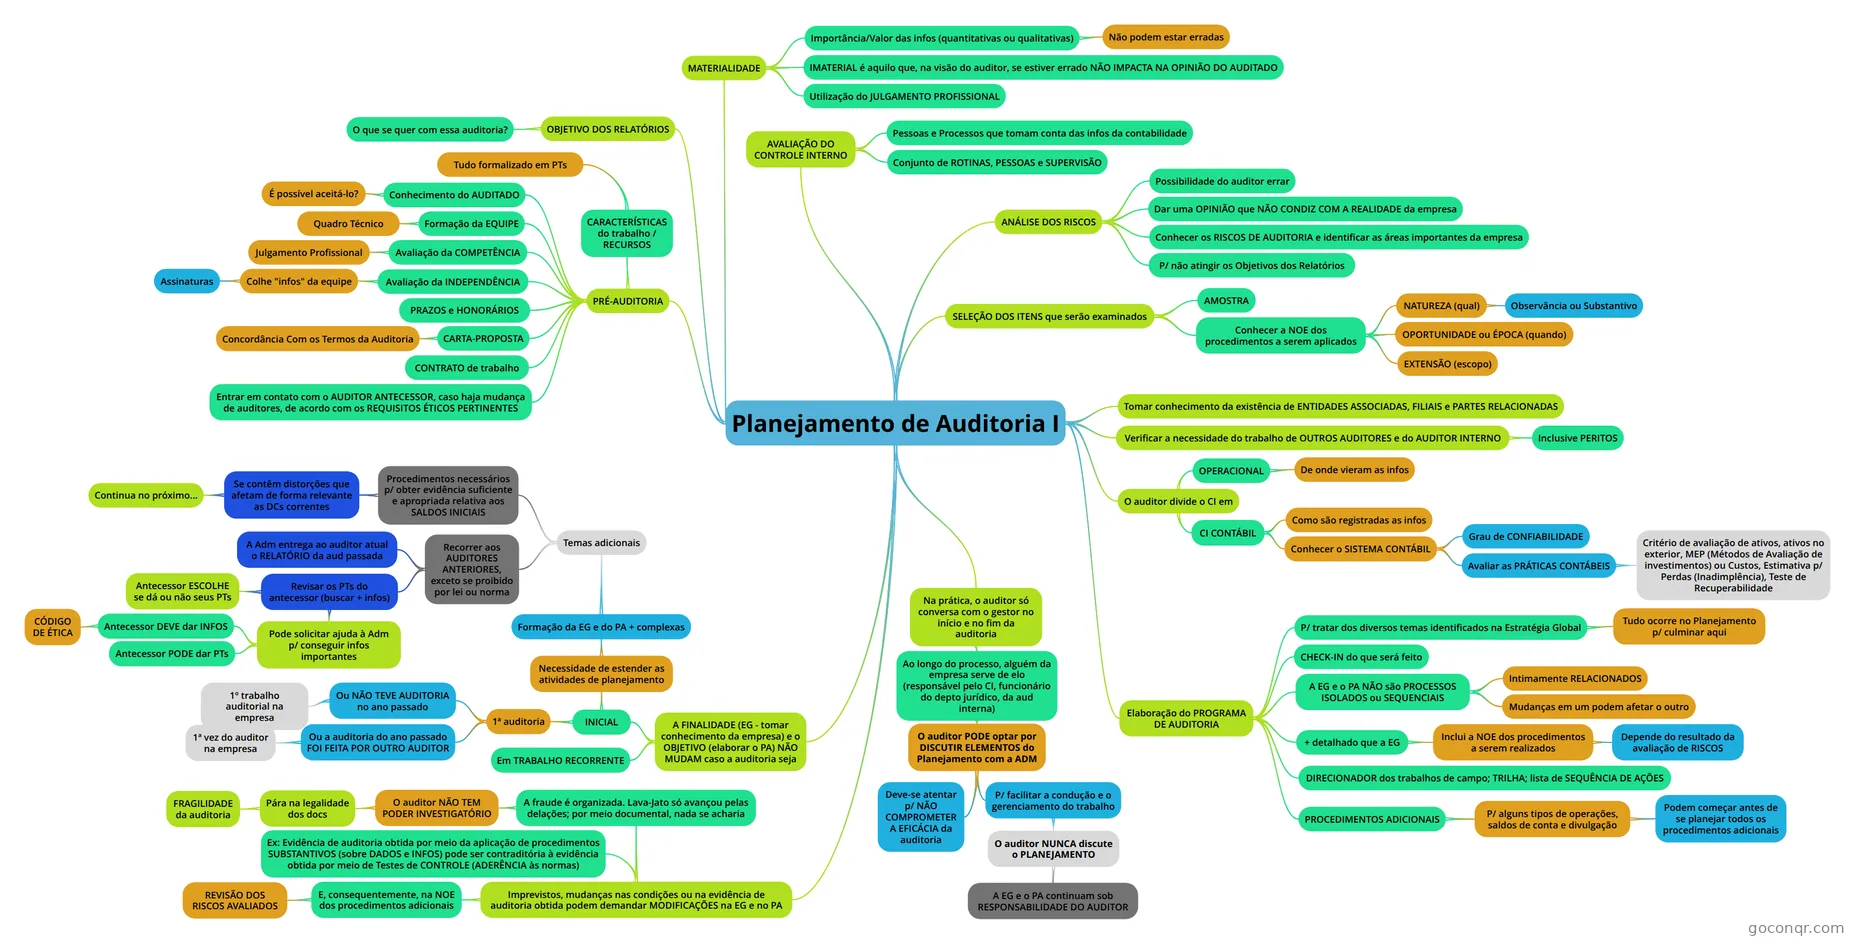
Mapa mental: Planejamento de Auditoria
Inhalt der Mindmap
Planejamento de Auditoria I
PRÉ-AUDITORIA
- Entrar em contato com o AUDITOR ANTECESSOR, caso haja mudança de auditores, de acordo com os REQUISITOS ÉTICOS PERTINENTES
- Conhecimento do AUDITADO
- É possível aceitá-lo?
- Formação da EQUIPE
- Quadro Técnico
- Avaliação da COMPETÊNCIA
- Julgamento Profissional
- Avaliação da INDEPENDÊNCIA
- Colhe "infos" da equipe
- Assinaturas
- Colhe "infos" da equipe
- PRAZOS e HONORÁRIOS
- CARTA-PROPOSTA
- Concordância Com os Termos da Auditoria
- CONTRATO de trabalho
- CARACTERÍSTICAS do trabalho / RECURSOS
- Tudo formalizado em PTs
OBJETIVO DOS RELATÓRIOS
- O que se quer com essa auditoria?
MATERIALIDADE
- Importância/Valor das infos (quantitativas ou qualitativas)
- Não podem estar erradas
- IMATERIAL é aquilo que, na visão do auditor, se estiver errado NÃO IMPACTA NA OPINIÃO DO AUDITADO
- Utilização do JULGAMENTO PROFISSIONAL
- Importância/Valor das infos (quantitativas ou qualitativas)
AVALIAÇÃO DO CONTROLE INTERNO
- Pessoas e Processos que tomam conta das infos da contabilidade
- Conjunto de ROTINAS, PESSOAS e SUPERVISÃO
ANÁLISE DOS RISCOS
- Possibilidade do auditor errar
- Conhecer os RISCOS DE AUDITORIA e identificar as áreas importantes da empresa
- P/ não atingir os Objetivos dos Relatórios
- Dar uma OPINIÃO que NÃO CONDIZ COM A REALIDADE da empresa
SELEÇÃO DOS ITENS que serão examinados
- AMOSTRA
- Conhecer a NOE dos procedimentos a serem aplicados
- NATUREZA (qual)
- Observância ou Substantivo
- OPORTUNIDADE ou ÉPOCA (quando)
- EXTENSÃO (escopo)
- NATUREZA (qual)
Tomar conhecimento da existência de ENTIDADES ASSOCIADAS, FILIAIS e PARTES RELACIONADAS
Verificar a necessidade do trabalho de OUTROS AUDITORES e do AUDITOR INTERNO
- Inclusive PERITOS
Elaboração do PROGRAMA DE AUDITORIA
- P/ tratar dos diversos temas identificados na Estratégia Global
- Tudo ocorre no Planejamento p/ culminar aqui
- CHECK-IN do que será feito
- A EG e o PA NÃO são PROCESSOS ISOLADOS ou SEQUENCIAIS
- Intimamente RELACIONADOS
- Mudanças em um podem afetar o outro
- + detalhado que a EG
- Inclui a NOE dos procedimentos a serem realizados
- Depende do resultado da avaliação de RISCOS
- Inclui a NOE dos procedimentos a serem realizados
- DIRECIONADOR dos trabalhos de campo; TRILHA; lista de SEQUÊNCIA DE AÇÕES
- PROCEDIMENTOS ADICIONAIS
- P/ alguns tipos de operações, saldos de conta e divulgação
- Podem começar antes de se planejar todos os procedimentos adicionais
- P/ alguns tipos de operações, saldos de conta e divulgação
- P/ tratar dos diversos temas identificados na Estratégia Global
O auditor divide o CI em
- CI CONTÁBIL
- Conhecer o SISTEMA CONTÁBIL
- Avaliar as PRÁTICAS CONTÁBEIS
- Critério de avaliação de ativos, ativos no exterior, MEP (Métodos de Avaliação de investimentos) ou Custos, Estimativa p/ Perdas (Inadimplência), Teste de Recuperabilidade
- Grau de CONFIABILIDADE
- Avaliar as PRÁTICAS CONTÁBEIS
- Como são registradas as infos
- Conhecer o SISTEMA CONTÁBIL
- OPERACIONAL
- De onde vieram as infos
- CI CONTÁBIL
Na prática, o auditor só conversa com o gestor no início e no fim da auditoria
- Ao longo do processo, alguém da empresa serve de elo (responsável pelo CI, funcionário do depto jurídico, da aud interna)
- O auditor PODE optar por DISCUTIR ELEMENTOS do Planejamento com a ADM
- P/ facilitar a condução e o gerenciamento do trabalho
- O auditor NUNCA discute o PLANEJAMENTO
- A EG e o PA continuam sob RESPONSABILIDADE DO AUDITOR
- O auditor NUNCA discute o PLANEJAMENTO
- Deve-se atentar p/ NÃO COMPROMETER A EFICÁCIA da auditoria
- P/ facilitar a condução e o gerenciamento do trabalho
- O auditor PODE optar por DISCUTIR ELEMENTOS do Planejamento com a ADM
- Ao longo do processo, alguém da empresa serve de elo (responsável pelo CI, funcionário do depto jurídico, da aud interna)
Imprevistos, mudanças nas condições ou na evidência de auditoria obtida podem demandar MODIFICAÇÕES na EG e no PA
- E, consequentemente, na NOE dos procedimentos adicionais
- REVISÃO DOS RISCOS AVALIADOS
- Ex: Evidência de auditoria obtida por meio da aplicação de procedimentos SUBSTANTIVOS (sobre DADOS e INFOS) pode ser contraditória à evidência obtida por meio de Testes de CONTROLE (ADERÊNCIA às normas)
- A fraude é organizada. Lava-Jato só avançou pelas delações; por meio documental, nada se acharia
- O auditor NÃO TEM PODER INVESTIGATÓRIO
- Pára na legalidade dos docs
- FRAGILIDADE da auditoria
- Pára na legalidade dos docs
- O auditor NÃO TEM PODER INVESTIGATÓRIO
- E, consequentemente, na NOE dos procedimentos adicionais
A FINALIDADE (EG - tomar conhecimento da empresa) e o OBJETIVO (elaborar o PA) NÃO MUDAM caso a auditoria seja
- INICIAL
- 1ª auditoria
- Ou NÃO TEVE AUDITORIA no ano passado
- 1º trabalho auditorial na empresa
- Ou a auditoria do ano passado FOI FEITA POR OUTRO AUDITOR
- 1ª vez do auditor na empresa
- Ou NÃO TEVE AUDITORIA no ano passado
- Necessidade de estender as atividades de planejamento
- Formação da EG e do PA + complexas
- Temas adicionais
- Recorrer aos AUDITORES ANTERIORES, exceto se proibido por lei ou norma
- A Adm entrega ao auditor atual o RELATÓRIO da aud passada
- Revisar os PTs do antecessor (buscar + infos)
- Antecessor ESCOLHE se dá ou não seus PTs
- Pode solicitar ajuda à Adm p/ conseguir infos importantes
- Antecessor DEVE dar INFOS
- CÓDIGO DE ÉTICA
- Antecessor PODE dar PTs
- Antecessor DEVE dar INFOS
- Procedimentos necessários p/ obter evidência suficiente e apropriada relativa aos SALDOS INICIAIS
- Se contêm distorções que afetam de forma relevante as DCs correntes
- Continua no próximo...
- Se contêm distorções que afetam de forma relevante as DCs correntes
- Recorrer aos AUDITORES ANTERIORES, exceto se proibido por lei ou norma
- Temas adicionais
- Formação da EG e do PA + complexas
- 1ª auditoria
- Em TRABALHO RECORRENTE
- INICIAL
Informationen
- Beschreibung
- Auditoria Mindmap am Planejamento de Auditoria I, erstellt von Leandro Destácio am 29/05/2019.
- Erstellt von
- Leandro Destácio
- Aufrufe
- 0
- Bewertung
Mehr zu Planejamento e processo de auditoria