
Mindmap
CONCEPTOS BÁSICOS DE LA CONTABILIDAD.
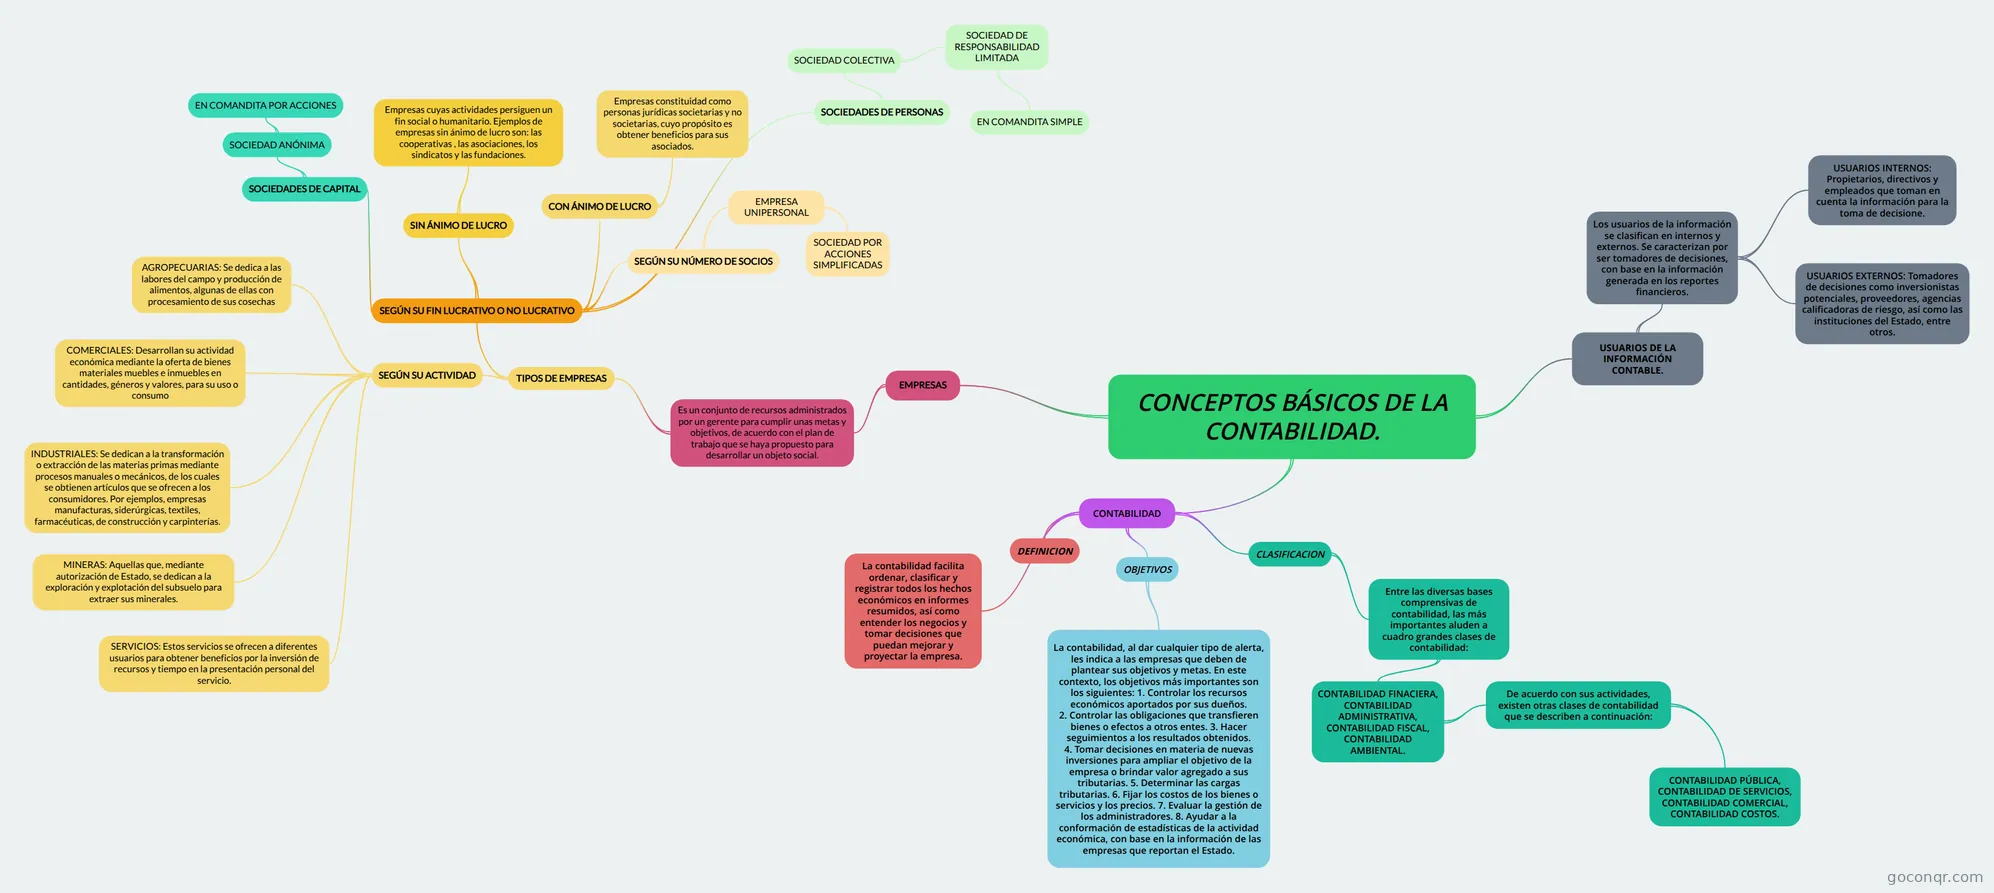
Mapa mental: conceptos básicos de la contabilidad
Inhalt der Mindmap
CONCEPTOS BÁSICOS DE LA CONTABILIDAD.
CONTABILIDAD
- La contabilidad facilita ordenar, clasificar y registrar todos los hechos económicos en informes resumidos, así como entender los negocios y tomar decisiones que puedan mejorar y proyectar la empresa.
- OBJETIVOS
- La contabilidad, al dar cualquier tipo de alerta, les indica a las empresas que deben de plantear sus objetivos y metas. En este contexto, los objetivos más importantes son los siguientes: 1. Controlar los recursos económicos aportados por sus dueños. 2. Controlar las obligaciones que transfieren bienes o efectos a otros entes. 3. Hacer seguimientos a los resultados obtenidos. 4. Tomar decisiones en materia de nuevas inversiones para ampliar el objetivo de la empresa o brindar valor agregado a sus tributarias. 5. Determinar las cargas tributarias. 6. Fijar los costos de los bienes o servicios y los precios. 7. Evaluar la gestión de los administradores. 8. Ayudar a la conformación de estadísticas de la actividad económica, con base en la información de las empresas que reportan el Estado.
- DEFINICION
- CLASIFICACION
- Entre las diversas bases comprensivas de contabilidad, las más importantes aluden a cuadro grandes clases de contabilidad:
- CONTABILIDAD FINACIERA, CONTABILIDAD ADMINISTRATIVA, CONTABILIDAD FISCAL, CONTABILIDAD AMBIENTAL.
- De acuerdo con sus actividades, existen otras clases de contabilidad que se describen a continuación:
- CONTABILIDAD PÚBLICA, CONTABILIDAD DE SERVICIOS, CONTABILIDAD COMERCIAL, CONTABILIDAD COSTOS.
- De acuerdo con sus actividades, existen otras clases de contabilidad que se describen a continuación:
- CONTABILIDAD FINACIERA, CONTABILIDAD ADMINISTRATIVA, CONTABILIDAD FISCAL, CONTABILIDAD AMBIENTAL.
- Entre las diversas bases comprensivas de contabilidad, las más importantes aluden a cuadro grandes clases de contabilidad:
EMPRESAS
- Es un conjunto de recursos administrados por un gerente para cumplir unas metas y objetivos, de acuerdo con el plan de trabajo que se haya propuesto para desarrollar un objeto social.
- TIPOS DE EMPRESAS
- SEGÚN SU ACTIVIDAD
- AGROPECUARIAS: Se dedica a las labores del campo y producción de alimentos, algunas de ellas con procesamiento de sus cosechas
- COMERCIALES: Desarrollan su actividad económica mediante la oferta de bienes materiales muebles e inmuebles en cantidades, géneros y valores, para su uso o consumo
- INDUSTRIALES: Se dedican a la transformación o extracción de las materias primas mediante procesos manuales o mecánicos, de los cuales se obtienen artículos que se ofrecen a los consumidores. Por ejemplos, empresas manufacturas, siderúrgicas, textiles, farmacéuticas, de construcción y carpinterías.
- MINERAS: Aquellas que, mediante autorización de Estado, se dedican a la exploración y explotación del subsuelo para extraer sus minerales.
- SERVICIOS: Estos servicios se ofrecen a diferentes usuarios para obtener beneficios por la inversión de recursos y tiempo en la presentación personal del servicio.
- SEGÚN SU FIN LUCRATIVO O NO LUCRATIVO
- SIN ÁNIMO DE LUCRO
- Empresas cuyas actividades persiguen un fin social o humanitario. Ejemplos de empresas sin ánimo de lucro son: las cooperativas , las asociaciones, los sindicatos y las fundaciones.
- CON ÁNIMO DE LUCRO
- Empresas constituidad como personas jurídicas societarias y no societarias, cuyo propósito es obtener beneficios para sus asociados.
- SEGÚN SU NÚMERO DE SOCIOS
- EMPRESA UNIPERSONAL
- SOCIEDAD POR ACCIONES SIMPLIFICADAS
- EMPRESA UNIPERSONAL
- SOCIEDADES DE PERSONAS
- SOCIEDAD COLECTIVA
- SOCIEDAD DE RESPONSABILIDAD LIMITADA
- EN COMANDITA SIMPLE
- SOCIEDAD DE RESPONSABILIDAD LIMITADA
- SOCIEDAD COLECTIVA
- SOCIEDADES DE CAPITAL
- SOCIEDAD ANÓNIMA
- EN COMANDITA POR ACCIONES
- SOCIEDAD ANÓNIMA
- SIN ÁNIMO DE LUCRO
- SEGÚN SU ACTIVIDAD
- TIPOS DE EMPRESAS
- Es un conjunto de recursos administrados por un gerente para cumplir unas metas y objetivos, de acuerdo con el plan de trabajo que se haya propuesto para desarrollar un objeto social.
USUARIOS DE LA INFORMACIÓN CONTABLE.
- Los usuarios de la información se clasifican en internos y externos. Se caracterizan por ser tomadores de decisiones, con base en la información generada en los reportes financieros.
- USUARIOS INTERNOS: Propietarios, directivos y empleados que toman en cuenta la información para la toma de decisione.
- USUARIOS EXTERNOS: Tomadores de decisiones como inversionistas potenciales, proveedores, agencias calificadoras de riesgo, así como las instituciones del Estado, entre otros.
- Los usuarios de la información se clasifican en internos y externos. Se caracterizan por ser tomadores de decisiones, con base en la información generada en los reportes financieros.
Informationen
- Beschreibung
- Descripción sobre la contabilidad, tipos de empresas y los usuarios de la información contable
- Erstellt von
- angye barrios
- Aufrufe
- 72
- Tags
- Bewertung