
Flowchart
Untitled
Flowchart content
Partida doble
Definición
Principios del método
Historia
Ejemplos praticos
El sistema de partida doble es un método contable que consiste en registrar una operación dos veces, una en el debe y otra en el haber. De esta forma, se establecen unas relaciones entre las diferentes masas patrimoniales.
El que recibe es el deudor y el que entrega es el acreedor. De esta forma, lo que tenemos es porque se lo debemos a alguien, incluidos nosotros mismos.
El equilibrio patrimonial exige que todo lo que entre debe ser igual a lo que sale.
Los recursos siempre proceden de algún sitio. El deudor (que debe) existe porque hay un acreedor (que tiene).
Las cuentas tienen que poder anularse de la misma forma en que se crean. De esta forma, si un valor entra por una, debe salir por la misma.
La contabilidad como ciencia fue de la mano del comercio, la ganadería y agricultura o la industria. Incluso se encontraron registros contables entre los egipcios y, por supuesto, entre los romanos. Además, el origen del dinero fue un paso necesario para su desarrollo, ya que el trueque no requería ninguna anotación.
Sin embargo, fue Fray Luca Bartolomeo de Pacioli el padre de la partida doble. Durante el Renacimiento veneciano desarrolló un sistema basado en otro utilizado por los comerciantes de la época. En su tratado ya aconsejaba el uso de los libros diario, mayor, balances e inventarios. Sus aportaciones dieron inicio a la contabilidad moderna
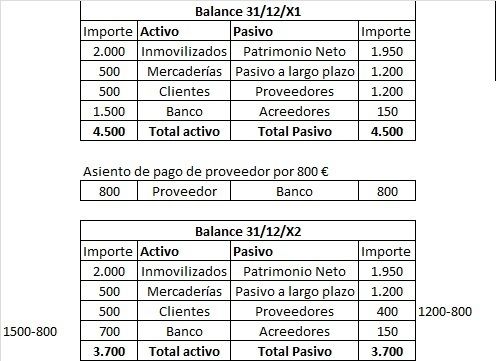
Imaginemos un ejemplo sencillo. La empresa parte de un balance a 31/12/X1. Este cumple los principios de la partida doble, el activo es igual al pasivo. Los derechos de cobro (inmovilizados, clientes y bancos) iguales a las obligaciones de pago (patrimonio neto, pasivos, acreedores y proveedores) o, dicho de otra manera, lo que tenemos igual a lo que debemos. El patrimonio neto nos lo debemos a nosotros mismos.
El asiento muestra como se contabiliza una operación consistente en el pago de 800 € a uno de nuestros proveedores .El banco en el balance está en el activo y el proveedor en el pasivo. Al anotarlos en el lado contrario, el banco al haber y el proveedor al debe, los estamos haciendo disminuir. En el nuevo balance aparecen los valores reducidos en 800 € en ambas partes, activo y pasivo.
Contabilidad y costos
Regla del cargo y abono
Definición
Diferencia entre cargo y abono
Características del Cargo y Abono
Características del cargo
De forma sencilla, se aprecia que el cargo siempre mostrará su registro por el debe.
El cargo siempre supondrá el aumento de los activos o la disminución de los pasivos, esto último correspondiente con las obligaciones ya adquiridas.
La teoría de "cargo y abono" es el conjunto de reglas que basada en las leyes del equilibrio patrimonial, permiten el registro del capital y demás hechos contables a través de un sistema de cuentas. En cada una de esas transacciones, actúan por lo menos dos cuentas.
La diferencia ente Cargo y Abono es sustancial. En el caso del cargo, son todos aquellos registros que se asientan por el Debe y que son de saldo deudor. En este sentido, está vinculado a las cuentas de activo, así como a las cuentas de gastos y pérdidas.
Por otro lado, los registros del abono siempre se colocan por el haber. Son registros de saldo acreedor. Quedan sujetos a las cuentas de pasivo, así como a las cuentas de gastos y pérdidas.
Características del abono
El registro del abono debe hacerse por el haber.
Este registro supone la disminución del activo, lo que sería igual a la disminución de las inversiones. También supone un aumento del pasivo.
Information
- Description
- Flowchart on Untitled, created by GILDARDO IVAN CHAIREZ GUILLEN on 01/03/2021.
- Created by
- GILDARDO IVAN CHAIREZ GUILLEN
- Views
- 0
- Rating