
Flowchart
Procedimiento tributario: actos administrativos y judiciales
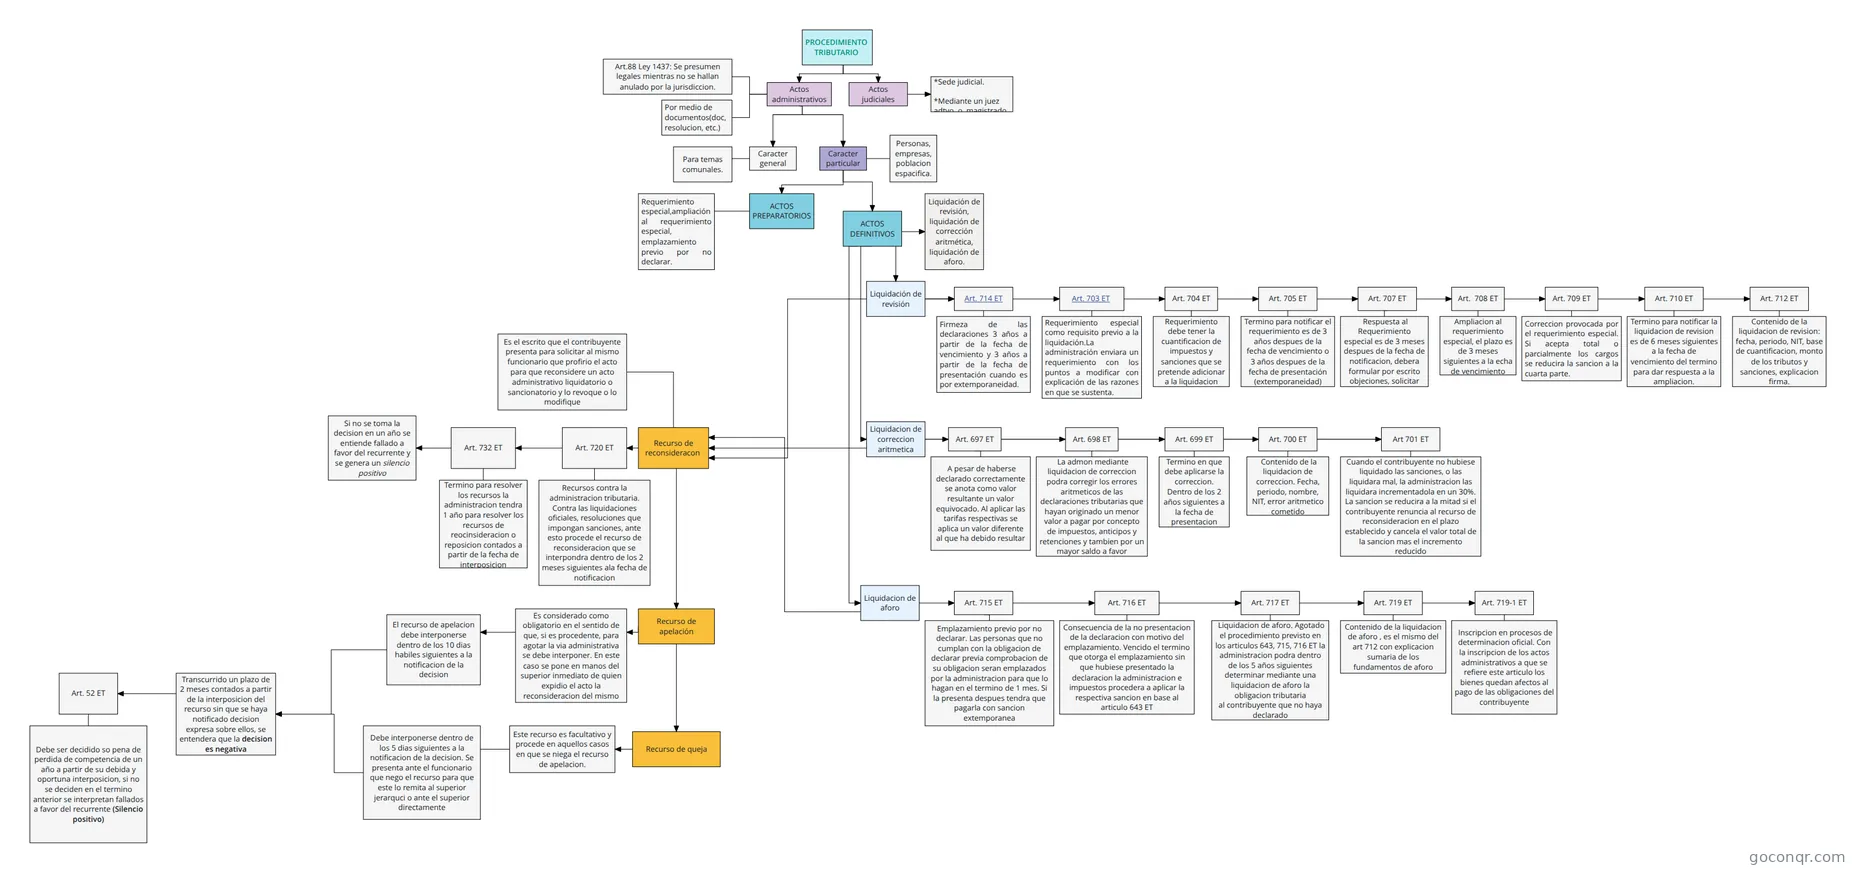
Diagrama de flujo: Procedimiento tributario
Flowchart content
PROCEDIMIENTO TRIBUTARIO
Actos administrativos
Actos judiciales
*Sede judicial.
*Mediante un juez adtvo. o magistrado.
Por medio de documentos(doc, resolucion, etc.)
Caracter particular
Caracter general
Para temas comunales.
Personas, empresas, poblacion espacifica.
Art.88 Ley 1437: Se presumen legales mientras no se hallan anulado por la jurisdiccion.
ACTOS PREPARATORIOS
Requerimiento especial,ampliación al requerimiento especial, emplazamiento previo por no declarar.
ACTOS DEFINITIVOS
Liquidación de revisión, liquidación de corrección aritmética, liquidación de aforo.
Liquidación de revisión
Firmeza de las declaraciones 3 años a partir de la fecha de vencimiento y 3 años a partir de la fecha de presentación cuando es por extemporaneidad.
Requerimiento especial como requisito previo a la liquidación.La administración enviara un requerimiento con los puntos a modificar con explicación de las razones en que se sustenta.
Art. 714 ET
Art. 703 ET
Requerimiento debe tener la cuantificacion de impuestos y sanciones que se pretende adicionar a la liquidacion
Art. 704 ET
Art. 705 ET
Termino para notificar el requerimiento es de 3 años despues de la fecha de vencimiento o 3 años despues de la fecha de presentación (extemporaneidad)
Art. 707 ET
Respuesta al Requerimiento especial es de 3 meses despues de la fecha de notificacion, debera formular por escrito objeciones, solicitar pruebas etc
Art. 708 ET
Ampliacion al requerimiento especial, el plazo es de 3 meses siguientes a la echa de vencimiento
Art. 709 ET
Correccion provocada por el requerimiento especial. Si acepta total o parcialmente los cargos se reducira la sancion a la cuarta parte.
Art. 710 ET
Termino para notificar la liquidacion de revision es de 6 meses siguientes a la fecha de vencimiento del termino para dar respuesta a la ampliacion.
Art. 712 ET
Contenido de la liquidacion de revision: fecha, periodo, NIT, base de cuantificacion, monto de los tributos y sanciones, explicacion firma.
Liquidacion de correccion aritmetica
Art. 697 ET
A pesar de haberse declarado correctamente se anota como valor resultante un valor equivocado. Al aplicar las tarifas respectivas se aplica un valor diferente al que ha debido resultar
Art. 698 ET
La admon mediante liquidacion de correccion podra corregir los errores aritmeticos de las declaraciones tributarias que hayan originado un menor valor a pagar por concepto de impuestos, anticipos y retenciones y tambien por un mayor saldo a favor
Art. 699 ET
Termino en que debe aplicarse la correccion. Dentro de los 2 años siguientes a la fecha de presentacion
Art. 700 ET
Contenido de la liquidacion de correccion. Fecha, periodo, nombre, NIT, error aritmetico cometido
Cuando el contribuyente no hubiese liquidado las sanciones, o las liquidara mal, la administracion las liquidara incrementadola en un 30%. La sancion se reducira a la mitad si el contribuyente renuncia al recurso de reconsideracion en el plazo establecido y cancela el valor total de la sancion mas el incremento reducido
Art 701 ET
Liquidacion de aforo
Art. 715 ET
Emplazamiento previo por no declarar. Las personas que no cumplan con la obligacion de declarar previa comprobacion de su obligacion seran emplazados por la administracion para que lo hagan en el termino de 1 mes. Si la presenta despues tendra que pagarla con sancion extemporanea
Art. 716 ET
Consecuencia de la no presentacion de la declaracion con motivo del emplazamiento. Vencido el termino que otorga el emplazamiento sin que hubiese presentado la declaracion la administracion e impuestos procedera a aplicar la respectiva sancion en base al articulo 643 ET
Art. 717 ET
Liquidacion de aforo. Agotado el procedimiento previsto en los articulos 643, 715, 716 ET la administracion podra dentro de los 5 años siguientes determinar mediante una liquidacion de aforo la obligacion tributaria al contribuyente que no haya declarado
Art. 719 ET
Contenido de la liquidacion de aforo , es el mismo del art 712 con explicacion sumaria de los fundamentos de aforo
Art. 719-1 ET
Inscripcion en procesos de determinacion oficial. Con la inscripcion de los actos administrativos a que se refiere este articulo los bienes quedan afectos al pago de las obligaciones del contribuyente
Recurso de reconsideracon
Es el escrito que el contribuyente presenta para solicitar al mismo funcionario que profirio el acto para que reconsidere un acto administrativo liquidatorio o sancionatorio y lo revoque o lo modifique
Art. 720 ET
Recursos contra la administracion tributaria. Contra las liquidaciones oficiales, resoluciones que impongan sanciones, ante esto procede el recurso de reconsideracion que se interpondra dentro de los 2 meses siguientes ala fecha de notificacion
Art. 732 ET
Termino para resolver los recursos la administracion tendra 1 año para resolver los recursos de reocinsideracion o reposicion contados a partir de la fecha de interposicion
Si no se toma la decision en un año se entiende fallado a favor del recurrente y se genera un silencio positivo
Recurso de apelación
Es considerado como obligatorio en el sentido de que, si es procedente, para agotar la via administrativa se debe interponer. En este caso se pone en manos del superior inmediato de quien expidio el acto la reconsideracion del mismo
El recurso de apelacion debe interponerse dentro de los 10 dias habiles siguientes a la notificacion de la decision
Transcurrido un plazo de 2 meses contados a partir de la interposicion del recurso sin que se haya notificado decision expresa sobre ellos, se entendera que la decision es negativa
Debe ser decidido so pena de perdida de competencia de un año a partir de su debida y oportuna interposicion, si no se deciden en el termino anterior se interpretan fallados a favor del recurrente (Silencio positivo)
Art. 52 ET
Recurso de queja
Este recurso es facultativo y procede en aquellos casos en que se niega el recurso de apelacion.
Debe interponerse dentro de los 5 dias siguientes a la notificacion de la decision. Se presenta ante el funcionario que nego el recurso para que este lo remita al superior jerarquci o ante el superior directamente
Information
- Description
- Flowchart on Untitled, created by Karol suescun on 28/04/2021.
- Created by
- Karol suescun
- Views
- 0
- Rating