
Flowchart
Documentos de Uso Comercial
Flowchart content
Documentos de uso Comercial
Son los documentos emitidos por escrito al momento de realizar una
transacción comercial; sirven para amparar dicha transacción y como soporte
contable para operar los registros en los libros correspondientes.
Por: José David Escobar R. 4to. Bach. en Computación
21/02/2022
El código de comercio dice que toda operación contable deberá estar
debidamente comprobada con documentos fehacientes, los que deben
conservarse en forma ordenada y organizada durante no menos de 5 años.
Por su naturaleza se clasifican en:
Son los documentos que sirven como soporte de las diferentes
transacciones realizadas durante la actividad mercantil; estas dejan
constancia de los términos en que se llevó a cabo dicha operación. Los
más utilizados son: Factura, Nota de Crédito, Nota de Débito y Recibo.
Documentos Comerciales
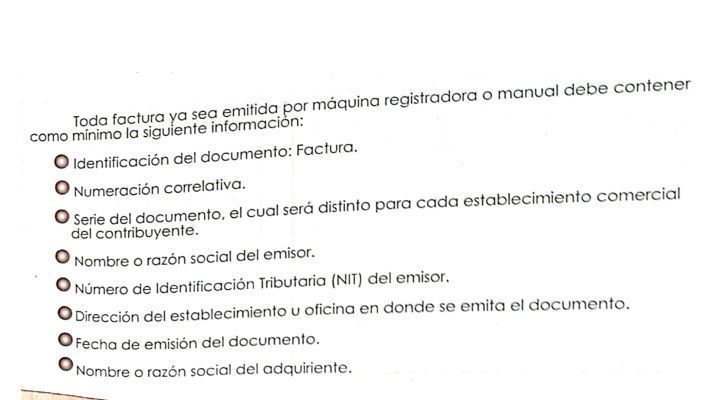
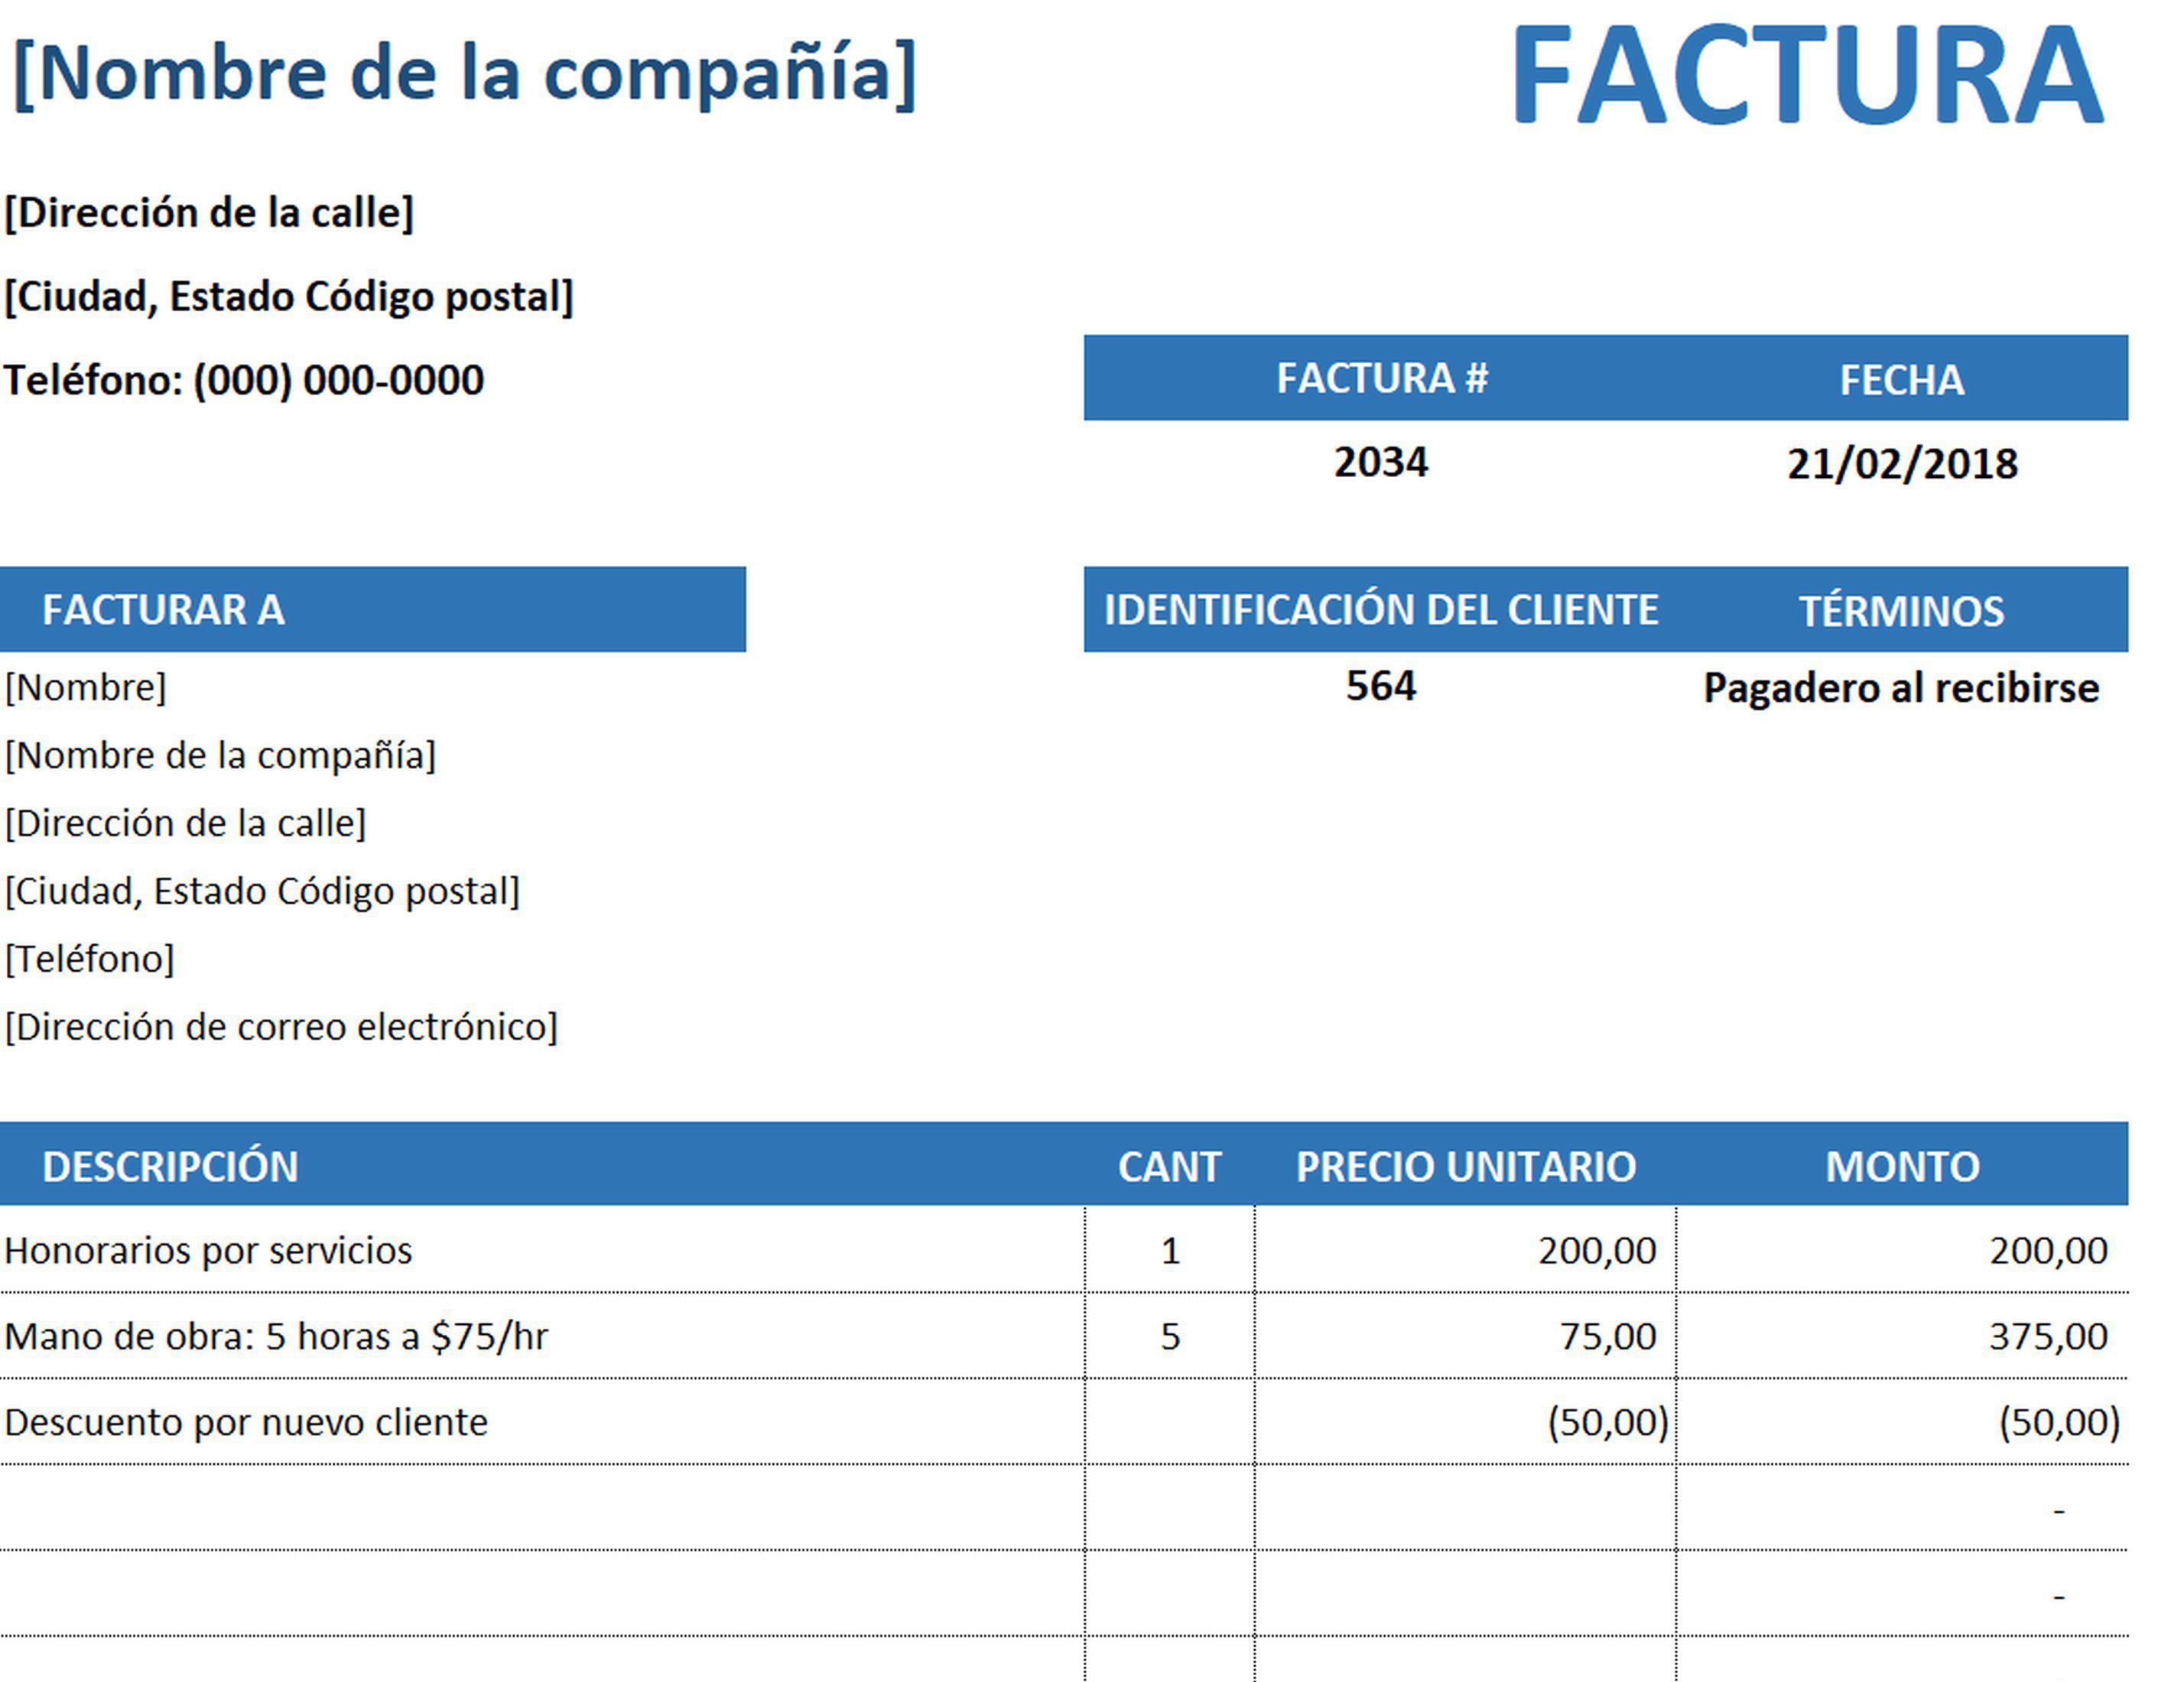
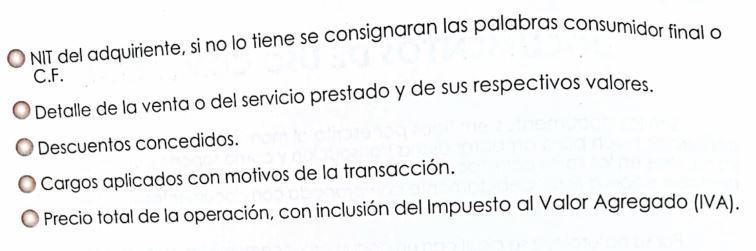
Factura
Es un documento que ampara una operación de compra-venta de
mercadería y prestación de servicios. La ley del IVA en el articulo 29 obliga
a los contribuyentes dafectos al impuestos a emitir la factura y entregarla
al adquiriente, así como es obligación del adquiriente exigirla y retirarla.
Factura de Pequeño
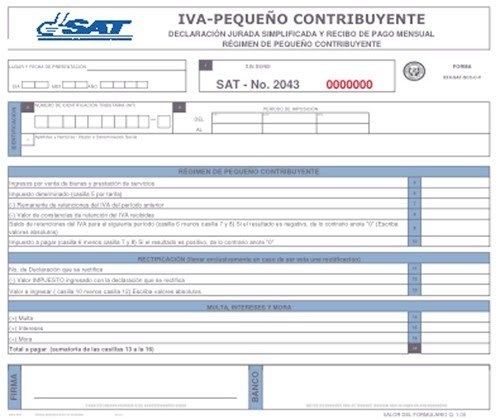
Contribuyente
Está integrada por todos los elementos de la Factura corriente, la diferencia entre estás es que la factura de pequeño contribuyente no genera derecho a crédito fiscal para la compensación o devolución del Impuesto al Valor Agregado -IVA, que el comprador o adquiriente de los bienes y servicios antes reclamaba.
Factura
Especial
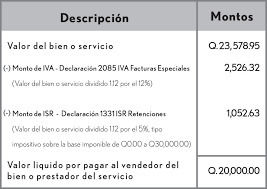
Es una factura extendida por el contribuyente cuando compra bienes o adquiera servicios de personas inidividuales, que por la naturaleza de sus actividades o por cualquier otra circunstancia, no extiendan o no le entreguen la factura correspondiente. Su valor es limitado y debe incluir la retención realizada al vendedor del Impuesto al Valor Agregado.
Nota de
Débito
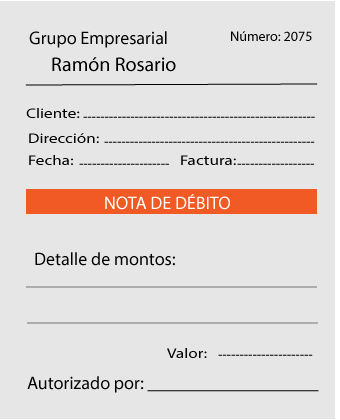
Es un documento que se utiliza para realizar aumentos de precio o recargos en operaciones que ya han sido facturados. Es de carácter obligatorio para los contribuyentes del IVA; se debe emitir como mínimo en original y una copia. El original será entregado al adquiriente y la copia quedará en poder del emisor. Deberán ser autorizadas por la SAT utilizando el mismo procedimiento de la autorización de facturas. Deben contener como mínimo los mismos requisitos de la factura normal.
Nota de
Crédito
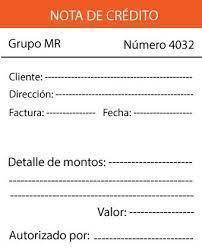
Es un documento que se utiliza para devoluciones, anulaciones o descuentos sobre operaciones que ya han sido facturadas. Las condiciones y características son las mismas que la Nota de débito.
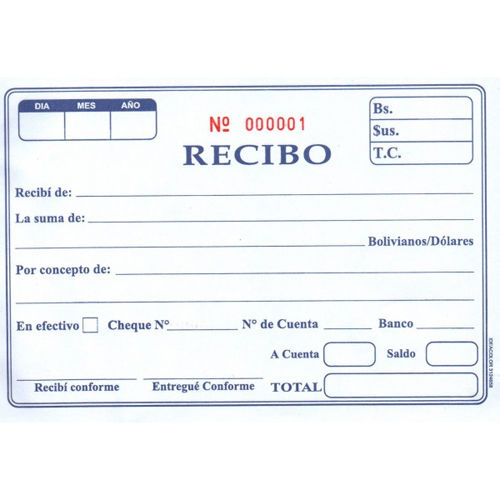
Recibo
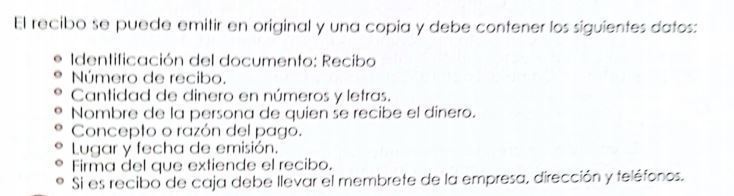
Es un documento comercial extendido por la persona que recibe un valor monetario o en especie y queda en poder de la persona que entregó el valor, como comprobante de pago. Para que el recibo surta efecto legal se debe adicionar un 3% de timbres fiscales sobre el valor total, a excepción de pagos por servicios personales prestados en relación de dependencia (sueldos viáticos, aguinaldos). Según artículos 2 y 11 de la ley de timbres.
Las empresas utilizan el recibo frecuentemente como comprobante de haber recibido un abono o anticipo de dinero de una cuenta pendiente y al cancelar la totalidad, extienden la respectiva factura; a estos recibos se les denomina Recibos de Caja y no se les adhieren timbres fiscales ya que la factura respalda el pago.
Documentos de
Crédito
Son documentos negociables que incorporan un derecho literal y autónomo, es decir que la persona que lo tiene en su poder puede hacerlo efectivo o negociarlo, únicamente con los términos (lugar, fecha, forma, valor) expresados en dicho documento. Los títulos de crédito tiene la calidad de bienes muebles (Art. 385 del Código de Comercio). El código de comercio menciona una gran variedad de documentos de crédito, pero los más comunes son:
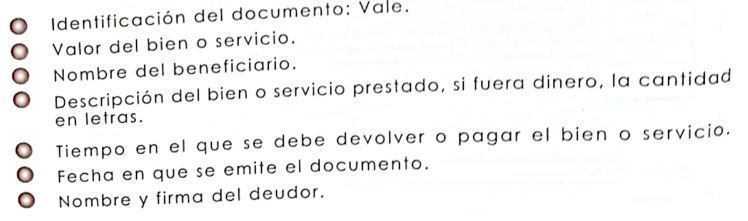
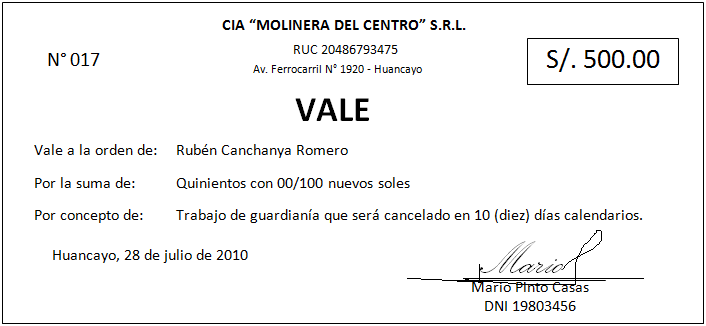
Vale
Es un título de crédito, representativo de valores convertibles en efectivo, en este documento la persona que lo firma se reconoce deudora de otra persona denominada beneficiario, por el valor de bienes entregados o servicios prestados y se obliga a pagarlos.
Se utiliza generalmente en transacciones de poco valor y de rápida recuperación, en las empresas se utiliza para documentar prestamos a empleados o con el manejo de caja chica, cuando se da dinero a un empleado para comprar cierto artículo, se le extiende el vale y cuando entrega la facturacorrespondiente el vale se destruye.
Pagaré
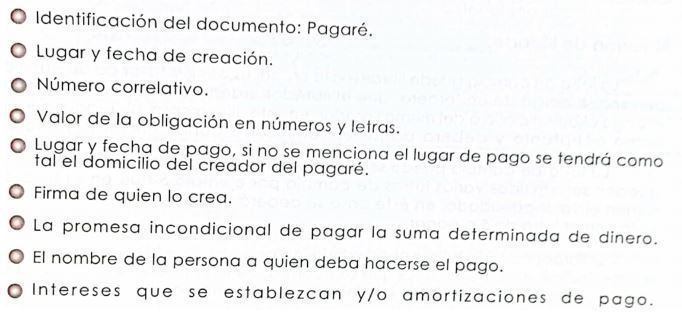
Es un título de crédito a través del cual se compromete el librador (persona que gira el documento) a pagar a otra persona llamada beneficiario, cierta cantidad de dinero, según los términos expresados en el documento. El pagaré se utiliza con frecuencia en instituciones financieras para documentar créditos a mediano y largo plazo de montos voluminosos; dentro del documento se pueden establecer intereses convencionales y determinar que el pago se realice mediante amortizaciones sucesivas, puede ser transferible mediante endoso.
El pagaré puede ser emitido en formatos impresos que venden en librerías o en hojas de papel bond, siempre que cumplan con los requisitos establecidos en el código de comercio:
Letra de Cambio
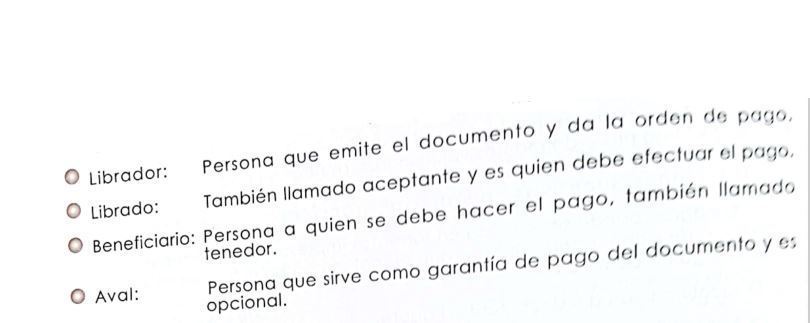
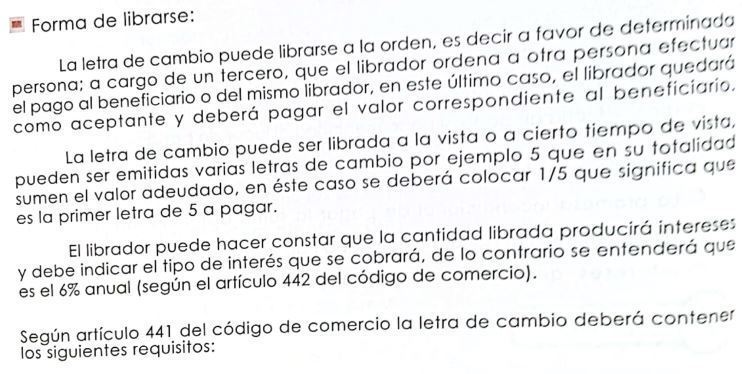
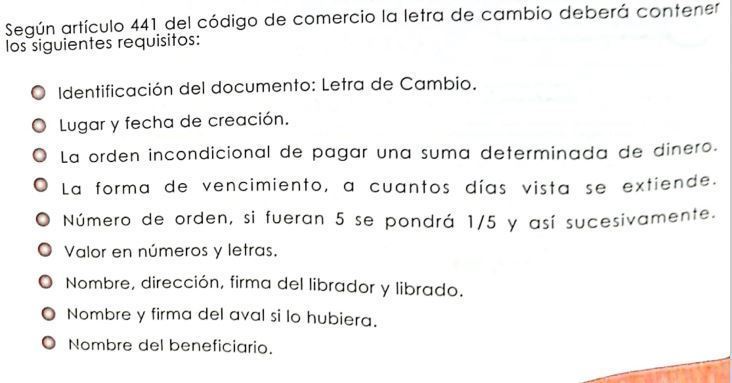
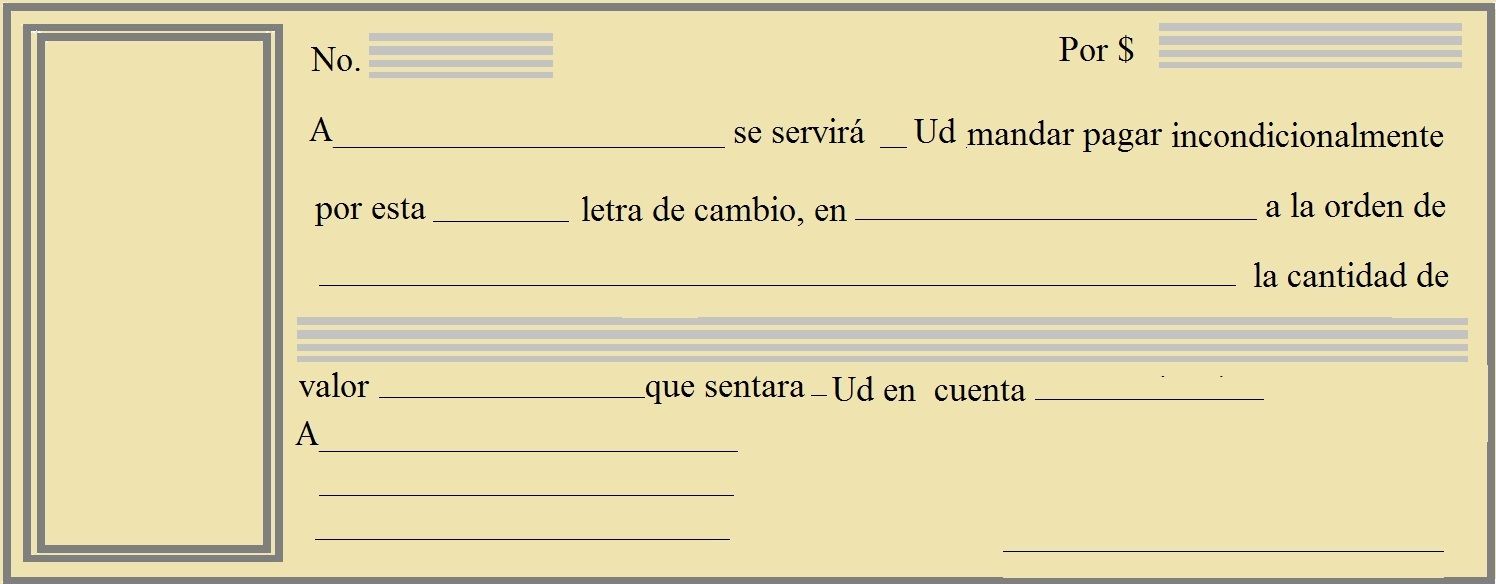
Es un título de crédito en el que una persona ordena a otra que pague a una tercera, determinada cantidad de dinero, en la fecha y condiciones expresas en el documento. Las personas que intervienen en la letra de cambio son:
Factura
Cambiaria
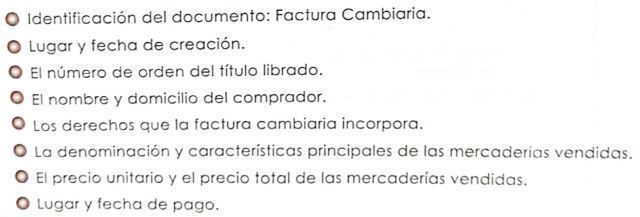
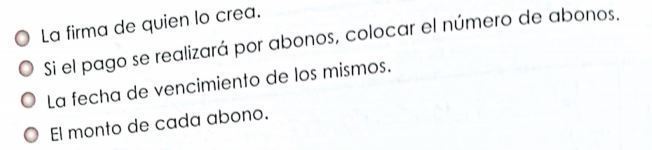
Es un título de crédito que ampara la compra-veta de mercaderías, donde el vendedor es el emisor y beneficiario de la factura cambiaria, que incorpora un derecho de crédito sobre la totalidad o la parte pendiente de pago de las mercaderías. El comprador debe firmar aceptando la deuda y las condiciones de
forma de pago descritas en el documento.
Cheque
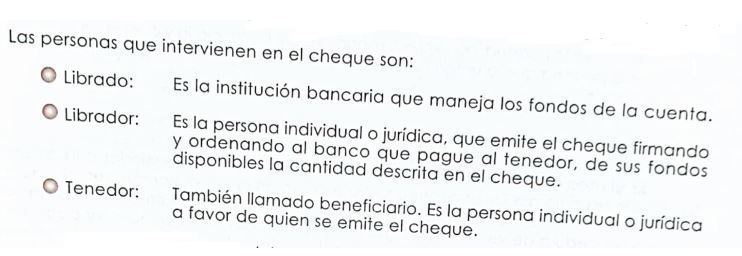
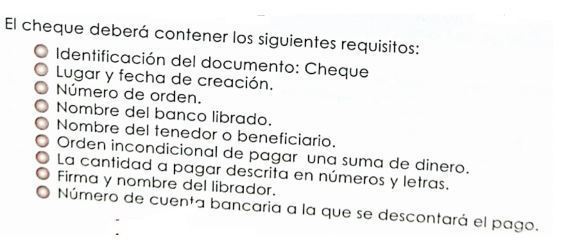
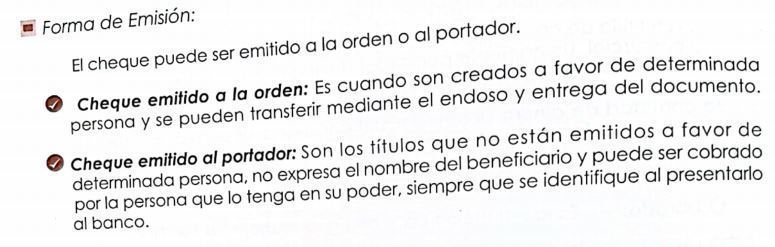
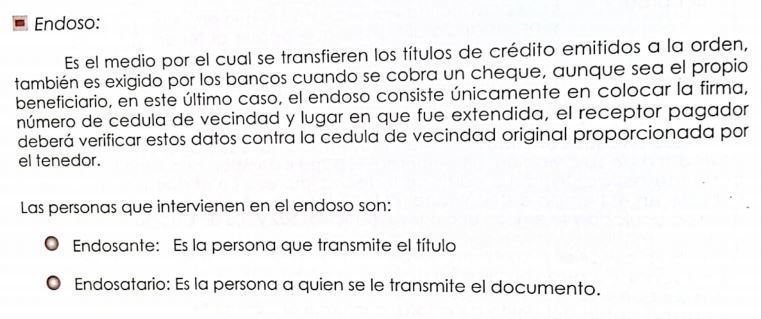
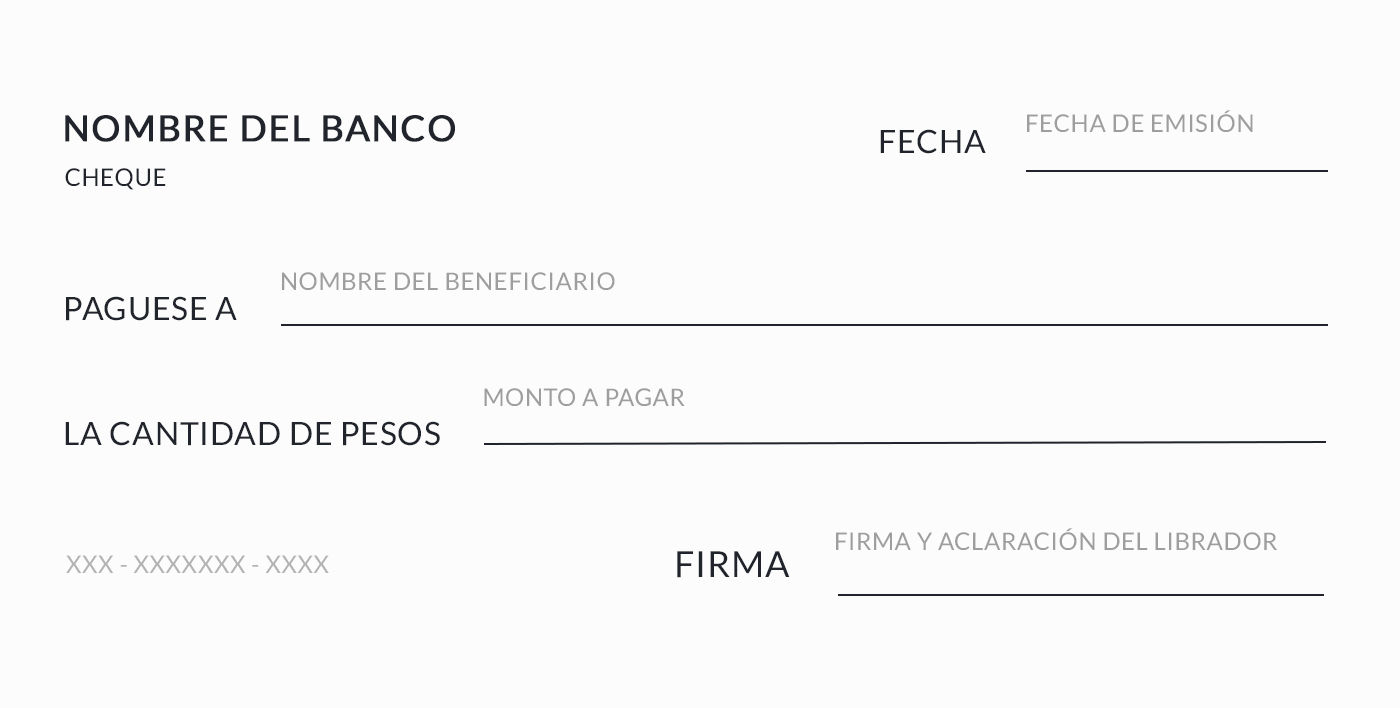
Es un título de crédito que se utiliza con mucha frecuencia dentro y fuera del ámbito comercial. Únicamente puede ser librado contra un Banco, en formularios impresos suministrados y aprobados por el mismo. Se maneja por medio de una cuenta de depósitos monetarios, donde el propietaria ordena al banco, pagar cierta cantidad de dinero al tenedor del cheque; si el propietario de la cuenta desea retirar sus fondos, tiene que hacerlo emitiendo un cheque a su nombre.
Cheques Especiales
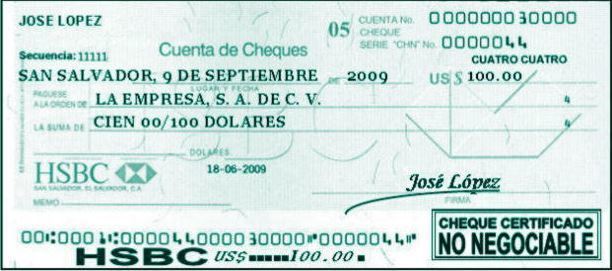
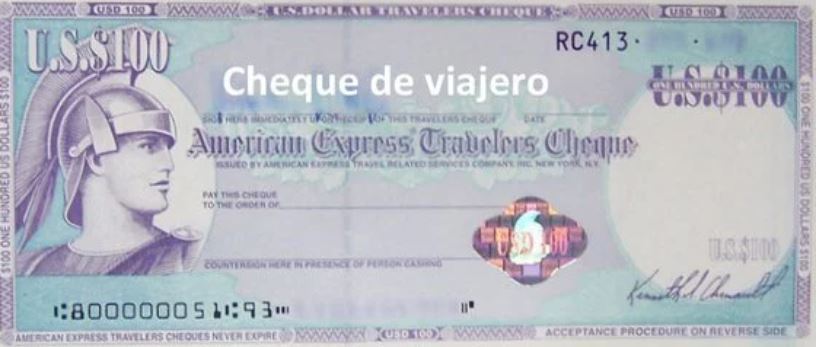
Son utilizados con menor frecuencia que los cheques corrientes, pero por sus características son necesarios en ciertas ocasiones. El Código de Comercio describe sus usos en los artículos del 517 al 543.
Cheque Cruzado
Cheque para abono en cuenta
Cheque
Certificado
Cheque con Provisión Garantizado
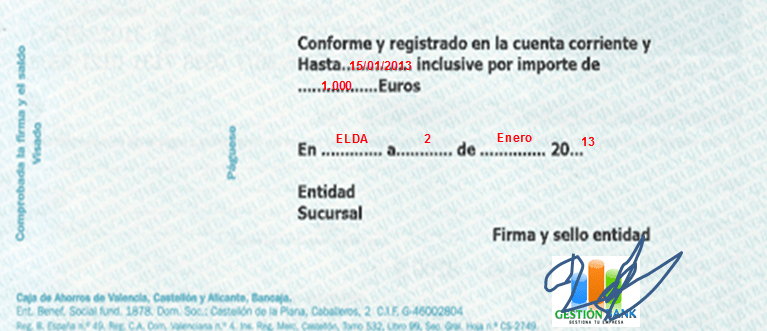
Cheque de Caja
Cheques de Viajero
Cheques Causales
Cheques con Talón para
recibo
Documentos Bancarios
Son los documentos que utilizan los bancos para realizar y registrar las operaciones diarias. Se utiliza un documento diferente para cada tipo de cuenta y operación, debido a la gran variedad de documentos bancarios solo se detallan los más comunes. Las cuentas de depósitos se dividen en Cuentas de Ahorro y Cuentas de Monetarios.
Cuentas de Ahorro
Son cuentas de depósito creadas con el objetivo que el cuentahabiente incremente constantemente su saldo, manejan un interés superior al de las cuentas de monetarios, debido a que sus retiros son esporádicos. El banco proporciona al cuentahabiente una libreta en la que se anota cada vez que incrementa o retira dinero de la cuenta, si por algún motivo se desea depositar a esta cuenta y no se tiene la libreta, se utilizan boletas de depósito sin libreta.
Cuentas de Monetarios
Son las cuentas creadas para realizar transacciones comerciales, el cuentahabiente debe aperturar su cuenta de monetarios con una cierta cantidad de dinero, normalmente es un monto de Q.1,000.00 o más, a diferencia de las cuentas de ahorro que no tienen un monto mínimo para aperturarse. Para retirar dinero de la cuenta, se utilizan los cheques que pueden ser emitidos al propio librador, al portador o a un tercero.
Para incrementar la cuenta se utiliza una boleta de depósitos monetarios. Para el control del movimiento de la cuenta, el banco envía mensualmente al cuentahabiente un estado de cuenta donde se detallan todas las operaciones efectuadas durante el mes.
Documentos Internos
Son los documentos que se utilizan dentro de la empresa para respaldar las operaciones diarias y mantener un control interno eficaz. Cada empresa utiliza los documentos que se ajustan a sus necesidades, dependiendo del tamaño o de los controles internos que se deseen implementar, así como la información que los propietarios desean visualizar para que tenga un respaldo adecuado. Entre los documentos internos más comunes tenemos: Orden de compra, Nota de envío y Tarjeta Kardex.
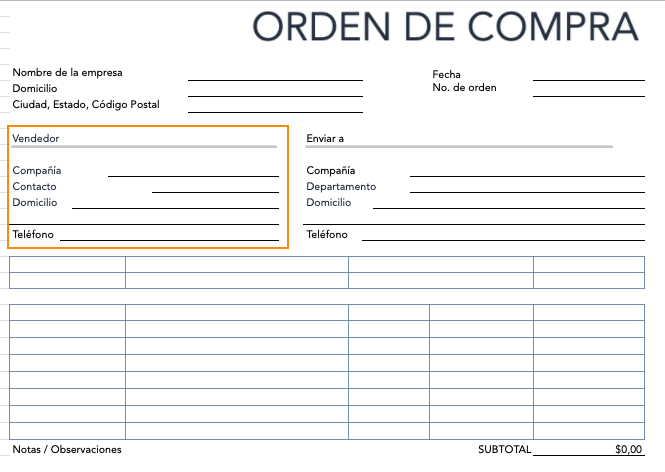
Orden de Compra
Es un documento que la empresa extiende al vendedor donde se detallan los
bienes, la cantidad y los valores que se desean adquirir. La orden de compra
sirve de respaldo al vendedor de que esos bienes se van a comprar, deber ir
autorizada por el Jefe de Compras y el Gerente Financiero.
Nota de Envío
Es un documento que tiene como fin primordial dejar constancia del envío de
mercadería, útiles de oficina, útiles de limpieza, mobiliario, etc., a una sucursal de la empresa o a un departamento dentro de la misma; el personal de la dependencia, revisa el bien y firma de recibido la nota de envío, el encargado de bodega archiva las notas de envío como comprobante de la entrega.
Tarjeta Kardex
Es un documento interno que se utiliza para controlar las entradas y salidas de mercadería en la empresa, se puede llevar manual por medio de tarjetas de cartón aunque ahora con la accesibilidad de la tecnología la mayoría de empresas lo manejan por medio de la computadora. El sistema de Kardez proporciona permanentemente un saldo actualizado de las existencias en bodega, esta información es de mucha utilidad para la sala de ventas.
Refencia:
https://drive.google.com/file/d/1VyxbaGAF3z1rb0DzSoOGyDDti4sWcFI0/view
Information
- Description
- Por: José David Escobar R. 4to. Bach. en Computación 21/02/2022
- Created by
- Escobar Rodriguez José David
- Views
- 3
- Rating