
Module 3 of 8 · Media
Cont+Coligadas
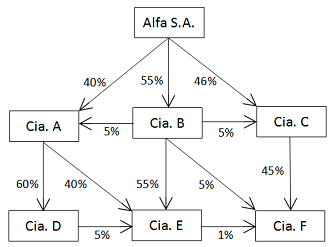
O objetivo da consolidação das demonstrações contábeis é apresentar aos usuários da informação contábil a posição da entidade controladora e suas controladas como se fossem uma única entidade.
Presume-se o controle quando a investidora possui mais de 50% das ações com direito a voto da investida. O controle pode ocorrer diretamente (Cia. B) ou indiretamente, por meio de outras controladas (Cia. E).
Perceba que a Cia. Alfa também possui o controle indireto sobre a entidade C, pois possui o controle de 51% das ações (das quais 46% de forma direta e 5% pela Cia. B, sua controlada.) Da mesma forma há controle da Cia. Alfa sobre a Cia. F no mesmo valor de 51% (5% pela Cia. B, 45% pela Cia. C e 1% pela Cia. E)
Assim, correta a alternativa D.
Perceba que a análise de controle é distinta da análise da propriedade. Por exemplo, a Alfa S.A. é proprietária de 30,25% da Cia. E (55% de 55%). No entanto, trata-se de sua controlada indireta, pela própria relação de controle que a Cia. B possui sobre a Cia. E.