
Quiz
Conceptos básicos de Contabilidad
This quiz has a time limit, so it opens in the usual player.
Questions in this quiz (15)
1Es la disciplina que enseña las normas y los procedimientos para ordenar, analizar y registrar cronológicamente las operaciones practicadas por las unidades económicas constituidas por un solo individuo o bajo la forma de sociedades civiles y mercantiles.
El concepto anterior es la definición de: [blank_start]Contabilidad[blank_end]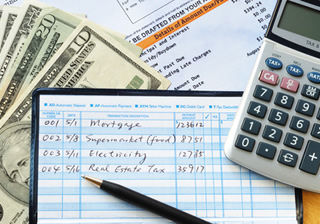
- AContabilidad
2Completa el siguiente enunciado con el concepto correcto:
Los [blank_start]principios contables[blank_end] son una serie de normas básicas de obligado cumplimiento que deben observarse en la formación de una contabilidad, para reflejar la imagen fiel del patrimonio, de la situación financiera y de los resultados de la empresa.- Aprincipios contables
3De la siguiente lista de opciones selecciona aquellos principios que identifican y delimitan al ente económico y sus aspectos financieros:
- ADualidad Económica, Valor Histórico Original y Negocio en Marcha.
- BEntidad, Periodo Contable, y Realización
- CRevelación Suficiente, Realización y Consistencia
- DEntidad, Dualidad Económica y Consistencia
4De las siguientes opciones selecciona la que contenga aquellos principios que establecen la base de cuantificación de las operaciones y su presentación:
- AEntidad, Periodo Contable y Realización.
- BDualidad Económica, Consistencia y Negocio en Marcha.
- CRevelación Suficiente, Importancia Relativa y Consistencia
- DDualidad Económica, Valor Histórico Original y Negocio en Marcha.
5Selecciona aquellos principios que establecen los requisitos cualitativos de la información financiera:
- ARevelación Suficiente
- BValor histórico Original
- CImportancia Relativa
- DConsistencia
- ERealización
6La contabilidad Fiscal es un sistema de información diseñado para dar cumplimiento a las obligaciones tributarias.
- ATrue
- BFalse
7Caja, bancos, almacén, deudores diversos, documentos por pagar y mobiliario de oficina son todas cuentas de activo.
- ATrue
- BFalse
8El activo representa los bienes y derechos propiedad de una empresa, las cuentas que lo integran son de naturaleza deudora, por lo que cuando aumentan se abonan y cuando disminuyen se cargan.
- ATrue
- BFalse
9Cuales de las siguientes cuentas NO son cuentas de Pasivo.
- ADocumentos por pagar a corto y largo plazo
- BAcreedores hipotecarios, IVA por pagar y proveedores.
- CRentas pagadas por anticipado, intereses pagados por anticipado.
- DRentas cobradas por anticipado, intereses cobrados por anticipado.
- EGastos de instalación, gastos de organización y gastos de investigación y desarrollo.
10La ecuación básica de la contabilidad es la siguiente:
[blank_start]Activo[blank_end] - [blank_start]Pasivo[blank_end] = [blank_start]Capital Contable[blank_end]
- AActivo
- BPasivo
- CCapital Contable
11El [blank_start]activo[blank_end] se clasifica de acuerdo a su [blank_start]grado de disponibilidad[blank_end] (que debe entender como la mayor o menor facilidad que se tiene para convertir en efectivo, el valor de un determinado bien) en las siguientes categorías:
[blank_start]Activo Circulante[blank_end]: Está representado por dinero en efectivo y todas aquellas partidas que se convierten en efectivo en un plazo menor de un año.
[blank_start]Activo Fijo[blank_end]: Lo integran los bienes que se han adquirido no con el objeto de ser vendidos, sino para ser usados, es decir, con el fin de que presten un servicio a la empresa.
[blank_start]Activo Diferido[blank_end]: Lo integran los pagos que hace la empresa por anticipado a la percepción de un servicio, o por la adquisición de un bien material que no se consume de inmediato sino que será utilizado por un lapso posterior, y que por el transcurso del tiempo, o por su uso o consumo, se convierte en gasto.- Aactivo
- Bgrado de disponibilidad
- CActivo Circulante
- DActivo Fijo
- EActivo Diferido
12Para clasificar las cuentas de [blank_start]Pasivo[blank_end] se considera el [blank_start]grado de exigibilidad[blank_end], esto es; el tiempo en el cual deberán ser pagadas las obligaciones de la entidad.
De esta forma se clasifica en:
[blank_start]Pasivo circulante[blank_end]. Conceptos con la obligación de ser pagados dentro de un año.
[blank_start]Pasivo fijo[blank_end]. Obligaciones con el compromiso de liquidarse en más de un año.
[blank_start]Pasivo diferido[blank_end]. Representan cobros anticipados que van a transferirse a resultados cuando se devenguen.
- APasivo
- Bgrado de exigibilidad
- CPasivo circulante
- DPasivo fijo
- EPasivo diferido
13El [blank_start]Capital Social[blank_end] lo integran las aportaciones originales de los propietarios. El [blank_start]Capital contable[blank_end] además de lo anterior se integra por el aumento y disminución que les corresponde como consecuencia de los resultados de operación de la empresa, es decir, la utilidad o pérdida.
- ACapital Social
- BCapital contable
14Cual de los siguientes enunciados NO representa un objetivo de la Contabilidad:
- APermitir controlar eficazmente el manejo de los recursos y de las fuentes de que han sido obtenidos.
- BPuede utilizarse como medio de comprobación en los asuntos jurídicos en que la Contabilidad posee carácter probatorio de acuerdo con las disposiciones legales.
- CMediante el estudio de los Estados Financieros puede obtenerse una gran cantidad de datos muy útiles para planear adecuadamente el desarrollo de la empresa.
- DSe presume a la entidad en existencia permanente, salvo especificación de lo contrario, por lo que las cifras de sus estados financieros representan valores históricos, o modificaciones de ellos,
sistemáticamente obtenidos.
15Se consideran usuarios de la información contable a aquellos sujetos económicos cuyos intereses pueden verse afectados de forma positiva o negativa por la actividad de la entidad que emite información.
Dentro de estos usuarios podemos mencionar los siguientes: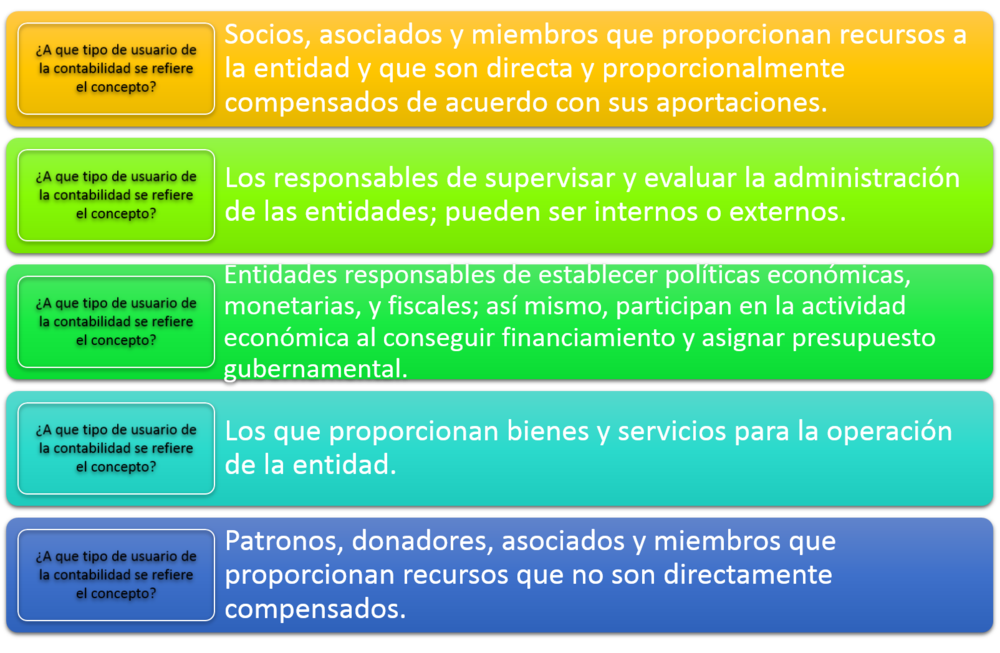
- AAccionistas o dueños
- BClientes y beneficiarios
- CÓrganos de supervisión y vigilancia
- DUnidades gubernamentales
- EProveedores
- FPatrocinadores
Information
- Description
- El siguiente test tiene como objetivo evaluar los siguientes resultados de aprendizaje: Comprenderá qué es la contabilidad. Analizará los objetivos de la contabilidad. Conocerá los principios que rigen a la contabilidad. Precisará la importancia y utilidad de la práctica contable. Recordará los elementos, clasificación y características del activo pasivo y capital.
- Author
- Deleted user
- Language
- English
- Views
- 11
- History
- Created on 15 Nov 2025 · updated on 15 Nov 2025
- Tags
- Rating
- No ratings yet Rate this quiz