
Fichas
Método de registración contable balanceante: partida doble
Fichas del conjunto (6)
- 1Método de registración contable balanceante: Partida DobleLucca Pacioli en 1494 sistematizó este método en su obra: Summa de arithmetica, proportioni et proportionalita.
- 2Partida doble: sistema básico de anotaciones basado en una igualdad cuantitativa (misma cantidad), que puede aumentar o disminuir los derechos, bienes u obligaciones de la organización, cuyos registros operacionales se deben realizar en forma simultánea.Se basa en la Ecuación Fundamental del Patrimonio:
Activo - Pasivo = Patrimonio
Es útil recordar que :
si A-P = Pat, entonces A = P + Pat - 3—Principios:
1- No hay débito sin crédito, y viceversa.
2- Siempre al menos se tendrá una partida al debe y una al haber, siendo sus totales iguales.
3- Todo lo que entra por una cuenta debe salir por la misma.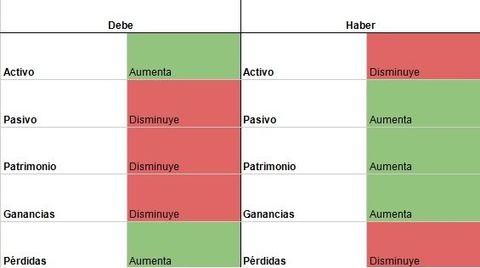
- 4Elementos a tener en cuentaCuentas o rubros:
se utilizan para clasificar y conocer el Patrimonio de la organización en grupos de carácter homogéneo integrados por bienes, derechos y obligaciones
de igual naturaleza o condición.
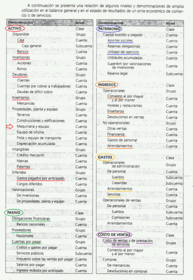
- 5Plan de cuentas: ordenamiento metódico de todas las cuentas que se emplean en el sistema contable para el logro de sus fines: información patrimonial necesaria para la toma de decisiones, reflejando los efectos de los hechos y operaciones que afectan a la organización.Se debe elaborar de acuerdo a normas contables, pero respetando las particularidades de la organización y su dinámica.
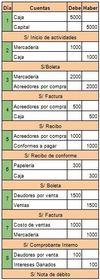
- 6Libro Diario: es obligatorio, en él se registran los hechos económicos en orden cronológico mediante asientos contables.Los asientos deben respetar la partida doble y sus reglas para el correcto débito y crédito de las cuentas.
Información
- Descripción
- Fichas de repaso a modo de introducción a la registración contable.
- Creado por
- Pamela Román
- Visitas
- 3.335
- Valoración