
Fichas
ITCD

Fichas del conjunto (178)
- 1Lei nº 8.821 de 27/01/1989 Institui o Imposto sobre a Transmissão "Causa Mortis" e Doação, de quaisquer bens ou direitos.Art. 1º Fica instituído, nos termos desta Lei, o Imposto sobre a Transmissão "Causa Mortis" e Doação de Quaisquer Bens ou Direitos (ITCD).
- 2Capítulo I - Da Incidência Art. 2º O imposto tem como fato gerador a transmissão "causa mortis" e a doação, a qualquer título, de: I - propriedade ou domínio útil de bens imóveis e de direitos a eles relativos;II - bens móveis, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como dos direitos a eles relativos. (Redação do inciso dada pela Lei Nº 14741 DE 24/09/2015).
- 3§ 1º - Para os efeitos deste artigo, considera-se doação qualquer ato ou fato em que o doador, por liberalidade, transmite bens, vantagens ou direitos de seu patrimônio, ao donatário que os aceita, expressa, tácita ou presumidamente, incluindo-se as doações efetuadas com encargos ou ônus.§ 2º - Nas transmissões "causa mortis" ocorrem tantos fatos geradores distintos quantos forem os herdeiros ou legatários.
§ 3º - Nas transmissões decorrentes de doações ocorrem tantos fatos geradores distintos quantos forem os donatários do bem, título ou crédito, ou de direito transmitido. - 4§ 4º - O disposto neste artigo não se aplica aos direitos reais de garantia. § 5º Além do disposto no § 1º deste artigo, considera-se doação a transmissão de bem ou direito em favor de pessoa sem capacidade financeira, inclusive quando se tratar de pessoa civilmente incapaz ou relativamente incapaz.Art. 3º -O imposto de que trata esta Lei é devido a este Estado quando:
I - os bens imóveis localizarem-se no seu território; - 5II - os bens móveis, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como dos direitos a eles relativos, forem transmitidos em decorrência de inventário ou arrolamento processado neste Estado;III - o herdeiro ou legatário for domiciliado neste Estado, no caso de transmissão de bens móveis, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como dos direitos a eles relativos, e:
- 6a) o inventário ou arrolamento tiver sido processado no exterior; b) o "de cujus" era residente ou domiciliado no exterior, ainda que o inventário ou arrolamento tenha sido processado no País.IV - os bens móveis, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como dos direitos a eles relativos, forem transmitidos em decorrência de doação em que o doador tiver domicílio neste Estado;
- 7V - os bens móveis, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como dos direitos a eles relativos, forem transmitidos por pessoa sem residência ou domicílio no País e o donatário for domiciliado neste Estado.Parágrafo único - O disposto neste artigo aplica-se, também, à transmissão de direitos.
Art. 4º Ocorre o fato gerador:
I - na transmissão "causa mortis": - 8a) na data da abertura da sucessão legítima ou testamentária, mesmo nos casos de sucessão provisória e na instituição de fideicomisso e de usufruto; b) na data da morte do fiduciário, na substituição de fideicomisso;c) na data da ocorrência do fato jurídico, nos casos não previstos nas alíneas "a" e "b";
II - na transmissão por doação:
a) na data da instituição do usufruto convencional; - 9b) na data em que ocorrer o fato ou ato jurídico determinante da consolidação da propriedade, tal como nas hipóteses de extinção dos direitos de usufruto, de uso, de habitação e de servidões;c) na data da partilha de bem por antecipação da legítima;
d) na data da morte de um dos usufrutuários, no caso de usufruto simultâneo em que tenha sido estipulado o direito de acrescer ao usufrutuário sobrevivente; - 10e) na data da transmissão da nua-propriedade; f) na data da formalização do ato ou negócio jurídico, nos casos não previstos nas alíneas "a" a "e"";Capítulo II - Da Imunidade
Art. 5º São imunes ao imposto:
I - a União, os Estados, o Distrito Federal e os Municípios; - 11II - os templos de qualquer culto; III - os partidos políticos, inclusive suas fundações; IV - as entidades sindicais dos trabalhadores, instituições de educação e de assistência social, sem fins lucrativos, observado o disposto nos parágrafos 3º e 4º deste artigo;V - os livros, os jornais, os periódicos e o papel destinado à sua impressão.
§ 1º - A imunidade prevista no inciso I e extensiva às autarquias e às fundações instituídas é mantidas pelo Poder Público, vinculadas às suas finalidades essenciais ou às delas decorrentes. - 12§ 2º - A imunidade prevista no inciso I não se aplica aos casos relacionados com a exploração de atividades econômicas e regidas pelas normas aplicáveis aos empreendimentos privados, ou em que haja prestação, ou pagamento de preços ou tarifas pelo usuário.§ 3º - A imunidade prevista nos incisos II a IV, compreende somente os bens relacionados com as finalidades essenciais das entidades neles relacionadas.
§ 4º - O disposto no item IV condiciona-se à observância dos seguintes requisitos pelas entidades neles referidas: - 13a) não distribuírem qualquer parcela de seu patrimônio ou de suas rendas, a título de lucro ou participação no seu resultado;b) aplicarem integralmente no País os seus recursos, a manutenção de seus objetivos institucionais;
c) manterem escrituração de suas receitas e despesas em livros revestidos das formalidades previstas em regulamento. - 14§ 5º - O disposto neste artigo não dispensa as entidades nele referidas da prática de atos assecuratórios do cumprimento, por terceiros, das obrigações tributárias decorrentes desta Lei.Capítulo III - Da Não-Incidência
Art. 6º O imposto não incide: - 15II - na renúncia à herança ou legado, desde que feita sem ressalvas, em benefício do monte e não tenha o renunciante praticado qualquer ato que demonstre aceitação; III - na extinção de usufruto, se tiver sido tributada a transmissão da nua-propriedade até 28 de fevereiro de 1989;IV - na doação, quando esta corresponder a uma operação incluída no campo de incidência do imposto sobre operações relativas à circulação de mercadoria e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação.
- 16V - na extinção do condomínio, quando o valor transmitido não superar a cota-parte de cada condômino;Capítulo IV - Da Isenção
Art. 7º É isenta do imposto a transmissão: - 17I - de imóvel urbano, desde que seu valor não ultrapasse o equivalente a 4.379 (quatro mil trezentas e setenta e nove) UPF-RS e o recebedor seja ascendente, descendente ou cônjuge, ou a ele equiparado, do transmitente, não seja proprietário de outro imóvel e não receba mais do que um imóvel, por ocasião da transmissão;II - decorrente da extinção de usufruto, de uso, de habilitação e de servidão, quando o nu-proprietário tenha sido o instituidor;
- 18III - decorrente de doação em que o donatário for a União, o Estado do Rio Grande do Sul ou município deste Estado:IV - de imóvel rural, desde que o recebedor seja ascendente, descendente ou cônjuge, ou a ele equiparado, do transmitente, e, simultaneamente, não seja proprietário de outro imóvel, não receba mais do que um imóvel de até 25
- 19(vinte e cinco) hectares de terras por ocasião da transmissão e cujo valor não ultrapasse o equivalente a 6.131 (seis mil cento e trinta e uma) UPF-RS;V - do domínio direto;
- 20VI - decorrente da extinção de usufruto, de uso, de habitação e de servidão, relativos a bens móveis e imóveis, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como direitos a eles relativos, quando houver sido:a) pago o imposto na transmissão da nua-propriedade;
b) isenta do imposto, com base nos incisos I ou IV, a transmissão da nua-propriedade entre os mesmos transmitente e recebedor; - 21VI - decorrente da extinção de usufruto, de uso, de habilitação e de servidão, relativos a bens móveis e imóveis, títulos e créditos, bem como direitos a eles relativos, quando houver sido tributada a transmissão da nua-propriedade;VII - decorrente de doação em que o donatário seja alguma das entidades referidas nos incisos II, III e IV do artigo 5º;
- 22VIII - de roupas, de utensílios agrícolas de uso manual, bem como de móveis e aparelhos, de uso doméstico.IX - "causa mortis" por sucessão legítima, cuja soma dos valores venais da totalidade dos bens imóveis situados neste Estado, bens móveis, títulos e créditos, bem como os direitos a eles relativos, compreendidos em cada quinhão, avaliados nos termos do artigo 12, não ultrapasse a 10.509 (dez mil quinhentas e nove) UPF-RS.
- 23X - cujo valor do imposto devido constante no documento de arrecadação resulte em quantia inferior ao equivalente a 4 (quatro) UPF-RS.XI - no período de 1º de janeiro de 2011 a 31 de dezembro de 2014, conforme relação de beneficiários, termos e condições previstos em instruções baixadas pela Receita Estadual, por
- 24doação de bens ou direitos, ocorrida no Brasil ou exterior, relacionada à realização das competições Copa das Confederações da FIFA de 2013 ou Copa do Mundo 2014.§ 1º - Nos casos das transmissões de que tratam os incisos I, IV, IX e X, o valor da UPF-RS é o vigente na data da avaliação procedida pela Fazenda Pública Estadual.
- 25§ 3º - Nas hipóteses dos incisos I e IV, a isenção somente beneficiará uma transmissão realizada entre os mesmos transmitente e beneficiário ou recebedor dos bens ou direitos.§ 4º - Nos casos das transmissões de que tratam os incisos I e IV, se forem transmitidos simultaneamente imóveis urbanos e rurais, ainda que apenas um de cada espécie, não haverá direito à isenção.
- 26§ 5º - A isenção de que trata o inciso III é extensiva às autarquias, às fundações instituídas e mantidas pelo poder público e às companhias habitacionais administradas pelo poder público, desde que o objeto da doação se destine às respectivas atividades essenciais, observado o disposto em regulamento.§ 6º - A isenção prevista no inciso VII compreende somente os relacionados com as finalidades essenciais do donatário.
- 27§ 7º - Quando o donatário for entidade sindical de trabalhadores, instituição de educação ou instituição de assistência social, a isenção prevista no inciso VII condiciona-se à observância, por parte do donatário, do disposto nas alíneas do parágrafo 4º do artigo 5º.§ 9º - Para efeitos do disposto no inciso XI, na hipótese de haver pagamento indevido do imposto, deverá ser observado o procedimento especial para repetição do indébito previsto em instruções baixadas pela Receita Estadual.
- 28§ 10. Na hipótese de sucessivas transmissões entre os mesmos doador e donatário, a isenção prevista no inciso X somente se aplicará a uma ocorrência por mês.Capítulo V - Da Sujeição Passiva
Seção I - Do Contribuinte
Art. 8º Contribuinte do imposto é: - 29I - nas doações: a) o doador, quando domiciliado ou residente no país; b) o donatário, quando o doador não for domiciliado ou residente no país;c) o nu-proprietário, na extinção do usufruto por morte do usufrutuário; (Acrescentada pela Lei nº 10.800, de 12.06.1996 - Efeitos a partir de 13.06.1996)
d) o beneficiário: - 301 - na morte de um dos usufrutuários, em se tratando de usufruto simultâneo em que tenha sido estipulado o direito de acrescer ao usufrutuário sobrevivente;2 - na renúncia de usufruto;
3 - na extinção de direito de uso, de habitação e de servidões;
II - nas transmissões "causa mortis", o beneficiário ou recebedor do bem ou direito transmitido. - 31Seção II - Do Responsável Art. 9º São pessoalmente responsáveis: I - pelo pagamento do imposto:a) o sucessor a qualquer título e o cônjuge meeiro, quanto ao devido pelo "de cujus" até a data da partilha ou adjudicação, limitada esta responsabilidade ao montante do quinhão, legado ou meação;
- 32b) o espólio, quanto ao devido pelo "de cujus", até a data da abertura da sucessão. II - pelos créditos correspondentes a obrigações tributárias resultantes de atos praticados com excesso de poderes ou infração da lei, contrato social ou estatuto:a) as pessoas referidas no artigo 11;
b) os mandatários, prepostos ou empregados;
c) os diretores, gerentes ou representantes de pessoas jurídicas, limitada esta responsabilidade ao período de exercício do cargo. - 33Art. 10. São solidariamente obrigados pelo pagamento dos créditos correspondentes a obrigações tributárias: I - as pessoas que tenham interesse comum na situação que constitua o fatogerador da obrigação principal;
II - o donatário, quanto ao devido pelo doador residente ou domiciliado no País, inclusive no tocante à doação ou doações anteriores; - 34III - o doador residente ou domiciliado fora do País, quanto ao devido pelo donatário. Art. 11. Nos casos de impossibilidade de exigência do cumprimento da obrigação principal pelo contribuinte, respondem solidariamente com este, nos atos em que intervierem ou pelas omissões de que forem responsáveis:I - os pais, pelo imposto devido pelos seus filhos menores;
II - os tutores e curadores, pelo imposto devido por seus tutelados e curatelados;
III - os administradores de bens de terceiros, pelo imposto devido por estes; - 35IV - o inventariante, pelo imposto devido pelo espólio; V - os servidores públicos, os tabeliães, escrivães e demais serventuários de ofício, pelo imposto devido sobre os atos praticados por eles, ou perante eles, em razão de seu ofício.Parágrafo único - O disposto neste artigo só se aplica, em matéria de penalidades, às de caráter moratório.
Capítulo VI - Do Cálculo e do Pagamento
Seção I - Da Base de Cálculo - 36Art. 12. A base de cálculo do imposto é o valor venal dos bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como dos direitos a eles relativos, transmitidos, apuradomediante avaliação procedida pela Fazenda Pública Estadual ou avaliação judicial, expresso em moeda corrente nacional e o seu equivalente em quantidade de UPF-RS, obedecidos os critérios fixados em regulamento.
- 37§ 1º - Na transmissão de direitos, a base de cálculo é o valor venal do respectivo bem, título ou crédito, apurado conforme "caput" deste artigo.§ 2º - Na hipótese de apuração da base de cálculo mediante avaliação judicial, a Fazenda Pública Estadual será previamente intimada para indicação de assistente técnico, nos termos da lei processual civil.
- 38§ 4º - A Fazenda Pública Estadual no inventário que se processe pela forma de arrolamento efetuará a avaliação no prazo de 30 (trinta) dias, contado da data do recebimento da solicitação referida no artigo 22, exceto se houver necessidade de diligência para a complementação de dados, hipótese em que o prazo contará da data da sua complementação.§ 5º Além do contribuinte, são também obrigados a fornecer à fazenda Pública Estadual os elementos necessários para a apuração da base de cálculo do imposto as empresas, na hipótese de transmissão de quotas e ações a título gratuito, o cônjuge sobrevivente, o responsável e o solidário.
- 39§ 6º - A Fazenda Pública Estadual poderá adotar procedimento eletrônico e simplificado para determinação da base de cálculo e apuração do imposto.Artigo 13. A base de cálculo estabelecida no art. 12, expressa em moeda corrente nacional, será ajustada monetariamente, dividindo-se, para tanto, o valor apurado de acordo com o "caput" do art. 12 pelo valor da UPF-RS vigente na data da avaliação e, a seguir, multiplicando-se o resultado pelo valor da UPF-RS vigente na data:
- 40I - do vencimento, na hipótese de imposto vencido e não pago, devendo, a partir desta data, aplicar-se os acréscimos legais previstos na Lei nº 6.537, de 27 de fevereiro de 1973; II - do pagamento, na hipótese de imposto não vencido.§ 1º O disposto no "caput'' não se aplica na hipótese de imposto não vencido pago no prazo de trinta dias contados da data da avaliação.
- 41§ 2º A reavaliação dos bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como os direitos a eles relativos, poderá ser efetuada de ofício ou a requerimento do interessado, quando circunstância posteriormenteconhecida venha a prejudicar a avaliação, ou ainda, na forma e no prazo previstos em regulamento, desde que não tenha sido pago o imposto ou constituído o respectivo crédito tributário.
- 42Seção II - Da Avaliação Contraditória Art. 14. Discordando da avaliação, o sujeito passivo poderá, no prazo de 20 (vinte) dias, contado da respectiva ciência, requerer avaliação contraditória.§ 1º - O requerimento deverá ser apresentado, devidamente formalizado conforme estabelecido em regulamento, à repartição fazendária, onde foi processada a avaliação, podendo o requerente juntar laudo assinado por técnico habilitado.
- 43§ 2º Não estando o requerimento acompanhado de laudo, o órgão responsável pela avaliação impugnada, se entender necessário, poderá exigir que o sujeito passivo indique assistente para acompanhar os trabalhos de avaliação.§ 3º No prazo de vinte dias, contados do recebimento do pedido, o órgão referido no § 2º emitirá parecer fundamentado sobre os critérios adotados para a avaliação e, no mesmo prazo, o assistente, se indicado, emitirá seu laudo.
- 44§ 4º - O requerimento instruído com o parecer do órgão referido no parágrafo anterior e com o laudo do assistente, será encaminhado à autoridade administrativa a quem competirá decidir, conclusivamente, sobre o valor da avaliação a ser fixada no contraditório.§ 5º - O órgão referido no parágrafo 2º, se entender procedente as razões que fundamentam a discordância, poderá processar nova avaliação, retificando a anterior.
- 45Art. 15. Correrão à conta do sujeito passivo, e serão por este satisfeitas, todas as despesas decorrentes da avaliação contraditória.Art. 16. As transmissões decorrentes de sucessão legítima ou testamentária e àquelas formalizadas mediante procedimento judicial, aplicam-se, no que respeita à avaliação contraditória, as disposições do Código de Processo Civil.
- 46Art. 17. Na impugnação a lançamento do imposto, na parte que versar sobre a avaliação dos bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como dos direitos a eles relativos, transmitidos, a autoridadeinstrutora determinará que se realize a avaliação contraditória, podendo o sujeito passivo indicar assistente técnico ou juntar laudo, na forma e no rito previstos na Lei do Procedimento Tributário Administrativo.
- 47Seção III - Da AlíquotaArt. 18. Na transmissão "causa mortis", a alíquota do imposto é definida com base no resultado da soma dos valores venais da totalidade dos bens imóveis situados neste Estado, bens móveis, títulos, créditos, ações, quotas e valores, de
- 48qualquer natureza, bem como dos direitos a eles relativos, compreendidos em cada quinhão, avaliados nos termos do art. 12, aplicando-se a seguinte tabela:
- 49§ 1º O imposto devido será calculado pela aplicação da alíquota correspondente sobre o valor do quinhão, conforme tabela deste artigo. § 2º Para efeitos do disposto neste artigo:I - havendo sobrepartilha, o valor a sobrepartilhar relativo a cada quinhão será somado ao valor partilhado, tornando-se devida a complementação do imposto sobre o valor partilhado se houver mudança de faixa em função do
- 50referido acréscimo; II - excetuam-se da soma dos valores venais a que se refere o "caput" deste artigo aqueles relativos aos bens relacionados no inciso VIII do art. 7º; eIII - o valor da UPF-RS é o vigente na data da avaliação.
- 51Art. 19. Na transmissão por doação, a alíquota do imposto é definida com base no resultado da soma dos valores venais da totalidade dos bens imóveis situados neste Estado, bens móveis, títulos,créditos, ações, quotas e valores, de qualquer natureza, bem como dos direitos a eles relativos, transmitidos, avaliados nos termos do art. 12, aplicando-se a seguinte tabela:
- 52—§ 1º O imposto devido será calculado pela aplicação da alíquota correspondente sobre o valor da transmissão da doação, conforme tabela deste artigo.
§ 2º Para efeitos do disposto neste artigo: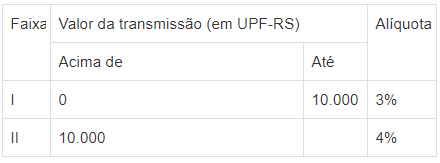
- 53I - incluem-se na soma dos valores venais a que se refere o "caput'' deste artigo aqueles relativos aos bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como dos direitos a eles relativos, objeto dedoações anteriores entre os mesmos doador e donatário, efetuadas em período inferior a 1 (um) ano da data da doação, tomando-se devida a complementação do imposto se houver mudança de faixa em função do referido acréscimo;
- 54II - excetuam-se da soma dos valores venais a que se refere o "caput" deste artigo aqueles relativos aos bens relacionados no inciso VIII do art. 7º; e III - o valor da UPF-RS é o vigente na data da avaliação.Seção IV - Do Pagamento
Art. 21. O imposto será pago no prazo e na forma estabelecidos em regulamento.
Capítulo VII - Das Obrigações Acessórias - 55Art. 22. No inventário pela forma de arrolamento sumário, a parte deverá solicitar ao órgão competente da Fazenda Pública Estadual a avaliação de todos os bens do espólio, antes do ajuizamento, fornecendo todos os elementos necessários para apuração da base de cálculo e do imposto devido, de acordo com o previsto em regulamento.Art. 23. Além das obrigações específicas previstas nesta Lei, poderá o regulamento, no interesse da fiscalização e da arrecadação do imposto, estabelecer ou dispensar outras acessórias de natureza geral ou particular.
- 56Capítulo VIII - Das Obrigações de TerceirosArt. 24. Nenhuma carta rogatória ou precatória, oriunda de outra Unidade da Federação, para avaliação de bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como dos direitos a eles relativos, alcançados pela incidência do imposto, será devolvida ao
- 57juízo deprecante ou rogante sem o pronunciamento da Fazenda Pública e sem o pagamento do imposto respectivo, sob pena de responsabilidade do serventuário ou servidor pelo imposto devido e acréscimos legaisArtigo 25. Serão consignados nos instrumentos públicos, quando ocorrer obrigação de pagar o imposto antes de sua lavratura, os documentos que comprovem a quitação, ou o reconhecimento de sua desoneração pela Receita Estadual.
- 58Parágrafo único - Ficam dispensadas do reconhecimento de desoneração as transmissões cujas hipóteses estejam enquadradas nos artigos 5º, I e 7º, III e V.Artigo 26. A Secretaria da Fazenda, no interesse da fiscalização do imposto e na forma estabelecida em regulamento, poderá solicitar informações aos servidores encarregados dos registros públicos, dos cartórios distribuidores judiciais e dos órgãos da administração direta ou indireta do Estado.
- 59I - dos registros públicos, relação dos óbitos e das doações ocorridas no trimestre anterior; II - dos cartórios distribuidores judiciais, relação das petições de inventário e arrolamento que tenham sido distribuídas no trimestre anterior.Art. 27. Nenhum órgão da administração direta ou indireta do Estado poderá efetuar o registro da transferência de bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como dos direitos a eles relativos, sem a prova
- 60de quitação do imposto ou de sua desoneração, exceto quando se tratar das dispensadas previstas no parágrafo único do art. 25, devendo o sujeito passivo conservar, pelo prazo decadencial, os respectivos comprovantes.Art. 28. Aplicam-se ao imposto de que trata esta Lei:
I - as disposições da Lei nº 6.537/1973 - 61II - supletiva ou subsidiariamente as disposições contidas no Código Tributário Nacional. Art. 29. Esta Lei entra em vigor na data de sua publicação, produzindo efeitos a partir de 1º de março de 1989Art. 30. Revogam-se as disposições em contrário.
- 62DECRETO Nº 33.156, DE 31 DE MARÇO DE 1989. (REGULAMENTO DO ITCD) Regulamenta o Imposto sobre a Transmissão "Causa Mortis" e Doação, de Quaisquer Bens ou Direitos.DECRETA:
TÍTULO I
DA OBRIGAÇÃO PRINCIPAL
Capítulo I
DA INCIDÊNCIA - 63Art. 1º - O imposto tem como fato gerador a transmissão "causa mortis" e a doação a qualquer título, de: I - propriedade ou domínio útil de bens imóveis e de direitos a eles relativos; II - bens móveis, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como dos direitos a eles relativos.§ 1º -Para efeitos deste artigo, considera-se doação qualquer ato ou fato em que o doador, por liberalidade, transmite bens, vantagens ou direitos de seu patrimônio, ao donatário que os aceita, expressa, tácita ou presumidamente, incluindo-se as doações efetuadas com encargos ou ônus.
- 64§ 2º -Nas transmissões "causa mortis", ocorrem tantos fatos geradores distintos quantos forem os herdeiros ou legatários.§ 3º -Nas transmissões decorrentes de doações, ocorrem tantos fatos geradores distintos quantos forem os donatários dos bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como dos direitos a eles relativos transmitidos.
- 65§ 4º -O disposto neste artigo não se aplica aos direitos reais de garantia. § 5º -Além do disposto no § 1º, considera-se doação a transmissão de bem ou direito em favor de pessoa sem capacidade financeira, inclusive quando se tratar de pessoa civilmente incapaz ou relativamente incapaz.Art. 2º -O imposto de que trata este Regulamento é devido a este Estado quando: I -os bens imóveis localizarem-se no seu território; II -os bens móveis, títulos, créditos, ações, quotas e valores, de qualquer natureza, forem transmitidos em decorrência de inventário ou arrolamento processado neste Estado;
- 66III - o herdeiro ou legatário for domiciliado neste Estado, no caso de transmissão de bens móveis, títulos, créditos, ações, quotas e valores, de qualquer natureza, e:a)o inventário ou arrolamento tiver sido processado no exterior;
b)o "de cujus" era residente ou domiciliado no exterior, ainda que inventário ou arrolamento tenha sido processado no País; - 67IV -os bens móveis, títulos, créditos, ações, quotas e valores, de qualquer natureza, forem transmitidos em decorrência de doação em que o doador tiver domicílio neste Estado;V -os bens móveis, títulos, créditos, ações, quotas e valores, de qualquer natureza, forem transmitidos por pessoa sem residência ou domicílio no País e o donatário for domiciliado neste Estado.
- 68Parágrafo único - O disposto neste artigo aplica-se, também, à transmissão de direitos. Art. 3º - Ocorre o fato gerador: I -na transmissão "causa mortis":a)na data da abertura da sucessão legítima ou testamentária, mesmo nos casos de sucessão provisória e na instituição de fideicomisso e de usufruto;
b)na data da morte do fiduciário, na substituição de fideicomisso; - 69c)na data da partilha de bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como direitos a eles relativos, por antecipação de legítima;II -na transmissão por doação:
a) na data da instituição do usufruto convencional;
b) na data em que ocorrer o fato ou ato jurídico determinante da consolidação da propriedade, tal como nas hipóteses de extinção dos direitos de usufruto, de uso, de habitação e de servidões; - 70c)na data da partilha de bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como direitos a eles relativos, por antecipação de legítima;d) na data da morte de um dos usufrutuários, no caso de usufruto simultâneo em que tenha sido estipulado o direito de acrescer ao usufrutuário sobrevivente;
- 71e)na data da transmissão da nua-propriedade; f) na data da formalização do ato ou negócio jurídico, nos casos não previstos nas alíneas "a" a "e".Capítulo II
DA IMUNIDADE
Art. 4º - São imunes ao imposto:
I - A União, os Estados, o Distrito Federal e os Municípios;
II - os templos de qualquer culto; - 72IV -as entidades sindicais dos trabalhadores, instituições de educação e de assistência social, sem fins lucrativos, observado o disposto nos §§ 3º e 4º deste artigo; V - os livros, os jornais, os periódicos e o papel destinado à sua impressão.§ 1º -
A imunidade prevista no inciso I é extensiva às autarquias e às fundações instituídas e mantidas pelo Poder Público, vinculadas às suas finalidades essenciais ou às delas decorrentes. - 73§ 2º -A imunidade prevista no inciso I e no parágrafo anterior não se aplica aos casos relacionados com exploração de atividades econômicas regidas pelas normas aplicáveis a empreendimentos privados, ou em que haja contraprestação ou pagamento de preços ou tarifas pelo usuário.§ 3º -A imunidade prevista nos incisos II, III e IV, compreende somente os bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como direitos a eles relativos, relacionados com as finalidades essenciais das entidades neles referidos.
- 74§ 4º -O disposto no inciso IV condiciona-se à observância dos seguintes requisitos pelas entidades nele referidas. a)não distribuírem qualquer parcela de seu patrimônio ou de suas rendas, a título de lucro ou participação no seu resultado;b)aplicarem integralmente no País os seus recursos, na manutenção de seus objetivos institucionais;
- 75c)manterem escrituração de suas receitas e despesas em livros revestidos de formalidades capazes de assegurar sua exatidão. § 5º -O disposto neste artigo não dispensa as entidades nele referidas da prática de atos assecuratórios do cumprimento, por terceiros, das obrigações tributárias previstas na legislação do imposto.Capítulo III
DA NÃO-INCIDÊNCIA
Art. 5º -
O imposto não incide: - 76II -na renúncia à herança ou legado, desde que feita sem ressalvas, em benefício do monte e não tenha o renunciante praticado qualquer ato que demonstre aceitação; III -na extinção de usufruto, se tiver sido tributada a transmissão da nua-propriedade até 28 de fevereiro de 1989.IV -na doação, quando esta corresponder a uma operação incluída no campo de incidência do Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação (ICMS);
- 77VI -na extinção do condomínio, quando o valor transmitido não superar a cota-parte de cada condômino.Parágrafo único - Para fins do disposto no inciso III, admitir-se-á como prova de pagamento do imposto:a)escritura pública em que conste ter sido pago o imposto de transmissão respectivo;
b)certidão, do órgão arrecadador, de que o imposto de transmissão respectivo foi pago. - 78Capítulo IV DA ISENÇÃO Art. 6º - É isenta do imposto a transmissão:I -de imóvel urbano, desde que seu valor não ultrapasse o equivalente a 4.379 (quatro mil trezentas e setenta e nove) UPF-RS e o recebedor seja ascendente, descendente ou cônjuge, ou a ele equiparado, do transmitente, não seja proprietário de outro imóvel e não receba mais do que um imóvel, por ocasião da transmissão;
- 79II -decorrente da extinção de usufruto, de uso, de habitação e de servidão, quando o nu-proprietário tenha sido o instituidor; III -decorrente de doação em que o donatário for a União, o Estado do Rio Grande do Sul ou Município deste Estado;IV -de imóvel rural, desde que o recebedor seja ascendente, descendente ou cônjuge, ou a ele equiparado, do transmitente, e, simultaneamente, não seja proprietário de outro imóvel, não receba mais do que um imóvel de até 25 (vinte e cinco) hectares de terras por ocasião da transmissão e cujo valor não ultrapasse o equivalente a 6.131 (seis mil cento e trinta e uma) UPF-RS;
- 80VI -decorrente da extinção de usufruto, de uso, de habitação e de servidão, relativos a bens móveis e imóveis, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como direitos a eles relativos, quando houver sido:a)pago o imposto na transmissão da nua-propriedade;
b)isenta do imposto, com base nos incisos I ou IV, a transmissão da nua-propriedade entre os mesmos transmitente e recebedor; - 81VII -decorrente de doação em que o donatário seja alguma das entidades referidas nos incisos II, III e IV do art. 4º; VIII -de roupas, de utensílios agrícolas de uso manual, bem como de móveis e aparelhos, de uso doméstico.X -cujo valor do imposto devido constante no documento de arrecadação resulte em quantia inferior ao equivalente a 4 (quatro) UPF-RS.
§ 1º -Nos casos das transmissões de que tratam os incisos I, IV e X, o valor da UPF-RS é o vigente na data da avaliação procedida pela Receita Estadual. - 82§ 2º -A isenção de que trata o inciso III é extensiva às autarquias, às fundações instituídas e mantidas pelo poder público e às companhias habitacionais administradas pelo poder público, desde que o objeto da doação se destine às respectivas atividades essenciais.§ 3º -Nas hipóteses dos incisos I e IV, a isenção somente beneficiará uma transmissão realizada entre os mesmos transmitente e beneficiário ou recebedor dos bens ou direitos.
- 83§ 4º - Na hipótese do inciso IV, quando se tratar de transmissão "causa mortis" e houver sobrepartilha relativa a imóvel rural, o valor partilhado e o valor a sobrepartilhar serão convertidos em UPF-RS, pelo valor desta nas datas das respectivas avaliações, tornando-se devido o imposto se o somatório dos valores ultrapassar a 6.131 (seis mil cento e trinta e uma) UPF-RS.§ 5º - O disposto no parágrafo anterior aplica-se, igualmente, observado o limite de 4.379 (quatro mil trezentas e setenta e nove) UPF-RS, ao previsto no inciso I deste artigo.
- 84§ 6º - Nos casos das transmissões de que tratam os incisos I e IV, se forem transmitidos simultaneamente imóveis urbanos e rurais, ainda que apenas um de cada espécie, não haverá direito a isenção.§ 7º - A isenção prevista no inciso VII compreende somente os bens relacionados com as finalidades essenciais do donatário.
- 85§ 8º - Quando o donatário for entidade sindical de trabalhadores, instituição de educação ou instituição de assistência social, a isenção prevista no inciso VII condiciona-se à observância, por parte do donatário, do disposto nas alíneas do § 4º do art. 4º.10 - Para efeitos do disposto no inciso X, o valor da isenção se refere ao valor total devido a título de ITCD por processo judicial ou por Declaração de ITCD - DIT.
- 86§ 11 - Na hipótese de sucessivas transmissões entre os mesmos doador e donatário, a isenção prevista no inciso X somente se aplicará a uma ocorrência por mês.Capítulo V
DO RECONHECIMENTO DA IMUNIDADE, DA NÃO-INCIDÊNCIA E DA ISENÇÃO - 87Art. 7º - Exceto em relação às hipóteses previstas nos arts. 4º, I, e 6º, III e V, as desonerações tributárias por imunidade e isenção ficam condicionadas ao seu reconhecimento pela Receita Estadual.Parágrafo único -
Na hipótese de não-incidência, o reconhecimento da desoneração tributária, quando necessário, será efetuado na forma prevista em instruções baixadas pela Receita Estadual. - 88Art. 8º - O reconhecimento da desoneração tributária não gera direito adquirido, tornando-se devido o imposto respectivo desde a data da transmissão ou da doação, se apurado que o beneficiado prestou prova falsa ou,quando for o caso, os bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como dos direitos a eles relativos não tiverem sido utilizados para os fins que lhe asseguraram o benefício.
- 89Art. 9º - A Receita Estadual expedirá as instruções relativas às obrigações a serem cumpridas pelo contribuinte para o reconhecimento das desonerações tributárias por imunidade, não-incidência e isenção.Capítulo VI
DA SUJEIÇÃO PASSIVA
Seção I
Do Contribuinte - 90Art. 10 - Contribuinte do imposto é: I - nas doações: a) o doador, quando domiciliado ou residente no País;b) o donatário, quando o doador não for domiciliado nem residente no País;
c) o nu-proprietário, na extinção do usufruto por morte do usufrutuário; (Acrescentado pelo art. 1º (Alteração 22), do Decreto 36.799, de 09/07/96. (DOE 10/07/96))
d) o beneficiário: - 911 - na morte de um dos usufrutuários, em se tratando de usufruto simultâneo em que tenha sido estipulado o direito de acrescer ao usufrutuário sobrevivente;2 - na renúncia de usufruto; (Acrescentado pelo art. 1º (Alteração 068) do Decreto 45.220, de 22/08/07.
3 - na extinção de direito de uso, de habitação e de servidões; - 92II - nas transmissões "causa mortis", o beneficiário ou recebedor dos bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como dos direitos a eles relativos transmitidos.Seção II
Do Responsável - 93Art. 11 - São pessoalmente responsáveis: I - pelo pagamento do imposto: a)o sucessor a qualquer título e o cônjuge meeiro, quanto ao devido pelo "de cujus" até a data da partilha ou adjudicação, limitada esta responsabilidade ao montante do quinhão, do legado ou da meação;b) o espólio, quanto ao devido pelo "de cujus", até a data da abertura da sucessão;
II - pelos créditos correspondentes a obrigações tributárias resultantes de atos praticados com excesso de poderes ou - 94infração de lei, contrato social ou estatutos: a) as pessoas referidas no artigo 13;b) os mandatários, prepostos e empregadores;
c) os diretores, gerentes ou representantes de pessoas jurídicas, limitada esta responsabilidade ao período de exercício do cargo. - 95Art. 12 - São solidariamente obrigados pelo pagamento dos créditos correspondentes a obrigações tributárias:I - as pessoas que tenham interesse comum na situação que constitua o fato gerador da obrigação principal;
II - o donatário, quanto ao devido pelo doador residente ou domiciliado no País, - 96inclusive no tocante à doação ou doações anteriores; III - o doador residente ou domiciliado fora do País, quanto ao devido pelo donatário.Art. 13 - Nos casos de impossibilidade de exigência do cumprimento da obrigação principal pelo contribuinte, respondem solidariamente com este, nos atos em que intervierem ou pelas omissões de que forem responsáveis:
I - os pais, pelo imposto devido por seus filhos menores; - 97II - os tutores e curadores, pelo imposto devido por seus tutelados ou curatelados; III - os administradores de bens de terceiros, pelo imposto devido por estes; IV - o inventariante, pelo imposto devido pelo espólio;V - os servidores públicos, os tabeliães, escrivães e demais serventuários de ofício, pelo imposto devido sobre os atos praticados por eles, ou perante eles, em razão do seu ofício.
Parágrafo único - O disposto neste artigo só se aplica, em matéria de penalidades, às de caráter moratório. - 98Capítulo VII DO CÁLCULO E DO PAGAMENTO Seção I Da Base de CálculoArt. 14 - A base de cálculo do imposto é o valor venal dos bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como dos direitos a eles relativos, transmitidos, apurado mediante avaliação procedida pela
- 99Receita Estadual ou avaliação judicial, expresso em moeda corrente nacional e o seu equivalente em quantidade de UPF-RS, observando-se as normas técnicas de avaliação.§ 1º - Na transmissão de direitos, a base de cálculo é o valor venal dos respectivos bens, títulos, créditos, ações, quotas e valores apurados conforme "caput" deste artigo.
- 100§ 2º - Na hipótese de apuração da base de cálculo mediante avaliação judicial, a Fazenda Estadual será previamente intimada para indicação de assistente técnico, nos termos da lei processual civil.§ 4º - A Receita Estadual efetuará a avaliação no prazo de 30 (trinta) dias, contado da data do recebimento da petição referida no art. 34 ou da Declaração de ITCD (DIT) referida no art. 35, exceto se houver necessidade de diligência para a complementação de dados, hipótese em que o prazo contará da data da sua complementação.
- 101§ 5º - O valor dos títulos da dívida pública, o das ações das sociedades e o dos títulos de crédito negociáveis em bolsa de valores serão o da cotação oficial de abertura no dia da avaliação.§ 6º - O valor do ouro e o da moeda estrangeira serão o da cotação oficial do dia da avaliação.
§ 7º - Se o contribuinte discordar da avaliação, proceder-se-á à avaliação contraditória nos termos da Seção II deste Capítulo. - 102§ 8º - Se ocorrer alienação de imóvel, móvel, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como os direitos a eles relativos no curso do inventário, a base de cálculo do imposto nas transmissões por sucessão legítima é50% do valor dos bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como os direitos a eles relativos alienados, se houver meação, e integral, não havendo meação.
- 103§ 9º - Além do contribuinte, são também obrigados a fornecer à Receita Estadual os elementos necessários para a apuração da base de cálculo do imposto as empresas, na hipótese de transmissão de quotas e ações a título gratuito, o cônjuge sobrevivente, o responsável e o solidário.§ 10 - A Receita Estadual poderá adotar procedimento eletrônico e simplificado para determinação da base de cálculo e apuração do imposto.
- 104§ 11 - Na hipótese prevista no § 5º, quando não houver pregão ou quando a ação ou título não tiver sido negociado naquele dia, considera-se o valor de abertura do dia anterior, regredindo-se, se for o caso, até o máximo de 180 (cento e oitenta) dias.§ 12 -Nos casos em que a ação, quota, participação ou qualquer título representativo do capital social não for objeto de negociação em bolsa de valores ou não tiver sido negociado nos
- 105180 (cento e oitenta) dias anteriores a data da avaliação, será observado o disposto em instruções baixadas pela Receita Estadual.§ 13 -As empresas de capital fechado serão avaliadas na forma prevista em instruções baixadas pela Receita Estadual.
- 106Art. 15 -Não se inclui na avaliação do imóvel o valor da construção nele executada, pelo adquirente e comprovada por este mediante exibição, ao funcionário responsável pela avaliação, dos seguintes documentos: I -alvará de licença para construção;II -notas fiscais do material adquirido para a construção;
III -Certidão Negativa de Débito (CND) da obra fornecido pela Unidade de Atendimento da Receita Previdenciária (UARP). - 107Art. 16 -A base de cálculo estabelecida no art. 14, expressa em moeda corrente nacional, será ajustada monetariamente, dividindo-se, para tanto, o valor apuradode acordo com o "caput" do art. 14 pelo valor da UPF-RS vigente na data da avaliação e, a seguir, multiplicando-se o resultado pelo valor da UPF-RS vigente na data:
- 108I -do vencimento, na hipótese de imposto vencido e não pago, devendo, a partir dessa data, aplicar-se os acréscimos legais previstos na Lei nº 6.537, de 27/02/73;II -do pagamento, na hipótese de imposto não vencido.
§ 1º -O disposto no "caput" não se aplica na hipótese de imposto não vencido pago no prazo de 30 (trinta) dias contados da data da avaliação. - 109§ 2º -A reavaliação dos bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como os direitos a eles relativos, poderá ser efetuada de ofício ou a requerimento do interessado, quando circunstância posteriormenteconhecida venha a prejudicar a avaliação, ou ainda, na forma e no prazo previstos em regulamento, desde que não tenha sido pago o imposto ou constituído o respectivo crédito tributário.
- 110Seção II Da Avaliação ContraditóriaArt. 17 -Discordando da avaliação, o sujeito passivo poderá, no prazo de 20 (vinte) dias, contado da respectiva ciência, requerer a revisão da avaliação ao Auditor-Fiscal da Receita Estadual responsável pela:
- 111I -Declaração de ITCD (DIT), anexando a esta requerimento contendo as razões em que se fundamenta a discordância acompanhado, preferencialmente, de laudo assinado por técnico habilitado;II -informação fiscal, no caso de processo judicial, apresentando requerimento contendo as razões em que se fundamenta a discordância e o documento em que constou a avaliação
- 112impugnada, na unidade da Receita Estadual onde foi entregue a DIT ou processada a avaliação, acompanhado, preferencialmente, de laudo assinado por técnico habilitado.§ 1º -No prazo de 20 (vinte) dias, contados do recebimento do pedido, o Auditor-Fiscal da Receita Estadual responsável pela avaliação, se entender
- 113procedente as razões que fundamentam a discordância, poderá processar nova avaliação, retificando a anterior, ou dar ciência ao sujeito passivo da confirmação da avaliação efetuada anteriormente.§ 2º -Na hipótese da avaliação não ser totalmente retificada, o sujeito passivo, em grau de recurso, poderá, no prazo de 20 (vinte) dias, contado da respectiva ciência, requerer a avaliação contraditória, por meio de requerimento
- 114dirigido ao Delegado da Receita Estadual da unidade da Receita Estadual onde foi entregue a DIT ou processada a Avaliação, contendo as razões em que se fundamenta a discordânciaacompanhado do documento em que constou a avaliação impugnada e, preferencialmente, de laudo assinado por técnico habilitado.
- 115§ 3º -Não estando o requerimento acompanhado de laudo, o Auditor-Fiscal da Receita Estadual responsável pela avaliação impugnada ou o Delegado da Receita Estadual poderão exigir do impugnante a apresentação de laudo assinado por técnico habilitado.§ 4º -O requerimento será enviado eletronicamente via sistema ITC ou protocolado na unidade da Receita Estadual onde foi entregue a DIT ou processada a avaliação, onde constará a data do seu recebimento.
- 116§ 5º -O requerimento, instruído com o laudo respectivo, se houver, será encaminhado ao Delegado da Receita Estadual na unidade da Receita Estadual onde foi entregue a DIT ou processada aavaliação, que, no prazo de 20 (vinte) dias, contados do recebimento do requerimento, decidirá, conclusivamente, sobre o valor da avaliação a ser fixado no contraditório.
- 117§ 6º -Considera-se cientificado o sujeito passivo na data: a)em que lhe for entregue o documento em que constou a avaliação da Receita Estadual;b)do recebimento, na unidade da Receita Estadual, da guia de arrecadação, na hipótese de ter imposto a pagar, ou da Certidão de Quitação do ITCD, emitida conforme modelo previsto em instruções baixadas pela Receita Estadual, se não houver imposto a pagar;
- 118c)do primeiro acesso à Declaração de ITCD (DIT) com a avaliação do Auditor-Fiscal da Receita Estadual, no endereço da Secretaria da Fazenda na Internet http://www.sefaz.rs.gov.br.Art. 18 -Correrão à conta do sujeito passivo, e serão por este satisfeitas, todas as despesas decorrentes da avaliação contraditória.
- 119Art. 19 -Às transmissões decorrentes de sucessão legítima ou testamentária e àquelas formalizadas mediante procedimento judicial, aplicam-se, no que respeita à avaliação contraditória, as disposições do Código de Processo Civil.Art. 20 -Na impugnação a lançamento do imposto, na parte que versar sobre a avaliação dos bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como dos direitos a eles
- 120Relativos, transmitidos, a autoridade instrutora determinará que se realize a avaliação contraditória, podendo o sujeito passivo indicar assistente técnico ou juntar laudo, na forma e no rito previstos na Lei do Procedimento Tributário Administrativo.Seção III
Das Alíquotas - 121Art. 22 -Na transmissão "causa mortis", a alíquota do imposto é definida com base no resultado da soma dos valores venais da totalidade dos bens imóveis situados neste Estado, bens móveis, títulos,créditos, ações, quotas e valores, de qualquer natureza, bem como dos direitos a eles relativos, compreendidos em cada quinhão, avaliados nos termos do art. 14, aplicando-se a seguinte tabela:
- 122—§ 1º -O imposto devido será calculado pela aplicação da alíquota correspondente sobre o valor do quinhão, conforme tabela deste artigo.
§ 2º -Para efeitos do disposto neste artigo: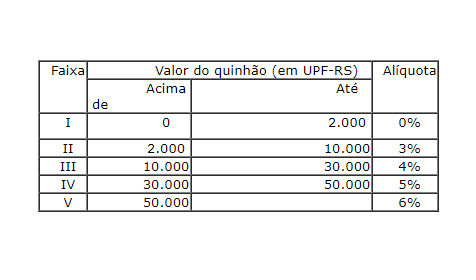
- 123a)havendo sobrepartilha, o valor a sobrepartilhar relativo a cada quinhão será somado ao valor partilhado, tornando-se devida a complementação do imposto sobre o valor partilhado se houver mudança de faixa em função do referido acréscimo;b)excetuam-se da soma dos valores venais a que se refere o "caput" deste artigo aqueles relativos aos bens relacionados no inciso VIII do art. 6º;
- 124c)o valor da UPF-RS é o vigente na data da avaliação.Art. 23 -Na transmissão por doação, a alíquota do imposto é definida com base no resultado da soma dos valores venais da totalidade dos bens imóveis situados neste Estado, bens móveis, títulos,
- 125créditos, ações, quotas e valores, de qualquer natureza, bem como dos direitos a eles relativos, transmitidos, avaliados nos termos do art. 14, aplicando-se a seguinte tabela:

- 126§ 1º -O imposto devido será calculado pela aplicação da alíquota correspondente sobre o valor da transmissão da doação, conforme tabela deste artigo. § 2º -Para efeitos do disposto neste artigo:a) incluem-se na soma dos valores venais a que se refere o "caput" deste artigo aqueles relativos aos bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como dos direitos a eles relativos, objeto de
- 127doações anteriores entre os mesmos doador e donatário, efetuadas em período inferior a um ano da data da doação, tornando-se devida a complementação do imposto se houver mudança de faixa em função do referido acréscimo;b)excetuam-se da soma dos valores venais a que se refere o "caput" deste artigo aqueles relativos aos bens relacionados no inciso VIII do art. 6º;
c)o valor da UPF-RS é o vigente na data da avaliação; - 128d)o período considerado na alínea "a" para fins de definição de alíquota é de um ano anterior ao da data do cálculo da última DIT apresentada, incluindo-se para efeitos de análise todas as DITs válidas que constarem no sistema ITCentre os mesmos doador e donatário neste mesmo período, com guias de arrecadação pagas ou não e que vierem a resultar em fato gerador do imposto e também, em não havendo DIT para algum fato gerador conhecido,
- 129considerar-se-á, em relação a esse, a data do fato gerador do mesmo; e)deverão, ainda, ser observadas as instruções baixadas pela Receita Estadual.Seção IV
Do Pagamento - 130Art. 25 -O pagamento do imposto far-se-á de uma só vez, nos prazos previstos no art. 30, observadas as instruções baixadas pela Receita Estadual e o prazo de validade da avaliação:I -em estabelecimento bancário credenciado, mediante a apresentação da Guia de Arrecadação (GA);
- 131II -utilizando a modalidade auto-atendimento, mediante débito em conta em estabelecimento bancário credenciado.Art. 30 -O imposto será pago:
I -na transmissão de bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, decorrentes de sucessão legítima ou testamentária, em que o inventário se processe pela forma de: - 132a)inventário judicial, no prazo de 30 dias, contado da data em que transitar em julgado a sentença homologatória do cálculo, ou, na falta desta, na data em que transitar em julgado a sentença homologatória da partilha ou da adjudicação, e, em qualquer hipótese, antes da expedição dos formais;b)inventário e partilha por escritura pública, antes de sua lavratura;
II -na transmissão de bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, decorrentes de sucessão legítima ou testamentária em que o inventário se processe pela forma de arrolamento, se a partilha se formalizar: - 133a) por escritura pública, antes de sua lavratura; b) por termo nos autos, no prazo de 30 dias, contado de sua lavratura ou, na data do trânsito em julgado da respectiva homologação ou julgamento, na hipótese dessa data ocorrer antes do referido prazo;c) por escrito particular, no prazo de 30 dias, contado da data de sua assinatura, ou, na falta desta, na data do trânsito em julgado da respectiva homologação, e, em qualquer hipótese, antes do registro no órgão competente, quando exigido;
- 134d) nos termos do art. 34, antes da propositura da respectiva ação; III - na extinção de usufruto, de uso, de habitação e de servidão, na reversão de usufruto e na substituição de fideicomisso:a) antes da lavratura, quando forem formalizadas por escritura pública;
b) antes do cancelamento da averbação no ofício ou órgão competente, nos demais casos; - 135IV - na dissolução da sociedade conjugal, relativamente ao valor que exceder à meação transmitida de forma gratuita: a) antes da lavratura, se for formalizada por escritura pública;b) no prazo de 30 dias, contado da data em que transitar em julgado a sentença homologatória do cálculo, ou, na falta desta, na data em que transitar em julgado a sentença homologatória da partilha, e, em qualquer hipótese, antes da expedição dos formais e antes do registro do ato no ofício ou órgão competente, quando exigido;
- 136V - na doação de bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, que se formalizar por escritura pública, antes de sua lavratura;VI - na doação de bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, que se formalizar por escrito particular, no prazo de 30 dias, contado da data da assinatura deste e antes do registro do ato no ofício ou órgão competente, quando exigido, na hipótese dessa data ocorrer antes do referido prazo;
- 137VII - na cessão de direitos hereditários de forma gratuita: a) antes da lavratura da escritura pública, se o contrato tiver por objeto bens, títulos, créditos, ações, quotas e valores, de qualquer natureza certos e determinados;b) no mesmo prazo previsto na alínea "a" do inciso I deste artigo, quando a cessão se formalizar nos autos do inventário, mediante termo de desistência, ou por escritura pública, quando esta se referir à totalidade da herança ou fração;
- 138c) no mesmo prazo previsto na alínea "b" do inciso I deste artigo, quando a cessão se formalizar na própria escritura pública de inventário e partilha;VIII - nas transmissões "causa mortis" ou doações de bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, não referidas nos incisos anteriores, no prazo de 30 dias, contado da ocorrência do fato gerador e antes do registro do ato no ofício ou órgão competente, quando exigido, na hipótese dessa data ocorrer antes do referido prazo.
- 139§ 1º - A alienação de bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, no curso de processo de inventário, mediante autorização judicial, não altera o prazo para pagamento do imposto devido pela transmissão decorrente de sucessão legítima ou testamentária.§ 2º - O disposto neste artigo aplica-se, também, à transmissão de direitos.
Art. 31 - Os prazos para pagamento do imposto só se iniciam ou vencem em dia de expediente normal das agências bancárias autorizadas. - 140§ 1º - O imposto vencido no período de 21 de setembro a 14 de outubro de 2004 poderá ser pago até o dia 21 de outubro de 2004.§ 2º - Para fins do previsto no "caput", não se considera de expediente normal nos estabelecimentos bancários o período de 10 a 22 de outubro de 2008.
- 141§ 3º - Para fins do disposto no "caput", não se considera de expediente normal nos estabelecimentos bancários o período de 30 de setembro a 13 de outubro de 2010.§ 4º - Para fins do disposto no "caput", não se considera de expediente normal nos estabelecimentos bancários o período de 21 de setembro a 5 de outubro de 2012.
- 142§ 5º - Para fins do disposto no "caput", não se considera de expediente normal nos estabelecimentos bancários o período de 23 a 27 de setembro de 2013."§ 6º - Para fins do disposto no "caput", não se considera de expediente normal nos estabelecimentos bancários o período de 30 de setembro a 27 de outubro de 2014.
- 143§ 7º - Para fins do disposto no "caput", não se considera de expediente normal nos estabelecimentos bancários o dia 28 de abril de 2017.Seção V
Da Repetição do Indébito
Art. 32 -
O valor indevidamente pago a título de imposto poderá ser restituído: - 144I -quando não se formalizar o ato ou o negócio jurídico que tenha dado causa ao pagamento; II -quando for declarada, por decisão judicial passada em julgado, a nulidade do ato ou do negócio jurídico que tenha dado causa ao pagamento;III - em decorrência de decisão administrativa final ou por decisão judicial transitada em julgado.
PU -O disposto neste artigo aplica-se, também, a quaisquer acréscimos que tenham incidido sobre o imposto.
Art. 33 - A repetição do indébito será feita a quem prove ter pago o valor respectivo. - 145TÍTULO II DA OBRIGAÇÃO ACESSÓRIA Capítulo I DAS OBRIGAÇÕES DO CONTRIBUINTEArt. 34 - No inventário pela forma de arrolamento, a parte poderá entregar à repartição fazendária da unidade operacional a que pertencer o município onde se situar o Foro em que tramitar o
- 146feito, petição, que, além de obedecer ao disposto nos arts. 282 e 1032 do Código de Processo Civil (CPC), deverá estar acompanhada dos seguintes documentos:I - instrumento de mandato outorgado ao signatário da inicial;
II - certidão de óbito do autor da herança;
III - certidões que comprovem a legitimidade dos herdeiros; - 147IV - descrição completa dos bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como os direitos a eles relativos, do espólio, respectivos valores atribuídos, além das matrículas do álbum imobiliário, quando for o caso;V - plano de partilha, observado o disposto no art. 1025 do CPC (§1º);
VI - declaração da existência ou não de propriedade imobiliária em nome de cada um dos herdeiros, para os fins previstos no art. 6º, incisos I e IV. - 148§ 1º - Fica facultada a apresentação do plano de partilha a que se refere o inciso V até 30 dias da ciência da avaliação. § 2º - A petição de que trata o "caput" será protocolada na respectiva repartição fazendária.§ 3º - A Receita Estadual procederá à avaliação de bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como os direitos a eles relativos, e realizará o cálculo dos tributos devidos, se for o caso.
- 149§ 4º - A Receita Estadual dará ciência da avaliação e entregará à parte, sob protocolo, a petição e demais documentos, devendo ser observado o disposto na alínea "b" do inciso I do art. 36.§ 5º - Eventuais omissões de bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como os direitos a eles relativos, ou modificações no plano de partilha deverão ser declaradas à Receita Estadual, nos termos deste artigo.
- 150§ 6º - Na hipótese de pedido de assistência judiciária ou de obtenção de alvará para qualquer finalidade, a petição, juntamente com os demais documentos: a) seguirá a tramitação no órgão fazendário até o momento da avaliação;b) após a ciência da avaliação, os documentos, devidamente visados e carimbados, serão entregues à parte, sob protocolo, para distribuição em Juízo;
c) apreciado o pedido, o processo retornará à Receita Estadual para seguir o trâmite normal. - 151Art. 35 - As informações necessárias para fins de avaliação de bens e apuração do imposto serão prestadas através da Declaração de ITCD (DIT), emitida conforme instruções baixadas pela Receita Estadual, que será preenchida:I - em formulário eletrônico para transmissão via Internet no endereço da Secretaria da Fazenda http://www.sefaz.rs.gov.br:
a) pelos ofícios notariais para as transmissões formalizadas por instrumento público; - 152b) opcionalmente pelos ofícios registrais quando o ato levado a registro estiver no campo de incidência do imposto e não possuir documento de arrecadação ou de reconhecimento da desoneração, exceto nas hipóteses previstas nos arts. 4º, I e 6º, III e V;c) pelos advogados, a partir de 1º de março do 2009, relativamente às transmissões decorrentes dos processos de inventário pela forma de arrolamento, em substituição ao contido no art. 34;
- 153d) pelos advogados, a partir de 1º de março do 2009, nos demais processos com objetivo de partilha, adjudicação ou sobrepartilha de bens ou direitos sujeitos à incidência do imposto;II - em formulário papel, pelo contribuinte, nas transmissões que independam da intervenção de tabelionato, de ofício distrital ou ofício de sede municipal e de processo judicial, tais como: extinção de usufruto, doação de cotas ou substituição de fideicomisso.
- 154§ 1º - O declarante terá acesso via Internet à avaliação, ao cálculo do imposto e à emissão da guia de arrecadação e, após o pagamento ou no caso de desoneração, à Certidão de Quitação do ITCD e à Certidão de Situação Fiscal, ou deverá retirá-las na repartição fazendária na hipótese do inciso II.§ 2º - A utilização, via Internet, de sistema eletrônico de informação da ocorrência da transmissão, mediante o preenchimento e remessa da declaração de que tratam as alíneas "c" e "d" do inciso I poderá será considerada como vista do processo judicial pela Fazenda Pública Estadual, nos casos estabelecidos pelo Código de Processo Civil.
- 155§ 3º - O procedimento a que se refere o § 2º não elide o direito de a Fazenda Pública Estadual ter vista do processo judicial, para fins de exame fiscal.§ 4º - O preenchimento da DIT, de que tratam as alíneas "a", "c" e "d" do inciso I, poderá ser dispensado de acordo com as instruções baixadas pela Receita Estadual.
- 156Art. 36 - Os pedidos de Certidão de Situação Fiscal para fins de prova em juízo ou perante o oficial do registro competente, ou ainda nos casos a que se refere o artigo 43, em decorrência de transmissão "causa mortis" e doação de bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como os direitos a eles relativos, deverão:I - no caso de prova em juízo:
a) estar acompanhados do processo judicial respectivo, no qual conste prova do pagamento dos tributos estaduais respectivos, ou do reconhecimento de sua desoneração, exceto em se tratando de inventário sob a forma de arrolamento; - 157b) estar acompanhados da documentação de que trata o art. 34 e da prova do pagamento dos tributos estaduais respectivos, ou do reconhecimento de sua desoneração, em se tratando de inventário sob a forma de arrolamento;c) ser solicitados eletronicamente, após o pagamento dos tributos estaduais respectivos, ou do reconhecimento de sua desoneração, pelo declarante da Declaração de ITCD (DIT) que acessará a Certidão de Quitação do ITCD e a Certidão de Situação Fiscal via Internet, nas hipóteses do art. 35, I, "a", "c" e "d";
- 158II - no caso de prova perante o cartório do registro de imóveis: a) estar acompanhados dos formais de partilha e da prova do pagamento dos tributos estaduais respectivos, ou do reconhecimento de sua desoneração;b) estar acompanhados da prova de entrega da declaração de que trata o art. 35, II e da prova do pagamento dos tributos estaduais respectivos, ou do reconhecimento de sua desoneração, quando exigida;
- 159III - estar acompanhados, no caso de prova perante o cartório do registro de títulos e documentos, quando exigida, do instrumento que formalizou a transmissão "causa mortis" ou a doação,de quaisquer bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como os direitos a eles relativos, e da prova do pagamento dos tributos estaduais respectivos, ou do reconhecimento de sua desoneração;
- 160IV - estar acompanhados, no caso de prova perante órgão da administração direta ou indireta do Estado, quando exigida, do instrumento que formalizou a transmissão "causa mortis" ou a doação,de bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como os direitos a eles relativos, e da prova do pagamento do imposto respectivo, ou do reconhecimento de sua desoneração.
- 161§ 1º - Os pedidos de que trata o "caput" deste artigo serão entregues na repartição fazendária da unidade operacional a que pertencer o município: a) onde se situar o Foro em que tramitar o feito, na hipótese do inciso I deste artigo;b) de localização do cartório do registro de imóveis em que estiver inscrito o imóvel, na hipótese do inciso II deste artigo;
c) de domicílio do contribuinte, nos demais casos. - 162§ 2º -A Certidão de Quitação do ITCD é prova do pagamento do imposto devido ou do reconhecimento de sua desoneração.Art. 37 - Os contribuintes do imposto são obrigados a conservar, por período não inferior a 5 (cinco) exercícios completos, os documentos de arrecadação e, quando for o caso, os de reconhecimento de desoneração, bem como os demais documentos concernentes à respectiva transmissão.
- 163Capítulo II DAS OBRIGAÇÕES DE TERCEIROSArt. 38 - Não poderão ser lavrados, transcritos, registrados ou averbados, pelos servidores da Junta Comercial, Tabeliães, Escrivães e Oficiais do Registro de Imóveis e do Registro de Títulos e Documentos, os atos e termos de sua
- 164competência, alcançados pela incidência do imposto, sem prova do pagamento do imposto devido ou, excetuadas as hipóteses previstas nos arts. 4º, I, e 6º, III e V, do reconhecimento de sua desoneração.§ 1º - Nas hipóteses de que tratam os artigos 34 e 35, a prova do pagamento do imposto, para fins de registro no ofício competente, far-se-á mediante a entrega da certidão de que tratam os incisos I, II ou III, do artigo 36.
- 165§ 2º - Sempre que os atos ou termos de que trata o "caput" deste artigo decorram de ato, contrato ou inventário, processados em outra unidade da Federação, será previamente ouvida a Receita Estadual, que se manifestará quanto ao pagamento de tributos estaduais.§ 3º - Os Tabeliães, os Escrivães e os Oficiais do Registro farão constar, nos atos e termos que lavrarem, a avaliação, o valor do imposto, a data do seu pagamento e o número atribuído à Certidão de Quitação do ITCD e o número de sua autenticação ou, se não houver esta Certidão, o número da guia de arrecadação do imposto.
- 166§ 4º - A Certidão de Quitação do ITCD é prova do pagamento do imposto devido ou do reconhecimento de sua desoneração, a que se refere o "caput" deste artigo.§ 5º - Os Advogados, os Tabeliães, os Escrivães e os Oficiais do Registro preencherão o formulário Cadastramento e Solicitação de Senha, conforme modelo previsto em instruções
- 167baixadas pela Receita Estadual, para utilização do Sistema ITC, que dará acesso à Declaração de ITCD, à avaliação, ao cálculo do imposto, à emissão da guia de recolhimento e das certidões.§ 6º - Na hipótese de não-incidência, o reconhecimento da desoneração tributária poderá ser dispensado na forma prevista em instruções baixadas pela Receita Estadual.
- 168Art. 39 - Os servidores da justiça encarregados do registro de pessoas e de óbitos deverão, quando solicitado, remeter à Receita Estadual do município onde tiver sido feito o registro dos óbitos, relação dos que tiverem sido registradoscom declaração de existência de bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como os direitos a eles relativos a inventariar, ocorridos no período solicitado pela Receita Estadual.
- 169Art. 40 - Os servidores da justiça encarregados do registro de imóveis e do registro de títulos e documentos deverão, quando solicitado, remeter à Receita Estadual do município onde tiver sido feito o registro das doações de bens,títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como os direitos a eles relativos, relação das que tiverem sido registradas no período solicitado pela Receita Estadual.
- 170Art. 42 - Nenhuma carta rogatória ou precatória, oriunda de outra Unidade da Federação, para avaliação de bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como dos direitos a eles relativos, alcançados pela incidência do imposto, será devolvida aojuízo deprecante ou rogante sem o pronunciamento da Receita Estadual e sem o pagamento do imposto respectivo, sob pena de responsabilidade do serventuário ou servidor pelo imposto devido e acréscimos legais.
- 171Art. 43 - Os servidores públicos estaduais, inclusive autárquicos, os empregados de empresa pública e os de sociedade de economia mista em que o Estado do Rio Grande do Sul detém o controle acionário, não processarão a transferência de bens, títulos, créditos,ações, quotas e valores, de qualquer natureza, bem como dos direitos a eles relativos alcançados pela incidência do imposto, sem prova do pagamento do imposto devido ou, excetuadas as hipóteses previstas nos arts. 4º, I, e 6º, III e V, do reconhecimento de sua desoneração.
- 172Parágrafo único - Dos atos lavrados para formalização da transferência a que alude o "caput", constarão os elementos informativos referidos na § 3º do artigo 38.Art. 44 - Mediante intimação escrita, são obrigados a prestar à Receita Estadual todas as informações de que disponham com relação aos bens, títulos, créditos, ações, quotas e valores, de qualquer natureza, bem como os direitos a eles relativos, negócios ou atividades de terceiros:
- 173I - os Tabeliães, Escrivães e demais serventuários de ofício; II - os bancos, casas bancárias, caixas econômicas e demais instituições financeiras; III - as empresas de administração de bens; IV - os corretores, leiloeiros e despachantes oficiais;V - os inventariantes;
VI - os síndicos, comissários e liquidatários. PU - As intimações, para os fins dos incisos I, V e VI deste artigo, serão encaminhadas por intermédio da autoridade judicial de subordinação direta do intimado. - 174TÍTULO III DA ADMINISTRAÇÃO, DA AVALIAÇÃO E DA FISCALIZAÇÃOArt. 45 - A Administração do imposto compete à Receita Estadual.
- 175Art. 46 - Estão sujeitos à fiscalização os contribuintes e as pessoas físicas ou jurídicas que interferirem em atos ou negócios jurídicos alcançados pela incidência do imposto, bem comoaquelas que em razão de seu ofício, judicial ou extrajudicial, pratiquem, ou perante as quais devam ser praticados, atos que tenham relação como imposto.
- 176TÍTULO IV DAS DISPOSIÇÕES GERAISArt. 48 - Às infrações decorrentes da inobservância das normas estabelecidas neste Regulamento, bem como no que respeita aos demais procedimentos administrativos, aplicam-se, no que couber, as disposições da Lei nº 6.537, de 27 de fevereiro de 1973, e alterações.
- 177Art. 49 - A Secretaria da Fazenda terá vista do processo judicial, nos casos estabelecidos pelo Código de Processo Civil, no mesmo município onde se situar o Foro em que tramitar o feito, observadas as instruções expedidas pela Receita Estadual.Art. 51 - Aplicam-se à transmissão de direitos, no que couber, as disposições concernentes à transmissão de bens, títulos, créditos, ações, quotas e valores, de qualquer natureza.
- 178Art. 52 - Os prazos para pagamento a que se refere o artigo 30, já vencidos à data da publicação deste Decreto, ficam prorrogados para o dia 10 de abril de 1989. Art. 53 - Revogam-se as disposições em contrário.Art. 54 - Este Decreto entrará em vigor na data de sua publicação, retroagindo seus efeitos a 1º de março de 1989.
PALÁCIO PIRATINI, em Porto Alegre, 31 de março de 1989.
Información
- Descripción
- LEGISLAÇÃO TRIBUTÁRIA ESTADUAL DO RS Fichas sobre ITCD, creado por JENIFER MEIRELES el 14/07/2018.
- Creado por
- JENIFER MEIRELES
- Visitas
- 1
- Valoración