
Diagrama de flujo
COSTO PARA LA TOMA DE DECISIONES
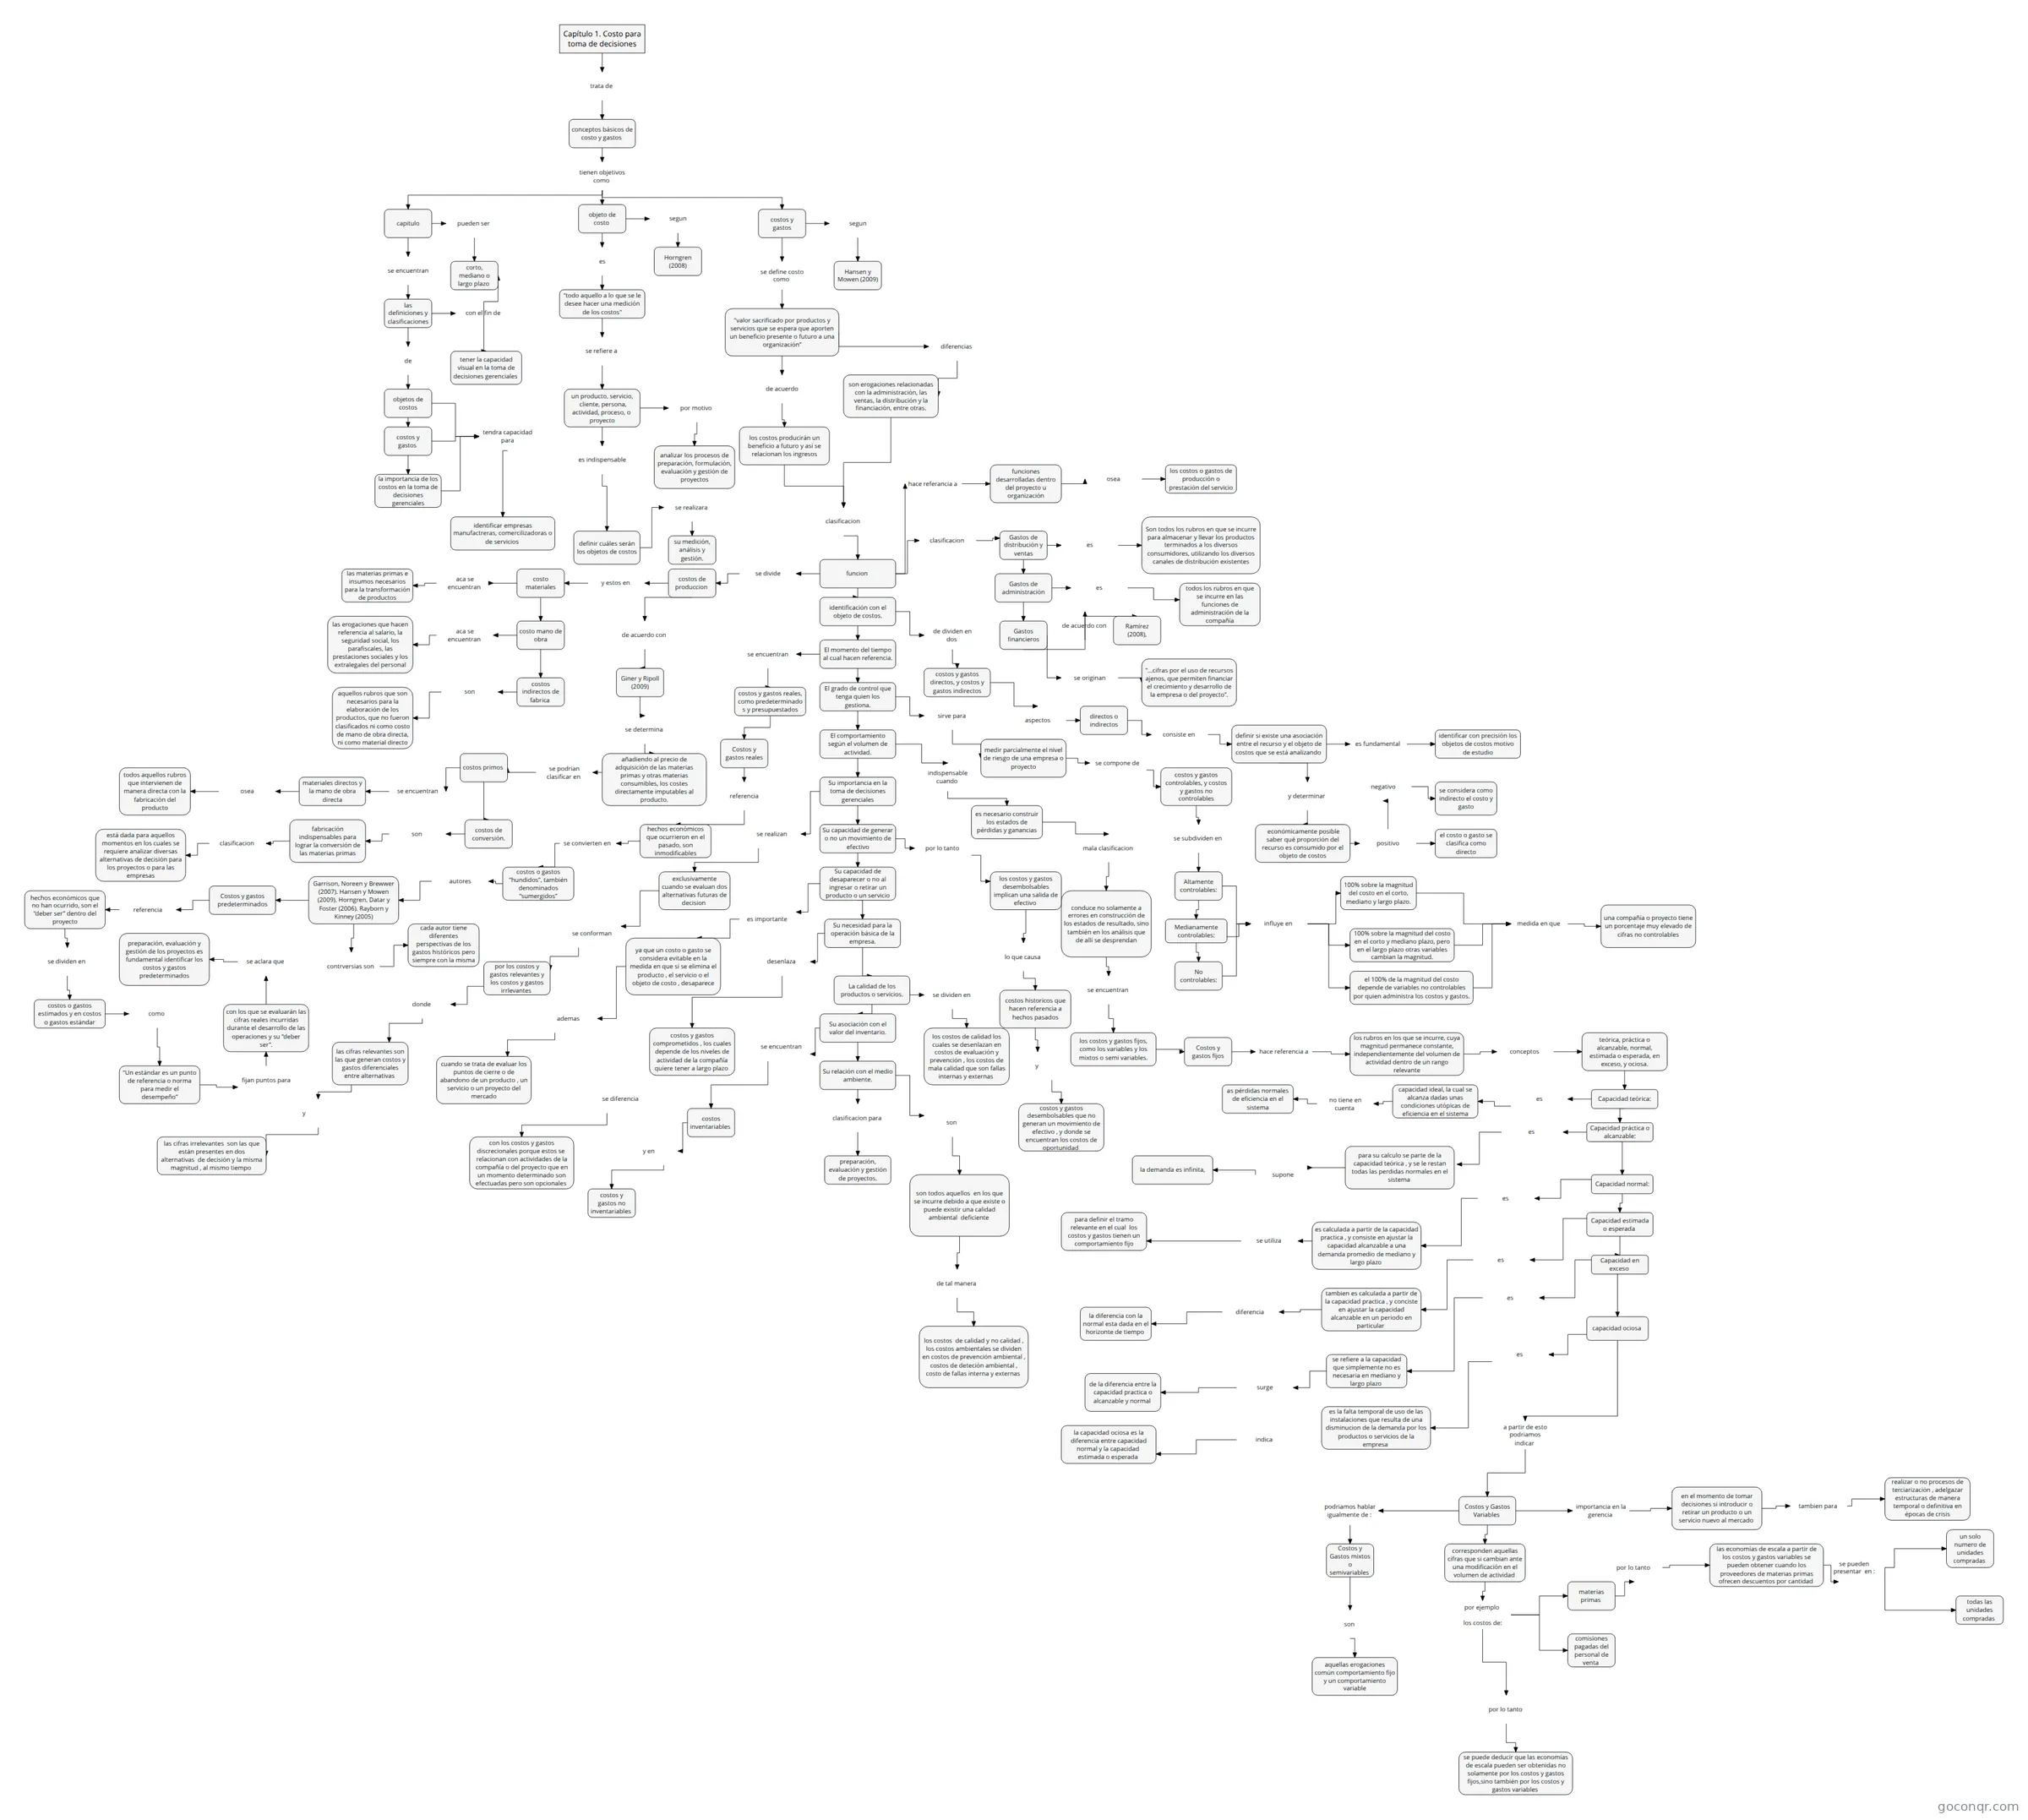
Diagrama de flujo: costo para la toma de decisiones
Contenido del diagrama
Capítulo 1. Costo para toma de decisiones
trata de
conceptos básicos de costo y gastos
tienen objetivos como
capitulo
objeto de costo
costos y gastos
se encuentran
las definiciones y clasificaciones
objetos de costos
de
costos y gastos
la importancia de los costos en la toma de decisiones gerenciales
tendra capacidad para
identificar empresas manufactreras, comercilizadoras o de servicios
con el fin de
tener la capacidad visual en la toma de decisiones gerenciales
pueden ser
corto, mediano o largo plazo
es
“todo aquello a lo que se le desee hacer una medición de los costos"
segun
Horngren (2008)
se refiere a
un producto, servicio, cliente, persona, actividad, proceso, o proyecto
es indispensable
definir cuáles serán los objetos de costos
se realizara
su medición, análisis y gestión.
por motivo
analizar los procesos de preparación, formulación, evaluación y gestión de proyectos
se define costo como
"valor sacrificado por productos y servicios que se espera que aporten un beneficio presente o futuro a una organización”
segun
Hansen y Mowen (2009)
de acuerdo
los costos producirán un beneficio a futuro y así se relacionan los ingresos
diferencias
son erogaciones relacionadas con la administración, las ventas, la distribución y la financiación, entre otras.
clasificacion
funcion
identificación con el objeto de costos.
El momento del tiempo al cual hacen referencia.
El grado de control que tenga quien los gestiona.
El comportamiento según el volumen de actividad.
Su importancia en la toma de decisiones gerenciales
Su capacidad de generar o no un movimiento de efectivo
Su capacidad de desaparecer o no al ingresar o retirar un producto o un servicio del mercado.
Su necesidad para la operación básica de la empresa.
La calidad de los productos o servicios.
Su asociación con el valor del inventario.
Su relación con el medio ambiente.
clasificacion para
preparación, evaluación y gestión de proyectos.
hace referancia a
funciones desarrolladas dentro del proyecto u organización
osea
los costos o gastos de producción o prestación del servicio
se divide
costos de produccion
y estos en
costo materiales
costo mano de obra
costos indirectos de fabrica
aca se encuentran
las materias primas e insumos necesarios para la transformación de productos
aca se encuentran
las erogaciones que hacen referencia al salario, la seguridad social, los parafiscales, las prestaciones sociales y los extralegales del personal
son
aquellos rubros que son necesarios para la elaboración de los productos, que no fueron clasificados ni como costo de mano de obra directa, ni como material directo
de acuerdo con
Giner y Ripoll (2009)
se determina
añadiendo al precio de adquisición de las materias primas y otras materias consumibles, los costes directamente imputables al producto.
se podrian clasificar en
costos primos
costos de conversión.
se encuentran
materiales directos y la mano de obra directa
osea
todos aquellos rubros que intervienen de manera directa con la fabricación del producto
son
fabricación indispensables para lograr la conversión de las materias primas
clasificacion
está dada para aquellos momentos en los cuales se requiere analizar diversas alternativas de decisión para los proyectos o para las empresas
clasificacion
Gastos de distribución y ventas
Gastos de administración
Gastos financieros
es
Son todos los rubros en que se incurre para almacenar y llevar los productos terminados a los diversos consumidores, utilizando los diversos canales de distribución existentes
es
todos los rubros en que se incurre en las funciones de administración de la compañía
de acuerdo con
Ramírez (2008),
se originan
"...cifras por el uso de recursos ajenos, que permiten financiar el crecimiento y desarrollo de la empresa o del proyecto”.
de dividen en dos
costos y gastos directos, y costos y gastos indirectos
aspectos
directos o indirectos
consiste en
definir si existe una asociación entre el recurso y el objeto de costos que se está analizando
y determinar
económicamente posible saber qué proporción del recurso es consumido por el objeto de costos
positivo
el costo o gasto se clasifica como directo
negativo
se considera como indirecto el costo y gasto
es fundamental
identificar con precisión los objetos de costos motivo de estudio
se encuentran
costos y gastos reales, como predeterminados y presupuestados
Costos y gastos reales
referencia
hechos económicos que ocurrieron en el pasado, son inmodificables
se convierten en
costos o gastos “hundidos”, también denominados “sumergidos”
autores
Garrison, Noreen y Brewwer (2007). Hansen y Mowen (2009). Horngren, Datar y Foster (2006). Rayborn y Kinney (2005)
contrversias son
cada autor tiene diferentes perspectivas de los gastos históricos pero siempre con la misma importancia
Costos y gastos predeterminados
referencia
hechos económicos que no han ocurrido, son el “deber ser” dentro del proyecto
se dividen en
costos o gastos estimados y en costos o gastos estándar
como
“Un estándar es un punto de referencia o norma para medir el desempeño”
fijan puntos para
con los que se evaluarán las cifras reales incurridas durante el desarrollo de las operaciones y su “deber ser”.
se aclara que
preparación, evaluación y gestión de los proyectos es fundamental identificar los costos y gastos predeterminados
sirve para
medir parcialmente el nivel de riesgo de una empresa o proyecto
se compone de
costos y gastos controlables, y costos y gastos no controlables
se subdividen en
Altamente controlables:
No controlables:
Medianamente controlables:
influye en
100% sobre la magnitud del costo en el corto, mediano y largo plazo.
100% sobre la magnitud del costo en el corto y mediano plazo, pero en el largo plazo otras variables cambian la magnitud.
el 100% de la magnitud del costo depende de variables no controlables por quien administra los costos y gastos.
medida en que
una compañía o proyecto tiene un porcentaje muy elevado de cifras no controlables
indispensable cuando
es necesario construir los estados de pérdidas y ganancias
mala clasificacion
conduce no solamente a errores en construcción de los estados de resultado, sino también en los análisis que de allí se desprendan
se encuentran
los costos y gastos fijos, como los variables y los mixtos o semi variables.
Costos y gastos fijos
hace referencia a
los rubros en los que se incurre, cuya magnitud permanece constante, independientemente del volumen de actividad dentro de un rango relevante
conceptos
teórica, práctica o alcanzable, normal, estimada o esperada, en exceso, y ociosa.
Capacidad teórica:
Capacidad práctica o alcanzable:
es
capacidad ideal, la cual se alcanza dadas unas condiciones utópicas de eficiencia en el sistema
no tiene en cuenta
as pérdidas normales de eficiencia en el sistema
es
para su calculo se parte de la capacidad teórica , y se le restan todas las perdidas normales en el sistema
supone
la demanda es infinita,
Capacidad normal:
es
es calculada a partir de la capacidad practica , y consiste en ajustar la capacidad alcanzable a una demanda promedio de mediano y largo plazo
se utiliza
para definir el tramo relevante en el cual los costos y gastos tienen un comportamiento fijo
Capacidad estimada o esperada
es
tambien es calculada a partir de la capacidad practica , y conciste en ajustar la capacidad alcanzable en un periodo en particular
diferencia
la diferencia con la normal esta dada en el horizonte de tiempo
Capacidad en exceso
es
se refiere a la capacidad que simplemente no es necesaria en mediano y largo plazo
surge
de la diferencia entre la capacidad practica o alcanzable y normal
capacidad ociosa
es
es la falta temporal de uso de las instalaciones que resulta de una disminucion de la demanda por los productos o servicios de la empresa
indica
la capacidad ociosa es la diferencia entre capacidad normal y la capacidad estimada o esperada
a partir de esto podriamos indicar
Costos y Gastos Variables
corresponden aquellas cifras que si cambian ante una modificación en el volumen de actividad
por ejemplo
los costos de:
materias primas
comisiones pagadas del personal de venta
las economías de escala a partir de los costos y gastos variables se pueden obtener cuando los proveedores de materias primas ofrecen descuentos por cantidad
se pueden presentar en :
todas las unidades compradas
un solo numero de unidades compradas
por lo tanto
se puede deducir que las economías de escala pueden ser obtenidas no solamente por los costos y gastos fijos,sino también por los costos y gastos variables
podriamos hablar igualmente de :
Costos y Gastos mixtos o semivariables
son
aquellas erogaciones común comportamiento fijo y un comportamiento variable
se realizan
exclusivamente cuando se evaluan dos alternativas futuras de decision
se conforman
por los costos y gastos relevantes y los costos y gastos irrlevantes
donde
las cifras relevantes son las que generan costos y gastos diferenciales entre alternativas
y
las cifras irrelevantes son las que están presentes en dos alternativas de decisión y la misma magnitud , al mismo tiempo
por lo tanto
los costos y gastos desembolsables implican una salida de efectivo
costos historicos que hacen referencia a hechos pasados
lo que causa
y
costos y gastos desembolsables que no generan un movimiento de efectivo , y donde se encuentran los costos de oportunidad
es importante
ya que un costo o gasto se considera evitable en la medida en que si se elimina el producto , el servicio o el objeto de costo , desaparece
ademas
cuando se trata de evaluar los puntos de cierre o de abandono de un producto , un servicio o un proyecto del mercado
desenlaza
costos y gastos comprometidos , los cuales depende de los niveles de actividad de la compañía quiere tener a largo plazo
se diferencia
con los costos y gastos discrecionales porque estos se relacionan con actividades de la compañía o del proyecto que en un momento determinado son efectuadas pero son opcionales
los costos de calidad los cuales se desenlazan en costos de evaluación y prevención , los costos de mala calidad que son fallas internas y externas
se dividen en
costos inventariables
costos y gastos no inventariables
se encuentran
y en
son todos aquellos en los que se incurre debido a que existe o puede existir una calidad ambiental deficiente
son
de tal manera
los costos de calidad y no calidad , los costos ambientales se dividen en costos de prevención ambiental , costos de deteción ambiental , costo de fallas interna y externas
por lo tanto
importancia en la gerencia
en el momento de tomar decisiones si introducir o retirar un producto o un servicio nuevo al mercado
tambien para
realizar o no procesos de terciarización , adelgazar estructuras de manera temporal o definitiva en épocas de crisis economicas
Información
- Descripción
- resumen del capitulo uno del libro costo para la toma de decisiones de ricardo uribe marin
- Creado por
- Maria jose Salazar Jasbon
- Visitas
- 126
- Etiquetas
- Valoración