
Mapa mental
Instrumentos para el registro contable
Contenido del mapa
Instrumentos para el registro contable
Plan de cuentas
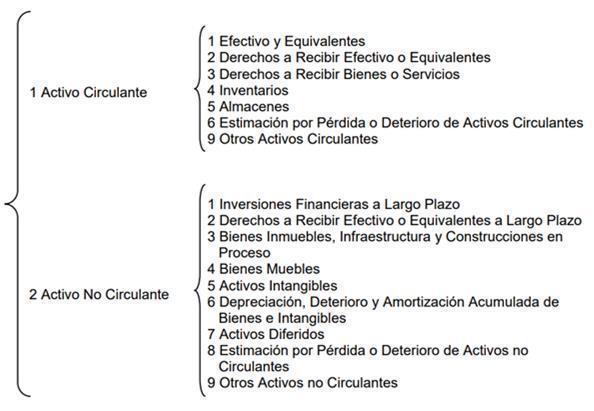
- El Plan de Cuentas, tal como lo define la Ley de Contabilidad, comprende los dos primeros agregados a los que deberán alinearse las listas de cuentas que formularán los entes públicos, la cual permitirá registrar todas las transacciones de tipo financiero patrimonial que ocurran en los mismos; es un listado que presenta las cuentas necesarias para registrar los hechos contables. Se trata de una ordenación sistemática de todas las cuentas que forman parte de un sistema contable.
- Estructura
- ACTIVO
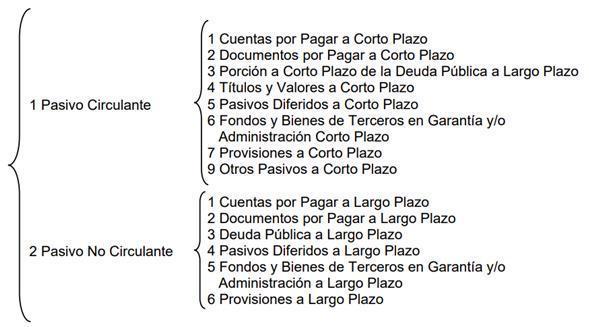
- PASIVO
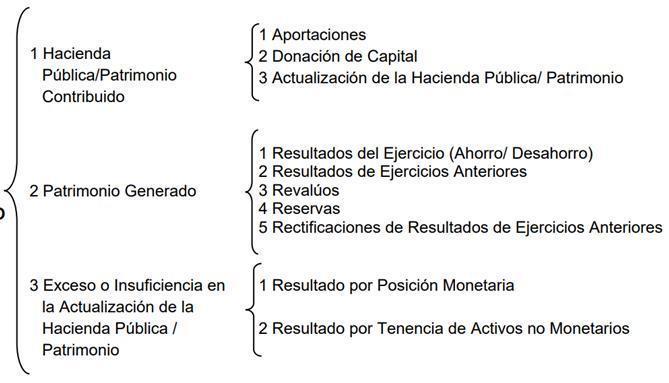
- HACIENDA PÚBLICA/ PATRIMONIO
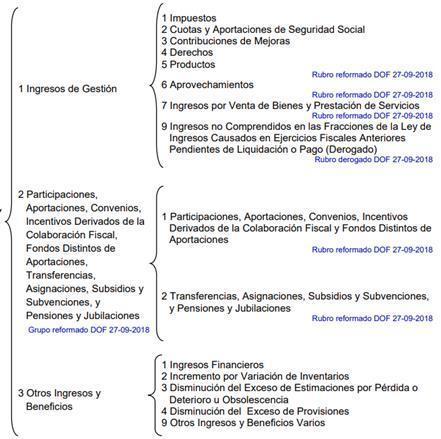
- INGRESOS Y OTROS BENEFICIOS
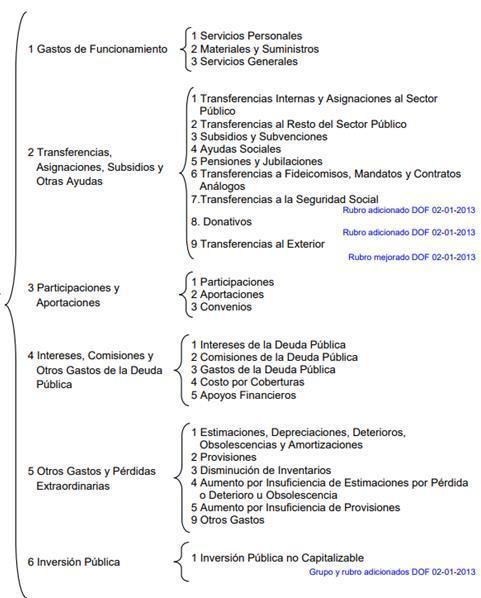
- GASTOS Y OTRAS PÉRDIDAS
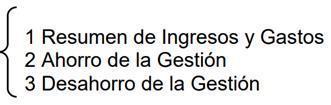
- CUENTAS DE CIERRE CONTABLE
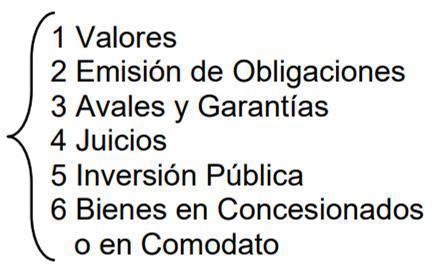
- CUENTAS DE ORDEN CONTABLES
- CUENTAS DE ORDEN PRESUPUESTARIAS
- CUENTAS DE CIERRE PRESUPUESTARIO
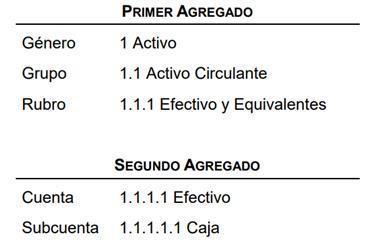
- Codificación
- Género
- Considera el universo de la clasificación
- Rubro
- Permite la clasificación particular de las operaciones del ente público
- Cuenta
- Establece el registro de las operaciones a nivel cuenta de mayor
- Grupo
- Determina el ámbito del universo en rubros compatibles con el género en forma estratificada, permitiendo conocer a niveles agregados su composición
- Subcuenta
- Constituye un mayor detalle de las cuentas. Será aprobada, por la unidad administrativa o instancia competente en materia de Contabilidad Gubernamental de cada orden de gobierno, quienes autorizarán la desagregación del Plan de Cuentas de acuerdo a sus necesidades, a partir de la estructura básica que se está presentando, con excepción de las señaladas al final de este capítulo en la “Relación Contable/Presupuestaria”, necesarias para la interrelación con los clasificadores presupuestarios.
- Género
- Instructivo
- El instructivo de cuentas es un documento en el que refleja el nombre de la cuenta, explica detalladamente concepto, los motivos porque se carga (debito) o se abona (crédito) y el tipo de saldo, tomando todos estos aspectos para un mejor funcionamiento del sistema de información contable.
Guías contabilizadoras
- Su objetivo es tener un orden en las cuentas y de esta manera facilitar su registro , ya que se tiene que saber de que naturaleza es para saber cuando cargar y abonar y tener un mejor control de las cuentas
Modelos de asientos para el registro contable
- I. Asiento de Apertura
- Los registros se generan en forma automática a partir de un proceso específico
- II. Operaciones relacionadas con el ejercicio de la Ley de Ingresos
- Comprende los registros que provienen del ejercicio del presupuesto, los asientos contables de partida doble se generan automáticamente, a partir de las matrices de conversión desarrolladas en el Anexo I
- III. Operaciones relacionadas con el ejercicio del decreto de Presupuesto de Egresos
- IV. Operaciones de la Ley de Ingresos y del ejercicio del Presupuesto de Egresos por formalizar
- si bien la mayoría de los casos podrán automatizarse en etapas posteriores, inicialmente se efectuarán a través de registros no automatizados.
- V. Operaciones no vinculadas con la Ley de Ingresos y el Presupuesto de Egresos
- VI. Operaciones de Financiamiento
- VII. Cuentas de Orden
- VIII. Operaciones de Cierre del Ejercicio Patrimoniales y Presupuestarias
- respecto al cierre de ejercicio que también será automático previo registro de los ajustes que correspondan.
- I. Asiento de Apertura
Imágenes y archivos del mapa
Información
- Descripción
- Mapa Mental sobre Instrumentos para el registro contable, creado por Joss Villafañe el 26/08/2019.
- Creado por
- Joss Villafañe
- Visitas
- 148
- Etiquetas
- Valoración