
Mind map
Los Instrumentos para el registro contable de las entidades gubernamentales
Map content
Los Instrumentos para el registro contable de las entidades gubernamentales
¿Qué es el plan de cuentas?
- Herramienta básica que proporciona a los entes públicos,los elementos necesarios que les permita contabilizar sus operaciones,proveer información útil en tiempo y forma,para la toma de decisiones por parte de los responsables de administrar las finanzas públicas,para garantizar el control del patrimonio,así como medir los resultados de la gestión pública financiera y para satisfacer los requerimientos de todas las instituciones relacionadas con el control,la transparencia y la rendición de cuentas.
¿Cuál es la estructura del plan de cuentas?
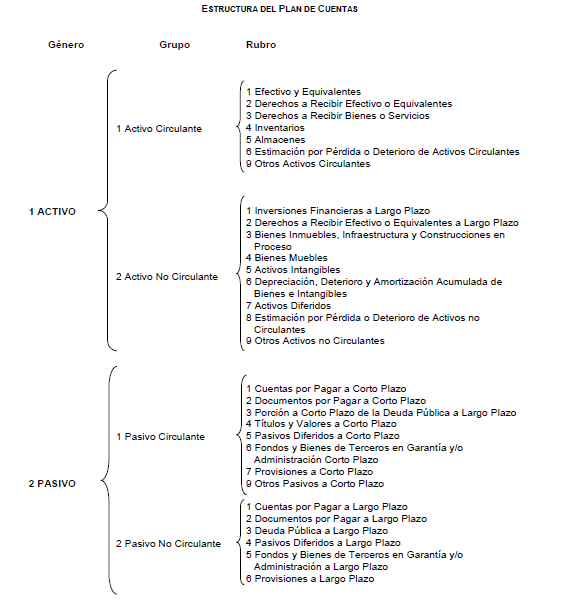
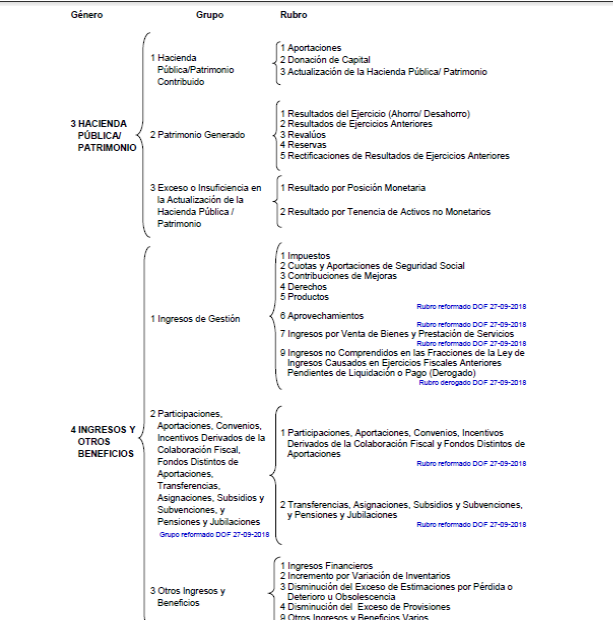
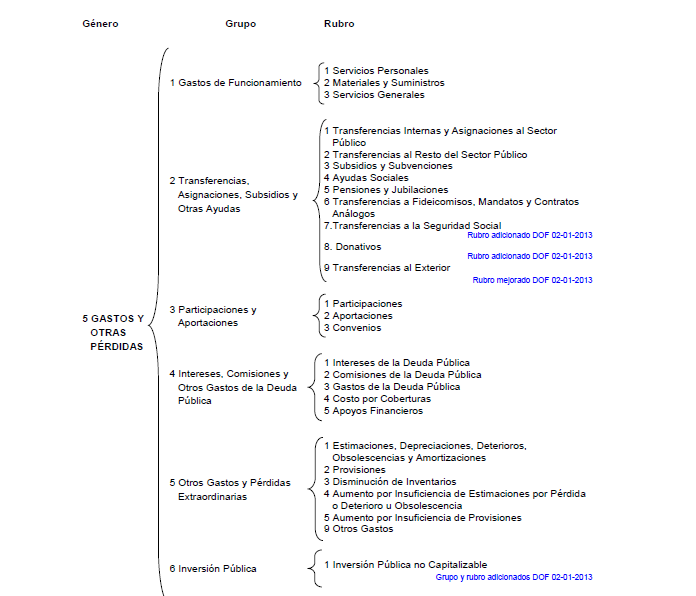
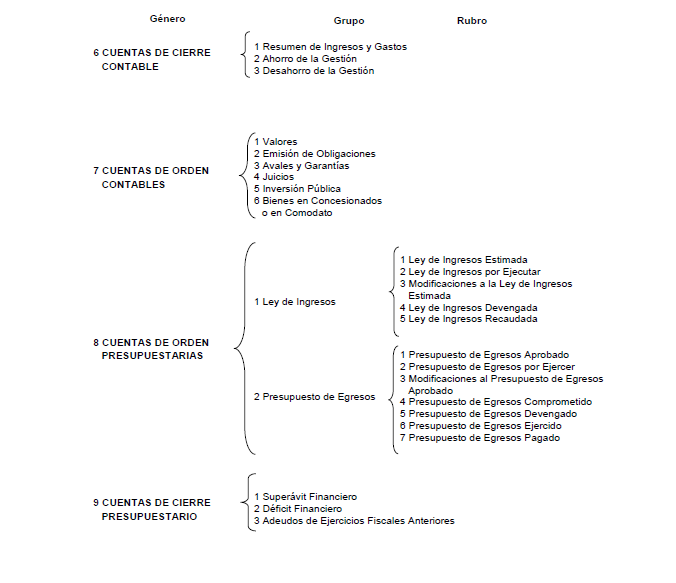
- Comprende la enumeración de cuentas ordenadas sistemáticamente e identificadas con nombres para distinguir un tipo de partidas de otras,para los fines del registro contable e las transacciones.La base de codificación va de conceptos generales a particulares,se conforma de 5 niveles de clasificación.
¿Cómo es la base de codificación del plan de cuentas y en qué consiste cada nivel?
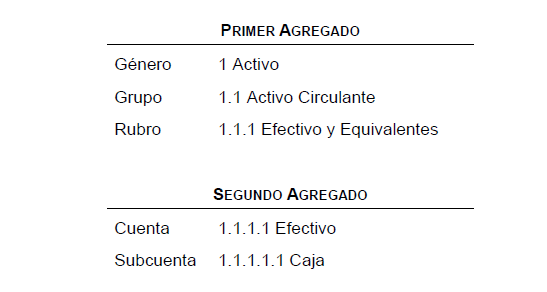
- El código de cuentas ha sido diseñado con la finalidad de establecer una clasificación,flexible,ordenada y pormenorizada de las cuentas de mayor y de las subcuentas que se debe utilizar para el registro contable de las operaciones del ente público.La estructura presentada en este documento,permite formar agrupaciones que van de conceptos generales a particulares,el cual se conforma de 5 niveles de clasificación: Genero:Considera el universo de la clasificación.Grupo:Determina el ámbito del universo en rubros compatibles con el género en forma estratificada,permitiendo conocer a niveles agregados su composición. Rubro:Permite la clasificación particular de las operaciones del ente público.Cuenta:Establece el registro de las operaciones a nivel cuenta de mayor. Subcuenta: Constituye un mayor detalle de las cuentas.
¿Qué fines tiene un instructivo de manejo de cuentas?
- Contiene las instrucciones para el manejo de cada una de las cuentas que componen el Plan e cuentas,su contenido determina las causas por las cuales:Se puede cargar o abonar,si la operación a registrar está automáticamente relacionada con los registros del ejercicio del presupuesto o no,las cuentas que operarán contra las mismas en el sistema por partida doble,el listado de subcuentas con su respectiva codificación,la forma de interpretar los saldos,en general,todo lo que facilita el uso y la interpretación uniforme de las cuentas que conforman los estados contables
¿Qué objetivo tienen las guías contabilizadoras?
- Orientar el registro de las operaciones contables considerando los criterios que deberán aplicarse para cada operación
¿En qué consisten los modelos de asientos para el registro contable?
- Las transacciones deben ser objeto de registro contable en asientos por partida doble con utilización de las cuentas,el modelo de asientos tiene como propósito disponer de una guía orientadora sobre como registrar los hechos económico-financieros que reflejan,en líneas generadles,la actividad el ente público y contempla las transacciones que se dan en forma habitual y recurrente.
¿En qué momento se utilizan los modelos de asientos para el registro contable?
- En cada uno de los procesos administrativo-financieros que realiza el ente público y los asientos que se hubieren generado,con sus respaldos correspondientes
Images and files in the map
Information
- Description
- Los instrumentos para el registro contable de las entidades gubernamentales,son herramientas que el ente público deberá adoptar en los procesos contables con el propósito e facilitar el registro y la fiscalización de las operaciones,mismos que deberán estar estandarizados a través de la armonización contable de acuerdo a lo previsto en el Artículo 16 de la Ley de Contabilidad Gubernamental.
- Created by
- Maribel Hernández Aguirre
- Views
- 172
- Tags
- Rating