
Mapa mental
CONTABILIDAD
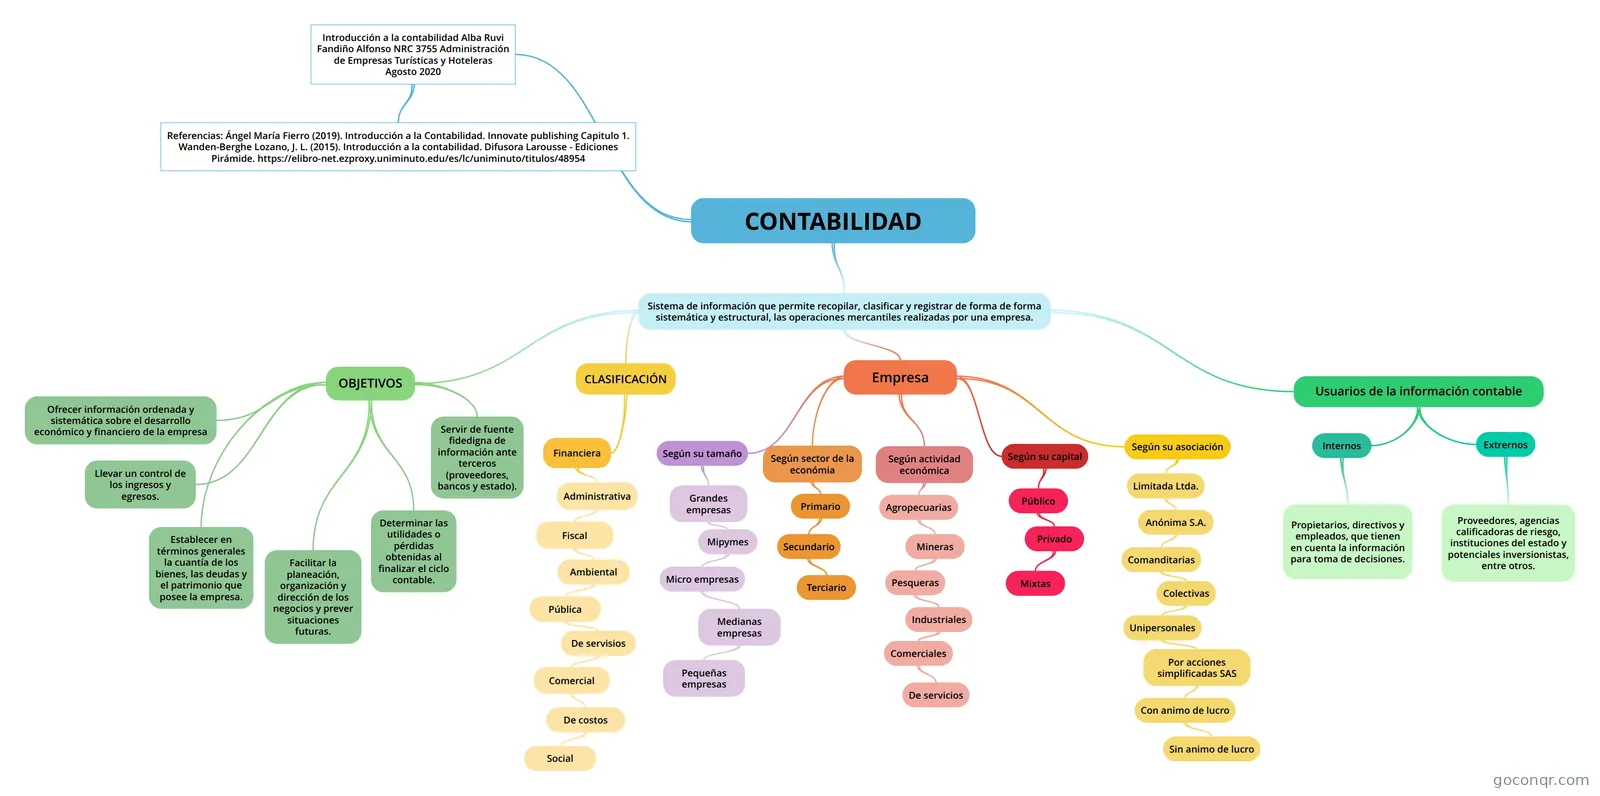
Mapa mental: Contabilidad
Contenido del mapa
CONTABILIDAD
Sistema de información que permite recopilar, clasificar y registrar de forma de forma sistemática y estructural, las operaciones mercantiles realizadas por una empresa.
- OBJETIVOS
- Ofrecer información ordenada y sistemática sobre el desarrollo económico y financiero de la empresa
- Llevar un control de los ingresos y egresos.
- Establecer en términos generales la cuantía de los bienes, las deudas y el patrimonio que posee la empresa.
- Facilitar la planeación, organización y dirección de los negocios y prever situaciones futuras.
- Determinar las utilidades o pérdidas obtenidas al finalizar el ciclo contable.
- Servir de fuente fidedigna de información ante terceros (proveedores, bancos y estado).
- CLASIFICACIÓN
- Financiera
- Desempeño y cambios de la posición financiera de la empresa, flujos de efectivo y utilidad, para ampliar el rango de decisión de los inversionistas.
- Administrativa
- Información de carácter interno, con el fin de controlar e impulsar la gestión.
- Fiscal
- Seguimiento de las obligaciones tributarias, correspondiente a las decisiones de política económica de cada país.
- Ambiental
- Responsabilidad de preservar el medio ambiente, donde la rentabilidad obtenida no vaya en detrimento de la naturaleza, reinvertir parte de las utilidades en preservación.
- Pública
- Información para el estado, normas de contaduría general de la nación y los estándares internacionales de contabilidad para el sector público.
- De servisios
- Orientada a empresas que prestan servicios (bancarios, hoteleros, turísticos, de seguros).
- Comercial
- Para aquellas empresas que operan mediante la compra y venta de mercancías no fabricadas.
- De costos
- Propia de las empresas manufactureras, que emplean mano de obra, materia prima y costos indirectos de fabricación, llevando cuenta de productos en proceso y terminados.
- Social
- Impacto de la actividad en la sociedad o comunidad donde se desarrolla (generación de empleo, mejoramiento de la calidad de vida, beneficios a empleados).
- Financiera
- Empresa
- Toda actividad económica organizada para la producción, transformación, circulación, administración o custodia de bienes, o para la prestación de servicios, donde dicha actividad se realizará mediante uno o más establecimientos de comercio.
- Según sector de la económia
- Primario
- Secundario
- Terciario
- Secundario
- Primario
- Según actividad económica
- Agropecuarias
- Mineras
- Pesqueras
- Industriales
- Comerciales
- De servicios
- Comerciales
- Industriales
- Pesqueras
- Mineras
- Agropecuarias
- Según su capital
- Público
- Privado
- Mixtas
- Privado
- Público
- Según su asociación
- Limitada Ltda.
- Anónima S.A.
- Comanditarias
- Colectivas
- Unipersonales
- Por acciones simplificadas SAS
- Con animo de lucro
- Sin animo de lucro
- Con animo de lucro
- Por acciones simplificadas SAS
- Unipersonales
- Colectivas
- Comanditarias
- Anónima S.A.
- Limitada Ltda.
- Según su tamaño
- Grandes empresas
- Mipymes
- Micro empresas
- Medianas empresas
- Pequeñas empresas
- Medianas empresas
- Micro empresas
- Mipymes
- Grandes empresas
- Usuarios de la información contable
- Internos
- Propietarios, directivos y empleados, que tienen en cuenta la información para toma de decisiones.
- Extrernos
- Proveedores, agencias calificadoras de riesgo, instituciones del estado y potenciales inversionistas, entre otros.
- Internos
- OBJETIVOS
Introducción a la contabilidad Alba Ruvi Fandiño Alfonso NRC 3755 Administración de Empresas Turísticas y Hoteleras Agosto 2020
- Referencias: Ángel María Fierro (2019). Introducción a la Contabilidad. Innovate publishing Capitulo 1. Wanden-Berghe Lozano, J. L. (2015). Introducción a la contabilidad. Difusora Larousse - Ediciones Pirámide. https://elibro-net.ezproxy.uniminuto.edu/es/lc/uniminuto/titulos/48954
Información
- Descripción
- Este mapa conceptual define ¿qué es la contabilidad?, objetivos de la contabilidad, la empresa, clasificación de las empresas y usuarios de la contabilidad.
- Creado por
- Alba Ruvi FANDINO ALFONSO
- Visitas
- 10
- Valoración