
Mapa mental
AUDITORIA CONTÁBIL
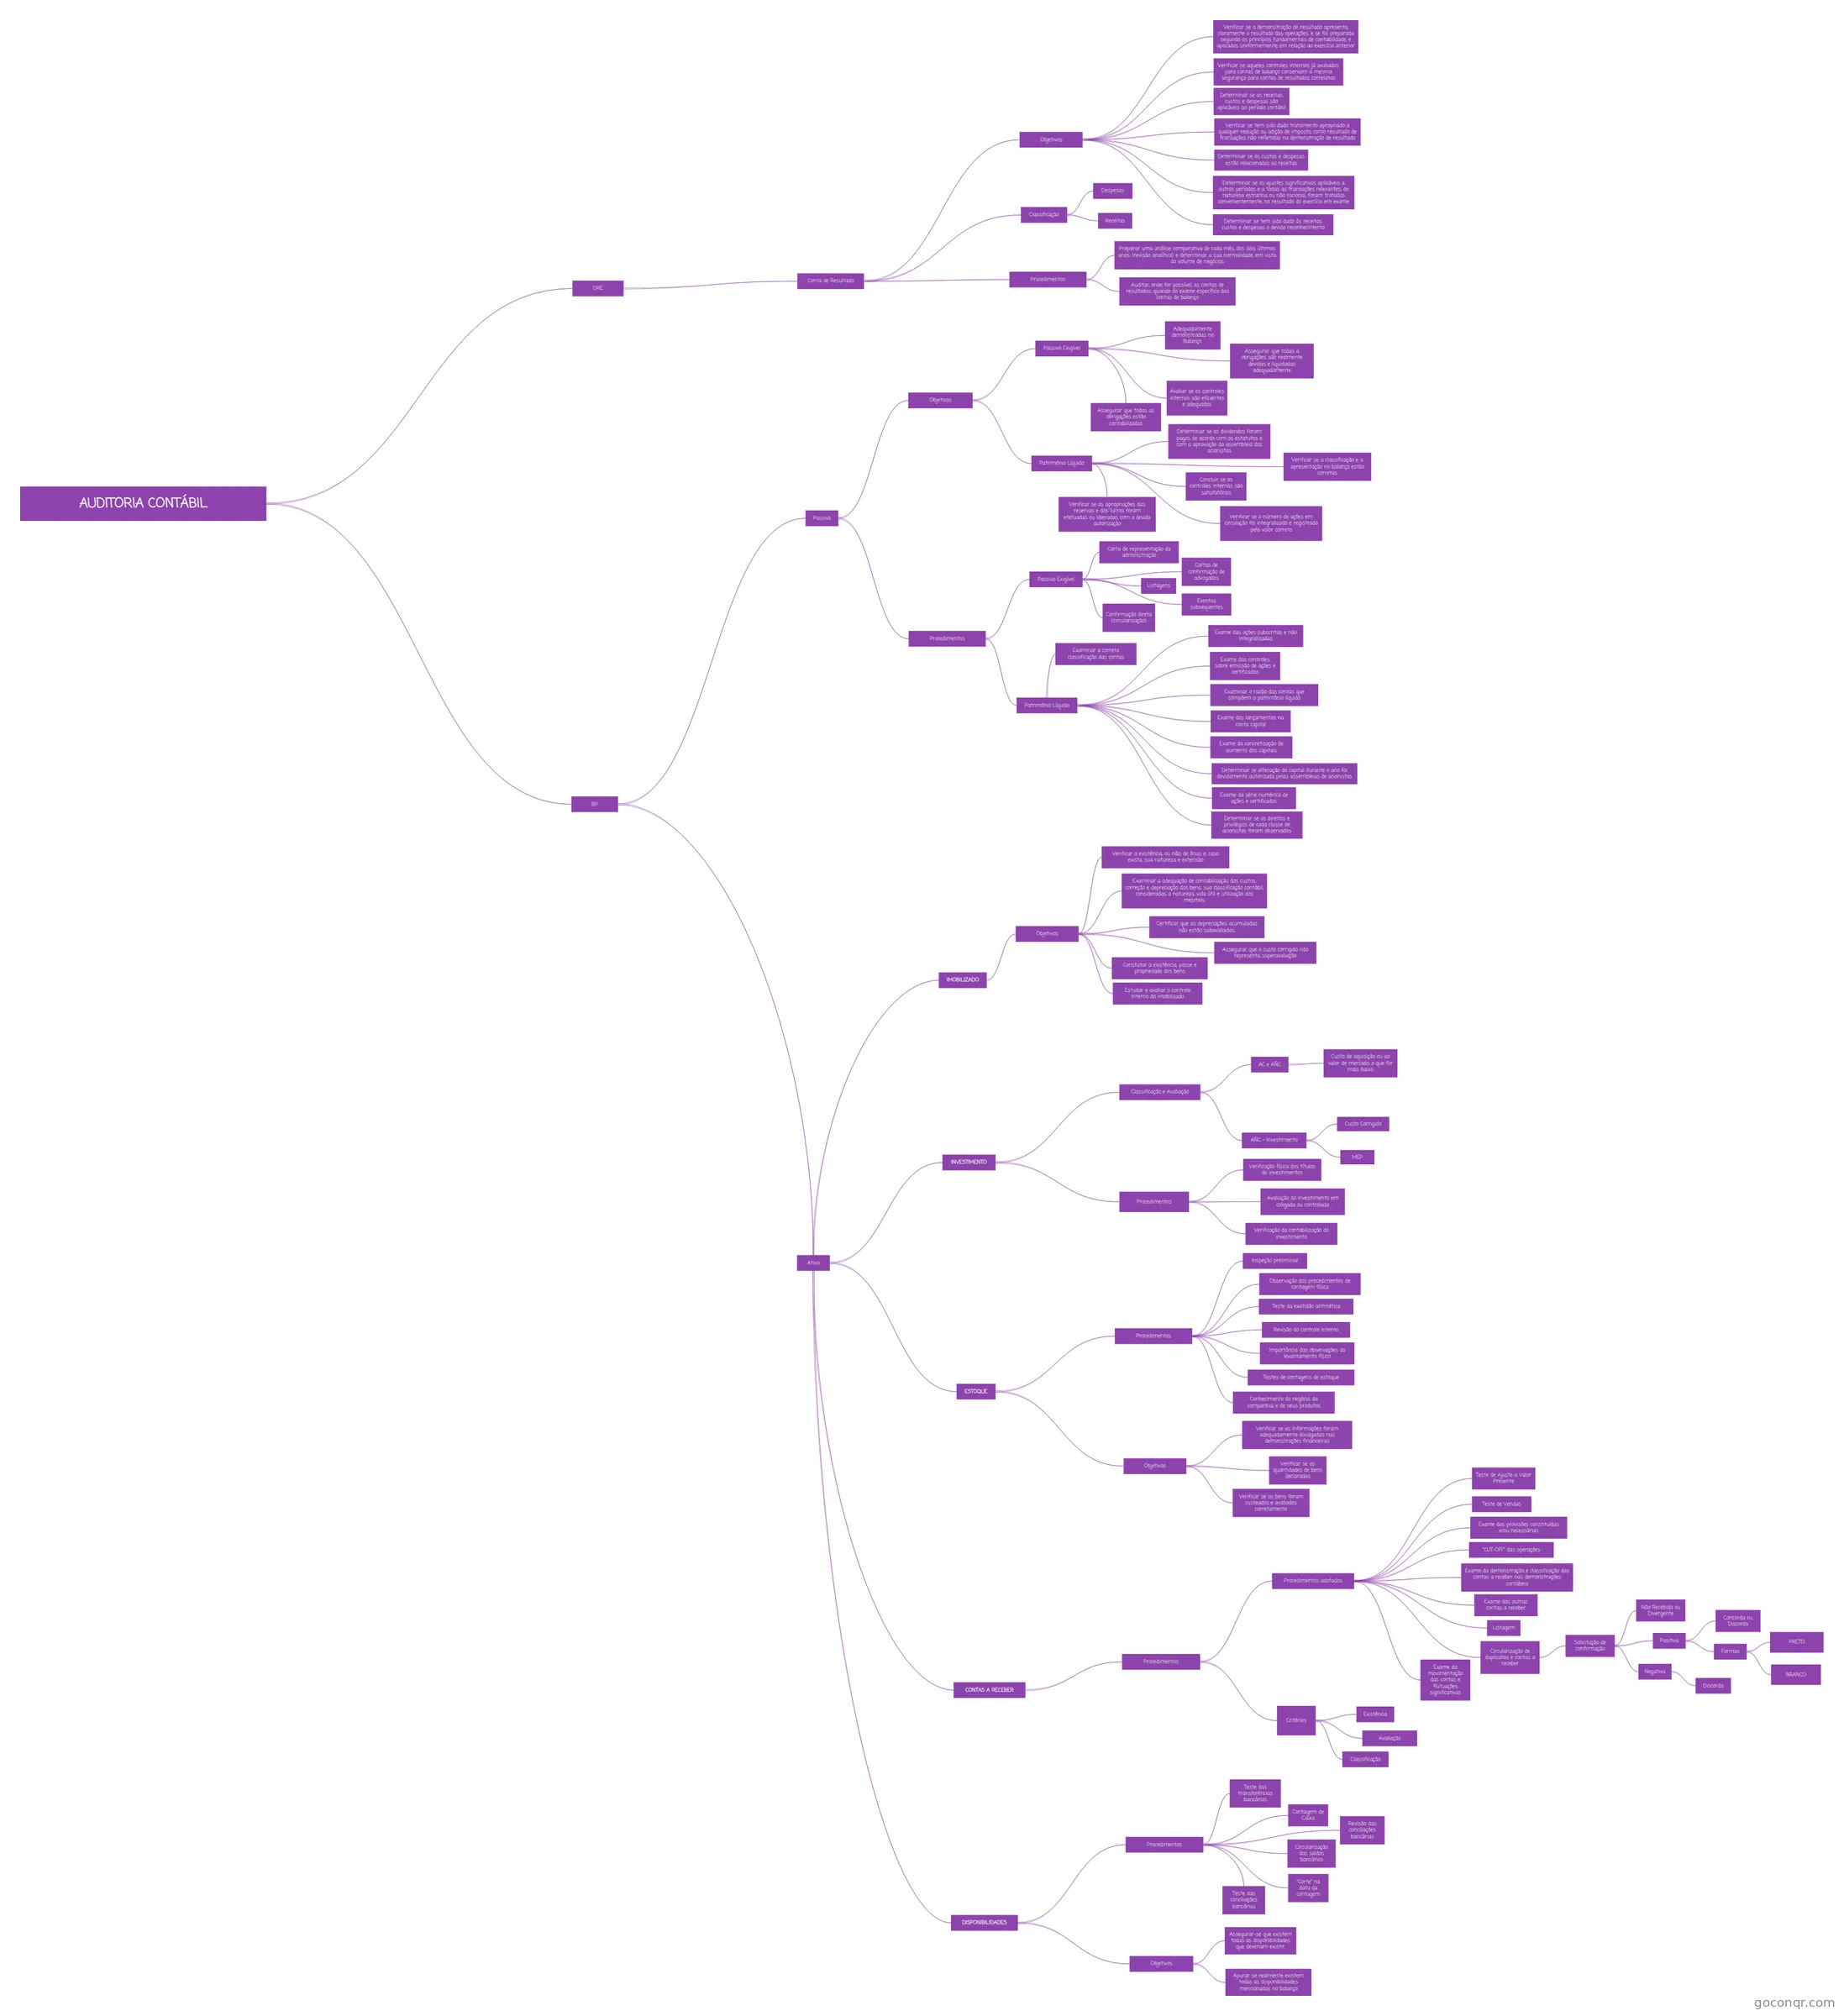
Mapa mental: auditoria contábil
Contenido del mapa
AUDITORIA CONTÁBIL
BP
- Ativo
- DISPONIBILIDADES
- Objetivos
- Apurar se realmente existem todas as disponibilidades mencionadas no balanço
- Assegurar-se que existem todas as disponibilidades que deveriam existir.
- Procedimentos
- Contagem de Caixa
- Circularização dos saldos bancários
- "Corte" na data da contagem
- Teste das transferências bancárias
- Teste das conciliações bancárias
- Revisão das conciliações bancárias
- Objetivos
- CONTAS A RECEBER
- Procedimentos
- Critérios
- Avaliação
- Classificação
- Existência
- Procedimentos adotados
- Circularização de duplicatas e contas a receber
- Solicitação de confirmação
- Positiva
- Formas
- BRANCO
- PRETO
- Concorda ou Discorda
- Formas
- Negativa
- Discorda
- Não Recebida ou Divergente
- Positiva
- Solicitação de confirmação
- Exame das outras contas a receber
- Listagem
- Exame da movimentação das contas e flutuações significativas
- Exame das provisões constituídas e/ou necessárias
- Exame da demonstração e classificação das contas a receber nas demonstrações contábeis
- "CUT-OFF" das operações
- Teste de Ajuste a Valor Presente
- Teste de Vendas
- Circularização de duplicatas e contas a receber
- Critérios
- Procedimentos
- ESTOQUE
- Objetivos
- Verificar se as quantidades de bens declaradas
- Verificar se as informações foram adequadamente divulgadas nas demonstrações financeiras
- Verificar se os bens foram custeados e avaliados corretamente
- Procedimentos
- Conhecimento do negócio, da companhia, e de seus produtos
- Revisão do controle interno
- Inspeção preliminar
- Importância das observações do levantamento físico
- Observação dos procedimentos de contagem física
- Testes de contagens de estoque
- Teste da exatidão aritmética
- Objetivos
- INVESTIMENTO
- Classificação e Avaliação
- AC e AÑC
- Custo de aquisição ou ao valor de mercado, o que for mais baixo.
- AÑC - Investimento
- MEP
- Custo Corrigido
- AC e AÑC
- Procedimentos
- Verificação física dos títulos de investimentos
- Verificação da contabilização do investimento
- Avaliação do investimento em coligada ou controlada
- Classificação e Avaliação
- IMOBILIZADO
- Objetivos
- Assegurar que o custo corrigido não representa superavaliação
- Certificar que as depreciações acumuladas não estão subavaliadas;
- Constatar a existência, posse e propriedade dos bens
- Verificar a existência, ou não, de ônus e, caso exista, sua natureza e extensão
- Examinar a adequação de contabilização dos custos, correção e depreciação dos bens, sua classificação contábil, consideradas a natureza, vida útil e utilização dos mesmos;
- Estudar e avaliar o controle interno do imobilizado
- Objetivos
- DISPONIBILIDADES
- Passivo
- Objetivos
- Passivo Exigível
- Avaliar se os controles internos são eficientes e adequados
- Assegurar que todas as obrigações estão contabilizadas
- Assegurar que todas a obrigações são realmente devidas e liquidadas adequadamente
- Adequadamente demonstradas no Balanço.
- Patrimônio Líquido
- Concluir se os controles internos são satisfatórios
- Verificar se o número de ações em circulação foi integralizado e registrado pelo valor correto
- Determinar se os dividendos foram pagos de acordo com os estatutos e com a aprovação da assembleia dos acionistas
- Verificar se as apropriações das reservas e dos lucros foram efetuadas ou liberadas com a devida autorização
- Verificar se a classificação e a apresentação no balanço estão corretas
- Passivo Exigível
- Procedimentos
- Passivo Exigível
- Listagens
- Confirmação direta (circularização)
- Eventos subsequentes
- Cartas de confirmação de advogados
- Carta de representação da administração
- Patrimônio Líquido
- Exame dos controles sobre emissão de ações e certificados
- Exame da concretização de aumento dos capitais
- Exame das ações subscritas e não integralizadas
- Exame da série numérica de ações e certificados
- Exame dos lançamentos na conta capital
- Determinar se alteração do capital durante o ano foi devidamente autorizada pelas assembleias de acionistas
- Determinar se os direitos e privilégios de cada classe de acionistas foram observados
- Examinar o razão das contas que compõem o patrimônio líquido
- Examinar a correta classificação das contas
- Passivo Exigível
- Objetivos
- Ativo
DRE
- Conta de Resultado
- Classificação
- Receitas
- Despesas
- Objetivos
- Determinar se as receitas, custos e despesas são aplicáveis ao período contábil
- Determinar se os custos e despesas estão relacionados as receitas
- Determinar se tem sido dado às receitas, custos e despesas o devido reconhecimento
- Verificar se tem sido dado tratamento apropriado a qualquer redução ou adição de imposto, como resultado de transações não refletidas na demonstração de resultado
- Determinar se os ajustes significativos aplicáveis a outros períodos e a todas as transações relevantes, de natureza estranha ou não racional, foram tratados convenientemente, no resultado do exercício em exame
- Verificar se aqueles controles internos já avaliados para contas de balanço conservam a mesma segurança para contas de resultados correlatas
- Verificar se a demonstração de resultado apresenta claramente o resultado das operações, e se foi preparada segundo os princípios fundamentais de contabilidade, e aplicados uniformemente em relação ao exercício anterior
- Procedimentos
- Auditar, onde for possível, as contas de resultados, quando do exame específico das contas de balanço
- Preparar uma análise comparativa de cada mês, dos dois últimos anos, (revisão analítica) e determinar a sua normalidade, em vista do volume de negócios
- Classificação
- Conta de Resultado
Información
- Descripción
- Auditoria Contábil Mapa Mental sobre AUDITORIA CONTÁBIL, creado por Jadson Felipe Dantas Ferreira el 03/11/2020.
- Creado por
- Jadson Felipe Dantas Ferreira
- Visitas
- 0
- Historial
-
- Creado por Jadson Felipe Dantas Ferreira · 30 oct 2020
- Copiado por Jadson Felipe Dantas Ferreira · 30 oct 2020
- Copiado por Jadson Felipe Dantas Ferreira · 3 nov 2020
- Valoración
Más sobre Procedimentos, testes e evidências de auditoria